Sistema financiero, dinero y banca
El marco de la unidad
- Bloque D: dinero, banca y creación de depósitos.
- Bloque D: el sistema financiero y sus intermediarios.
- Valorar el funcionamiento del sistema financiero sobre la actividad económica.
El decimosexto banco de Estados Unidos cayó en 48 horas
Silicon Valley Bank era el decimosexto banco de Estados Unidos. Sus clientes eran sobre todo empresas tecnológicas con saldos muy por encima del seguro de depósitos.
- 8 de marzo de 2023: anuncia pérdidas en su cartera de bonos.
- 9 de marzo: los clientes intentan retirar 42.000 M$ en un día.
- 10 de marzo: el banco ha quebrado.
La pregunta¿Cómo quiebra en dos días un banco cuyos activos valían más que sus deudas?
Qué es el dinero
Las tres funciones que definen al dinero
- Medio de pago: evita el trueque y su exigencia de doble coincidencia de necesidades entre las dos partes.
- Unidad de cuenta: permite comparar en la misma escala un café, una hora de fontanero y un piso.
- Depósito de valor: traslada capacidad de compra al futuro, y para eso su valor tiene que ser estable.
- En hiperinflación el dinero deja de ser depósito de valor y la gente corre a deshacerse de él en cuanto lo recibe.
De la sal a la anotación contable
- Dinero mercancía: sal, ganado, conchas, oro. La palabra salario viene del latín sal.
- Dinero metálico: monedas acuñadas y garantizadas por la autoridad emisora.
- Dinero representativo: billetes convertibles en oro a paridad fija, el patrón oro de 1870 a 1914.
- Dinero fiduciario: sin respaldo metálico, dominante desde que Nixon cerró la ventanilla del oro en 1971.
- Dinero bancario: apuntes contables. Más del 90 % del dinero que circula hoy en la eurozona.
Lo que la ley obliga a aceptar, y lo que no
Los billetes y monedas de euro tienen curso legal: cualquier acreedor está obligado por ley a aceptarlos para saldar una deuda. Eso no obliga a un comercio a admitir cualquier forma de pago: puede operar solo con tarjeta o rechazar un billete de 500 €. El curso legal opera con plenitud cuando ya existe una deuda previa que el deudor quiere liberar.
Cuando alguien dice que tiene 5.000 € en el banco, no hay 5.000 € guardados en una caja con su nombre. Hay una anotación contable.
Los agregados monetarios
Cada capa contiene a la anterior, del efectivo emitido por el banco central a los instrumentos negociables a corto plazo.
Las cuatro capas, de la más líquida a la menos
- M0, base monetaria: billetes y monedas más las reservas que la banca deposita en el banco central.
- M1: efectivo en circulación más depósitos a la vista. Lo que se puede gastar hoy mismo.
- M2: M1 más depósitos a plazo hasta dos años y a la vista con preaviso de hasta tres meses.
- M3: M2 más fondos del mercado monetario, repos y deuda financiera a corto. Es el que más vigila el BCE.
La banca no distribuye el dinero, lo multiplica
A finales de 2025 la zona euro tenía 1,55 billones en billetes y monedas, 11,1 de M1 y 16,7 de M3. Por cada euro de efectivo emitido circulan unos siete creados como apuntes contables por la banca.
Tienes 200 € en la cartera, 1.500 € en la cuenta corriente y 3.000 € en un depósito a plazo de 18 meses. ¿En qué agregado entra el depósito a plazo?
- AEn M1, porque el dinero es tuyo y está en un banco
- BEn M2, porque es un plazo inferior a dos años pero no es líquido inmediato
- CEn M0, porque el banco lo tiene depositado en el BCE
- DEn ninguno, porque no se puede gastar hasta el vencimiento
Solución: B.La cartera y la cuenta corriente están en M1. El depósito a plazo entra en M2, que añade los plazos de hasta dos años: no es líquido inmediato, pero se convierte en dinero con una penalización pequeña.
Cómo la banca crea dinero
Guardar una parte y prestar el resto
Cuando un banco recibe un depósito, la ley le obliga a retener una fracción como reserva y le permite prestar el resto. En la zona euro el mínimo legal es del 1 % desde 2012, aunque en la práctica los bancos mantienen reservas voluntarias por encima. Lo prestado acaba depositado en otro banco, que retiene su parte y presta de nuevo. Y así sucesivamente.
Un solo depósito inicial genera una cadena de depósitos derivados. Nadie imprime billetes, pero la oferta monetaria crece.
Cada depósito deja una reserva y presta el resto, que vuelve al sistema convertido en un depósito nuevo.
El multiplicador del dinero
Si el coeficiente de reservas es del 10 %, cada euro depositado puede generar hasta diez euros de oferta monetaria; si es del 20 %, cinco. Con el 1 % legal europeo el multiplicador teórico sería 100, pero nunca se alcanza: los bancos guardan reservas voluntarias y parte del dinero prestado se queda como efectivo en las carteras en lugar de volver como depósito.
El multiplicador es un techo teórico, no una predicción. Mide la capacidad máxima del sistema, no lo que ocurre de verdad.
Seguir la cadena de un depósito inicial
Un cliente ingresa 10.000 € en efectivo en su banco. El coeficiente de reservas es del 10 % y suponemos que todo el dinero prestado vuelve al sistema bancario como nuevo depósito. Calcula cuánto dinero acaba creando el sistema en total y cuánto de ese total es dinero bancario nuevo.
- Calcula cuánto retiene el primer banco y cuánto presta.
- Repite la operación para las tres primeras rondas y anota los depósitos.
- Aplica el multiplicador para obtener el depósito total del sistema.
- Resta el depósito inicial para aislar el dinero bancario creado.
- Explica qué pasaría con el resultado si los clientes se quedaran parte en efectivo.
La arquitectura institucional
Qué hace exactamente el BCE
- Diseña y ejecuta la política monetaria de los veinte países de la zona euro.
- Persigue la estabilidad de precios: inflación del 2 % a medio plazo, objetivo simétrico desde 2021.
- Supervisa las entidades de crédito significativas mediante el Mecanismo Único de Supervisión.
- Emite los billetes de euro. Las monedas las acuñan los Estados, pero con su autorización.
- Decide el Consejo de Gobierno: seis miembros del Comité Ejecutivo y los veinte gobernadores nacionales.
Los tres tipos oficiales del BCE
| Tipo | Qué es | Nivel |
|---|---|---|
| Facilidad marginal de crédito | Préstamo a un día contra colateral | 2,65 % |
| Operaciones principales | Refinanciación semanal de la banca | 2,40 % |
| Facilidad de depósito | Lo que cobra la banca por sus reservas | 2,25 % |
La facilidad de depósito es la referencia más seguida. Bajó desde el 4 % de 2023 en el ciclo abierto en junio de 2024.
Euribor, o cómo se traduce Frankfurt en una cuota mensual
Los bancos se prestan entre sí en el mercado interbancario a tipos cercanos pero no idénticos a los oficiales. El Euribor es la media diaria a la que un panel de bancos europeos declara que se prestaría, y el plazo a doce meses es la referencia legal de las hipotecas variables españolas.
Tocó el −0,5 % en diciembre de 2021, subió al 4,16 % en octubre de 2023 y se ha relajado al 2,30-2,55 % en 2026. Esa horquilla es el shock que vivieron los hogares.
Los mercados financieros
Mercado primario y mercado secundario
Renta fija y renta variable
- Flujos conocidos de antemano, cupones y devolución del principal
- Bonos, obligaciones, letras y pagarés
- Si suben los tipos, los bonos antiguos bajan de precio
- Una participación en la propiedad de la empresa
- Dividendos y plusvalías, ninguno garantizado
- Riesgo mayor a cambio de rentabilidad ilimitada hacia arriba
Las plazas que conviene situar
- BME: Madrid, Barcelona, Bilbao y Valencia, con el IBEX 35 como índice y unos 700.000 M€ de capitalización.
- Euronext: París, Ámsterdam, Bruselas, Lisboa, Dublín, Oslo y Milán. La mayor de la zona euro.
- NYSE y Nasdaq: juntas concentran más del 40 % de la capitalización bursátil mundial.
- Y el mercado interbancario, invisible al público: donde se forma el Euribor y donde los bancos se prestan cada día.
Cripto, fintech y euro digital
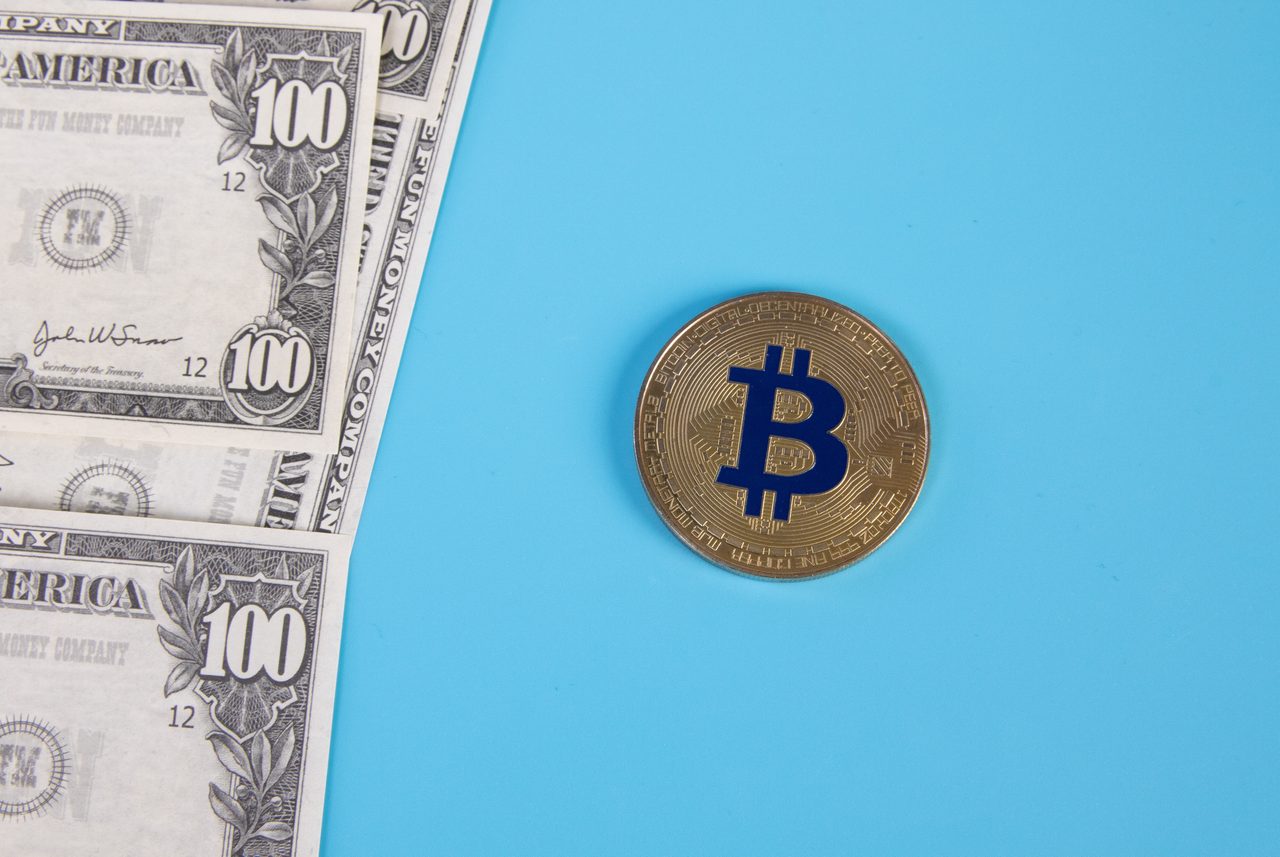
Por qué la ortodoxia no lo llama dinero
- Como medio de pago: lo aceptan pocos comercios y las comisiones son altas para importes pequeños.
- Como unidad de cuenta: prácticamente nadie fija precios en bitcoin; quien los cobra los reconvierte al momento.
- Como depósito de valor: pasó de 65.000 a 16.000 dólares en un año y superó los 100.000 en 2024.
- Su oferta está limitada por diseño a 21 millones de unidades, alcanzables hacia 2140.
- Validar la red consume 130-150 TWh al año, similar al consumo eléctrico de Argentina o Polonia.
Qué sería el euro digital
- Emitido directamente por el BCE, no por la banca comercial que hoy crea el dinero bancario.
- Disponible en carteras digitales alojadas en bancos, pero con el respaldo del banco central.
- Complementario al efectivo, no sustitutivo: los billetes y monedas seguirán existiendo.
- Con límite de tenencia por persona, unos 3.000 € en los borradores, para no vaciar los depósitos bancarios.
- Lanzamiento previsto entre 2027 y 2028, tras la fase de preparación cerrada en 2026.
Antes de cerrar la unidad
- Sabrías nombrar las tres funciones del dinero y sus formas históricas y actuales.
- Sabrías ordenar los agregados M0, M1, M2 y M3 por grado de liquidez.
- Sabrías explicar la creación de dinero bancario y calcular el multiplicador.
- Sabrías situar BCE, Eurosistema, Banco de España, CNMV y DGSFP en el sistema financiero.
- Sabrías separar mercado primario de secundario y citar los de renta fija y variable.
- Sabrías explicar qué aportan fintech y criptomonedas y qué riesgos traen.
Hasta aquí la teoría
Continúa en el libro de la unidad.