Sistema financer, diners i banca
El marc de la unitat
- Bloc D: diners, banca i creació de depòsits.
- Bloc D: el sistema financer i els seus intermediaris.
- Valorar el funcionament del sistema financer sobre l'activitat econòmica.
El setzé banc dels Estats Units va caure en 48 hores
Silicon Valley Bank era el setzé banc dels Estats Units. Els seus clients eren sobretot empreses tecnològiques amb saldos molt per damunt de l'assegurança de depòsits.
- 8 de març de 2023: anuncia pèrdues en la seua cartera de bons.
- 9 de març: els clients intenten retirar 42.000 M$ en un dia.
- 10 de març: el banc ha fet fallida.
La preguntaCom fa fallida en dos dies un banc els actius del qual valien més que els seus deutes?
Què són els diners
Les tres funcions que definixen els diners
- Mitjà de pagament: evita el troc i la seua exigència de doble coincidència de necessitats entre les dos parts.
- Unitat de compte: permet comparar en la mateixa escala un café, una hora de llanterner i un pis.
- Depòsit de valor: trasllada capacitat de compra al futur, i per a això el seu valor ha de ser estable.
- En hiperinflació els diners deixen de ser depòsit de valor i la gent corre a desfer-se'n així que els rep.
De la sal a l'anotació comptable
- Diners mercaderia: sal, bestiar, petxines, or. La paraula salari ve del llatí sal.
- Diners metàl·lics: monedes encunyades i garantides per l'autoritat emissora.
- Diners representatius: bitllets convertibles en or a paritat fixa, el patró or del 1870 al 1914.
- Diners fiduciaris: sense cobertura metàl·lica, dominants des que Nixon va tancar la finestreta de l'or el 1971.
- Diners bancaris: apunts comptables. Més del 90 % dels diners que circulen hui a la zona euro.
El que la llei obliga a acceptar, i el que no
Els bitllets i monedes d'euro tenen curs legal: qualsevol creditor està obligat per llei a acceptar-los per a saldar un deute. Això no obliga un comerç a admetre qualsevol forma de pagament: pot operar només amb targeta o rebutjar un bitllet de 500 €. El curs legal opera amb plenitud quan ja hi ha un deute previ que el deutor vol alliberar.
Quan algú diu que té 5.000 € al banc, no hi ha 5.000 € guardats en una caixa amb el seu nom. Hi ha una anotació comptable.
Els agregats monetaris
Cada capa conté l'anterior, de l'efectiu emés pel banc central als instruments negociables a curt termini.
Les quatre capes, de la més líquida a la menys
- M0, base monetària: bitllets i monedes més les reserves que la banca diposita al banc central.
- M1: efectiu en circulació més depòsits a la vista. El que es pot gastar hui mateix.
- M2: M1 més depòsits a termini fins a dos anys i a la vista amb preavís de fins a tres mesos.
- M3: M2 més fons del mercat monetari, repos i deute financer a curt. És el que més vigila el BCE.
La banca no distribuïx els diners, els multiplica
A finals del 2025 la zona euro tenia 1,55 bilions en bitllets i monedes, 11,1 d'M1 i 16,7 d'M3. Per cada euro d'efectiu emés en circulen uns set creats com a apunts comptables per la banca.
Tens 200 € a la cartera, 1.500 € al compte corrent i 3.000 € en un depòsit a termini de 18 mesos. En quin agregat entra el depòsit a termini?
- AEn M1, perquè els diners són teus i estan en un banc
- BEn M2, perquè és un termini inferior a dos anys però no és líquid immediat
- CEn M0, perquè el banc el té dipositat al BCE
- DEn cap, perquè no es pot gastar fins al venciment
Solució: B. La cartera i el compte corrent estan en M1. El depòsit a termini entra en M2, que afig els terminis de fins a dos anys: no és líquid immediat, però es convertix en diners amb una penalització xicoteta.
Com la banca crea diners
Guardar-ne una part i prestar la resta
Quan un banc rep un depòsit, la llei l'obliga a retindre'n una fracció com a reserva i li permet prestar la resta. A la zona euro el mínim legal és de l'1 % des del 2012, encara que a la pràctica els bancs mantenen reserves voluntàries per damunt. El prestat acaba dipositat en un altre banc, que en retén la seua part i torna a prestar. I així successivament.
Un sol depòsit inicial genera una cadena de depòsits derivats. Ningú imprimix bitllets, però l'oferta monetària creix.
Cada depòsit deixa una reserva i presta la resta, que torna al sistema convertida en un depòsit nou.
El multiplicador dels diners
Si el coeficient de reserves és del 10 %, cada euro dipositat pot generar fins a deu euros d'oferta monetària; si és del 20 %, cinc. Amb l'1 % legal europeu el multiplicador teòric seria 100, però mai s'assolix: els bancs guarden reserves voluntàries i part del prestat es queda com a efectiu a les carteres en lloc de tornar com a depòsit.
El multiplicador és un sostre teòric, no una predicció. Mesura la capacitat màxima del sistema, no el que passa de veritat.
Seguir la cadena d'un depòsit inicial
Un client ingressa 10.000 € en efectiu al seu banc. El coeficient de reserves és del 10 % i suposem que tot el diner prestat torna al sistema bancari com a depòsit nou. Calcula quants diners acaba creant el sistema en total i quant d'eixe total són diners bancaris nous.
- Calcula quant retén el primer banc i quant presta.
- Repetix l'operació per a les tres primeres rondes i anota els depòsits.
- Aplica el multiplicador per a obtindre el depòsit total del sistema.
- Resta el depòsit inicial per a aïllar els diners bancaris creats.
- Explica què passaria amb el resultat si els clients es quedaren part en efectiu.
L'arquitectura institucional
Què fa exactament el BCE
- Dissenya i executa la política monetària dels vint països de la zona euro.
- Perseguix l'estabilitat de preus: inflació del 2 % a mitjà termini, objectiu simètric des del 2021.
- Supervisa les entitats de crèdit significatives mitjançant el Mecanisme Únic de Supervisió.
- Emet els bitllets d'euro. Les monedes les encunyen els Estats, però amb la seua autorització.
- Decidix el Consell de Govern: sis membres del Comité Executiu i els vint governadors nacionals.
Els tres tipus oficials del BCE
| Tipus | Què és | Nivell |
|---|---|---|
| Facilitat marginal de crèdit | Préstec a un dia contra col·lateral | 2,90 % |
| Operacions principals | Refinançament setmanal de la banca | 2,65 % |
| Facilitat de depòsit | El que cobra la banca per les seues reserves | 2,50 % |
Tipus des del 16-9-2026. La facilitat de depòsit, la més seguida, va baixar al 2 % el 2025 i el 2026 ha tornat a pujar.
Euríbor, o com es traduïx Frankfurt en una quota mensual
Els bancs es presten entre si al mercat interbancari a tipus pròxims però no idèntics als oficials. L'euríbor és la mitjana diària a què un panell de bancs europeus declara que es prestaria, i el termini a dotze mesos és la referència legal de les hipoteques variables espanyoles.
Va tocar el −0,5 % el desembre del 2021, va pujar al 4,16 % l'octubre del 2023, va baixar al 2,2 % a principis del 2026 i a l'agost tornava a fregar el 3 %.
Els mercats financers
Mercat primari i mercat secundari
Renda fixa i renda variable
- Fluxos coneguts per endavant, cupons i devolució del principal
- Bons, obligacions, lletres i pagarés
- Si pugen els tipus, els bons antics baixen de preu
- Una participació en la propietat de l'empresa
- Dividends i plusvàlues, cap dels dos garantit
- Risc major a canvi de rendibilitat il·limitada cap amunt
Les places que convé situar
- BME: Madrid, Barcelona, Bilbao i València, amb l'IBEX 35 com a índex i uns 700.000 M€ de capitalització.
- Euronext: París, Amsterdam, Brussel·les, Lisboa, Dublín, Oslo i Milà. La major de la zona euro.
- NYSE i Nasdaq: juntes concentren més del 40 % de la capitalització borsària mundial.
- I el mercat interbancari, invisible al públic: on es forma l'euríbor i on els bancs es presten cada dia.
Cripto, fintech i euro digital
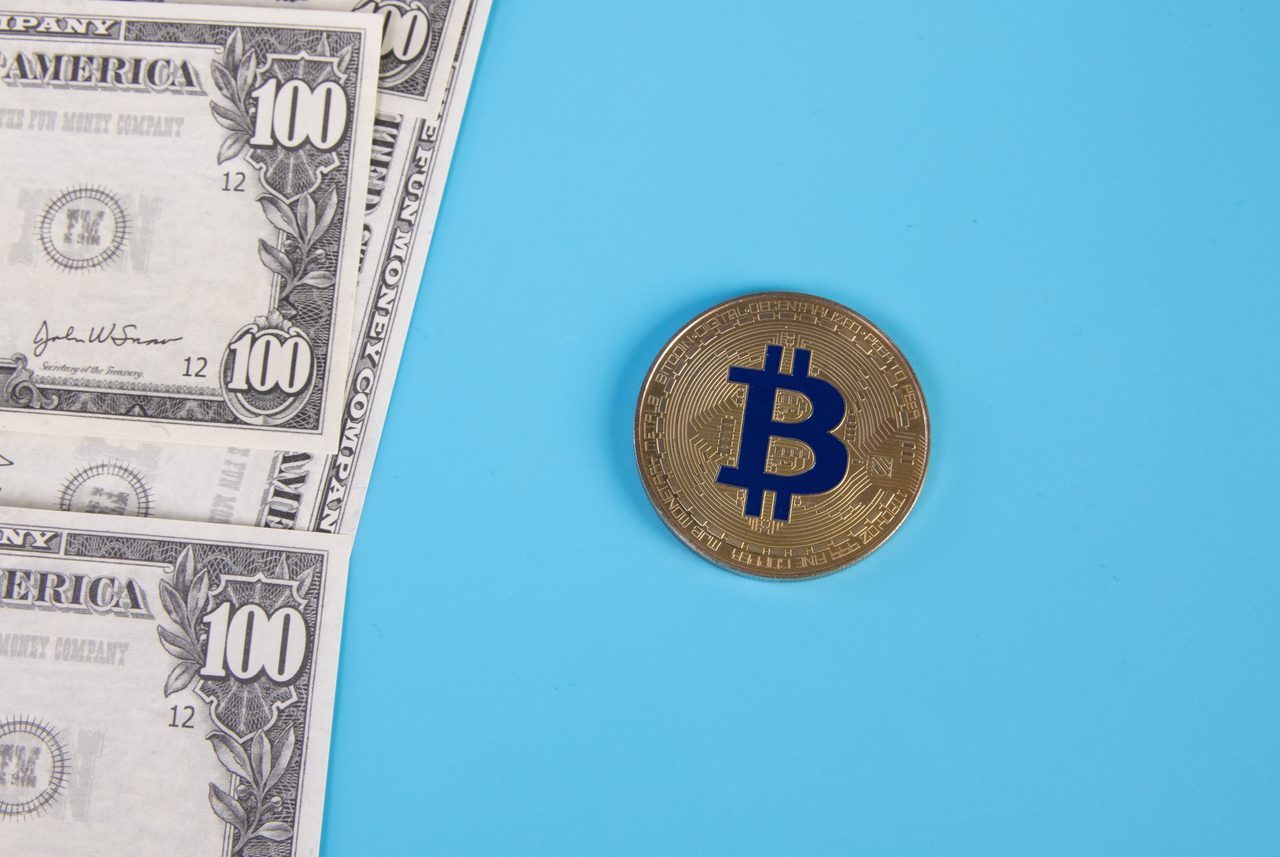
Per què l'ortodòxia no li diu diners
- Com a mitjà de pagament: l'accepten pocs comerços i les comissions són altes per a imports xicotets.
- Com a unitat de compte: pràcticament ningú fixa preus en bitcoin; qui els cobra els reconvertix al moment.
- Com a depòsit de valor: va passar de 65.000 a 16.000 dòlars en un any i va superar els 100.000 el 2024.
- La seua oferta està limitada per disseny a 21 milions d'unitats, assolibles cap al 2140.
- Validar la xarxa consumix 130-150 TWh a l'any, semblant al consum elèctric d'Argentina o Polònia.
Què seria l'euro digital
- Emés directament pel BCE, no per la banca comercial que hui crea els diners bancaris.
- Disponible en carteres digitals allotjades en bancs, però amb la garantia del banc central.
- Complementari a l'efectiu, no substitutiu: els bitllets i monedes continuaran existint.
- Amb límit de tinença per persona, uns 3.000 € en els esborranys, per a no buidar els depòsits bancaris.
- Pilot des del 2027 i primera emissió possible el 2029, si el Reglament s'aprova el 2026.
Abans de tancar la unitat
- Sabries nomenar les tres funcions dels diners i les seues formes històriques i actuals.
- Sabries ordenar els agregats M0, M1, M2 i M3 per grau de liquiditat.
- Sabries explicar la creació de diners bancaris i calcular el multiplicador.
- Sabries situar BCE, Eurosistema, Banc d'Espanya, CNMV i DGSFP en el sistema financer.
- Sabries separar mercat primari de secundari i citar els de renda fixa i variable.
- Sabries explicar què aporten fintech i criptomonedes i quins riscos porten.
Fins ací la teoria
Continua al llibre de la unitat.