El diner, els bancs i la inflació
El marc de la unitat
- El diner i les seues funcions; tipus de diner, de l'efectiu a les criptomonedes.
- Els bancs i la creació de diner bancari; el Fondo de Garantía de Depósitos.
- El tipus d'interés, l'euríbor i la transmissió de la política monetària.
- La inflació i l'IPC; el Banc Central Europeu i l'estabilitat de preus.
- Comprendre aspectes bàsics d'economia i finances: el diner, els bancs i la inflació.
- Valorar com la pujada de preus obliga a triar i afecta de forma desigual.
Estiu de 2022: l'IPC toca el 10,8 % i la cistella es dispara
El juliol de 2022 l'INE va publicar una inflació del 10,8 %, la major des de 1984. Dos setmanes abans, el BCE havia pujat els tipus per primera vegada en onze anys i no va parar fins al 4,5 % el setembre de 2023.
- Aliments sense elaborar: +13,4 % interanual (INE, juliol 2022).
- Productes energètics: +41,4 % interanual (INE, juliol 2022).
- Oli d'oliva: +35,2 % el 2022 i +54,6 % el 2023 (INE).
- Tipus principal del BCE: del 0 % al 4,5 % en catorze mesos.
La preguntaPer què de sobte el diner valia menys i qui va decidir pujar els tipus d'interés?
Del bescanvi al diner
La doble coincidència de necessitats
Cada un ha de voler exactament el que oferix l'altre, en el mateix moment i en quantitats que encaixen. Quant val una vaca en gallines? I si només en necessite mitja? Amb milions de persones i milers de productes, el bescanvi és impossible. Per això totes les societats inventen el mateix: una cosa que tothom accepta a canvi de qualsevol altra.
El diner és un acord social: val perquè creiem que val.
Mitjà de pagament, unitat de compte i depòsit de valor. Si falla una funció, el diner deixa de servir.
Tipus de diner
No tot el diner és igual
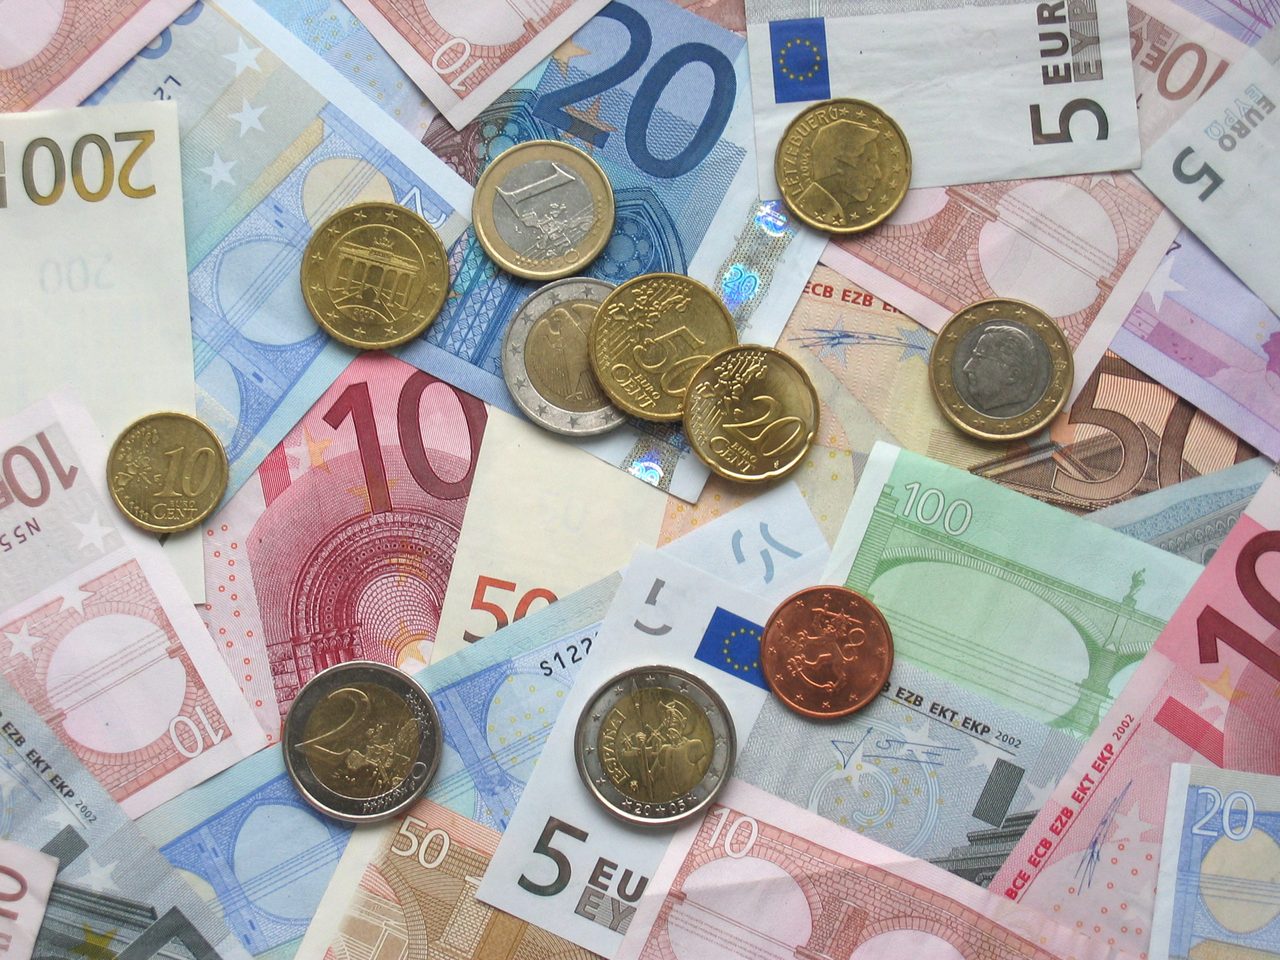
El bitcoin, funció per funció
Quasi ningú l'accepta per a pagar i a Espanya no és de curs legal. Ningú posa preus en bitcoins. I com a depòsit de valor és extremadament volàtil: de 69.000 dòlars el novembre de 2021 a menys de 16.000 un any després, i per damunt de 100.000 el desembre de 2024. El Salvador el va fer moneda legal el 2021 i va fer marxa arrere el 2025.
L'escassetat sola no convertix res en diner: els cromos rars també són escassos.
Quan dius «tinc 300 € al banc», què hi ha exactament al banc?
- A300 € en bitllets guardats en una caixa amb el teu nom.
- BUn apunt: el banc reconeix que et deu 300 € i els presta en part.
- C300 € en or equivalent, per llei.
- DRes, perquè el diner electrònic no existix de veres.
Solució: B. És diner bancari: una anotació comptable. El banc guarda només una xicoteta reserva i presta la resta; per això més de nou de cada deu euros no existixen com a bitllets.
Els bancs
Dos costats i un marge enmig
- Guarda el diner de famílies i empreses en comptes i depòsits.
- Paga per això un interés, normalment xicotet (1 % a l'exemple).
- Només en reserva una part: el coeficient de caixa, 1 % a la zona euro.
- Presta per a hipoteques, cotxes, empreses: cobra un interés major (5 %).
- La diferència és el marge d'intermediació, el seu principal benefici.
- Connecta l'estalvi d'uns amb la inversió d'altres sense que es coneguen.
Amb un coeficient de reserves del 10 %, cada préstec es convertix en un nou depòsit: 1.000 € poden acabar en 10.000 €.
Exercici 4.1 — El marge del Banc del Barri
Cas inventat: el banc té 10 milions en depòsits a l'1 % i presta 8 milions al 5 %. Ana ingressa 1.000 € amb un coeficient de caixa del 10 %. Quin és el marge del banc? Quants diners hi ha després de la primera ronda i quants se'n podrien crear?
- Paga als depositants 10.000.000 × 0,01 = 100.000 € a l'any.
- Cobra pels préstecs 8.000.000 × 0,05 = 400.000 € a l'any.
- Marge d'intermediació: 400.000 − 100.000 = 300.000 €.
- Dels 1.000 € d'Ana en reserva 100 i presta 900 a Luis: ara hi ha 1.000 + 900 = 1.900 €.
- Si la cadena continua, multiplicador 1 / 0,10 = 10: fins a 10.000 € de diner bancari.
El que cobrix el Fondo de Garantía de Depósitos
Si un banc fa fallida, el FGD torna fins a eixa quantitat per client (RDL 16/2011). Cobrix depòsits, no accions: quan Banco Popular es va vendre per 1 € el 2017, els accionistes ho van perdre tot i els depositants, res.
El tipus d'interés: el preu del diner
Del 0 % al 4,5 % i tornada al 2 %
- 2016-2022Tipus en mínims històricsTipus principal del BCE al 0 %; l'euríbor a dotze mesos va ser negatiu (−0,50 %).
- 21 jul 2022Primera pujada en onze anysAmb la inflació al 10 %, el BCE puja mig punt i anuncia que continuarà.
- 14 set 2023Desena i última pujada: 4,5 %L'euríbor toca el 4,16 % a l'octubre; una hipoteca de 150.000 € paga uns 360 € més al mes.
- 6 juny 2024Comencen les baixadesAmb la inflació prop del 2 %, el BCE inicia el cicle de retallades.
- juny 2025Facilitat de depòsit al 2 %Huitena baixada; l'euríbor ronda el 2,1 % a l'agost de 2025.
Abaixar el tipus abarateix el crèdit, puja la inversió i el consum i empeny la demanda; pujar-lo refreda l'economia.
El BCE puja els tipus d'interés. Què li passa a una família amb hipoteca variable (euríbor + 1 %) en la següent revisió?
- ARes, perquè la hipoteca ja està firmada.
- BLa seua quota mensual puja, perquè l'euríbor seguix el BCE.
- CLa seua quota baixa, perquè el banc guanya més amb altres clients.
- DNomés canvia si el Govern ho aprova.
Solució: B. Les hipoteques variables es calculen com a euríbor més un diferencial i es revisen cada sis o dotze mesos. Entre 2021 i 2023 la quota d'una hipoteca de 150.000 € a 25 anys va passar d'uns 530 € a uns 890 €.
La inflació
L'IPC i la cistella de la compra de l'INE
L'INE definix una cistella d'uns 490 productes i servicis en dotze grups, dóna a cada un un pes segons el que les famílies gasten de veres, arreplega centenars de milers de preus cada mes i compara el cost de la cistella amb el del mateix mes de l'any anterior. A la base 2025 van entrar alvocats, nabius o els jocs d'atzar en línia, i van eixir la corbata i el mocador.
Amb l'IPC s'actualitzen pensions, lloguers i salaris: no és només una estadística.
La inflació mitjana anual, 2021-2025
| Any | IPC mitjà anual | Què passava |
|---|---|---|
| 2021 | 3,1 % | Reobertura després de la pandèmia; l'energia comença a pujar |
| 2022 | 8,4 % | Guerra d'Ucraïna, gas i llum disparats; pic de 10,8 % al juliol |
| 2023 | 3,5 % | Pujades de tipus del BCE; l'oli d'oliva puja un 54,6 % |
| 2024 | 2,8 % | Els preus es calmen; el BCE comença a abaixar tipus |
| 2025 | 2,7 % | Inflació prop de l'objectiu del 2 % |
Una família que gastava 1.000 € al mes el 2021 necessitava 1.084 € el 2022 per a comprar el mateix.
Per què pugen els preus i a qui fa mal
- Demanda: la gent vol comprar més del que es pot produir (estalvi de la pandèmia).
- Costos: produir ix més car (gas i electricitat després de la invasió d'Ucraïna).
- Expectatives: tots esperen pujades i actuen abans; espiral de preus i salaris.
- Perden els estalviadors amb el diner parat i els qui tenen ingressos fixos.
- Perden més les llars pobres: gasten quasi tot en menjar i energia.
- Guanyen els deutors a tipus fix: el deute val cada vegada menys. L'Estat inclòs.
Exercici 4.2 — La teua cistella i el sobre de l'àvia
Una cistella de cinc coses (entrepà, cine, recàrrega, samarreta, bo) costa 56,00 € un any i 58,00 € el següent. Calcula'n la inflació. I amb la inflació real de 2022 (8,4 %, INE), quin poder adquisitiu li va quedar a un sobre amb 1.000 € guardat a casa tot l'any?
- Inflació de la cistella: (58,00 − 56,00) / 56,00 × 100 = 3,57 %.
- L'entrepà va pujar un 10 %, però el bo i la recàrrega no: els que més pesen frenen l'índex.
- Poder adquisitiu del sobre: 1.000 / 1,084 = 922,51 €.
- Pèrdua: 77,49 € en un any sense que ningú obrira el sobre.
- Un compte al 2 % hauria deixat 1.020 €: no evita la pèrdua, però la reduïx a la meitat.
Alemanya, novembre de 1923
Per a pagar els seus deutes l'Estat va imprimir bitllets sense límit. A principis de 1923 un dòlar valia 18.000 marcs; al novembre, 4,2 bilions. Els preus es doblaven cada pocs dies i el marc va deixar de ser diner.
El BCE i l'estabilitat de preus
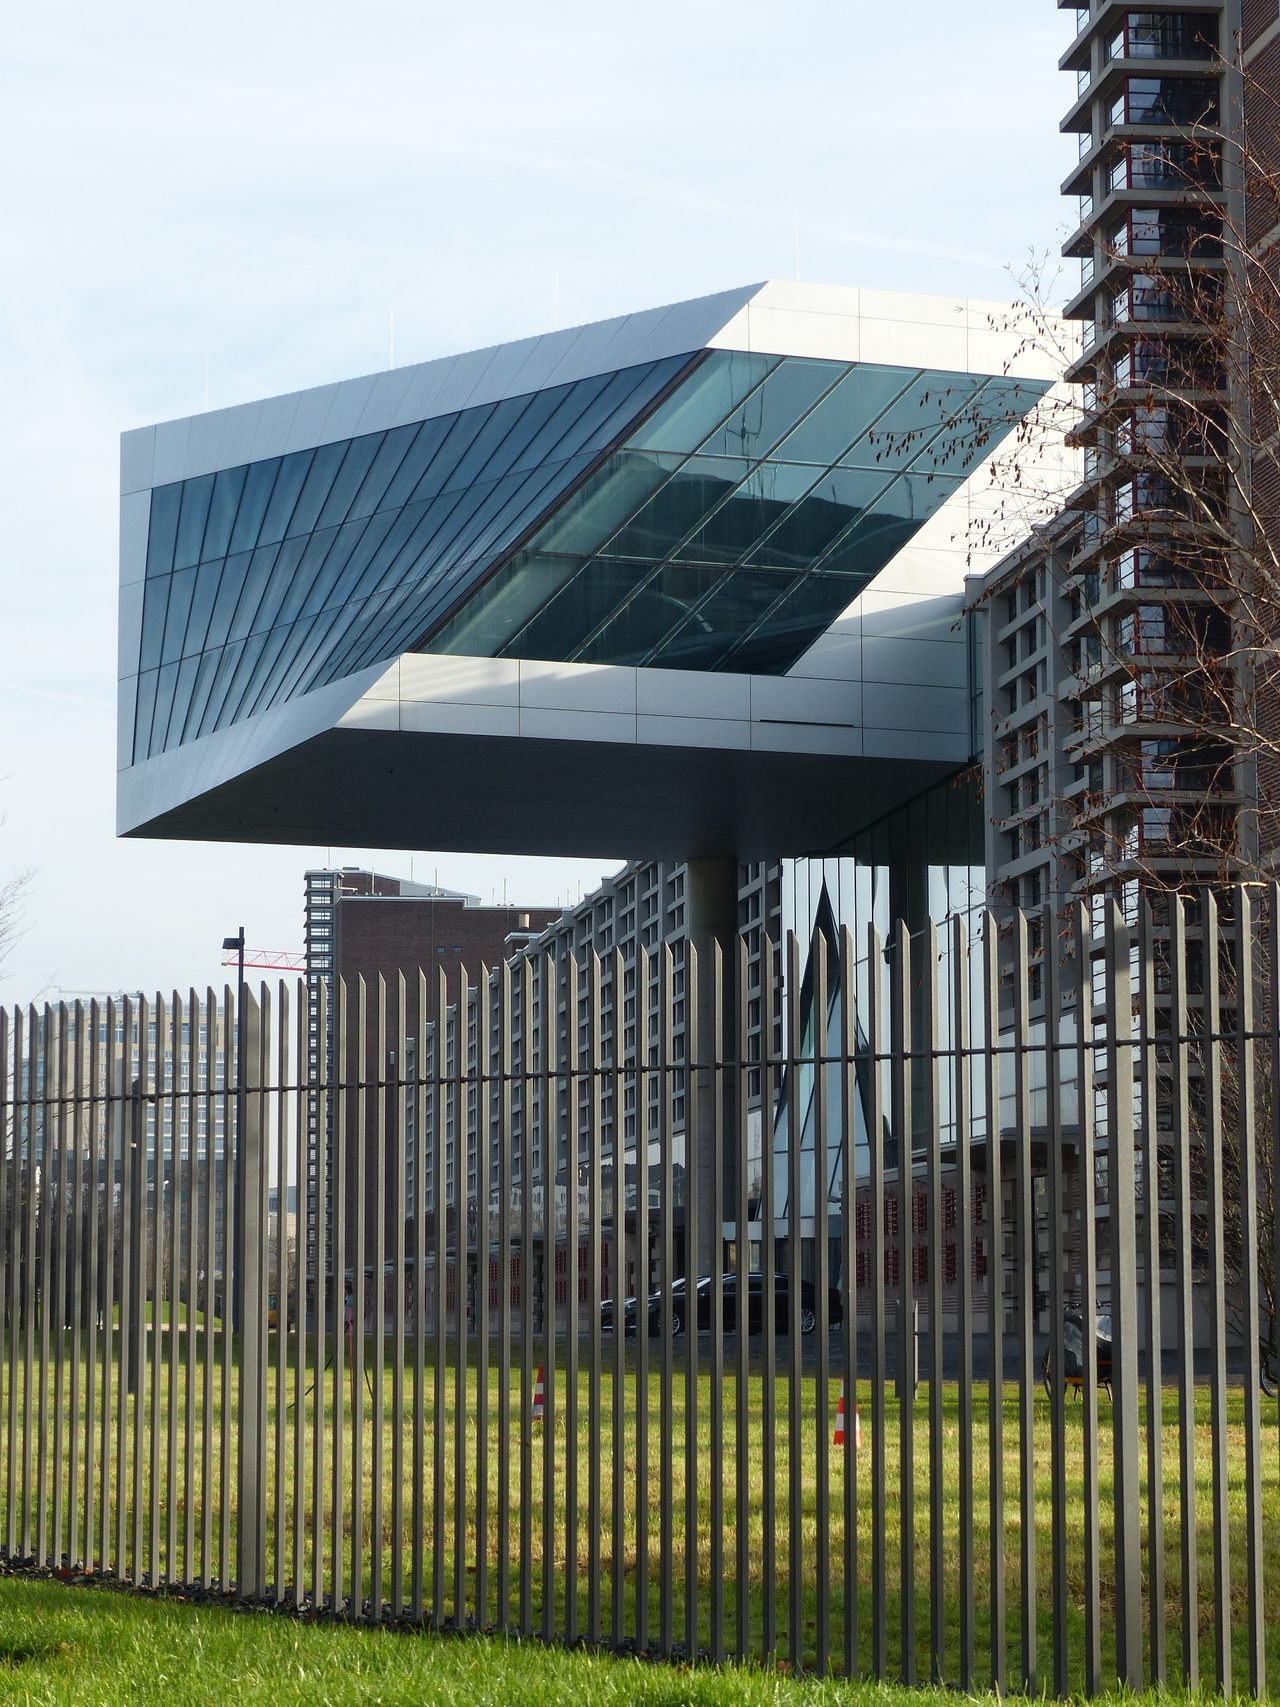
Pujar els tipus fa mal, i per això no ho decidix un govern
Amb la inflació al 10 %, el BCE va fer l'única cosa que pot: pujar el preu del diner, deu vegades seguides. Préstecs més cars, menys compres a terminis, menys demanda i preus que deixen de pujar. Funciona fent mal. Els Tractats (art. 130 TFUE) prohibixen que reba instruccions dels governs i donen als seus dirigents mandats de huit anys no renovables. Ret comptes davant del Parlament Europeu.
L'objectiu, el 2 %, el fixen els Tractats; la forma d'aconseguir-ho, els tècnics.
La inflació està al 8 % i el BCE vol tornar-la al 2 %. Què fa i per què?
- AAbaixa els tipus perquè la gent gaste més i l'economia cresca.
- BPuja els tipus: el crèdit s'encarix, es gasta menys i els preus es frenen.
- CImprimix més bitllets perquè a la gent li arribe el diner.
- DFixa per llei el preu del pa i de la llum.
Solució: B. Pujar el tipus d'interés refreda la demanda a través del crèdit. Té efectes secundaris (hipoteques més cares, menys inversió), però és la palanca del banc central: imprimir més diner faria el contrari.
Abans de tancar la unitat
- Sabries explicar per què el bescanvi no funciona i quines tres funcions complix el diner.
- Sabries distingir diner mercaderia, fiduciari, bancari i electrònic, i dir si el bitcoin és diner.
- Sabries calcular el marge d'un banc i una ronda de creació de diner amb el coeficient de caixa.
- Sabries explicar què és el tipus d'interés, qui el fixa i com arriba a una hipoteca per l'euríbor.
- Sabries calcular la inflació d'una cistella i dir qui guanya i qui perd quan pugen els preus.
- Sabries raonar per què el BCE perseguix el 2 % i per què és independent dels governs.
Fins ací la teoria
Continua al llibre de la unitat.