Temps de lectura: ~25 min · Sabers: el diner i les seues funcions, tipus de diner, els bancs, el tipus d’interés, la inflació i l’IPC, el BCE · Abans de començar: Unitats 1 i 3 (escassetat i cost d’oportunitat; com es formen els preus en un mercat).
En acabar esta unitat sabràs:
- Explicar què és el diner, per què va substituir el bescanvi i per a quines tres coses servix.
- Distingir l’efectiu del diner que viu al teu compte i raonar si el bitcoin és diner.
- Contar com un banc guanya diners i com, en prestar, crea diner nou.
- Calcular la inflació d’una cistella de productes i explicar per què el BCE puja els tipus quan els preus es disparen.
Portes un bitllet de 20 € a la butxaca. Pensa-ho un moment: és un tros de paper de cotó, imprés amb una tinta especial, que no servix per a menjar ni per a vestir-se. I tanmateix amb ell aconseguixes un entrepà, una entrada de cine o una recàrrega del mòbil, i ningú te’l rebutja. Encara més: la teua paga probablement ni tan sols arriba en bitllets, sinó com un número que apareix en una aplicació del banc després d’un Bizum. Eixe número tampoc no és res físic. Per què funciona tot això?
I la segona pregunta, que va enganxada a la primera: per què l’entrepà que fa tres anys costava 2,50 € hui costa 3 €? No és que el pa siga millor. És que el diner val menys. A això ho anomenem inflació, i el 2022 Espanya va viure la més alta en quatre dècades. Hi va haver qui ho va notar en la compra, qui ho va notar en el lloguer i qui ho va notar en la quota de la hipoteca dels seus pares, que va pujar de colp quan el Banc Central Europeu va decidir actuar.
Esta unitat recorre eixe camí complet: què és el diner i per què va substituir el bescanvi, quines formes té hui (de la moneda al bitcoin), què fan els bancs amb ell i com el multipliquen, què és el tipus d’interés i qui el fixa, com es mesura la inflació i a qui perjudica, i per què existix un banc central l’única obsessió del qual és que els preus no es desboquen. Són idees que fareu servir a les notícies, en el vostre primer sou i, més prompte que tard, en el vostre primer compte bancari.
Del bescanvi al diner
Imagina que a l’institut no existira el diner i volgueres aconseguir un entrepà. Hauries de trobar algú que tinguera un entrepà de sobra i que a més volguera just el que tu pots oferir: uns cromos, mitja hora d’ajuda amb matemàtiques, un carregador. Si té entrepà però no vol els teus cromos, no hi ha tracte. Si vol els teus cromos però no té entrepà, tampoc.
Eixe és el problema del bescanvi, l’intercanvi directe d’una cosa per una altra sense diners pel mig: exigix el que els economistes anomenen doble coincidència de necessitats. Cada un ha de voler exactament el que oferix l’altre, en el mateix moment i en quantitats que encaixen. Quant val una vaca en gallines? I si només necessite mitja vaca? Amb poques persones i pocs productes el bescanvi funciona a males penes; amb milers de productes i milions de persones, és impossible. Per això totes les societats que han crescut han acabat inventant el mateix: un objecte que tothom accepta a canvi de qualsevol cosa.
Les tres funcions del diner
Perquè una cosa funcione com a diner ha de complir tres tasques alhora. Si falla en una, deixa de servir.
- Mitjà de pagament (o de canvi). Servix per a comprar i vendre sense bescanvi. El forner accepta els teus euros perquè sap que amb ells pagarà la farina i la llum. Es trenca la doble coincidència: ja no necessites que el forner vulga els teus cromos.
- Unitat de compte. Servix per a posar preu i comparar coses molt distintes en una mateixa escala. Un entrepà, 3 €; una entrada, 8 €; un mòbil, 300 €. Sense una unitat comuna no sabries si un mòbil val 100 entrepans o 40 entrades.
- Depòsit de valor. Servix per a guardar poder de compra i usar-lo més avant: la paga que no gastes hui continua valent (quasi) el mateix el mes que ve. Perquè esta funció es complisca, el valor del diner ha de ser estable. Tornarem a això quan parlem d’inflació: quan els preus es disparen, el diner deixa de servir per a guardar valor.
Fixa’t que les tres funcions es recolzen unes en les altres. Si el diner perd valor cada dia (falla com a depòsit), la gent deixa d’acceptar-lo (falla com a mitjà de pagament) i els preus canvien tan de pressa que ja no servixen per a comparar (falla com a unitat de compte). És el que va passar a Alemanya el 1923, com veurem.
Projecte interdisciplinari Del bescanvi a les criptomonedes: una història del diner Un recorregut amb Història per les formes que ha pres el diner, des de les petxines fins a l'euro digital, per a entendre què és de veres i per què funciona. Obrir el recurs →Tipus de diner
El diner ha canviat de forma moltes vegades. Hui conviuen a la teua butxaca, al teu compte i al teu mòbil diverses formes distintes, i convé saber distingir-les perquè no totes són iguals ni les avala el mateix.
Diner mercaderia
El primer diner va ser un bé que valia per si mateix i que a més servia per a pagar: sal, bestiar, cacau, petxines, i sobretot or i plata. Tenia un avantatge clar (ningú el rebutjava perquè tenia valor propi) i diversos inconvenients: era pesat, difícil de dividir, i la seua quantitat depenia del que es trobara a les mines. La paraula salari ve de la sal amb què es pagava als soldats romans, i pecuniari (relatiu al diner) ve de pecus, «bestiar». El llenguatge guarda la memòria del diner mercaderia.
Diner fiduciari: els bitllets i les monedes
Els bitllets i monedes que usem hui són diner fiduciari (de fides, «confiança» en llatí): no valen pel seu material, sinó perquè una autoritat els declara de curs legal i tots hi confiem. Un bitllet de 50 € costa uns cèntims fabricar-lo; val 50 € perquè el Banc Central Europeu (BCE) l’avala i perquè la llei obliga a acceptar-lo per a saldar deutes.
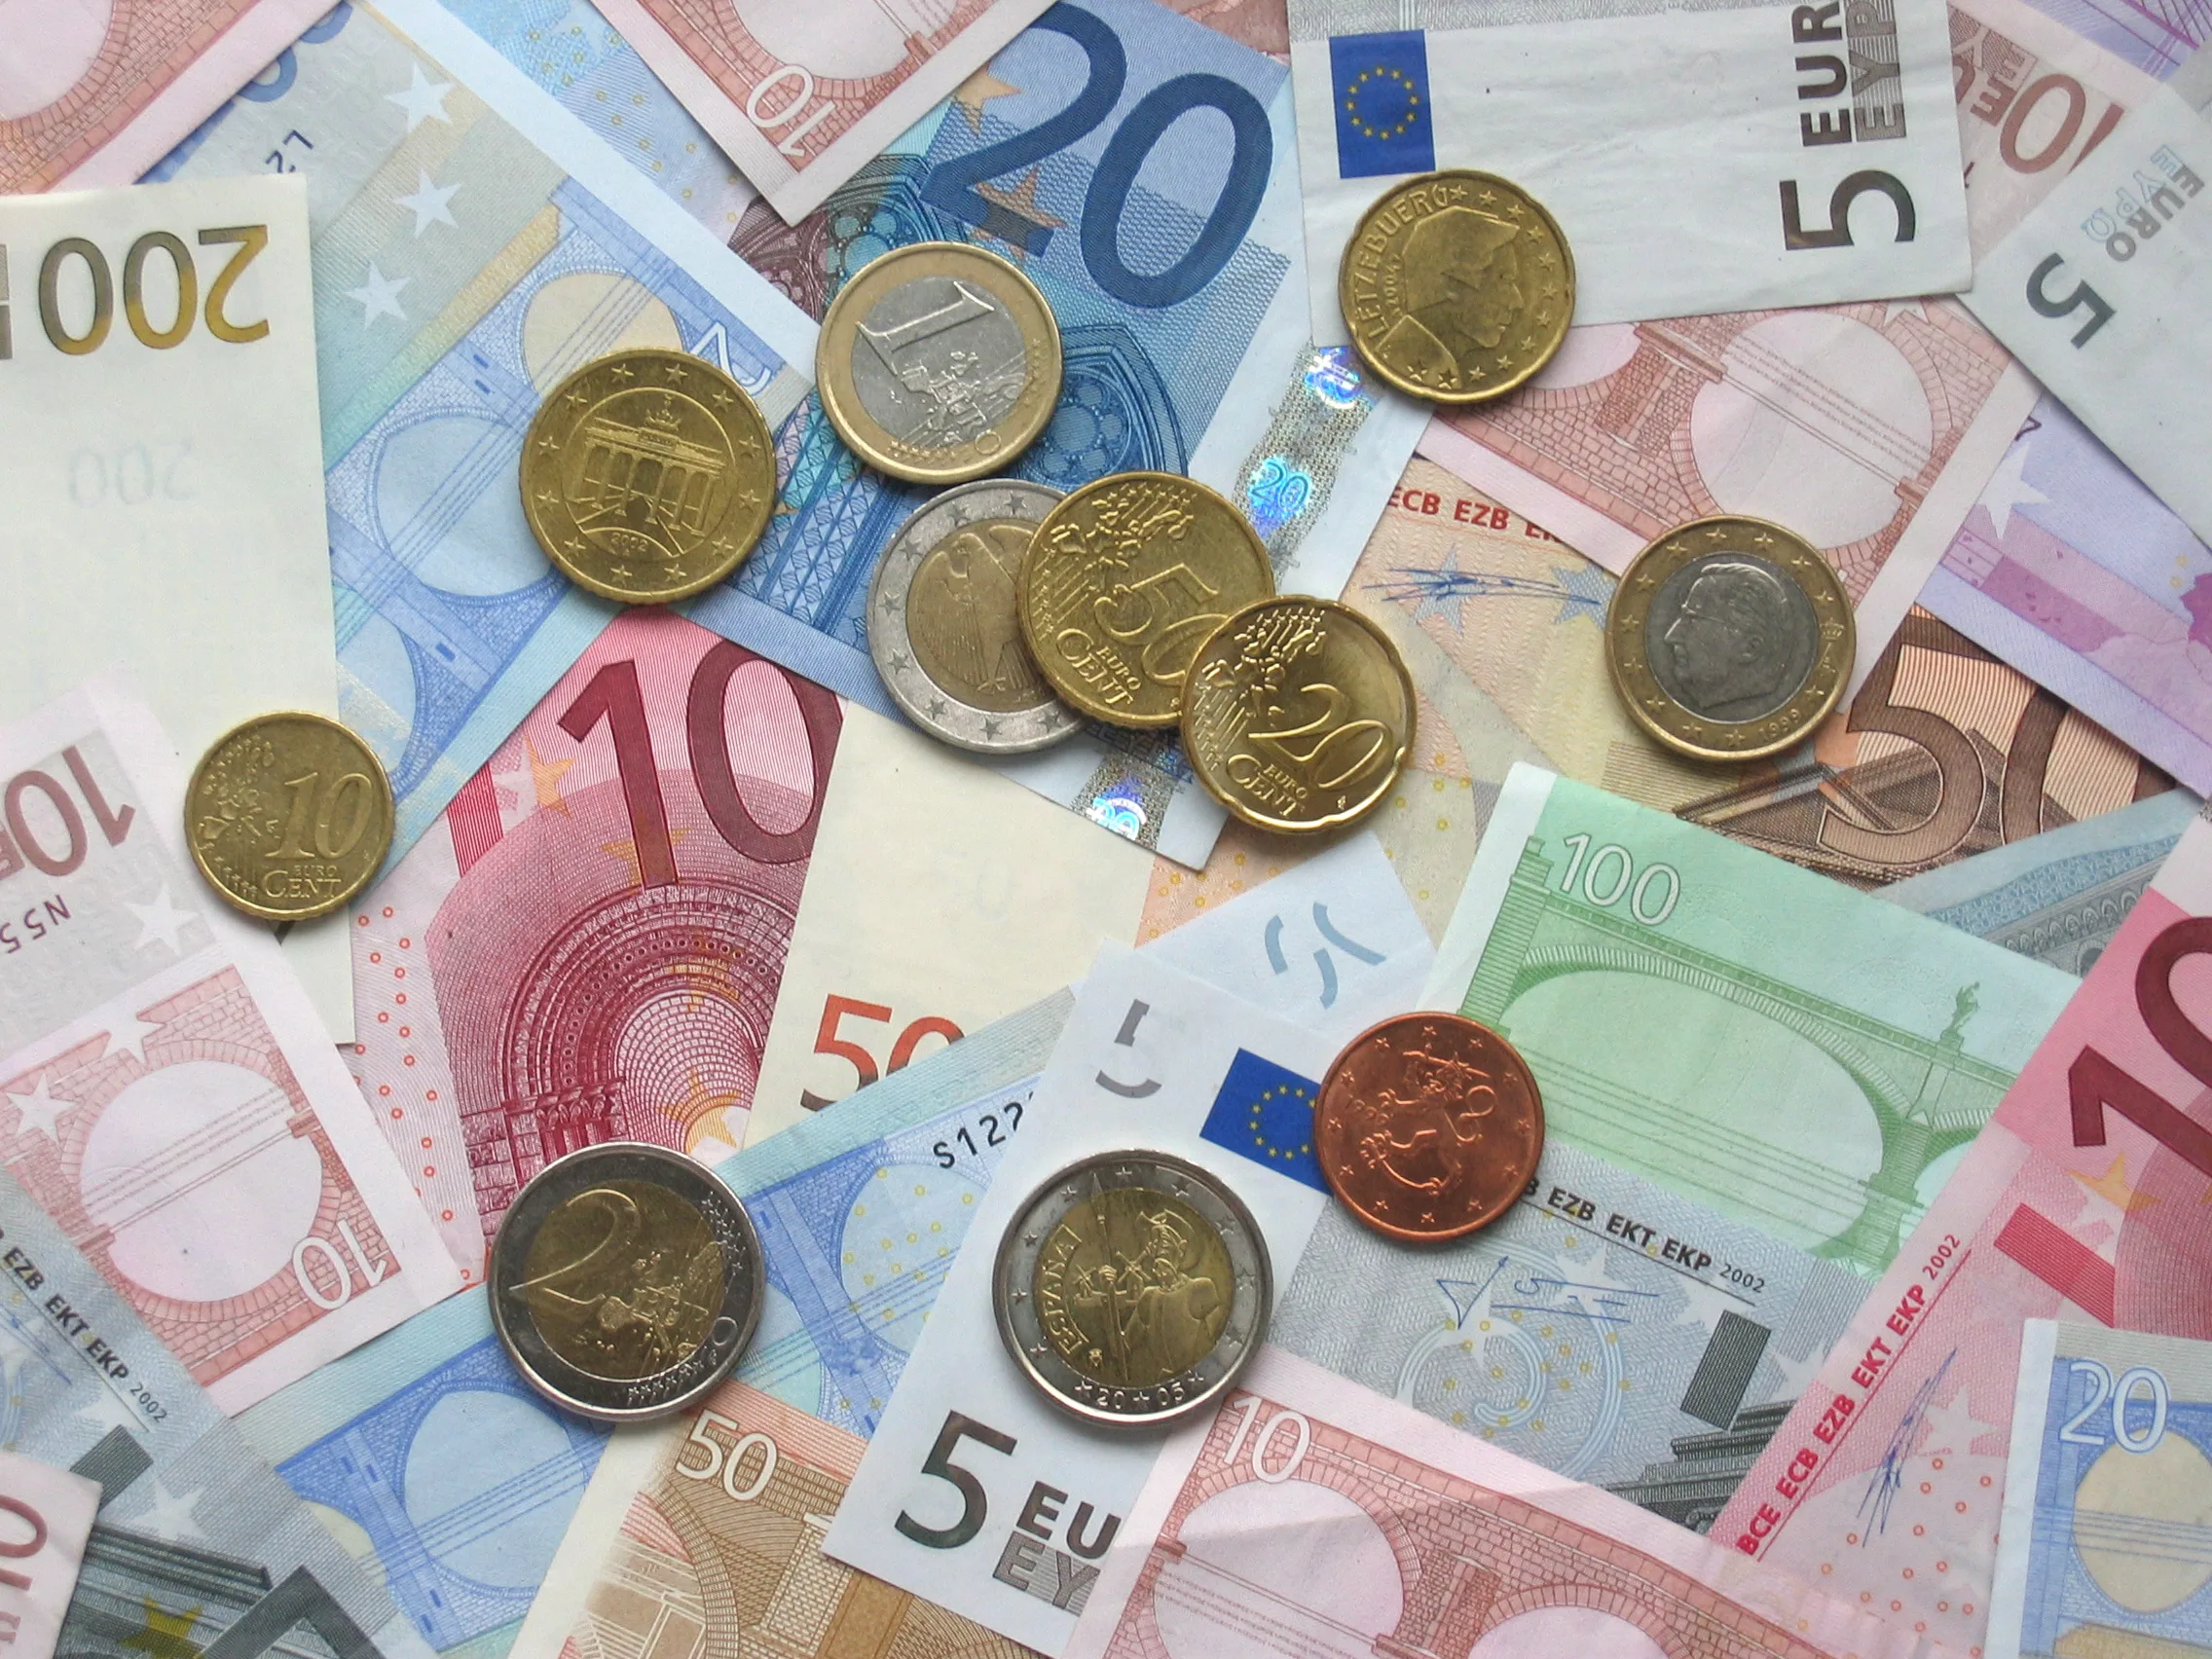
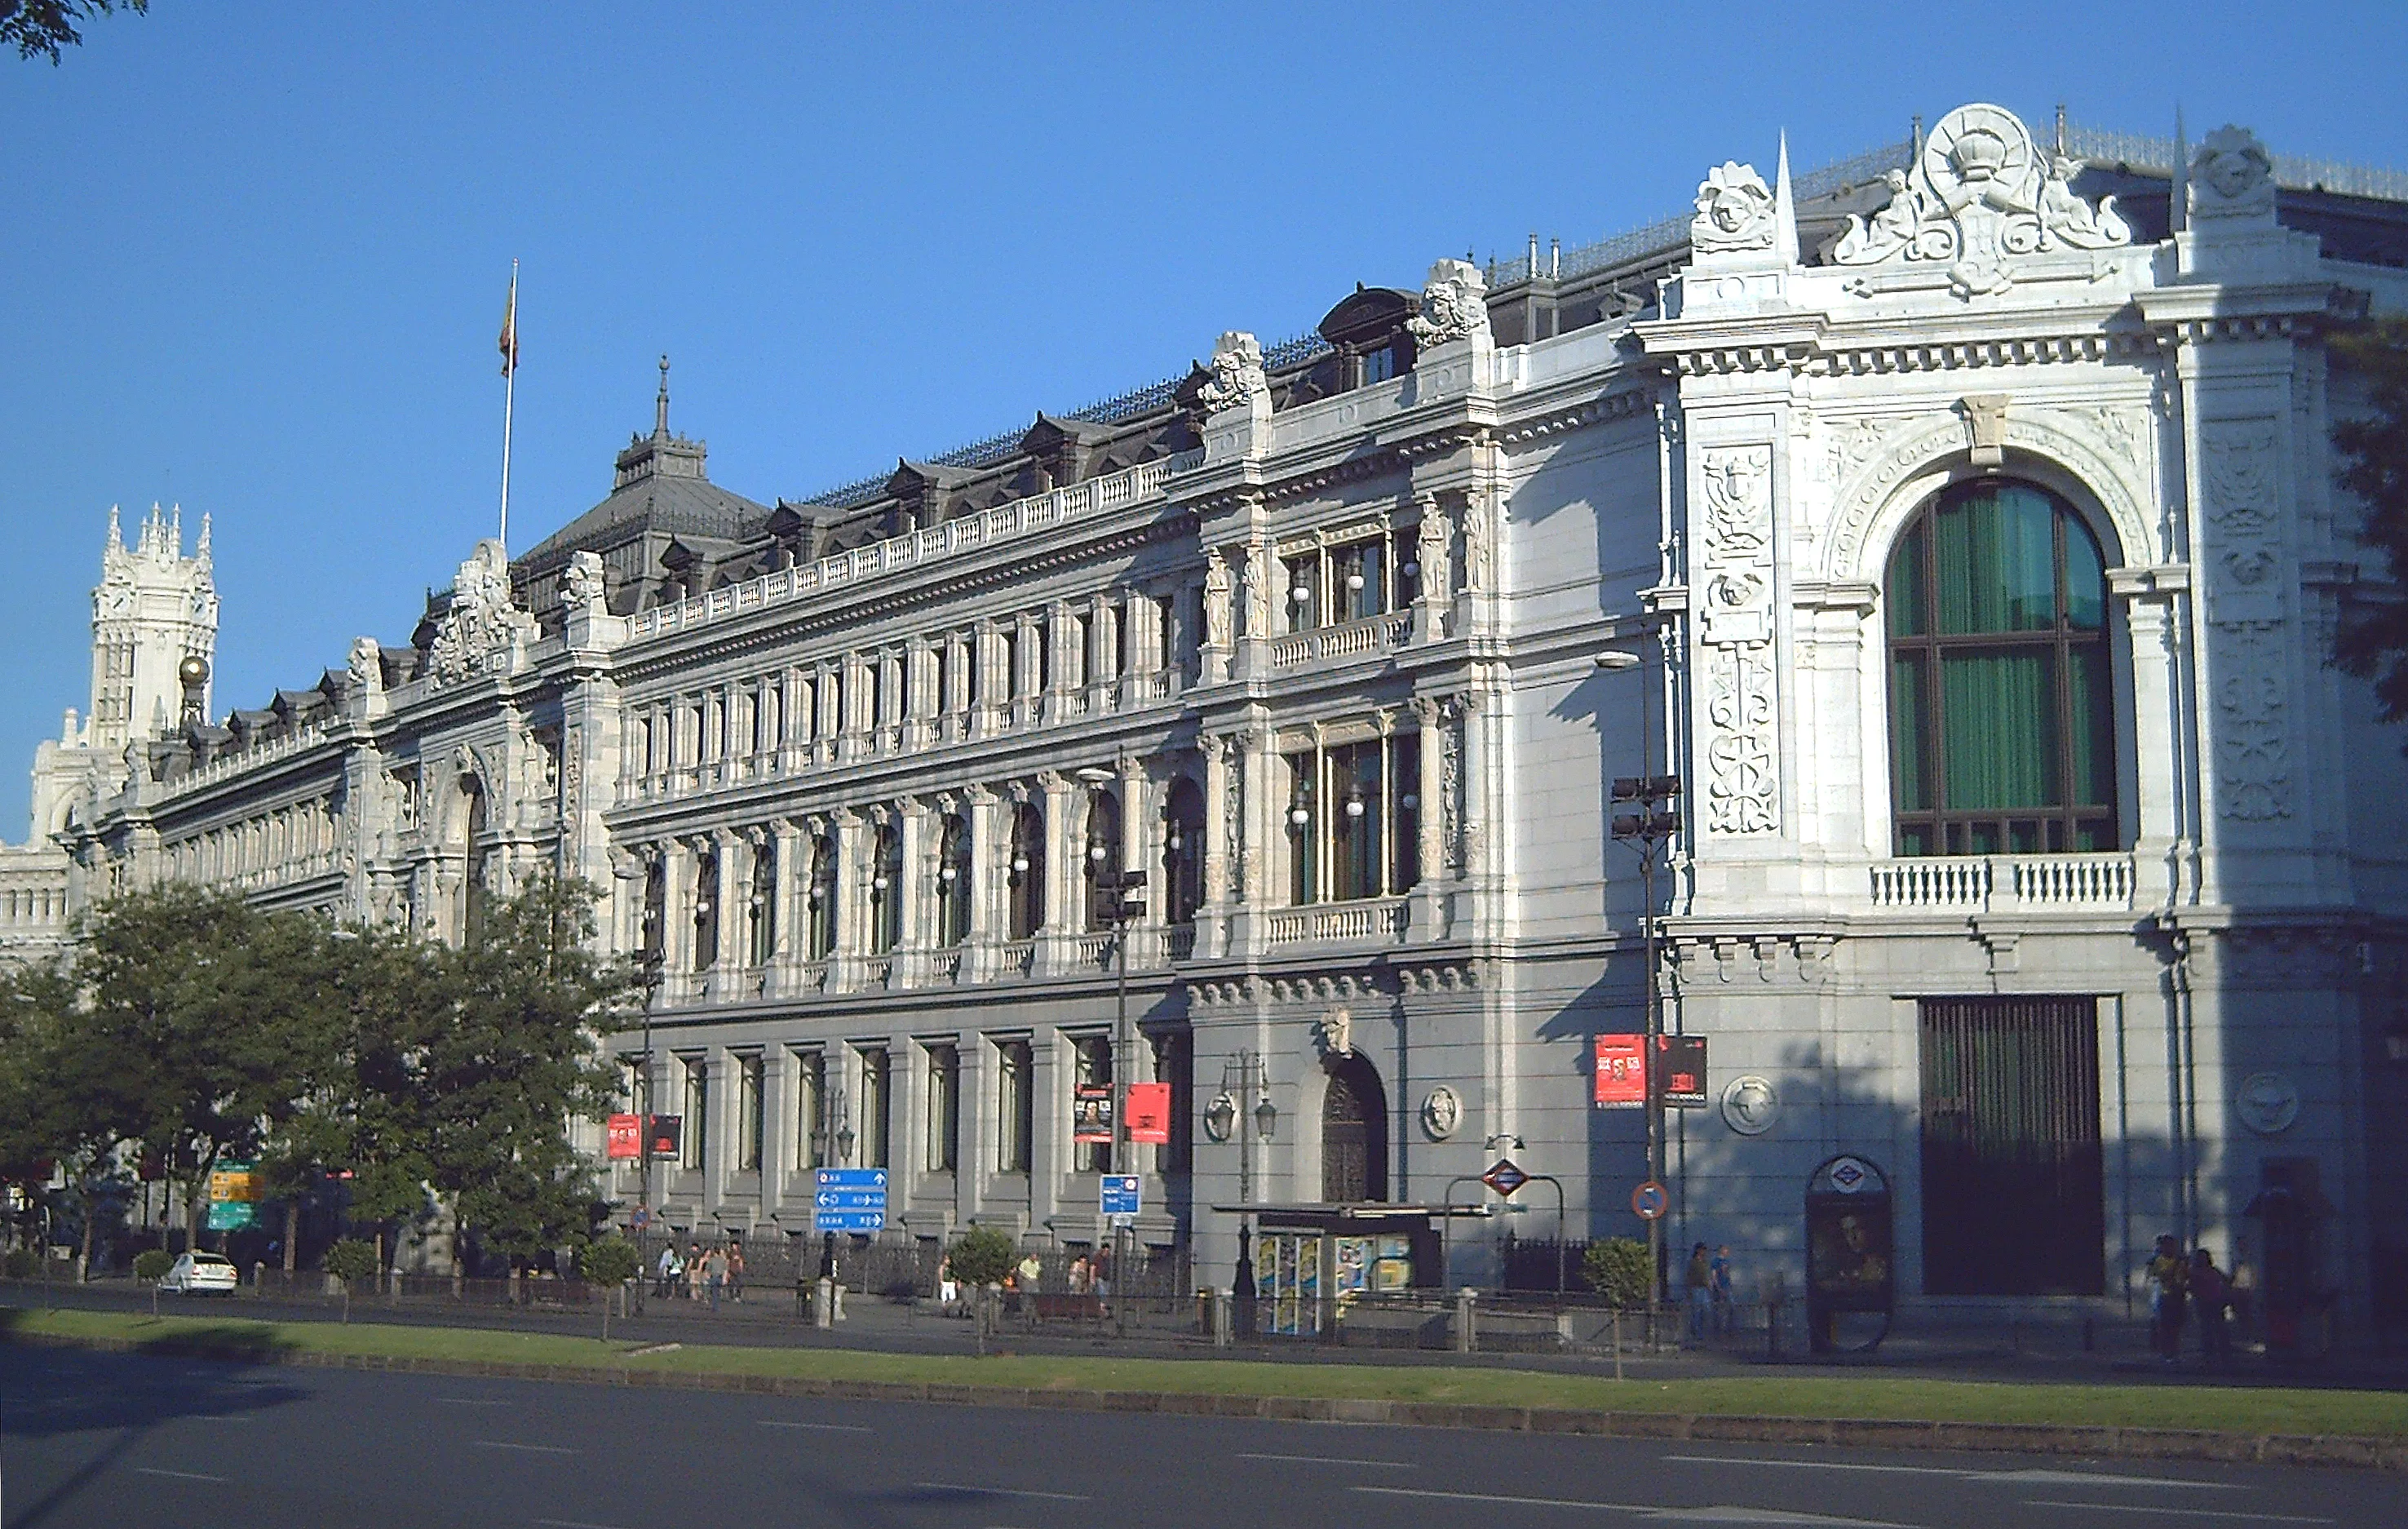
Qui fabrica l’euro? El sistema té dos nivells. El BCE, amb seu a Frankfurt, decidix quants bitllets s’emeten i amb quin disseny per als vint països que el 2025 compartixen la moneda. Els bancs centrals de cada país (a Espanya, el Banco de España) els posen en circulació: els distribuïxen als bancs comercials, retiren els deteriorats i persseguixen les falsificacions. Les monedes les encunya cada Estat (a Espanya, la Fábrica Nacional de Moneda y Timbre), encara que el BCE n’aprova la quantitat. Hi ha set bitllets (de 5 a 500 €) i huit monedes (d’1 cèntim a 2 €).
Diner bancari: la major part del diner
Ací ve la idea que sorprén quasi tothom. Quan dius «tinc 300 € al banc» no hi ha 300 € en bitllets guardats en una caixa amb el teu nom. El que hi ha és una anotació: el banc reconeix que et deu 300 € i es compromet a donar-te’ls en efectiu si els demanes o a transferir-los a qui tu digues. Eixe apunt és diner bancari, i és la forma de diner més abundant amb diferència. A la zona euro, l’efectiu en circulació ronda 1,5 bilions d’euros, mentre que el diner total (efectiu més depòsits i altres saldos en comptes) supera els 16 bilions (BCE, dades de 2025). És a dir, més de nou de cada deu euros no existixen com a bitllets: són números als ordinadors dels bancs.
Diner electrònic: targetes, Bizum i mòbil
La targeta, el Bizum, Apple Pay o Google Pay no són un diner distint: són formes de moure el diner bancari sense tocar bitllets. Quan acostes el mòbil al datàfon, el teu banc resta 3 € del teu apunt i el banc del bar suma 3 € al seu. Res físic no ha canviat de mans. El que ha canviat és la comoditat: pagar és cada vegada més ràpid, més invisible i, per això mateix, més fàcil de perdre de vista. A la Unitat 7 veurem com controlar eixa despesa; ací ens quedem amb la idea de fons: quan veus un saldo a la pantalla estàs veient diner bancari, i darrere hi ha una cadena de confiança que arriba fins al banc central.
Debat a classe Cap a una societat sense diner en efectiu? Taula redona sobre la desaparició progressiva dels bitllets: més transparència i comoditat, o risc d'exclusió i pèrdua de privacitat? Obrir el recurs →Són diner les criptomonedes?
El bitcoin va nàixer el 2009, creat per algú que firmava com a Satoshi Nakamoto i la identitat del qual continua sense conéixer-se. És un diner digital que no emet cap banc central ni gestiona cap banc: les operacions es registren en una cadena de blocs (blockchain) repartida entre milers d’ordinadors, i la quantitat total està limitada per disseny a 21 milions d’unitats. Els seus defensors el veuen com un diner lliure de governs i impossible d’imprimir sense control. La pregunta econòmica és més senzilla: complix les tres funcions?
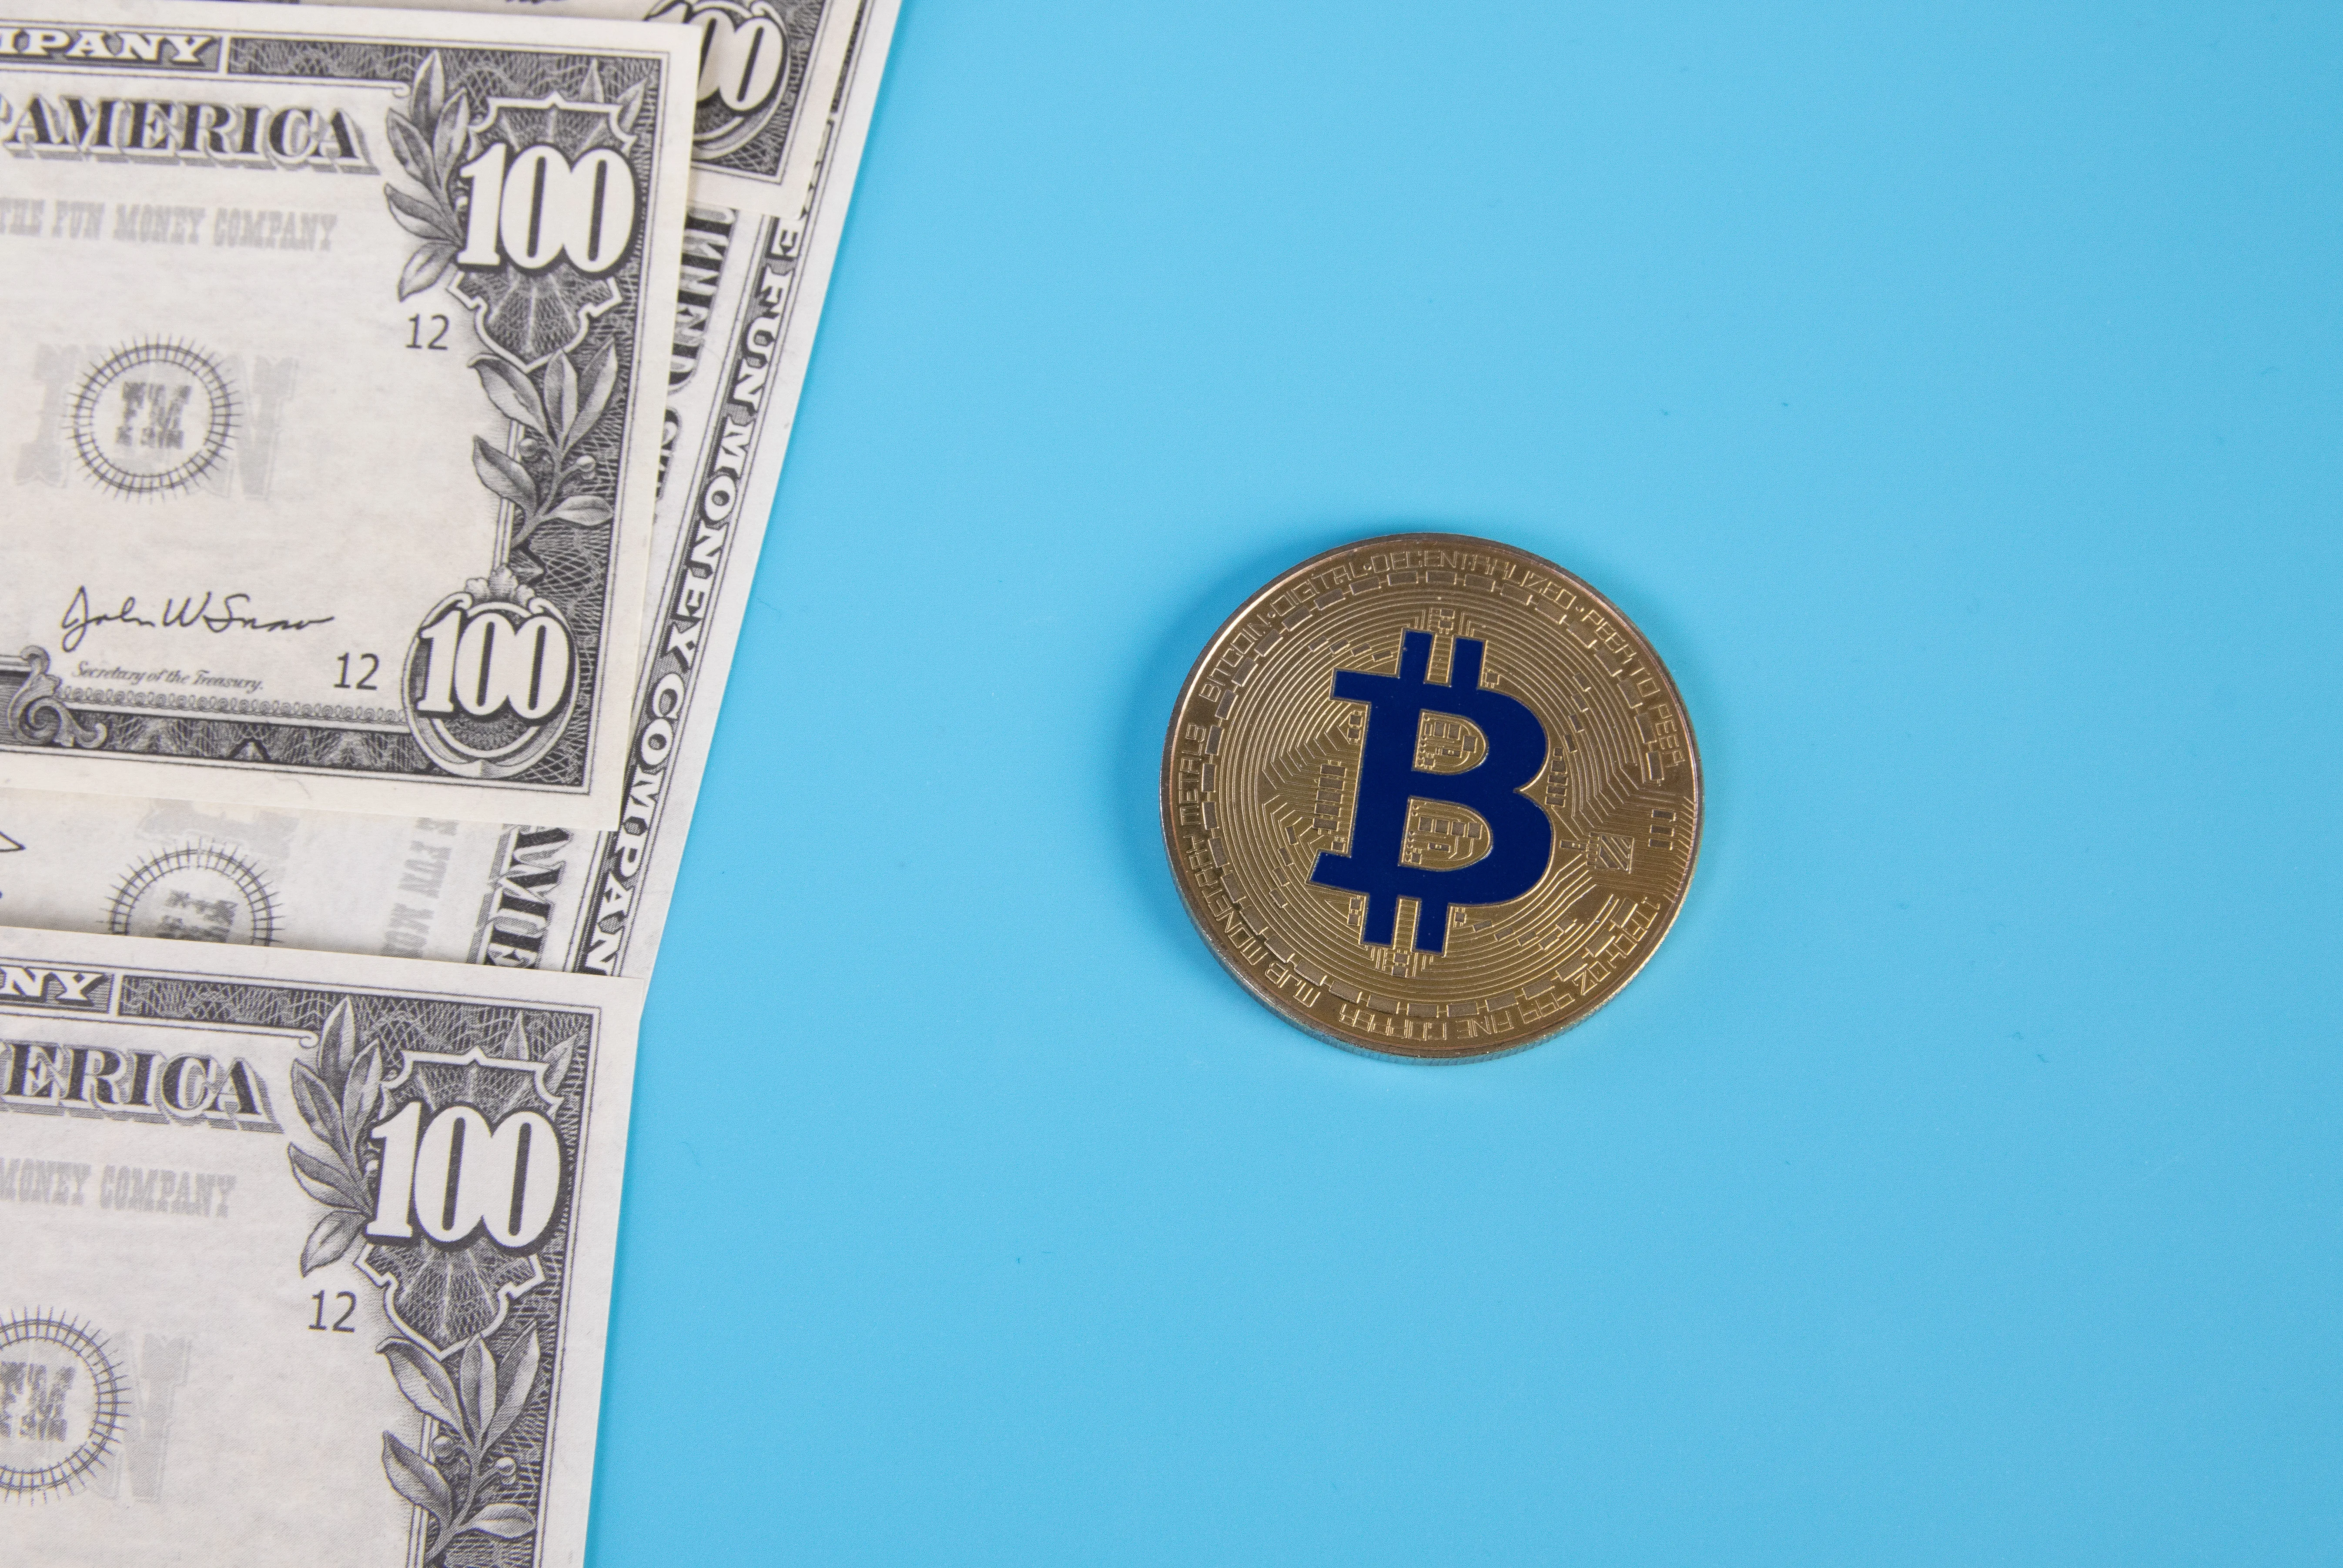
- Com a mitjà de pagament, molt pocs comerços l’accepten i cada operació tarda minuts i costa comissions. A Espanya no és moneda de curs legal: ningú està obligat a acceptar-lo, i l’única moneda amb curs legal és l’euro (Ley 46/1998).
- Com a unitat de compte, ningú posa preus en bitcoins, ni tan sols els qui l’accepten: convertixen des d’euros o dòlars.
- Com a depòsit de valor, el seu preu és extremadament volàtil. Va passar d’uns 69.000 dòlars el novembre de 2021 a menys de 16.000 el novembre de 2022, després de la fallida de la plataforma FTX, i va superar per primera vegada els 100.000 dòlars el desembre de 2024. Ningú guarda el diner del lloguer en una cosa que pot perdre la meitat del seu valor en un any.
La majoria d’economistes i bancs centrals conclouen que el bitcoin és hui un actiu especulatiu (una cosa que es compra esperant que puge) més que un diner. El Salvador el va declarar moneda de curs legal el 2021 i va fer marxa arrere el gener de 2025. A la Unió Europea, des del desembre de 2024, el Reglament MiCA (Reglament (UE) 2023/1114) regula qui pot oferir criptoactius i amb quins avisos, i la CNMV obliga que la seua publicitat advertisca del risc de perdre tota la inversió.
Debat a classe Les criptomonedes són el futur del diner o una bambolla? Taula redona de 50 minuts per a posar a prova, funció per funció, si el bitcoin pot ser diner o si és abans que res un actiu especulatiu. Obrir el recurs →Els bancs
Si més de nou de cada deu euros són apunts en comptes, qui gestiona eixos apunts té un paper central. Els bancs són empreses privades que guanyen diners, però que a més fan una cosa que cap altra empresa fa: creen diner.
Què fa un banc
Un banc viu d’una idea simple. D’una banda guarda el diner de famílies i empreses (els depòsits: comptes corrents, comptes d’estalvi, depòsits a termini) i els paga per això un interés, normalment xicotet. De l’altra presta eixe diner a qui el necessita (una hipoteca, un préstec per a un cotxe, crèdit a una empresa per a comprar maquinària) i cobra per això un interés major. La diferència entre el que cobra per prestar i el que paga per guardar és el seu marge d’intermediació, la font principal dels seus beneficis. A això suma les comissions (per manteniment de compte, per transferències, per targetes) i altres servicis.
En fer-ho, el banc complix una funció útil per a tota l’economia: connecta l’estalvi d’uns amb la inversió d’altres. La teua família estalvia 5.000 € que no usarà fins d’ací a dos anys; una fleca del barri necessita 5.000 € per a un forn nou. Sense banc, els dos haurien de trobar-se. Amb banc, l’estalvi es convertix en forn sense que ningú es conega.
Com els bancs creen diner
Ací està la part que pareix màgia i no ho és. Ana ingressa 1.000 € en bitllets al seu compte del Banc 1. Ana continua tenint 1.000 € (els veu a la seua aplicació). El banc reserva el 10 % (100 €) i presta els 900 € restants a Luis per a comprar una bicicleta. Ara Ana té 1.000 € de diner bancari i Luis té 900 €. De l’ingrés inicial de 1.000 € n’han eixit 1.900 € de diner. No s’ha imprés cap bitllet: s’ha creat diner bancari en concedir un préstec.
I la cadena continua. Luis paga la bicicleta i la botiga ingressa els 900 € al Banc 2, que en reserva 90 i en presta 810. Qui rep els 810 els diposita al Banc 3, que en reserva 81 i en presta 729. Cada ronda és un 10 % més xicoteta, però suma. Si el procés arriba fins al final, el depòsit inicial de 1.000 € acaba convertit en 10.000 € de diner bancari. El número pel qual es multiplica és el multiplicador del diner: 1 dividit entre el coeficient de caixa (1 / 0,10 = 10).
A la realitat el multiplicador és prou menor que el teòric, perquè no tothom diposita el que rep (part es queda en efectiu), els bancs guarden més reserves de les obligatòries i no sempre troben a qui prestar. Però la lliçó de fons es manté: la major part del diner el creen els bancs comercials en prestar, no la impremta del banc central. Per això el BCE, per a controlar quant diner hi ha, no compta bitllets: mou el tipus d’interés, que és el que anima o frena els préstecs. Ho veurem a la secció següent.
El marge d'un banc i una ronda de creació de diner
Enunciat
El Banc del Barri (cas inventat però versemblant) té depòsits dels seus clients per valor de 10 milions d’euros, pels quals paga un interés de l’1 % anual. Amb eixos diners concedix préstecs per 8 milions d’euros al 5 % anual i guarda la resta com a reserves.
a) Quant paga a l’any als seus depositants i quant cobra a qui li deu diners? Quin és el seu marge d’intermediació?
b) Ana ingressa 1.000 € en efectiu al banc. Amb un coeficient de caixa del 10 %, quant pot prestar el banc? Quants diners hi ha ara en total entre Ana i la persona que rep el préstec? Quant diner bancari podria arribar a crear-se si la cadena continua fins al final?
Solució
- Interés pagat als depositants: 10.000.000 × 0,01 = 100.000 € a l’any.
- Interés cobrat pels préstecs: 8.000.000 × 0,05 = 400.000 € a l’any.
- Marge d’intermediació: 400.000 − 100.000 = 300.000 €. D’ahí el banc paga sous, oficines, informàtica i impostos, i el que queda és benefici. Fixa’t en l’asimetria: paga un 1 % i cobra un 5 %. Eixa distància és el seu negoci, i per això et convé comparar bancs tant quan estalvies com quan demanes prestat (Unitat 8).
- Ronda de creació de diner: dels 1.000 € d’Ana, el banc en reserva el 10 % (100 €) i pot prestar 900 €, per exemple a Luis.
- Diner total després de la primera ronda: Ana continua veient 1.000 € al seu compte i Luis té 900 € nous. Total: 1.000 + 900 = 1.900 €. S’han creat 900 € que abans no existien.
- Si la cadena continua: el multiplicador és 1 / 0,10 = 10, així que els 1.000 € inicials poden convertir-se en fins a 10.000 € de diner bancari (1.000 + 900 + 810 + 729 + 656 + …). Amb el coeficient real de la zona euro (1 %) el multiplicador teòric seria 100, però a la pràctica queda molt per davall perquè part del diner es guarda en efectiu i els bancs mantenen reserves extra.
Prova-ho tu mateix: canvia el depòsit inicial i el coeficient de caixa i observa, ronda a ronda, quant diner acaba creant el sistema bancari i què passa quan part del préstec es queda en efectiu.
Quina part de cada préstec es queda en efectiu a la butxaca de la gent i no torna al banc com a depòsit. Amb 0 % s'obté el multiplicador clàssic dels manuals.
De cada euro depositat, el banc en guarda una part i presta la resta. Eixa resta torna a depositar-se en un altre banc, que en guarda una part i presta la resta, i així successivament. Cap banc crea diners pel seu compte: els crea el sistema sencer, ronda a ronda.
Fixa-t'hi: les reserves totals acaben coincidint amb el depòsit inicial. Tots els diners de partida acaben immobilitzats, i el que circula per damunt són depòsits creats.
| Ronda | Depòsit | Reserves | Préstec |
|---|---|---|---|
| 1 | 1.000 € | 100 € | 900 € |
| 2 | 900 € | 90 € | 810 € |
| 3 | 810 € | 81 € | 729 € |
| 4 | 729 € | 73 € | 656 € |
| 5 | 656 € | 66 € | 590 € |
| 6 | 590 € | 59 € | 531 € |
| 7 | 531 € | 53 € | 478 € |
| 8 | 478 € | 48 € | 430 € |
Cada ronda és l'anterior multiplicada per (1 − coeficient) · (1 − filtració). La suma d'infinites rondes és el total de dalt.
El model suposa que els bancs presten tot el que poden i que els diners prestats es depositen de nou. Quan l'economia va malament les dues coses fallen: els bancs guarden reserves de més i hi ha menys gent demanant crèdit. Per això el banc central pot ampliar la base monetària sense que la quantitat de diners cresca el que diu la fórmula.
Com es calcula
Multiplicador: 1 / (1 − (1 − r)(1 − f)), on r és el coeficient de caixa i f la filtració d'efectiu. Amb f = 0 queda el clàssic 1 / r.
Depòsits totals: depòsit inicial × multiplicador.
Diners creats: depòsits totals − depòsit inicial. El depòsit de partida ja existia; la resta no.
Diners en circulació: depòsits totals + efectiu en mans del públic.
↗ Ferramenta interactiva disponible en la versió digital del llibre (profedeeconomia.es).
La confiança i el Fondo de Garantía de Depósitos
Si el banc només guarda una xicoteta part dels depòsits, què passa si tots els clients van alhora a retirar els seus diners? Que no n’hi ha per a tots. A això se l’anomena pànic bancari, i ha enfonsat bancs que en realitat estaven sans: bastava que la gent creguera que farien fallida perquè la feren. Com que tot el sistema descansa en la confiança, els Estats han construït xarxes de seguretat per a protegir-la.
La més important per a tu és el Fondo de Garantía de Depósitos (FGD): si un banc fa fallida, el FGD torna a cada client fins a 100.000 € per persona i entitat (Real Decreto-ley 16/2011, que aplica la norma comuna de tota la Unió Europea). El financen els mateixos bancs amb aportacions anuals. Cobrix els comptes i els depòsits, no les accions ni els fons d’inversió. Per això, per a quasi totes les famílies, el diner al banc està protegit passe el que passe amb el banc. A més, el Banco de España i el BCE supervisen els bancs, els exigixen tindre capital suficient i poden intervindre abans que la situació es descontrole.
El tipus d’interés: el preu del diner
Si et deixe 100 € hui i em tornes 100 € d’ací a un any, t’he fet un favor: durant un any no he pogut usar els meus diners, he corregut el risc que no em pagues i, damunt, amb la inflació eixos 100 € valdran menys. Per això, en qualsevol préstec, qui presta cobra alguna cosa a canvi. Eixa cosa és l’interés, i el percentatge anual sobre la quantitat prestada és el tipus d’interés.
Qui fixa el tipus d’interés
Cada banc fixa els seus propis tipus, però no parteix de zero. La referència la posa el Banc Central Europeu amb els seus tipus oficials: el tipus al qual presta diners als bancs i el tipus que els paga pel diner que estos li deixen depositat (l’anomenada facilitat de depòsit). Si el BCE puja eixos tipus, als bancs els ix més car aconseguir diners i més rendible deixar-los aparcats al banc central, així que pugen el que cobren per hipoteques i préstecs i, amb retard i de mala gana, el que paguen pels depòsits. Si el BCE abaixa els tipus, ocorre el contrari.
Els últims anys han sigut un cas de manual. Entre 2016 i 2022 el BCE va mantindre el tipus de les seues operacions principals en el 0 % i cobrava als bancs per guardar diners (facilitat de depòsit en negatiu). Amb la inflació disparada, el 21 de juliol de 2022 va començar a pujar, i en catorze mesos va portar el tipus principal al 4,5 % (setembre de 2023), la pujada més ràpida de la història de l’euro. A partir del juny de 2024, amb els preus ja calmant-se, va començar a abaixar-los, fins a deixar la facilitat de depòsit en el 2 % el juny de 2025 (BCE, decisions de política monetària 2022-2025).
| Data | Què va fer el BCE | Tipus principal |
|---|---|---|
| 2016-juliol 2022 | Tipus en mínims històrics | 0 % |
| 21 de juliol de 2022 | Primera pujada en onze anys | 0,5 % |
| 14 de setembre de 2023 | Desena i última pujada | 4,5 % |
| 6 de juny de 2024 | Primera baixada | 4,25 % |
| Juny de 2025 | Huitena baixada; facilitat de depòsit en el 2 % | 2,15 % |
L’euríbor i les hipoteques
La majoria de famílies espanyoles noten els tipus oficials a través d’una paraula que ix cada mes a les notícies: l’euríbor. És el tipus d’interés mitjà al qual els grans bancs europeus es presten diners entre si, i seguix de prop el que decidix el BCE. Les hipoteques variables (el préstec amb què es compra un habitatge) es calculen com a «euríbor més un diferencial», per exemple euríbor + 1 %, i es revisen cada sis o dotze mesos. Així que quan l’euríbor puja, la quota mensual puja.
I va pujar molt. L’euríbor a dotze mesos estava en −0,50 % a finals de 2021 (sí, negatiu), va tocar el 4,16 % l’octubre de 2023 i a l’agost de 2025 rondava el 2,1 % (Banco de España, sèries de l’euríbor). Per a una hipoteca de 150.000 € a 25 anys amb euríbor + 1 %, la quota va passar d’uns 530 € al mes el 2021 a uns 890 € el 2023, i va tornar a uns 720 € el 2025 (càlcul propi amb la fórmula de quota constant). Tres-cents seixanta euros més cada mes per la mateixa casa: això és el que significa, per a una família, que vint-i-sis persones a Frankfurt pugen els tipus. A la Unitat 8 aprendràs a calcular una quota i a comparar hipoteques.
Com arriba el tipus d’interés a tota l’economia
El BCE no fixa el preu del pa ni el de la llum. El que fa és moure una sola palanca, el tipus d’interés, i deixar que l’efecte es transmeta en cadena:
- A les famílies: amb tipus alts, les hipoteques i els préstecs costen més, així que es compren menys cases, cotxes i electrodomèstics a terminis, i estalviar resulta més atractiu. Amb tipus baixos, a l’inrevés.
- A les empreses: amb tipus alts, finançar una nau, una màquina o una ampliació ix més car, i moltes inversions s’ajornen. Es crea menys ocupació. Amb tipus baixos, invertir i contractar resulta més barat.
- Als preus: si famílies i empreses gasten menys, hi ha menys demanda, i amb menys demanda els preus deixen de pujar tan de pressa (Unitat 3). Eixe és exactament l’objectiu quan hi ha inflació.
La inflació
Hem dit que el diner servix per a guardar valor només si el seu valor és estable. La inflació és el que trenca eixa estabilitat: els preus pugen, i amb els mateixos euros compres menys.
Com es mesura: l’IPC i la cistella de la compra
Per a saber quant pugen «els preus» en general cal un mètode, perquè no tot puja igual. A Espanya l’aplica l’Instituto Nacional de Estadística (INE) amb l’Índex de Preus de Consum (IPC), que es publica cada mes i funciona així:
- L’INE definix una cistella de la compra: al voltant de 490 productes i servicis representatius del que consumixen les llars, agrupats en dotze grans grups (aliments i begudes, vestit i calçat, habitatge, transport, comunicacions, oci i cultura, ensenyament, restaurants i hotels, etc.).
- Cada producte té un pes (ponderació) segons el que les famílies hi gasten realment, segons l’Encuesta de Presupuestos Familiares. L’habitatge i l’alimentació pesen molt; les corbates, quasi res.
- Cada mes, l’INE arreplega centenars de milers de preus en comerços de tota Espanya, i cada vegada més directament d’internet i de les dades dels supermercats.
- Compara el cost de la cistella amb el del mateix mes de l’any anterior. Eixa variació en percentatge és la taxa d’inflació interanual, la xifra que ix a les notícies.
2022: la inflació més alta en quatre dècades
La taula resumix el que va passar a Espanya els últims anys, amb la inflació mitjana anual que publica l’INE:
| Any | Inflació mitjana anual (IPC) | Què passava |
|---|---|---|
| 2021 | 3,1 % | Reobertura després de la pandèmia, l’energia comença a pujar |
| 2022 | 8,4 % | Guerra d’Ucraïna, gas i electricitat disparats; pic del 10,8 % al juliol |
| 2023 | 3,5 % | Pujades de tipus del BCE, energia més barata; l’oli puja un 54,6 % |
| 2024 | 2,8 % | Els preus es calmen; el BCE comença a abaixar tipus |
| 2025 | 2,7 % | Inflació prop de l’objectiu del BCE |
Un 8,4 % pot paréixer un número abstracte. Traduït: una família que gastava 1.000 € al mes el 2021 necessitava 1.084 € el 2022 per a comprar exactament el mateix. Si els seus ingressos no van pujar en la mateixa proporció (i la majoria no ho van fer), va viure pitjor amb els mateixos diners.
Per què pugen els preus
Els economistes distingixen tres causes, que el 2022 es van ajuntar totes:
- Inflació de demanda. Quan la gent vol comprar més del que l’economia pot produir, els venedors pugen preus (Unitat 3: si la demanda augmenta i l’oferta no, el preu puja). El 2021-2022, després dels confinaments, les famílies tenien estalvi acumulat i ganes de gastar, i les fàbriques i els transports no donaven a l’abast.
- Inflació de costos. Quan a les empreses els costa més produir (energia, matèries primeres, salaris), traslladen part d’eixe cost al preu final. La invasió russa d’Ucraïna el febrer de 2022 va disparar el preu del gas, i amb ell l’electricitat, els fertilitzants i el transport. Un forner que paga el doble pel forn elèctric acaba pujant el pa.
- Expectatives. Si tothom espera que els preus pugen, actua en conseqüència: els treballadors demanen pujades de sou, les empreses pugen preus per avançat, i la profecia es complix. A això se l’anomena espiral de preus i salaris, i és el que els bancs centrals més temen, perquè una vegada arranca és difícil parar-la.
Qui guanya i qui perd amb la inflació
La inflació no repartix el dany per igual. Hi ha perdedors clars i algun guanyador inesperat:
- Perden els estalviadors, sobretot qui guarda els diners a casa o en un compte que no paga interés: cada any eixos euros compren menys. És la forma més silenciosa de perdre diners, perquè el número de la guardiola no canvia.
- Perden els qui tenen ingressos fixos que no s’actualitzen: pensions no revaloritzades, salaris congelats, beques. A Espanya les pensions s’actualitzen cada any amb l’IPC mitjà des de la Ley 21/2021, precisament per a evitar-ho; i el salari mínim interprofessional va pujar a 1.184 € al mes en 14 pagues el 2025 (RD 87/2025), en part per a compensar la pujada de preus.
- Guanyen els deutors, encara que sone rar. Qui deu 100.000 € d’hipoteca a tipus fix torna la mateixa quantitat, però eixos euros valen cada vegada menys: el deute «s’encongix» en termes reals. El major deutor de quasi tots els països és el mateix Estat, i per això als governs la inflació moderada no els desagrada del tot.
- Perden els més pobres en proporció, perquè gasten quasi tots els seus diners en el que més va pujar el 2022: aliments i energia. Una família amb ingressos alts pot retallar en oci; una amb ingressos baixos no pot retallar en menjar.
Deflació i hiperinflació: els dos extrems
Si la inflació és dolenta, seria bona la deflació, una baixada general dels preus? Pareix que sí i no ho és. Quan la gent espera que tot siga més barat demà, ajorna les compres; les empreses venen menys, abaixen preus, retallen ocupació, i l’economia es paralitza. El Japó va viure dècades de preus estancats des dels anys noranta, i Espanya va tindre una inflació lleugerament negativa entre 2014 i 2016 (INE). Per això l’objectiu dels bancs centrals no és inflació zero, sinó una inflació baixa i estable.
L’altre extrem és la hiperinflació: una pujada de preus tan ràpida (per convenció, més del 50 % mensual) que el diner deixa de complir les seues funcions. Sol ocórrer quan un Estat paga les seues despeses imprimint bitllets sense límit. Les últimes dècades l’han patida Zimbàbue (2008), Veneçuela (2017-2019) i, en menor grau, l’Argentina, la inflació de la qual va superar el 200 % anual el 2023. El cas més estudiat continua sent el d’Alemanya fa un segle.
La inflació de la teua cistella i el que perd un estalvi guardat a casa
Enunciat
Un grup de 4t d’ESO elabora la seua pròpia cistella de la compra amb cinc coses que paguen cada mes i anota els preus d’un any i del següent (preus inventats a manera d’exemple):
| Producte | Any 1 | Any 2 |
|---|---|---|
| Entrepà del pati | 3,00 € | 3,30 € |
| Entrada de cine | 8,00 € | 8,50 € |
| Recàrrega del mòbil | 10,00 € | 10,00 € |
| Samarreta | 15,00 € | 16,20 € |
| Bo de transport jove | 20,00 € | 20,00 € |
a) Calcula la inflació d’eixa cistella entre l’any 1 i l’any 2.
b) Una àvia va guardar 1.000 € en un sobre a casa l’1 de gener de 2022. Amb la inflació real d’eixe any (8,4 % de mitjana, INE), quant poder adquisitiu tenia eixe sobre a final d’any? Quant va perdre sense que ningú el tocara?
Solució
- Cost de la cistella l’any 1: 3,00 + 8,00 + 10,00 + 15,00 + 20,00 = 56,00 €.
- Cost de la cistella l’any 2: 3,30 + 8,50 + 10,00 + 16,20 + 20,00 = 58,00 €.
- Inflació de la cistella: (58,00 − 56,00) / 56,00 × 100 = 2,00 / 56,00 × 100 = 3,57 %.
- Lectura: l’entrepà va pujar un 10 % i la samarreta un 8 %, però la recàrrega i el bo no van pujar gens, i el bo és el que més pesa a la cistella. Per això l’índex general (3,57 %) és molt més baix que la pujada del producte més cridaner. Així funciona l’IPC: els productes que més pesen en la despesa «estiren» l’índex cap a la seua pujada, i els que no pugen el frenen.
- El sobre de l’àvia: els 1.000 € continuen sent 1.000 € en bitllets, però el que costava 1.000 € al gener costa 1.084 € al desembre. El seu poder adquisitiu és 1.000 / 1,084 = 922,51 €.
- Pèrdua: 1.000 − 922,51 = 77,49 € en un sol any, sense que ningú obrira el sobre. Per a conservar el poder de compra hauria necessitat que el sobre «creixera» fins a 1.084 €. Ni tan sols un compte remunerat al 2 % (1.020 € a final d’any) ho hauria evitat del tot, però hauria reduït la pèrdua a la meitat. Amb inflació, guardar diners parats és perdre diners a poc a poc.
Com calcular la inflació de la teua pròpia cistella
- Tria entre cinc i deu coses que pagues de veres cada mes (entrepà, transport, mòbil, roba, oci). Com més en pose, més s’assemblarà el teu índex a l’IPC.
- Anota el preu actual de cada una i busca el preu que tenia fa un any: tiquets antics, l’historial de l’aplicació del banc, el web del comerç o la memòria de la família.
- Suma el cost total de la cistella en cada un dels dos moments. Si d’alguna cosa en compres diverses unitats al mes, multiplica abans de sumar: així cada producte pesa el que de veres pesa en la teua despesa.
- Calcula la variació: (cost actual − cost antic) / cost antic × 100. Eixe percentatge és la teua inflació personal.
- Compara-la amb l’IPC oficial de l’INE per al mateix període. Si la teua és major, és perquè gastes més en el que més ha pujat; si és menor, a l’inrevés. Cap de les dos és «falsa»: mesuren cistelles distintes.
El BCE i l’estabilitat de preus
Ja tenim totes les peces. El diner només funciona si el seu valor és estable; la inflació destruïx eixa estabilitat; i el tipus d’interés és la palanca que frena o accelera la despesa. Falta vore qui maneja la palanca i amb quines regles.
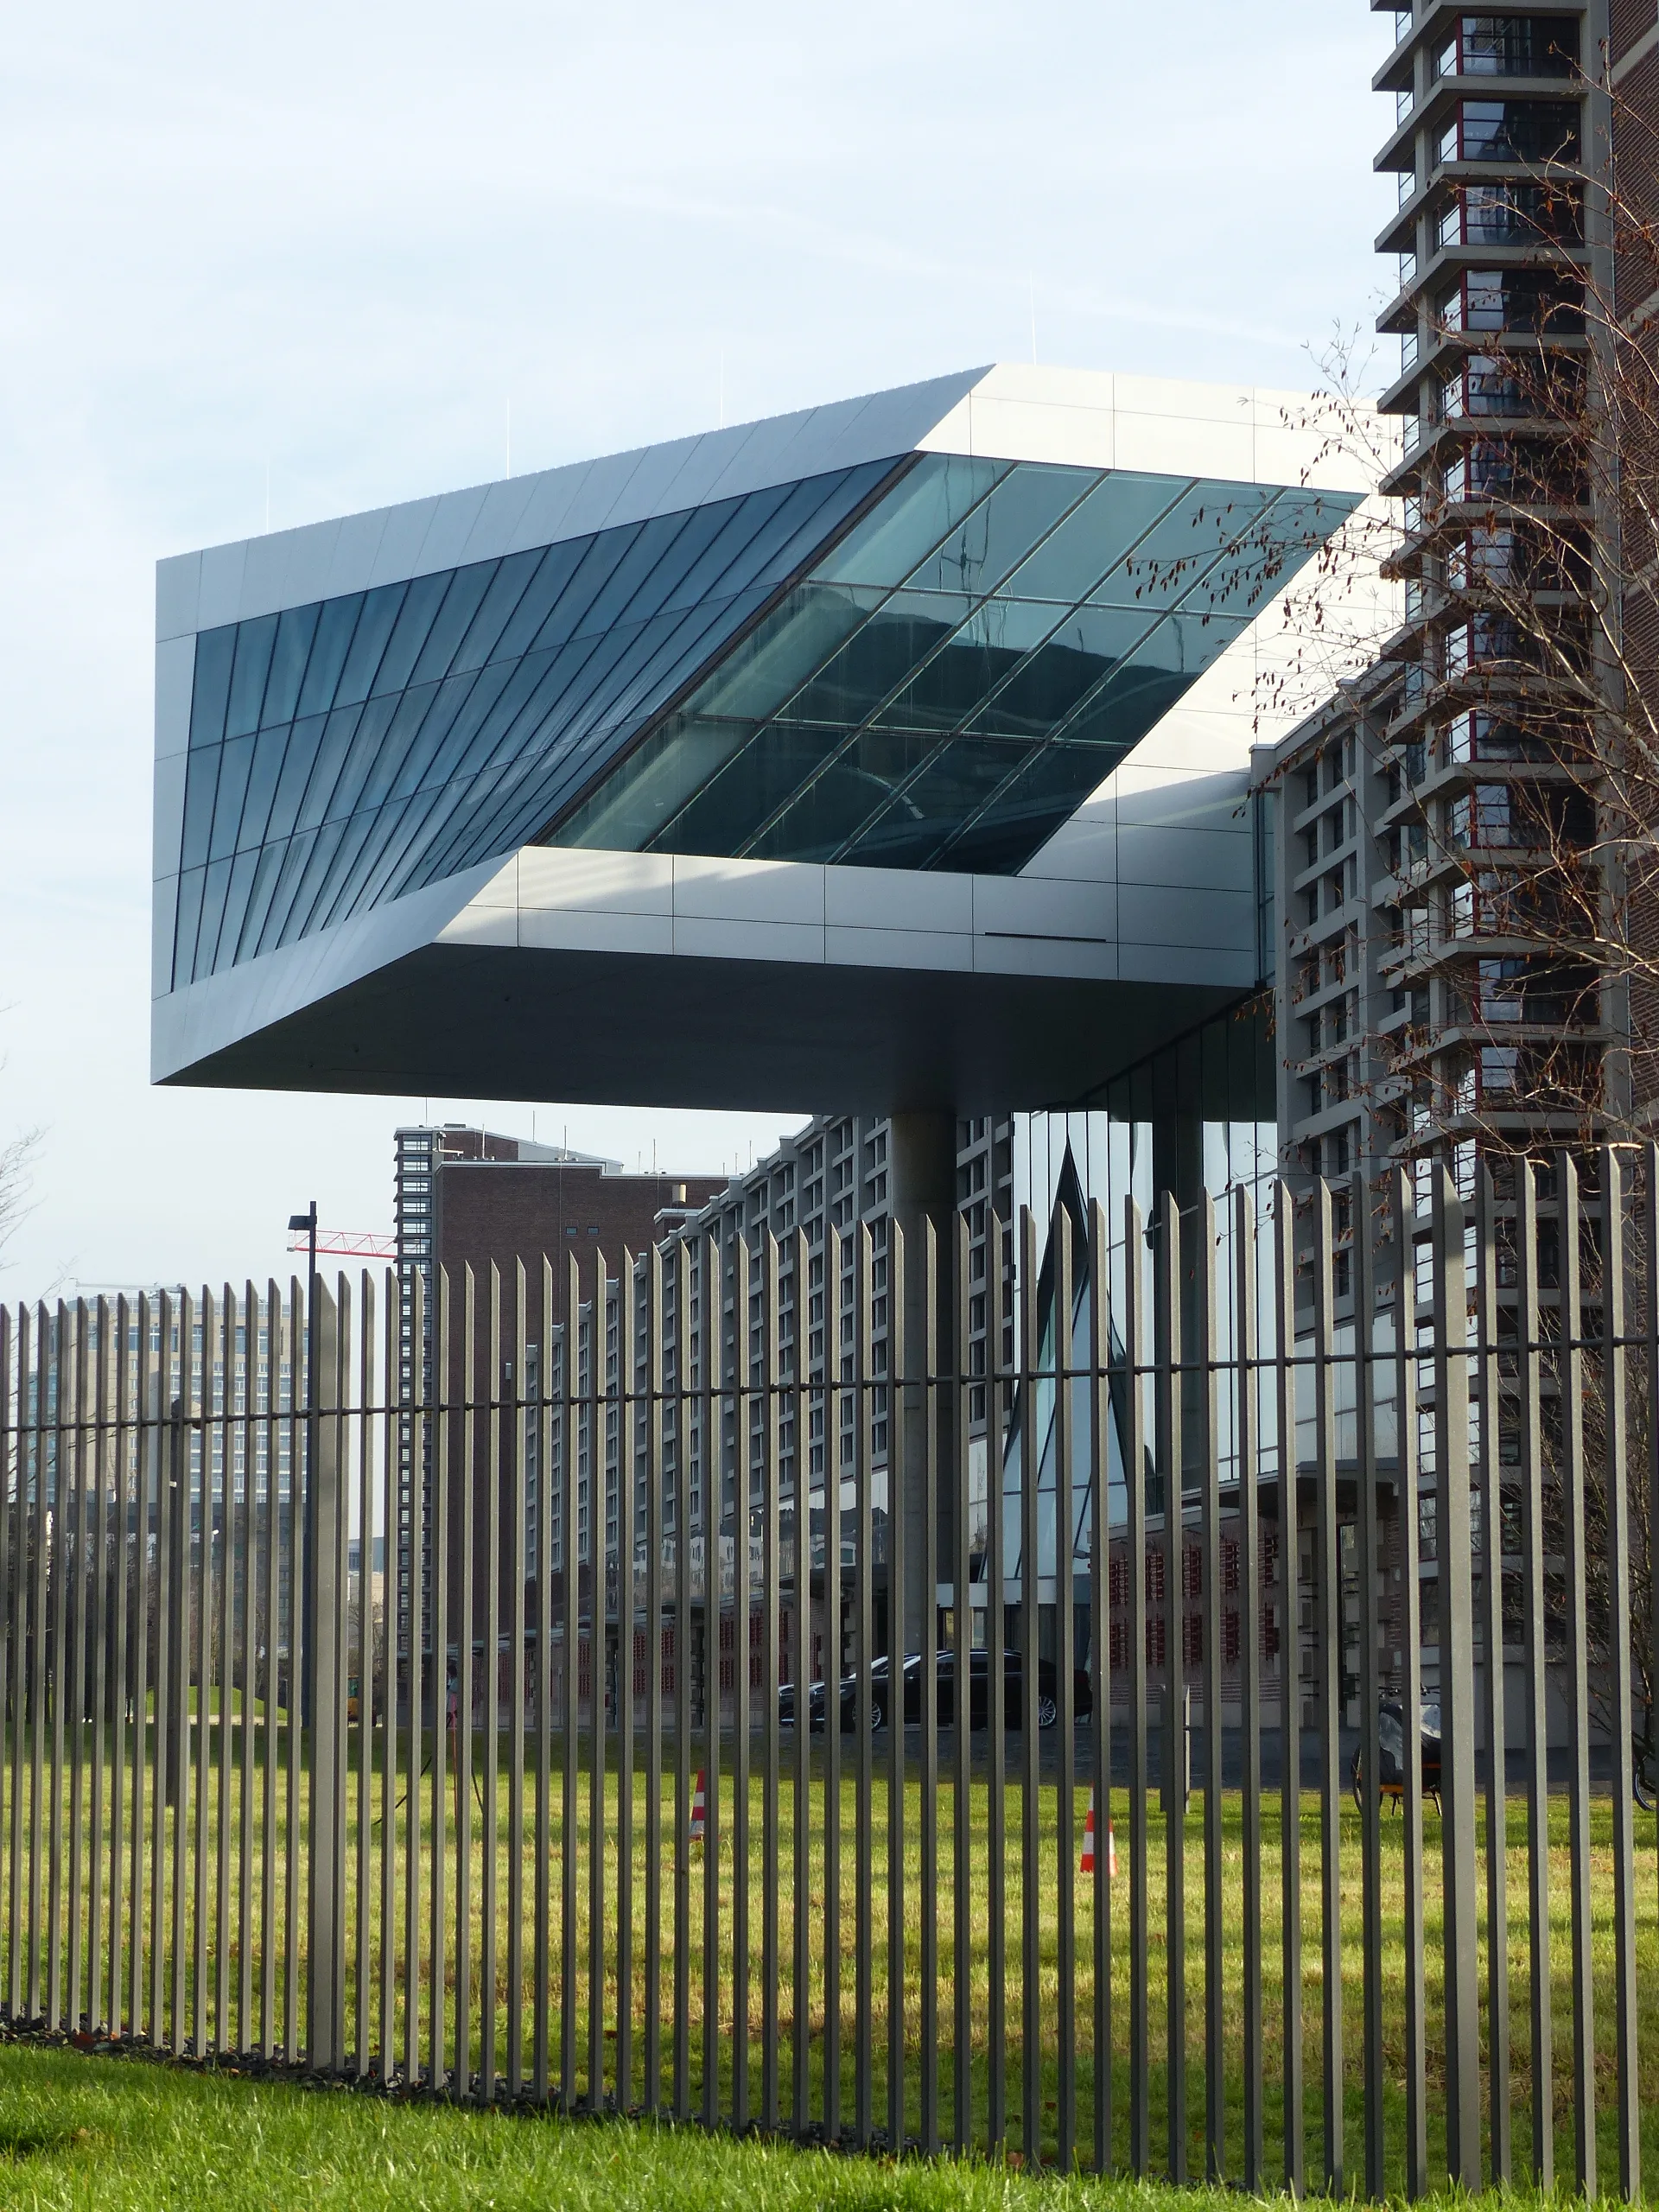
El Banc Central Europeu es va crear el 1998 a Frankfurt per a gestionar l’euro, que va arribar a les butxaques el 2002. Junt amb els bancs centrals nacionals forma l’Eurosistema. La seua missió principal està escrita als Tractats de la Unió Europea i cap en tres paraules: estabilitat de preus. Des de 2021 el BCE la concreta en un objectiu d’inflació del 2 % anual a mitjà termini, ni més ni menys: un poc d’inflació engreixa l’economia i allunya el risc de deflació; molta, com hem vist, la trenca.
Què fa el BCE quan la inflació es dispara
Quan el 2022 els preus pujaven al 8, al 9, al 10 %, el BCE va fer l’única cosa que pot fer un banc central: pujar el tipus d’interés. La cadena que hem vist a la secció anterior es va posar en marxa a l’inrevés: préstecs més cars, menys compres a terminis, menys inversió, menys demanda, i amb menys demanda les empreses deixen de pujar preus. Funciona, però funciona fent mal: durant un temps hi ha famílies que paguen més hipoteca, empreses que ajornen projectes i alguns llocs de treball que no es creen. És un tractament amb efectes secundaris, i la discussió entre economistes mai no és si aplicar-lo, sinó quant i durant quant de temps.
Eixa discussió va estar damunt la taula el 2022-2023. Uns (els anomenats «falcons») demanaven pujar ràpid i fort, per a tallar les expectatives abans que arrancara l’espiral de preus i salaris. Altres (els «coloms») recordaven que la inflació venia sobretot del gas i de l’energia, una cosa que els tipus d’interés no arreglen, i temien provocar una recessió innecessària. El BCE va pujar deu vegades seguides i la inflació va baixar del 10,8 % del juliol de 2022 a l’entorn del 3 % a finals de 2023 a Espanya; quant d’eixa baixada va ser mèrit dels tipus i quant del fet que l’energia s’abaratira sola és una cosa que els economistes continuen discutint. El que ningú discutix és que, sense la pujada, la inflació hauria tardat més a tornar al 2 %.
Per què el banc central és independent
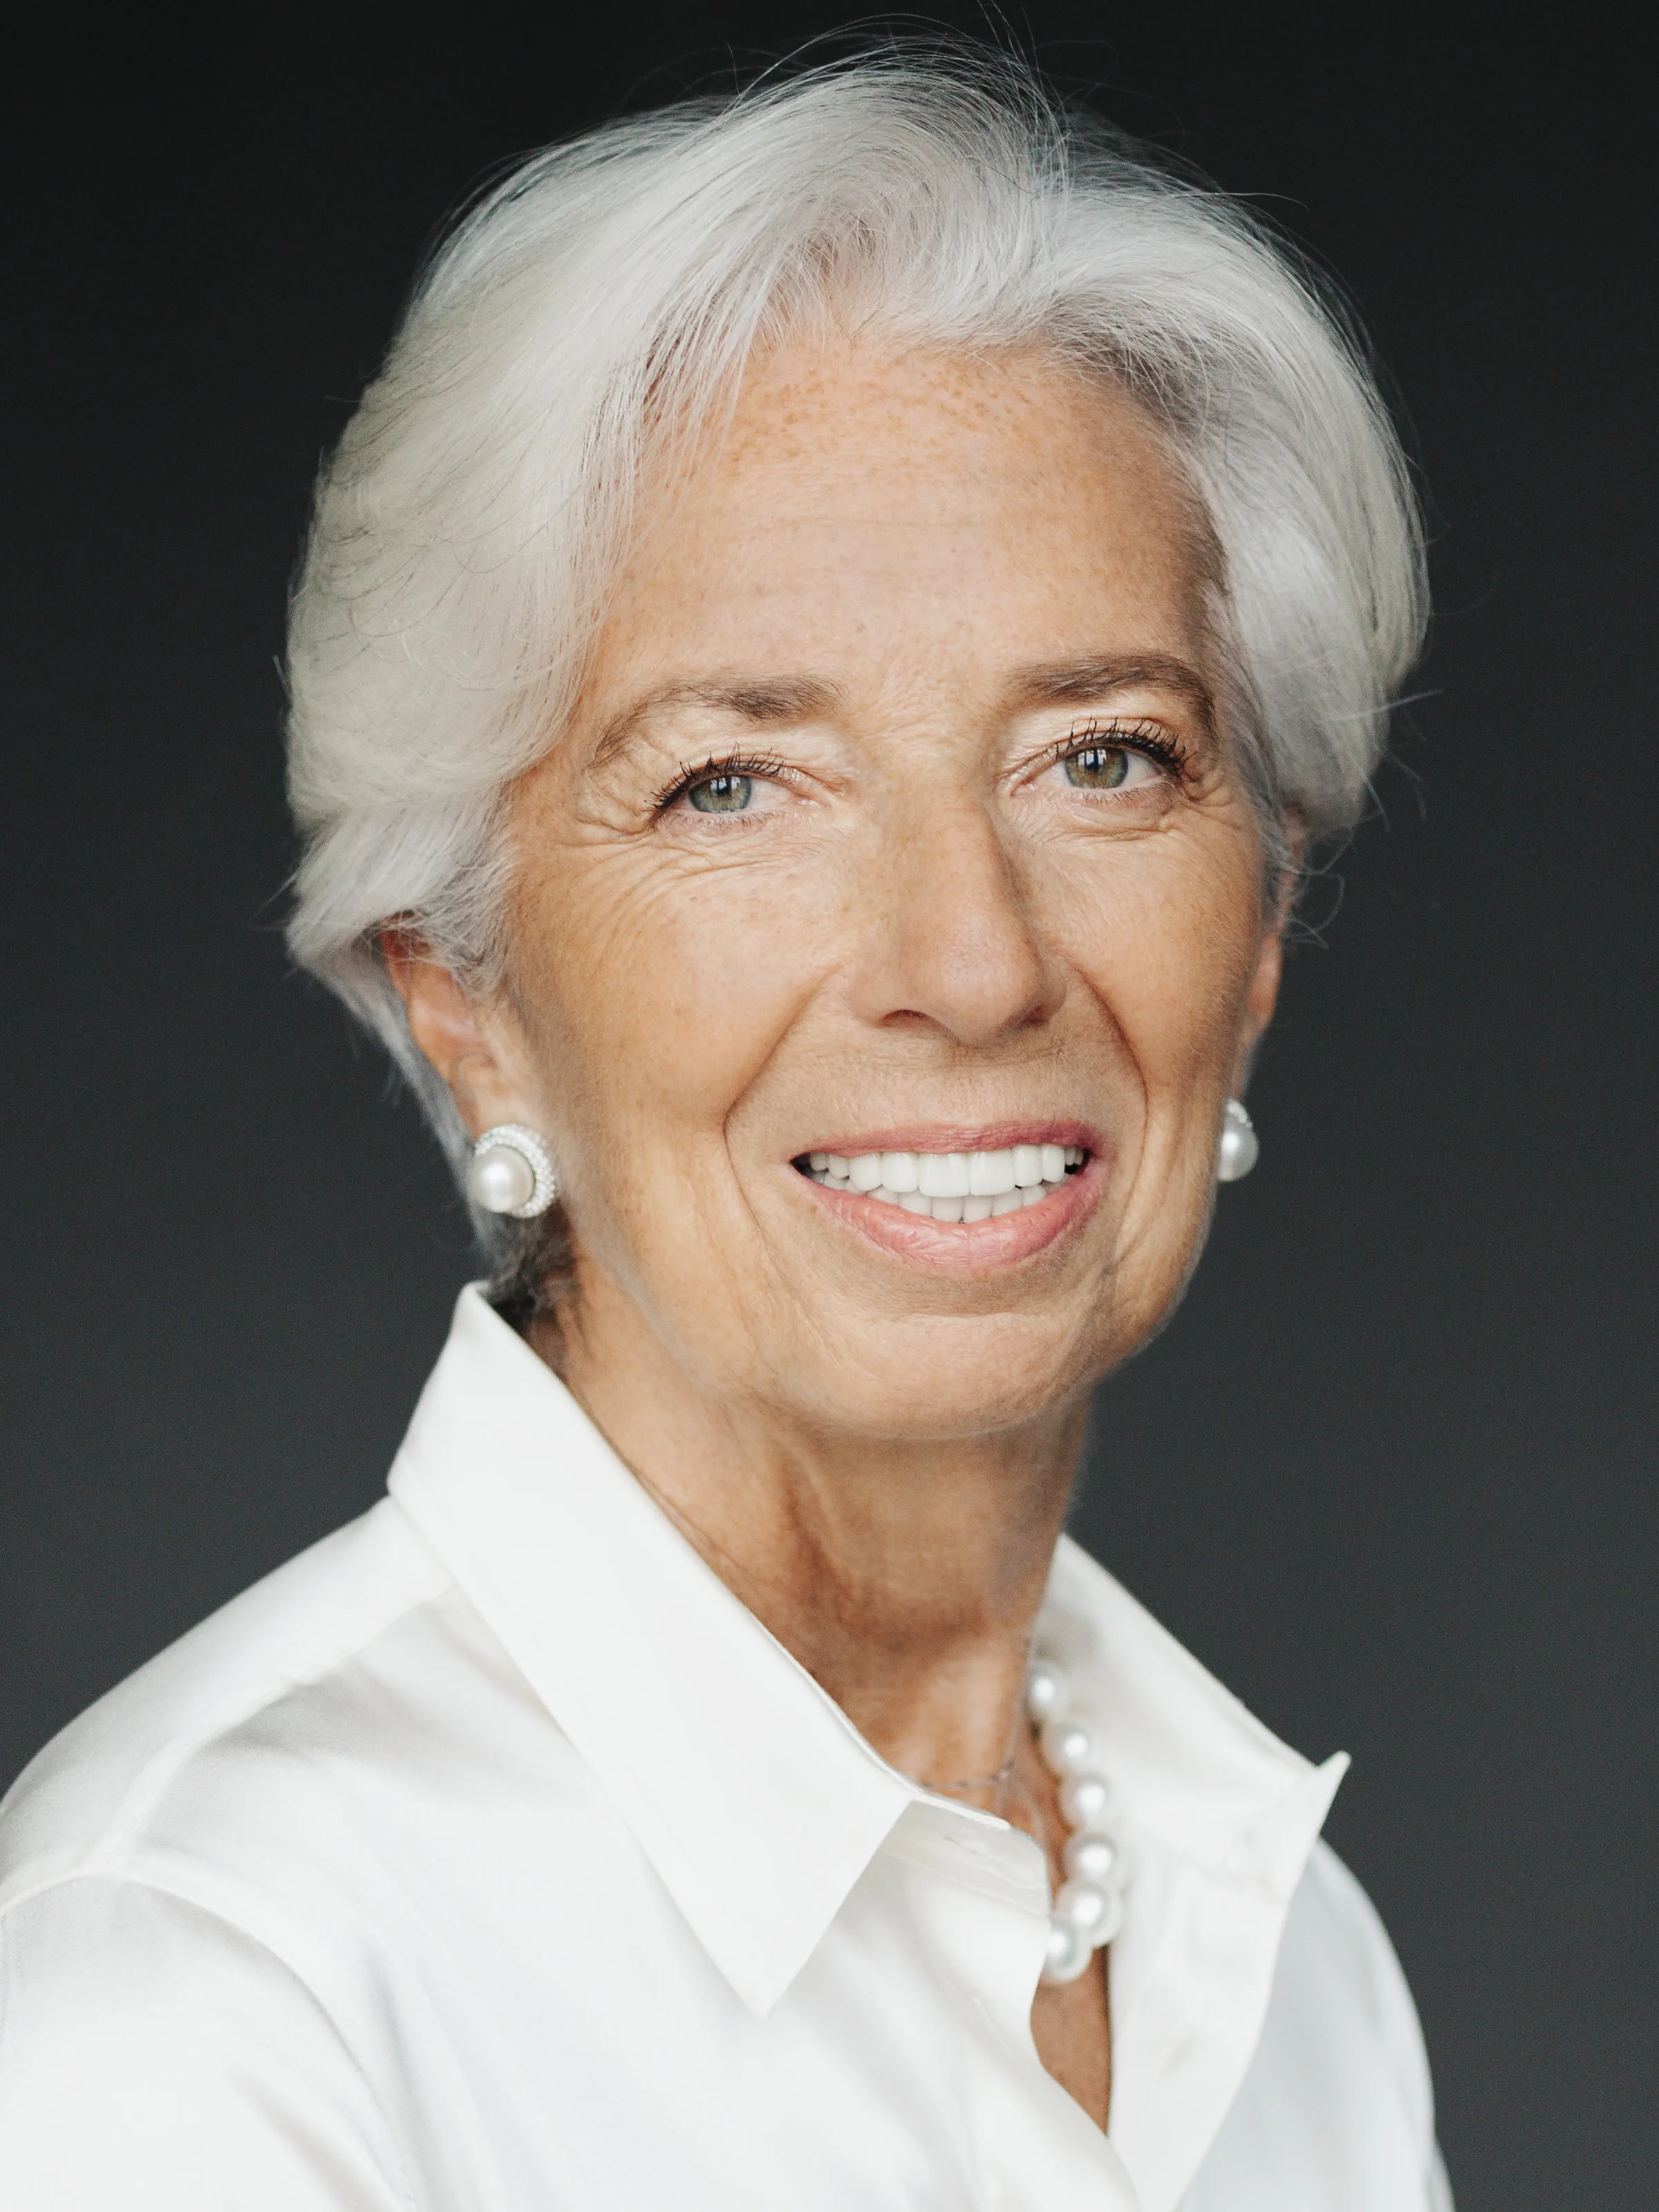
Qui decidix pujar els tipus no és un govern ni un parlament. És el Consell de Govern del BCE: els sis membres del seu Comité Executiu, presidit per Christine Lagarde, més els governadors dels vint bancs centrals nacionals (el d’Espanya entre ells). Es reunix cada sis setmanes i pren decisions que afecten 350 milions de persones sense passar per cap votació popular. No és antidemocràtic?
La resposta dels qui van dissenyar l’euro va ser clara: precisament per això. Pujar els tipus és impopular, i a un govern que es presenta a eleccions l’any que ve li costa molt fer alguna cosa impopular hui per a evitar un dany demà. La història (Alemanya el 1923 és l’exemple extrem) mostra que els governs que controlen la impremta acaben usant-la. Per això els Tractats europeus (article 130 del Tractat de Funcionament de la UE) prohibixen que el BCE reba instruccions de cap govern, i blinden els seus dirigents amb mandats llargs (huit anys, no renovables) perquè ningú puga pressionar-los amb la renovació. La independència no vol dir que ningú els controle: el BCE ret comptes davant del Parlament Europeu i explica cada decisió en públic. Vol dir que l’objectiu (el 2 %) el fixen els Tractats, i la forma d’aconseguir-lo, els tècnics.
Què ve després en este curs
Amb esta unitat tanqueu la primera avaluació i el bloc més «macro» de la part d’economia. A les Unitats 1 a 4 heu vist per què cal triar, com es produïx, com es formen els preus en un mercat i què és el diner amb què es paga tot això. Les unitats següents baixen a la vostra vida: la Unitat 5 explica el mercat de treball, els contractes i la nòmina que cobrareu en la vostra primera faena, i ahí entendreu per què els sindicats negocien pujades «amb l’IPC». La Unitat 6 mira l’Estat, els impostos i la despesa pública, l’altre gran actor que apareixia al flux de l’economia.
Tot el que heu aprés ací sobre tipus d’interés i bancs torna amb força a la Unitat 7 (pressupost, estalvi i consum responsable) i sobretot a la Unitat 8 (bancs, crèdit, inversió i assegurances), on calculareu quotes de préstecs, compareu hipoteques amb l’euríbor i veureu com protegir un estalvi de la inflació. I la Unitat 9 portarà el diner més enllà de les fronteres: l’euro, els tipus de canvi i la Unió Europea.
Glossari
- Bescanvi: intercanvi directe d’un bé o servici per un altre sense usar diners. Exigix que cada part vulga just el que oferix l’altra (doble coincidència de necessitats).
- Diner: qualsevol cosa acceptada de forma general per una comunitat com a pagament de béns i servicis i per a saldar deutes.
- Mitjà de pagament, unitat de compte i depòsit de valor: les tres funcions del diner: servix per a pagar, per a posar preu i comparar, i per a guardar poder de compra en el temps.
- Diner fiduciari: bitllets i monedes que no valen pel seu material, sinó per la confiança en l’autoritat que els emet i per la seua condició de curs legal.
- Curs legal: condició que dóna la llei a l’euro a Espanya: ningú pot rebutjar-lo com a pagament d’un deute.
- Diner bancari: saldos anotats en els comptes dels bancs. És la forma més abundant de diner i es crea quan els bancs concedixen préstecs.
- Coeficient de caixa (o de reserves): percentatge dels depòsits que un banc està obligat a mantindre com a reserves en compte de prestar-lo. A la zona euro, l’1 %.
- Multiplicador del diner: número pel qual un depòsit inicial pot arribar a multiplicar-se a través de la cadena de préstecs i depòsits. Val 1 dividit entre el coeficient de caixa.
- Fondo de Garantía de Depósitos (FGD): fons finançat pels bancs que torna a cada client fins a 100.000 € per persona i entitat si el seu banc fa fallida.
- Tipus d’interés: preu del diner, expressat com a percentatge anual de la quantitat prestada o depositada.
- Euríbor: tipus d’interés mitjà al qual es presten diners els grans bancs europeus. És la referència de les hipoteques variables a Espanya.
- IPC (Índex de Preus de Consum): indicador de l’INE que mesura cada mes la variació del preu d’una cistella representativa del que consumixen les llars.
- Inflació: pujada general i sostinguda dels preus. La deflació és la baixada general; la hiperinflació, una pujada descontrolada que destruïx el diner.
- Poder adquisitiu: quantitat de béns i servicis que es poden comprar amb una quantitat de diners. La inflació el reduïx.
- Banc Central Europeu (BCE): institució independent que emet l’euro i fixa els tipus d’interés oficials amb l’objectiu d’una inflació del 2 %.
Per a aprofundir
Si la unitat us ha deixat amb ganes de més, estos recursos són gratuïts i fiables:
- Finanzas para todos (finanzasparatodos.es), del Banco de España i la CNMV. Per què encaixa: explica amb exemples senzills què és el diner, com funcionen els bancs i què fa la inflació amb els teus estalvis, sense intentar vendre’t res.
- «Actualización de rentas con el IPC», la calculadora de l’INE (ine.es/calcula). Per què encaixa: permet vore quant valdrien hui 100 € de qualsevol any des de 1961; en dos minuts entens el que la inflació ha fet als diners dels teus avis.
- «El BCE explica», vídeos curts del canal oficial del Banc Central Europeu (ecb.europa.eu, amb subtítols en espanyol). Per què encaixa: el mateix BCE conta en tres minuts què és la inflació, per què el seu objectiu és el 2 % i com decidix els tipus.
- Portal del Cliente Bancario del Banco de España (clientebancario.bde.es). Per què encaixa: explica en llenguatge planer què protegix el Fondo de Garantía de Depósitos, com es calcula l’euríbor i quins drets tens davant del teu banc.
Preguntes per a reflexionar
Estes preguntes no tenen una resposta única. Servixen per a debatre a classe o pensar a soles en tancar la unitat:
- Si el diner és un acord de confiança, què hauria de passar perquè deixares d’acceptar euros? Acceptaries cobrar el teu primer sou en bitcoins? I en cigarrets, com els presoners de Radford?
- Els bancs creen diner en prestar i guanyen amb el marge entre el que cobren i el que paguen. Et pareix que eixa capacitat hauria d’estar només en mans d’empreses privades, o hauria de prestar directament l’Estat? Quins riscos té cada opció?
- Pujar els tipus d’interés el 2022-2023 va encarir les hipoteques de milions de famílies per a frenar la inflació que patien totes. Creus que el repartiment del cost va ser just? Qui hauria de decidir una cosa així: vint-i-sis tècnics a Frankfurt o els governs elegits?
Bibliografía
- España. Real Decreto 217/2022, de 29 de marzo, por el que se establecen la ordenación y las enseñanzas mínimas de la Educación Secundaria Obligatoria. BOE núm. 76. (Competència específica 6: comprendre aspectes bàsics de l’economia i les finances.)
- Instituto Nacional de Estadística. Índice de Precios de Consumo, notes de premsa mensuals (juliol de 2022; desembre de 2022, 2023, 2024 i 2025) i metodologia de la base 2025. https://www.ine.es/dyngs/INEbase/es/operacion.htm?c=Estadistica_C&cid=1254736176802&menu=ultiDatos&idp=1254735976607
- Banco Central Europeo. Decisiones de política monetaria, notes de premsa del 21 de juliol de 2022, 14 de setembre de 2023, 6 de juny de 2024 i 5 de juny de 2025. https://www.ecb.europa.eu/press/pr/
- España. Real Decreto-ley 16/2011, de 14 de octubre, por el que se crea el Fondo de Garantía de Depósitos de Entidades de Crédito. BOE núm. 249. Informació per a clients en https://www.fgd.es
- Radford, R. A. (1945). The Economic Organisation of a P.O.W. Camp. Economica, 12(48), 189-201.
- Junta Única de Resolución. Decisión de resolución de Banco Popular Español, S.A. (7 de juny de 2017). https://www.srb.europa.eu/en/content/banco-popular
- Mankiw, N. G. Principios de economía (capítols «El sistema monetario» i «El crecimiento del dinero y la inflación»). Cengage. (Manual de referència per a les funcions del diner, la creació de diner bancari i els costos de la inflació.)
Sapiens: de animales a dioses
El capítol «L'olor dels diners» conta en vint pàgines com el diner és la ficció compartida més exitosa de la humanitat: l'única en què creuen alhora un musulmà, un cristià i un ateu. És la millor explicació curta de per què un paper val 50 €.
Capítol 10, «El olor del dinero»
Cómo funciona la máquina económica
Una animació que explica, amb dibuixos senzills, com el crèdit crea diner, per què hi ha cicles i què fa un banc central quan la inflació puja. Cobrix quasi tota la unitat en mitja hora.
https://www.youtube.com/results?search_query=como+funciona+la+maquina+economica+ray+dalio
@BancoDeEspana
El compte oficial publica cada mes l'euríbor, explica en fils què significa una decisió del BCE i desmunta bulos sobre bitllets i estafes. És la font, no un intermediari.
El teu IPC personal
Tria cinc coses que pagues cada mes (entrepà, bo de transport, recàrrega, oci, roba) i esbrina quant costaven fa un any i quant costen ara. Calcula el cost de la teua cistella en els dos moments i la teua inflació personal amb la fórmula de la unitat. Compara-la amb l’IPC interanual de l’INE del mateix mes. Porta els dos números i una frase: per què creus que difereixen?
Notes d'esta unitat
Apunta el que vulgues recordar de «El diner, els bancs i la inflació». Es guarda només en este dispositiu.
Per a l'aula
Ferramentes
Projectes interdisciplinaris
- On pose el negoci? El mapa de la millor ubicació Unitat central: l'entorn, detectar oportunitats i anàlisi PESTEL, base per a estudiar el territori on s'obri un negoci.