Tiempo de lectura: ~25 min · Saberes: el dinero y sus funciones, tipos de dinero, los bancos, el tipo de interés, la inflación y el IPC, el BCE · Antes de empezar: Unidades 1 y 3 (escasez y coste de oportunidad; cómo se forman los precios en un mercado).
Al acabar esta unidad sabrás:
- Explicar qué es el dinero, por qué sustituyó al trueque y para qué tres cosas sirve.
- Distinguir el efectivo del dinero que vive en tu cuenta y razonar si el bitcoin es dinero.
- Contar cómo un banco gana dinero y cómo, al prestar, crea dinero nuevo.
- Calcular la inflación de una cesta de productos y explicar por qué el BCE sube los tipos cuando los precios se disparan.
Llevas un billete de 20 € en el bolsillo. Piénsalo un momento: es un trozo de papel de algodón, impreso con una tinta especial, que no sirve para comer ni para vestirse. Y sin embargo con él consigues un bocadillo, una entrada de cine o una recarga del móvil, y nadie te lo rechaza. Es más: tu paga probablemente ni siquiera llega en billetes, sino como un número que aparece en una aplicación del banco después de un Bizum. Ese número tampoco es nada físico. ¿Por qué funciona todo esto?
Y la segunda pregunta, que va pegada a la primera: ¿por qué el bocadillo que hace tres años costaba 2,50 € hoy cuesta 3 €? No es que el pan sea mejor. Es que el dinero vale menos. A eso lo llamamos inflación, y en 2022 España vivió la más alta en cuatro décadas. Hubo quien lo notó en la compra, quien lo notó en el alquiler y quien lo notó en la cuota de la hipoteca de sus padres, que subió de golpe cuando el Banco Central Europeo decidió actuar.
Esta unidad recorre ese camino completo: qué es el dinero y por qué sustituyó al trueque, qué formas tiene hoy (de la moneda al bitcoin), qué hacen los bancos con él y cómo lo multiplican, qué es el tipo de interés y quién lo fija, cómo se mide la inflación y a quién perjudica, y por qué existe un banco central cuya única obsesión es que los precios no se desboquen. Son ideas que vais a usar en las noticias, en vuestro primer sueldo y, más pronto que tarde, en vuestra primera cuenta bancaria.
Del trueque al dinero
Imagina que en el instituto no existiera el dinero y quisieras conseguir un bocadillo. Tendrías que encontrar a alguien que tuviera un bocadillo de sobra y que además quisiera justo lo que tú puedes ofrecer: unos cromos, media hora de ayuda con matemáticas, un cargador. Si tiene bocadillo pero no quiere tus cromos, no hay trato. Si quiere tus cromos pero no tiene bocadillo, tampoco.
Ese es el problema del trueque, el intercambio directo de una cosa por otra sin dinero de por medio: exige lo que los economistas llaman doble coincidencia de necesidades. Cada uno tiene que querer exactamente lo que ofrece el otro, en el mismo momento y en cantidades que encajen. ¿Cuánto vale una vaca en gallinas? ¿Y si solo necesito media vaca? Con pocas personas y pocos productos el trueque funciona a duras penas; con miles de productos y millones de personas, es imposible. Por eso todas las sociedades que han crecido han acabado inventando lo mismo: un objeto que todo el mundo acepta a cambio de cualquier cosa.
Las tres funciones del dinero
Para que algo funcione como dinero tiene que cumplir tres tareas a la vez. Si falla en una, deja de servir.
- Medio de pago (o de cambio). Sirve para comprar y vender sin trueque. El panadero acepta tus euros porque sabe que con ellos pagará la harina y la luz. Se rompe la doble coincidencia: ya no necesitas que el panadero quiera tus cromos.
- Unidad de cuenta. Sirve para poner precio y comparar cosas muy distintas en una misma escala. Un bocadillo, 3 €; una entrada, 8 €; un móvil, 300 €. Sin una unidad común no sabrías si un móvil vale 100 bocadillos o 40 entradas.
- Depósito de valor. Sirve para guardar poder de compra y usarlo más adelante: la paga que no gastas hoy sigue valiendo (casi) lo mismo el mes que viene. Para que esta función se cumpla, el valor del dinero tiene que ser estable. Volveremos a esto cuando hablemos de inflación: cuando los precios se disparan, el dinero deja de servir para guardar valor.
Fíjate en que las tres funciones se apoyan unas en otras. Si el dinero pierde valor cada día (falla como depósito), la gente deja de aceptarlo (falla como medio de pago) y los precios cambian tan rápido que ya no sirven para comparar (falla como unidad de cuenta). Es lo que pasó en Alemania en 1923, como veremos.
Proyecto interdisciplinar Del trueque a las criptomonedas: una historia del dinero Un recorrido con Historia por las formas que ha tomado el dinero, desde las conchas hasta el euro digital, para entender qué es de verdad y por qué funciona. Abrir el recurso →Tipos de dinero
El dinero ha cambiado de forma muchas veces. Hoy conviven en tu bolsillo, en tu cuenta y en tu móvil varias formas distintas, y conviene saber distinguirlas porque no todas son iguales ni las respalda lo mismo.
Dinero mercancía
El primer dinero fue un bien que valía por sí mismo y que además servía para pagar: sal, ganado, cacao, conchas, y sobre todo oro y plata. Tenía una ventaja clara (nadie lo rechazaba porque tenía valor propio) y varios inconvenientes: era pesado, difícil de dividir, y su cantidad dependía de lo que se encontrara en las minas. La palabra salario viene de la sal con la que se pagaba a los soldados romanos, y pecuniario (relativo al dinero) viene de pecus, «ganado». El lenguaje guarda la memoria del dinero mercancía.
Dinero fiduciario: los billetes y las monedas
Los billetes y monedas que usamos hoy son dinero fiduciario (de fides, «confianza» en latín): no valen por su material, sino porque una autoridad los declara de curso legal y todos confiamos en ella. Un billete de 50 € cuesta unos céntimos fabricarlo; vale 50 € porque el Banco Central Europeo (BCE) lo respalda y porque la ley obliga a aceptarlo para saldar deudas.
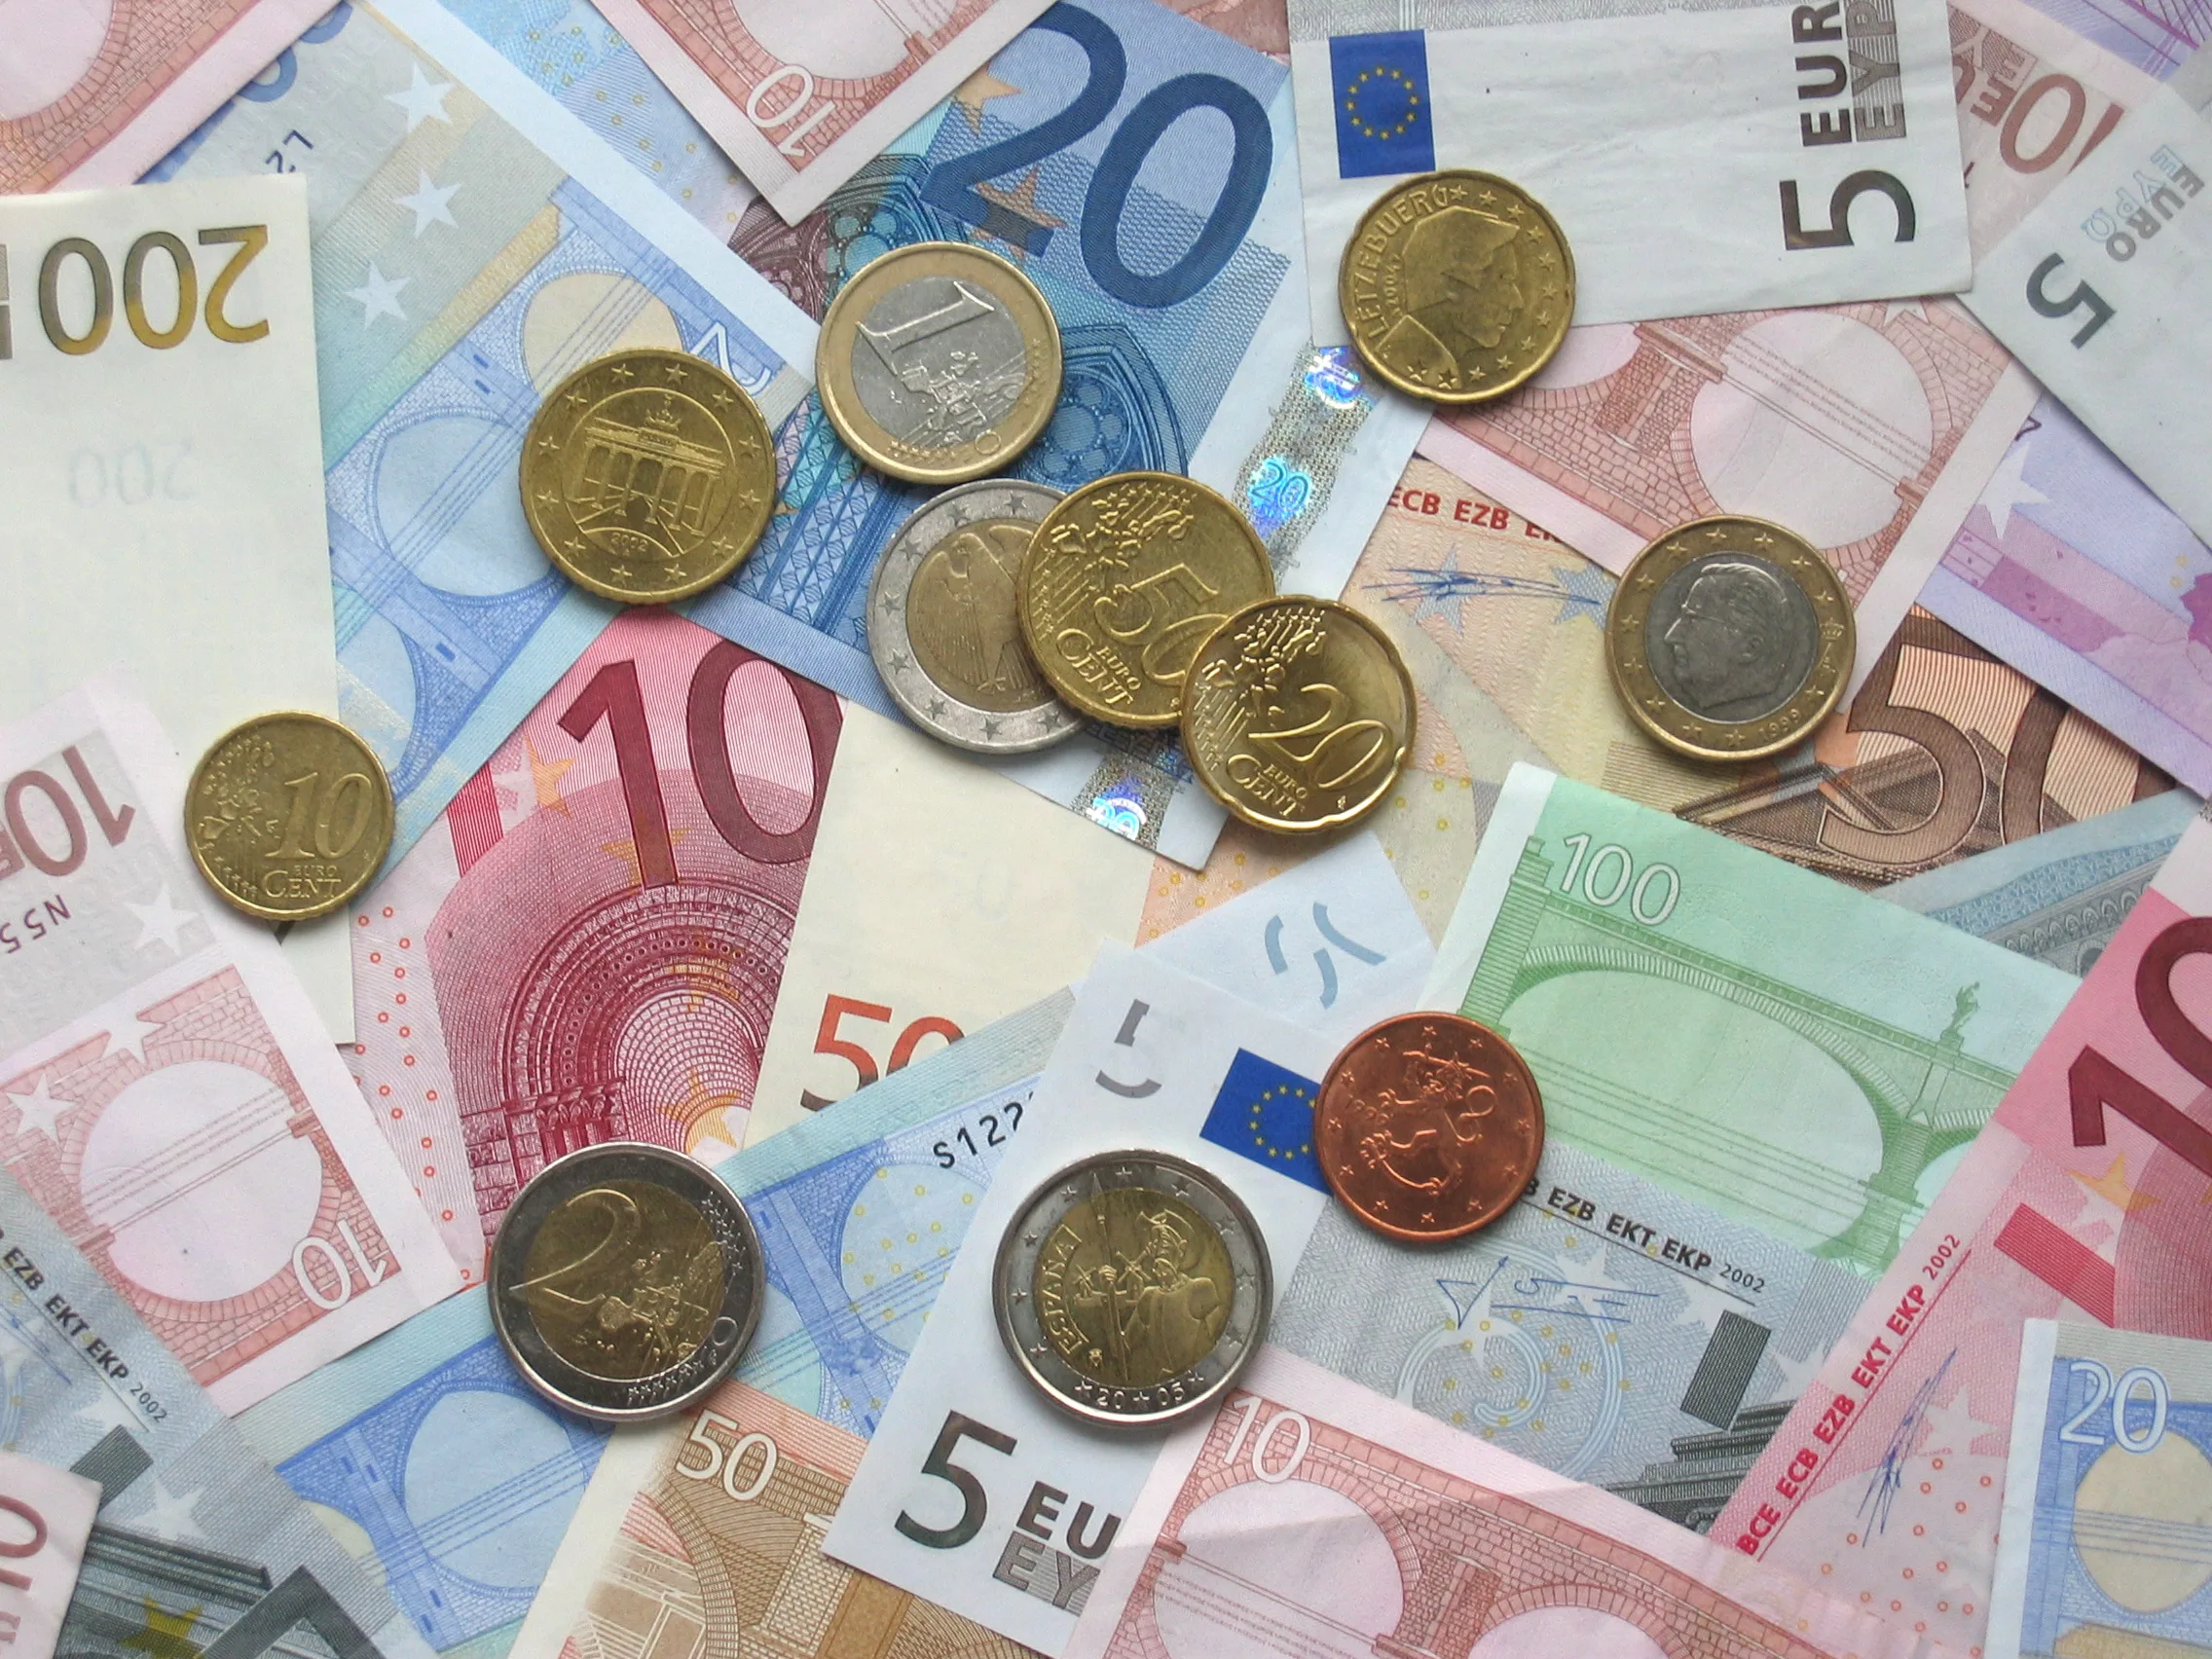
¿Quién fabrica el euro? El sistema tiene dos niveles. El BCE, con sede en Fráncfort, decide cuántos billetes se emiten y con qué diseño para los veinte países que en 2025 comparten la moneda. Los bancos centrales de cada país (en España, el Banco de España) los ponen en circulación: los distribuyen a los bancos comerciales, retiran los deteriorados y persiguen las falsificaciones. Las monedas las acuña cada Estado (en España, la Fábrica Nacional de Moneda y Timbre), aunque el BCE aprueba la cantidad. Hay siete billetes (de 5 a 500 €) y ocho monedas (de 1 céntimo a 2 €).
Dinero bancario: la mayor parte del dinero
Aquí viene la idea que sorprende a casi todo el mundo. Cuando dices «tengo 300 € en el banco» no hay 300 € en billetes guardados en una caja con tu nombre. Lo que hay es una anotación: el banco reconoce que te debe 300 € y se compromete a dártelos en efectivo si los pides o a transferirlos a quien tú digas. Ese apunte es dinero bancario, y es la forma de dinero más abundante con diferencia. En la zona euro, el efectivo en circulación ronda 1,5 billones de euros, mientras que el dinero total (efectivo más depósitos y otros saldos en cuentas) supera los 16 billones (BCE, datos de 2025). Es decir, más de nueve de cada diez euros no existen como billetes: son números en los ordenadores de los bancos.
Dinero electrónico: tarjetas, Bizum y móvil
La tarjeta, el Bizum, Apple Pay o Google Pay no son un dinero distinto: son formas de mover el dinero bancario sin tocar billetes. Cuando acercas el móvil al datáfono, tu banco resta 3 € de tu apunte y el banco del bar suma 3 € al suyo. Nada físico ha cambiado de manos. Lo que ha cambiado es la comodidad: pagar es cada vez más rápido, más invisible y, por eso mismo, más fácil de perder de vista. En la Unidad 7 veremos cómo controlar ese gasto; aquí nos quedamos con la idea de fondo: cuando ves un saldo en la pantalla estás viendo dinero bancario, y detrás de él hay una cadena de confianza que llega hasta el banco central.
Debate en clase ¿Hacia una sociedad sin dinero en efectivo? Mesa redonda sobre la desaparición progresiva de los billetes: ¿más transparencia y comodidad, o riesgo de exclusión y pérdida de privacidad? Abrir el recurso →¿Son dinero las criptomonedas?
El bitcoin nació en 2009, creado por alguien que firmaba como Satoshi Nakamoto y cuya identidad sigue sin conocerse. Es un dinero digital que no emite ningún banco central ni gestiona ningún banco: las operaciones se registran en una cadena de bloques (blockchain) repartida entre miles de ordenadores, y la cantidad total está limitada por diseño a 21 millones de unidades. Sus defensores lo ven como un dinero libre de gobiernos e imposible de imprimir sin control. La pregunta económica es más sencilla: ¿cumple las tres funciones?
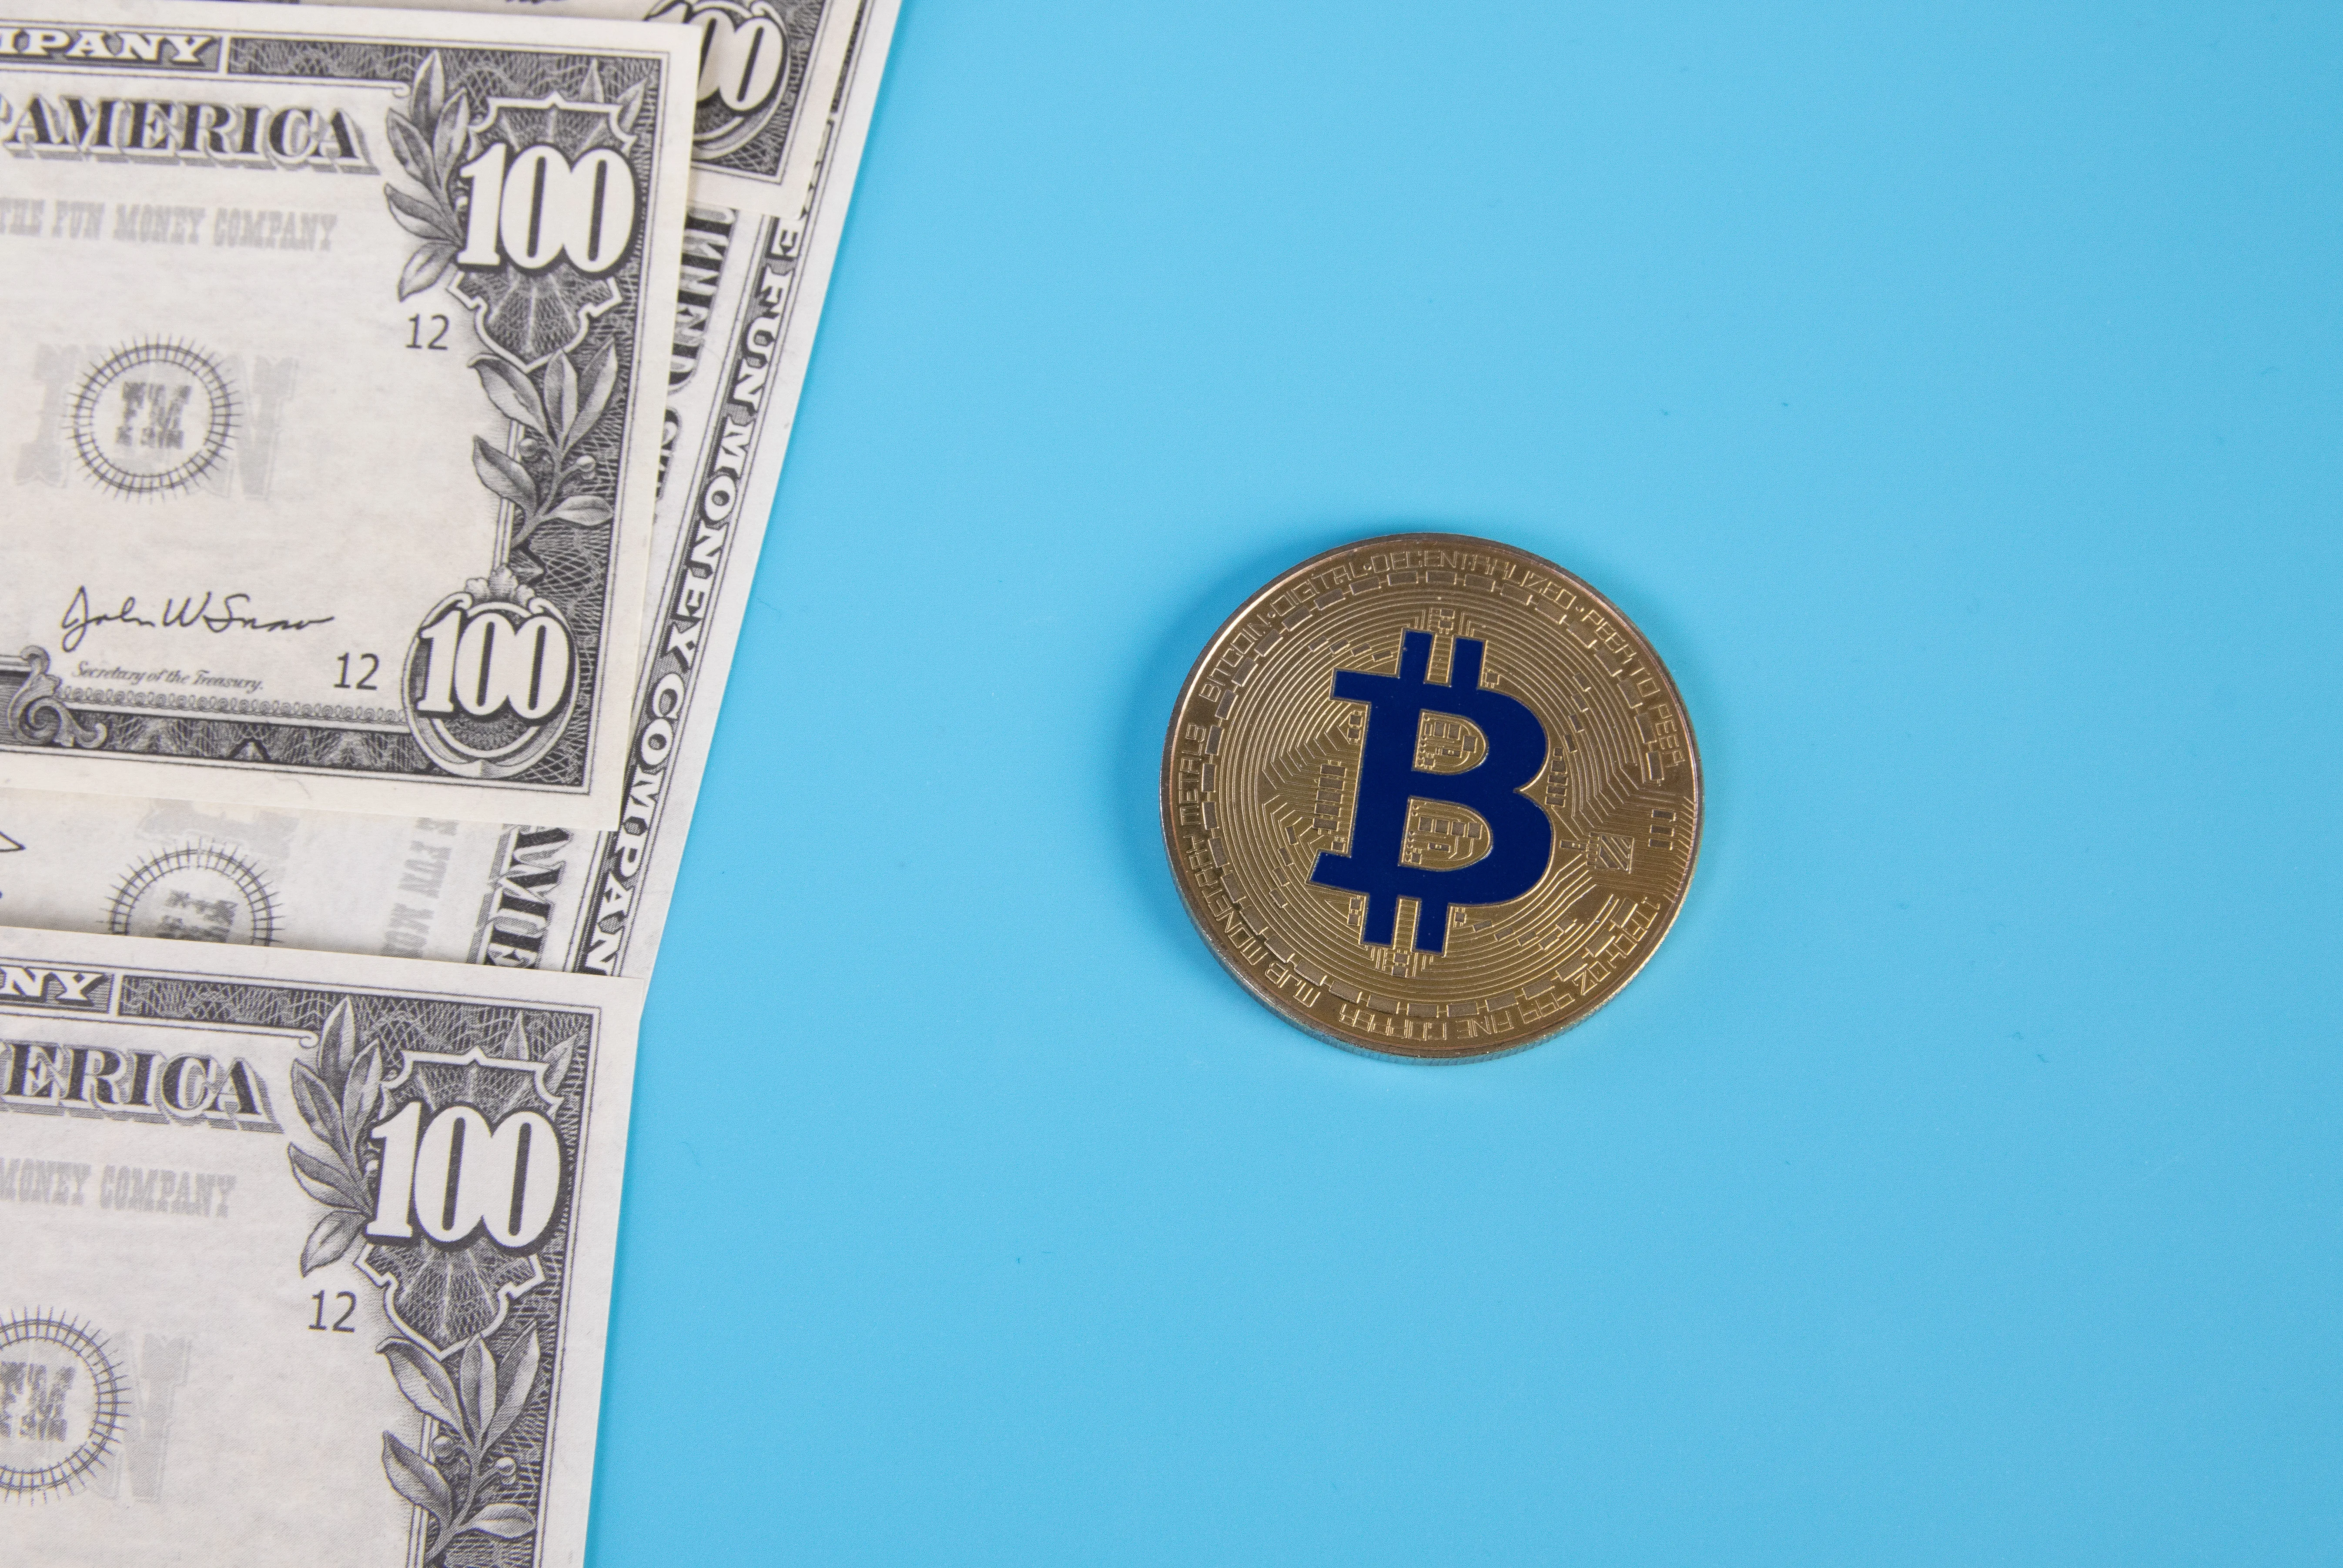
- Como medio de pago, muy pocos comercios lo aceptan y cada operación tarda minutos y cuesta comisiones. En España no es moneda de curso legal: nadie está obligado a aceptarlo, y la única moneda con curso legal es el euro (Ley 46/1998).
- Como unidad de cuenta, nadie pone precios en bitcoins, ni siquiera quienes los aceptan: convierten desde euros o dólares.
- Como depósito de valor, su precio es extremadamente volátil. Pasó de unos 69.000 dólares en noviembre de 2021 a menos de 16.000 en noviembre de 2022, tras la quiebra de la plataforma FTX, y superó por primera vez los 100.000 dólares en diciembre de 2024. Nadie guarda el dinero del alquiler en algo que puede perder la mitad de su valor en un año.
La mayoría de economistas y bancos centrales concluyen que el bitcoin es hoy un activo especulativo (algo que se compra esperando que suba) más que un dinero. El Salvador lo declaró moneda de curso legal en 2021 y dio marcha atrás en enero de 2025. En la Unión Europea, desde diciembre de 2024, el Reglamento MiCA (Reglamento (UE) 2023/1114) regula quién puede ofrecer criptoactivos y con qué avisos, y la CNMV obliga a que su publicidad advierta del riesgo de perder toda la inversión.
Debate en clase ¿Las criptomonedas son el futuro del dinero o una burbuja? Mesa redonda de 50 minutos para poner a prueba, función por función, si el bitcoin puede ser dinero o si es ante todo un activo especulativo. Abrir el recurso →Los bancos
Si más de nueve de cada diez euros son apuntes en cuentas, quien gestiona esos apuntes tiene un papel central. Los bancos son empresas privadas que ganan dinero, pero que además hacen algo que ninguna otra empresa hace: crean dinero.
Qué hace un banco
Un banco vive de una idea simple. Por un lado guarda el dinero de familias y empresas (los depósitos: cuentas corrientes, cuentas de ahorro, depósitos a plazo) y les paga por ello un interés, normalmente pequeño. Por otro lado presta ese dinero a quien lo necesita (una hipoteca, un préstamo para un coche, crédito a una empresa para comprar maquinaria) y cobra por ello un interés mayor. La diferencia entre lo que cobra por prestar y lo que paga por guardar es su margen de intermediación, la fuente principal de sus beneficios. A eso suma las comisiones (por mantenimiento de cuenta, por transferencias, por tarjetas) y otros servicios.
Al hacerlo, el banco cumple una función útil para toda la economía: conecta el ahorro de unos con la inversión de otros. Tu familia ahorra 5.000 € que no va a usar hasta dentro de dos años; una panadería del barrio necesita 5.000 € para un horno nuevo. Sin banco, los dos tendrían que encontrarse. Con banco, el ahorro se convierte en horno sin que nadie se conozca.
Cómo los bancos crean dinero
Aquí está la parte que parece magia y no lo es. Ana ingresa 1.000 € en billetes en su cuenta del Banco 1. Ana sigue teniendo 1.000 € (los ve en su aplicación). El banco reserva el 10 % (100 €) y presta los 900 € restantes a Luis para comprar una bicicleta. Ahora Ana tiene 1.000 € de dinero bancario y Luis tiene 900 €. Del ingreso inicial de 1.000 € han salido 1.900 € de dinero. No se ha impreso ningún billete: se ha creado dinero bancario al conceder un préstamo.
Y la cadena sigue. Luis paga la bicicleta y la tienda ingresa los 900 € en el Banco 2, que reserva 90 y presta 810. Quien recibe los 810 los deposita en el Banco 3, que reserva 81 y presta 729. Cada ronda es un 10 % más pequeña, pero suma. Si el proceso llega hasta el final, el depósito inicial de 1.000 € acaba convertido en 10.000 € de dinero bancario. El número por el que se multiplica es el multiplicador del dinero: 1 dividido entre el coeficiente de caja (1 / 0,10 = 10).
En la realidad el multiplicador es bastante menor que el teórico, porque no todo el mundo deposita lo que recibe (parte se queda en efectivo), los bancos guardan más reservas de las obligatorias y no siempre encuentran a quién prestar. Pero la lección de fondo se mantiene: la mayor parte del dinero lo crean los bancos comerciales al prestar, no la imprenta del banco central. Por eso el BCE, para controlar cuánto dinero hay, no cuenta billetes: mueve el tipo de interés, que es lo que anima o frena los préstamos. Lo veremos en la sección siguiente.
El margen de un banco y una ronda de creación de dinero
Enunciado
El Banco del Barrio (caso inventado pero verosímil) tiene depósitos de sus clientes por valor de 10 millones de euros, por los que paga un interés del 1 % anual. Con ese dinero concede préstamos por 8 millones de euros al 5 % anual y guarda el resto como reservas.
a) ¿Cuánto paga al año a sus depositantes y cuánto cobra a quienes le deben dinero? ¿Cuál es su margen de intermediación?
b) Ana ingresa 1.000 € en efectivo en el banco. Con un coeficiente de caja del 10 %, ¿cuánto puede prestar el banco? ¿Cuánto dinero hay ahora en total entre Ana y la persona que recibe el préstamo? ¿Cuánto dinero bancario podría llegar a crearse si la cadena continúa hasta el final?
Solución
- Interés pagado a los depositantes: 10.000.000 × 0,01 = 100.000 € al año.
- Interés cobrado por los préstamos: 8.000.000 × 0,05 = 400.000 € al año.
- Margen de intermediación: 400.000 − 100.000 = 300.000 €. De ahí el banco paga sueldos, oficinas, informática e impuestos, y lo que queda es beneficio. Fíjate en la asimetría: paga un 1 % y cobra un 5 %. Esa distancia es su negocio, y por eso te conviene comparar bancos tanto cuando ahorras como cuando pides prestado (Unidad 8).
- Ronda de creación de dinero: de los 1.000 € de Ana, el banco reserva el 10 % (100 €) y puede prestar 900 €, por ejemplo a Luis.
- Dinero total tras la primera ronda: Ana sigue viendo 1.000 € en su cuenta y Luis tiene 900 € nuevos. Total: 1.000 + 900 = 1.900 €. Se han creado 900 € que antes no existían.
- Si la cadena continúa: el multiplicador es 1 / 0,10 = 10, así que los 1.000 € iniciales pueden convertirse en hasta 10.000 € de dinero bancario (1.000 + 900 + 810 + 729 + 656 + …). Con el coeficiente real de la zona euro (1 %) el multiplicador teórico sería 100, pero en la práctica queda muy por debajo porque parte del dinero se guarda en efectivo y los bancos mantienen reservas extra.
Pruébalo tú mismo: cambia el depósito inicial y el coeficiente de caja y observa, ronda a ronda, cuánto dinero acaba creando el sistema bancario y qué pasa cuando parte del préstamo se queda en efectivo.
Qué parte de cada préstamo se queda en efectivo en el bolsillo de la gente y no vuelve al banco como depósito. Con 0 % se obtiene el multiplicador clásico de los manuales.
De cada euro depositado, el banco guarda una parte y presta el resto. Ese resto vuelve a depositarse en otro banco, que guarda una parte y presta el resto, y así sucesivamente. Ningún banco crea dinero por su cuenta: lo crea el sistema entero, ronda a ronda.
Fíjate en que las reservas totales acaban coincidiendo con el depósito inicial: todo el dinero de partida termina inmovilizado, y lo que circula por encima son depósitos creados.
| Ronda | Depósito | Reservas | Préstamo |
|---|---|---|---|
| 1 | 1.000 € | 100 € | 900 € |
| 2 | 900 € | 90 € | 810 € |
| 3 | 810 € | 81 € | 729 € |
| 4 | 729 € | 73 € | 656 € |
| 5 | 656 € | 66 € | 590 € |
| 6 | 590 € | 59 € | 531 € |
| 7 | 531 € | 53 € | 478 € |
| 8 | 478 € | 48 € | 430 € |
Cada ronda es la anterior multiplicada por (1 − coeficiente) · (1 − filtración). La suma de infinitas rondas es el total de arriba.
El modelo supone que los bancos prestan todo lo que pueden y que el dinero prestado se deposita de nuevo. Cuando la economía va mal las dos cosas fallan: los bancos guardan reservas de más y hay menos gente pidiendo crédito. Por eso el banco central puede ampliar la base monetaria sin que la cantidad de dinero crezca lo que dice la fórmula.
Cómo se calcula
Multiplicador: 1 / (1 − (1 − r)(1 − f)), donde r es el coeficiente de caja y f la filtración de efectivo. Con f = 0 queda el clásico 1 / r.
Depósitos totales: depósito inicial × multiplicador.
Dinero creado: depósitos totales − depósito inicial. El depósito de partida ya existía; lo demás no.
Dinero en circulación: depósitos totales + efectivo en manos del público.
↗ Herramienta interactiva disponible en la versión digital del libro (profedeeconomia.es).
La confianza y el Fondo de Garantía de Depósitos
Si el banco solo guarda una pequeña parte de los depósitos, ¿qué pasa si todos los clientes van a la vez a retirar su dinero? Que no hay para todos. A eso se le llama pánico bancario, y ha hundido bancos que en realidad estaban sanos: bastaba con que la gente creyera que iban a quebrar para que quebraran. Como todo el sistema descansa en la confianza, los Estados han construido redes de seguridad para protegerla.
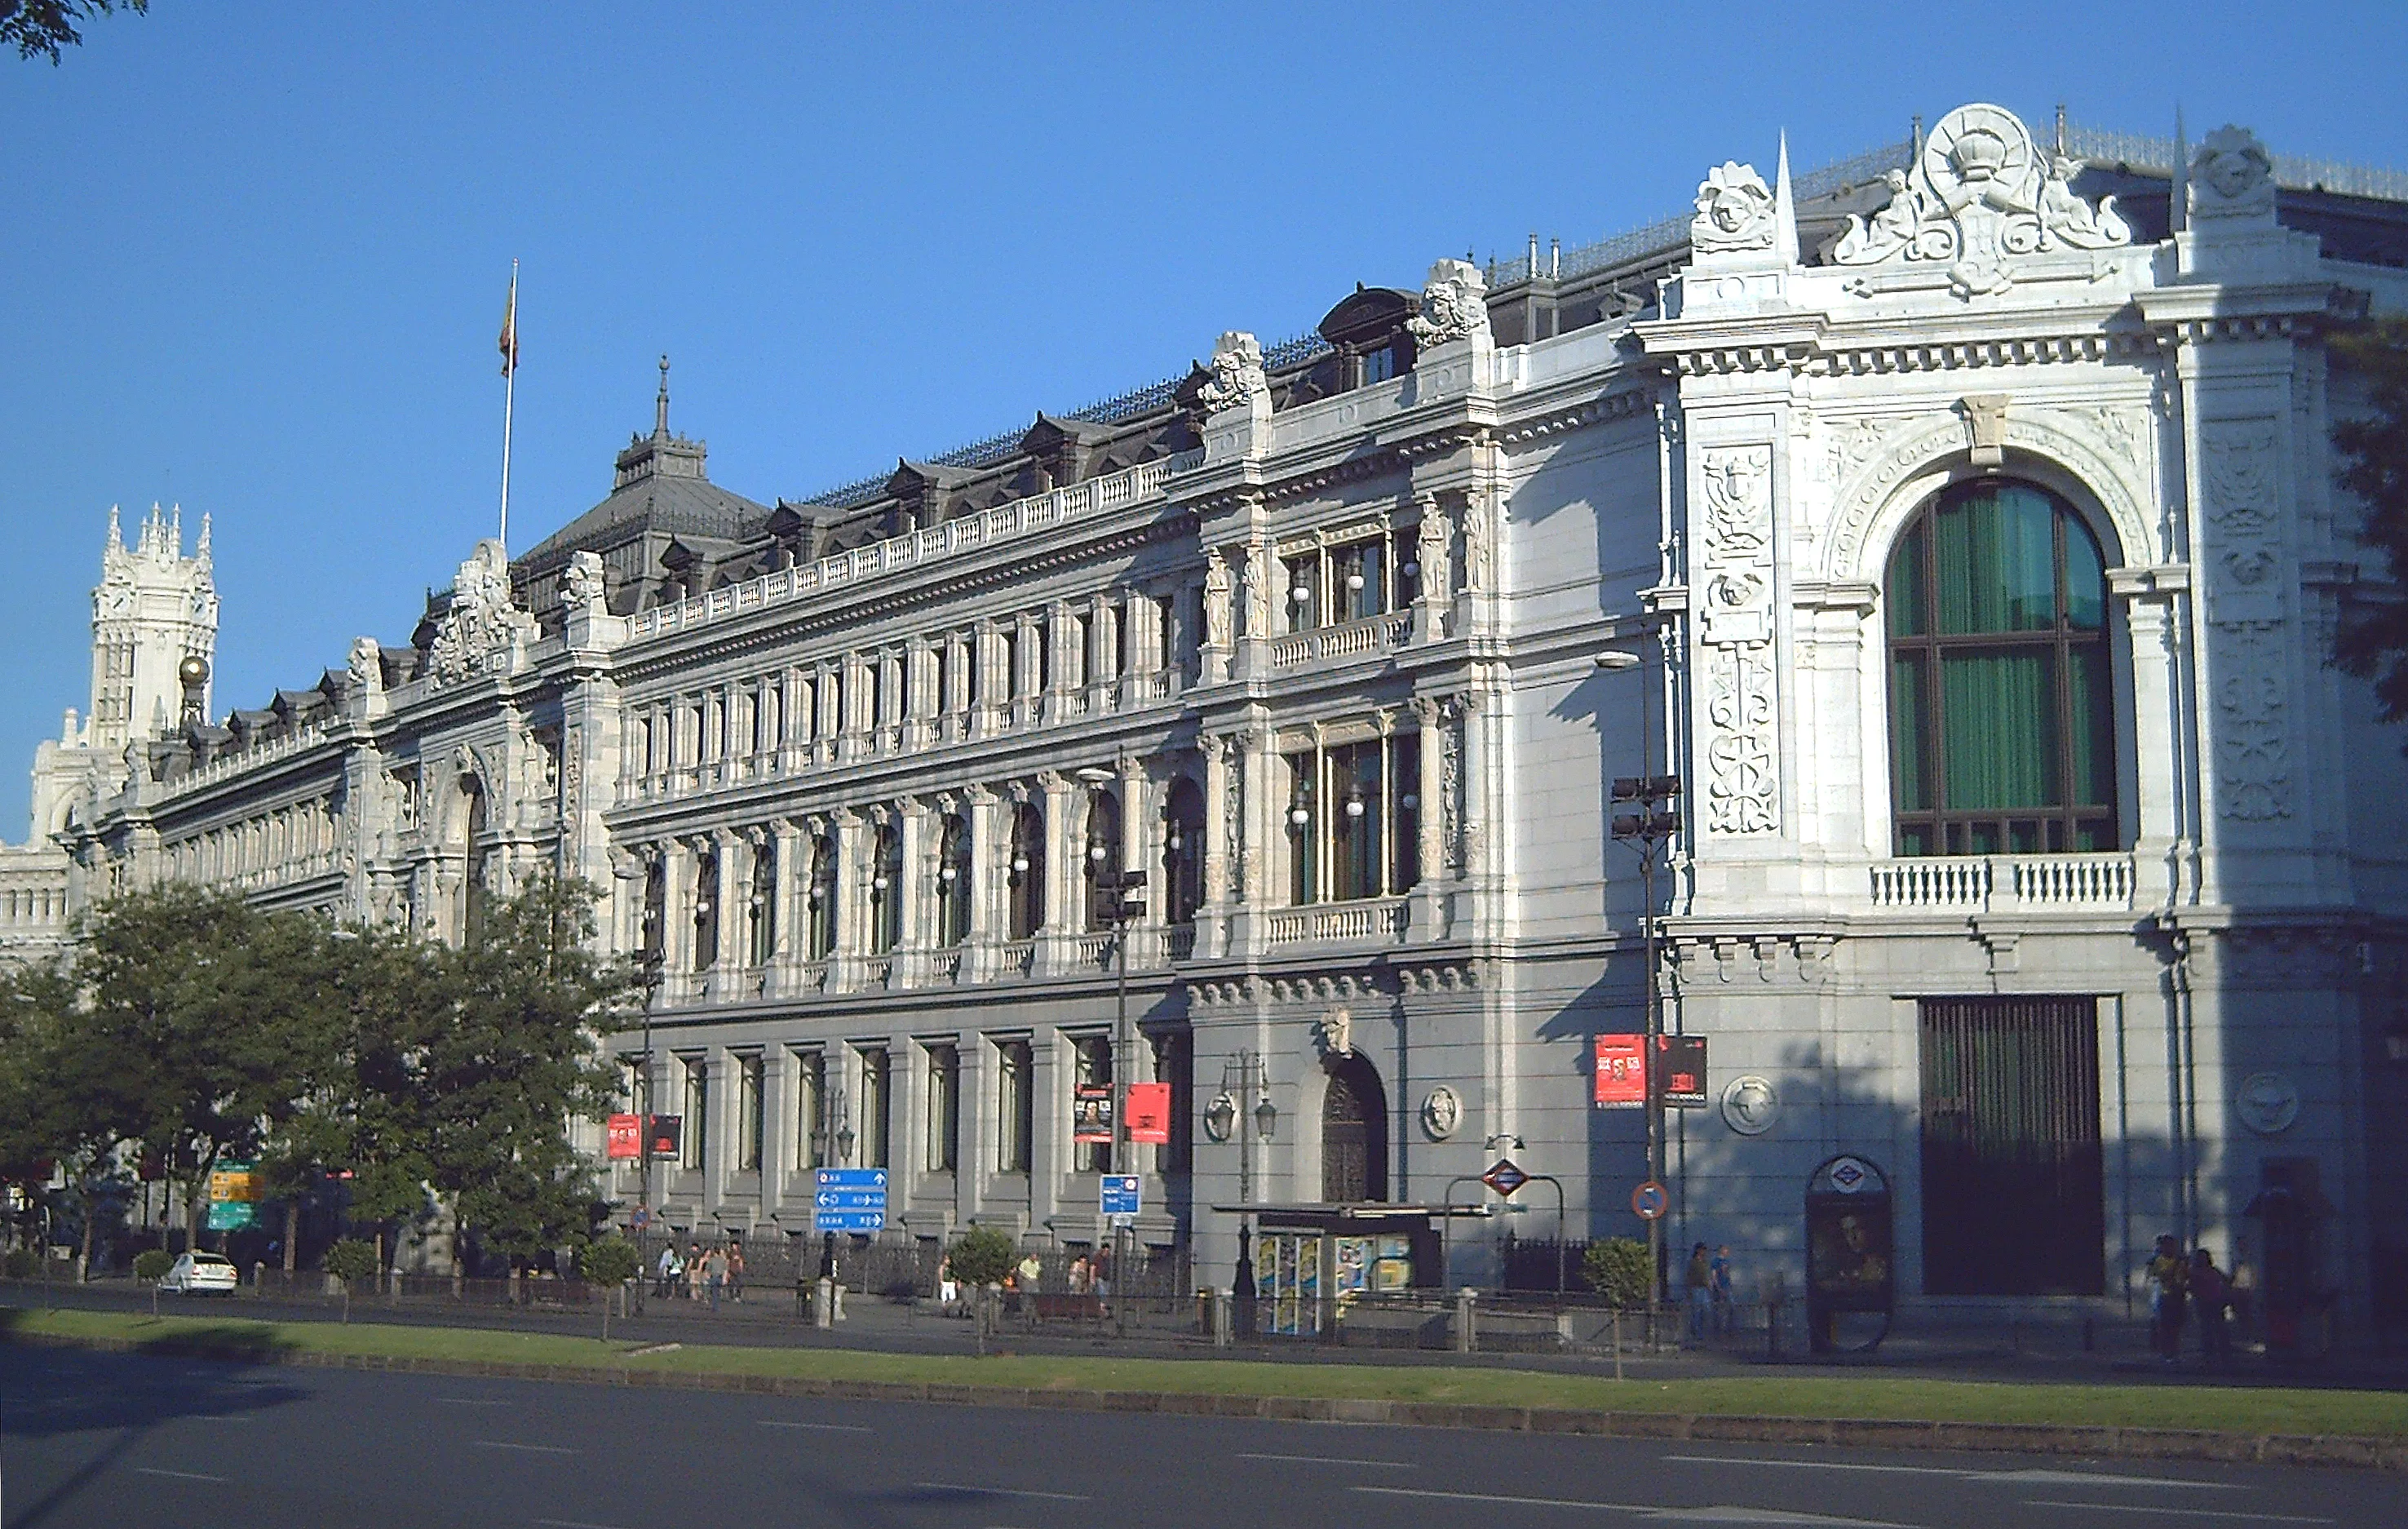
La más importante para ti es el Fondo de Garantía de Depósitos (FGD): si un banco quiebra, el FGD devuelve a cada cliente hasta 100.000 € por persona y entidad (Real Decreto-ley 16/2011, que aplica la norma común de toda la Unión Europea). Lo financian los propios bancos con aportaciones anuales. Cubre las cuentas y los depósitos, no las acciones ni los fondos de inversión. Por eso, para casi todas las familias, el dinero en el banco está protegido pase lo que pase con el banco. Además, el Banco de España y el BCE supervisan a los bancos, les exigen tener capital suficiente y pueden intervenir antes de que la situación se descontrole.
El tipo de interés: el precio del dinero
Si te dejo 100 € hoy y me devuelves 100 € dentro de un año, te he hecho un favor: durante un año no he podido usar mi dinero, he corrido el riesgo de que no me pagues y, encima, con la inflación esos 100 € valdrán menos. Por eso, en cualquier préstamo, quien presta cobra algo a cambio. Ese algo es el interés, y el porcentaje anual sobre la cantidad prestada es el tipo de interés.
Quién fija el tipo de interés
Cada banco fija sus propios tipos, pero no parte de cero. La referencia la pone el Banco Central Europeo con sus tipos oficiales: el tipo al que presta dinero a los bancos y el tipo que les paga por el dinero que estos le dejan depositado (la llamada facilidad de depósito). Si el BCE sube esos tipos, a los bancos les sale más caro conseguir dinero y más rentable dejarlo aparcado en el banco central, así que suben lo que cobran por hipotecas y préstamos y, con retraso y a regañadientes, lo que pagan por los depósitos. Si el BCE baja los tipos, ocurre lo contrario.
Los últimos años han sido un caso de manual. Entre 2016 y 2022 el BCE mantuvo el tipo de sus operaciones principales en el 0 % y cobraba a los bancos por guardar dinero (facilidad de depósito en negativo). Con la inflación disparada, el 21 de julio de 2022 empezó a subir, y en catorce meses llevó el tipo principal al 4,5 % (septiembre de 2023), la subida más rápida de la historia del euro. A partir de junio de 2024, con los precios ya calmándose, comenzó a bajarlos, hasta dejar la facilidad de depósito en el 2 % en junio de 2025 (BCE, decisiones de política monetaria 2022-2025).
| Fecha | Qué hizo el BCE | Tipo principal |
|---|---|---|
| 2016-julio 2022 | Tipos en mínimos históricos | 0 % |
| 21 de julio de 2022 | Primera subida en once años | 0,5 % |
| 14 de septiembre de 2023 | Décima y última subida | 4,5 % |
| 6 de junio de 2024 | Primera bajada | 4,25 % |
| Junio de 2025 | Octava bajada; facilidad de depósito en el 2 % | 2,15 % |
El euríbor y las hipotecas
La mayoría de familias españolas notan los tipos oficiales a través de una palabra que sale cada mes en las noticias: el euríbor. Es el tipo de interés medio al que los grandes bancos europeos se prestan dinero entre sí, y sigue de cerca lo que decide el BCE. Las hipotecas variables (el préstamo con el que se compra una vivienda) se calculan como «euríbor más un diferencial», por ejemplo euríbor + 1 %, y se revisan cada seis o doce meses. Así que cuando el euríbor sube, la cuota mensual sube.
Y subió mucho. El euríbor a doce meses estaba en −0,50 % a finales de 2021 (sí, negativo), tocó el 4,16 % en octubre de 2023 y en agosto de 2025 rondaba el 2,1 % (Banco de España, series del euríbor). Para una hipoteca de 150.000 € a 25 años con euríbor + 1 %, la cuota pasó de unos 530 € al mes en 2021 a unos 890 € en 2023, y volvió a unos 720 € en 2025 (cálculo propio con la fórmula de cuota constante). Trescientos sesenta euros más cada mes por la misma casa: eso es lo que significa, para una familia, que veintiséis personas en Fráncfort suban los tipos. En la Unidad 8 aprenderás a calcular una cuota y a comparar hipotecas.
Cómo llega el tipo de interés a toda la economía
El BCE no fija el precio del pan ni el de la luz. Lo que hace es mover una sola palanca, el tipo de interés, y dejar que el efecto se transmita en cadena:
- A las familias: con tipos altos, las hipotecas y los préstamos cuestan más, así que se compran menos casas, coches y electrodomésticos a plazos, y ahorrar resulta más atractivo. Con tipos bajos, al revés.
- A las empresas: con tipos altos, financiar una nave, una máquina o una ampliación sale más caro, y muchas inversiones se aplazan. Se crea menos empleo. Con tipos bajos, invertir y contratar resulta más barato.
- A los precios: si familias y empresas gastan menos, hay menos demanda, y con menos demanda los precios dejan de subir tan deprisa (Unidad 3). Ese es exactamente el objetivo cuando hay inflación.
La inflación
Hemos dicho que el dinero sirve para guardar valor solo si su valor es estable. La inflación es lo que rompe esa estabilidad: los precios suben, y con los mismos euros compras menos.
Cómo se mide: el IPC y la cesta de la compra
Para saber cuánto suben «los precios» en general hace falta un método, porque no todo sube igual. En España lo aplica el Instituto Nacional de Estadística (INE) con el Índice de Precios de Consumo (IPC), que se publica cada mes y funciona así:
- El INE define una cesta de la compra: alrededor de 490 productos y servicios representativos de lo que consumen los hogares, agrupados en doce grandes grupos (alimentos y bebidas, vestido y calzado, vivienda, transporte, comunicaciones, ocio y cultura, enseñanza, restaurantes y hoteles, etc.).
- Cada producto tiene un peso (ponderación) según lo que las familias gastan realmente en él, según la Encuesta de Presupuestos Familiares. La vivienda y la alimentación pesan mucho; las corbatas, casi nada.
- Cada mes, el INE recoge cientos de miles de precios en comercios de toda España, y cada vez más directamente de internet y de los datos de los supermercados.
- Compara el coste de la cesta con el del mismo mes del año anterior. Esa variación en porcentaje es la tasa de inflación interanual, la cifra que sale en las noticias.
2022: la inflación más alta en cuatro décadas
La tabla resume lo que pasó en España en los últimos años, con la inflación media anual que publica el INE:
| Año | Inflación media anual (IPC) | Qué pasaba |
|---|---|---|
| 2021 | 3,1 % | Reapertura tras la pandemia, la energía empieza a subir |
| 2022 | 8,4 % | Guerra de Ucrania, gas y electricidad disparados; pico del 10,8 % en julio |
| 2023 | 3,5 % | Subidas de tipos del BCE, energía más barata; el aceite sube un 54,6 % |
| 2024 | 2,8 % | Los precios se calman; el BCE empieza a bajar tipos |
| 2025 | 2,7 % | Inflación cerca del objetivo del BCE |
Un 8,4 % puede parecer un número abstracto. Traducido: una familia que gastaba 1.000 € al mes en 2021 necesitaba 1.084 € en 2022 para comprar exactamente lo mismo. Si sus ingresos no subieron en la misma proporción (y la mayoría no lo hicieron), vivió peor con el mismo dinero.
Por qué suben los precios
Los economistas distinguen tres causas, que en 2022 se juntaron todas:
- Inflación de demanda. Cuando la gente quiere comprar más de lo que la economía puede producir, los vendedores suben precios (Unidad 3: si la demanda aumenta y la oferta no, el precio sube). En 2021-2022, tras los confinamientos, las familias tenían ahorro acumulado y ganas de gastar, y las fábricas y los transportes no daban abasto.
- Inflación de costes. Cuando a las empresas les cuesta más producir (energía, materias primas, salarios), trasladan parte de ese coste al precio final. La invasión rusa de Ucrania en febrero de 2022 disparó el precio del gas, y con él la electricidad, los fertilizantes y el transporte. Un panadero que paga el doble por el horno eléctrico acaba subiendo el pan.
- Expectativas. Si todo el mundo espera que los precios suban, actúa en consecuencia: los trabajadores piden subidas de sueldo, las empresas suben precios por adelantado, y la profecía se cumple. A esto se le llama espiral de precios y salarios, y es lo que los bancos centrales más temen, porque una vez arranca es difícil pararla.
Quién gana y quién pierde con la inflación
La inflación no reparte el daño por igual. Hay perdedores claros y algún ganador inesperado:
- Pierden los ahorradores, sobre todo quien guarda el dinero en casa o en una cuenta que no paga interés: cada año esos euros compran menos. Es la forma más silenciosa de perder dinero, porque el número en la hucha no cambia.
- Pierden quienes tienen ingresos fijos que no se actualizan: pensiones no revalorizadas, salarios congelados, becas. En España las pensiones se actualizan cada año con el IPC medio desde la Ley 21/2021, precisamente para evitarlo; y el Salario Mínimo Interprofesional subió a 1.184 € al mes en 14 pagas en 2025 (RD 87/2025), en parte para compensar la subida de precios.
- Ganan los deudores, aunque suene raro. Quien debe 100.000 € de hipoteca a tipo fijo devuelve la misma cantidad, pero esos euros valen cada vez menos: la deuda «se encoge» en términos reales. El mayor deudor de casi todos los países es el propio Estado, y por eso a los gobiernos la inflación moderada no les disgusta del todo.
- Pierden los más pobres en proporción, porque gastan casi todo su dinero en lo que más subió en 2022: alimentos y energía. Una familia con ingresos altos puede recortar en ocio; una con ingresos bajos no puede recortar en comer.
Deflación e hiperinflación: los dos extremos
Si la inflación es mala, ¿sería buena la deflación, una bajada general de los precios? Parece que sí y no lo es. Cuando la gente espera que todo sea más barato mañana, aplaza las compras; las empresas venden menos, bajan precios, recortan empleo, y la economía se paraliza. Japón vivió décadas de precios estancados desde los años noventa, y España tuvo una inflación ligeramente negativa entre 2014 y 2016 (INE). Por eso el objetivo de los bancos centrales no es inflación cero, sino una inflación baja y estable.
El otro extremo es la hiperinflación: una subida de precios tan rápida (por convención, más del 50 % mensual) que el dinero deja de cumplir sus funciones. Suele ocurrir cuando un Estado paga sus gastos imprimiendo billetes sin límite. En las últimas décadas la han sufrido Zimbabue (2008), Venezuela (2017-2019) y, en menor grado, Argentina, cuya inflación superó el 200 % anual en 2023. El caso más estudiado sigue siendo el de Alemania hace un siglo.
La inflación de tu cesta y lo que pierde un ahorro guardado en casa
Enunciado
Un grupo de 4.º de ESO elabora su propia cesta de la compra con cinco cosas que pagan cada mes y anota los precios de un año y del siguiente (precios inventados a modo de ejemplo):
| Producto | Año 1 | Año 2 |
|---|---|---|
| Bocadillo del recreo | 3,00 € | 3,30 € |
| Entrada de cine | 8,00 € | 8,50 € |
| Recarga del móvil | 10,00 € | 10,00 € |
| Camiseta | 15,00 € | 16,20 € |
| Bono de transporte joven | 20,00 € | 20,00 € |
a) Calcula la inflación de esa cesta entre el año 1 y el año 2.
b) Una abuela guardó 1.000 € en un sobre en casa el 1 de enero de 2022. Con la inflación real de ese año (8,4 % de media, INE), ¿cuánto poder adquisitivo tenía ese sobre a final de año? ¿Cuánto perdió sin que nadie lo tocara?
Solución
- Coste de la cesta en el año 1: 3,00 + 8,00 + 10,00 + 15,00 + 20,00 = 56,00 €.
- Coste de la cesta en el año 2: 3,30 + 8,50 + 10,00 + 16,20 + 20,00 = 58,00 €.
- Inflación de la cesta: (58,00 − 56,00) / 56,00 × 100 = 2,00 / 56,00 × 100 = 3,57 %.
- Lectura: el bocadillo subió un 10 % y la camiseta un 8 %, pero la recarga y el bono no subieron nada, y el bono es lo que más pesa en la cesta. Por eso el índice general (3,57 %) es mucho más bajo que la subida del producto más llamativo. Así funciona el IPC: los productos que más pesan en el gasto «tiran» del índice hacia su subida, y los que no suben lo frenan.
- El sobre de la abuela: los 1.000 € siguen siendo 1.000 € en billetes, pero lo que costaba 1.000 € en enero cuesta 1.084 € en diciembre. Su poder adquisitivo es 1.000 / 1,084 = 922,51 €.
- Pérdida: 1.000 − 922,51 = 77,49 € en un solo año, sin que nadie abriera el sobre. Para conservar el poder de compra habría necesitado que el sobre «creciera» hasta 1.084 €. Ni siquiera una cuenta remunerada al 2 % (1.020 € a final de año) lo habría evitado del todo, pero habría reducido la pérdida a la mitad. Con inflación, guardar dinero parado es perder dinero despacio.
Cómo calcular la inflación de tu propia cesta
- Elige entre cinco y diez cosas que pagues de verdad cada mes (bocadillo, transporte, móvil, ropa, ocio). Cuantas más, más se parecerá tu índice al IPC.
- Anota el precio actual de cada una y busca el precio que tenía hace un año: tickets antiguos, el historial de la aplicación del banco, la web del comercio o la memoria de la familia.
- Suma el coste total de la cesta en cada uno de los dos momentos. Si de algo compras varias unidades al mes, multiplica antes de sumar: así cada producto pesa lo que de verdad pesa en tu gasto.
- Calcula la variación: (coste actual − coste antiguo) / coste antiguo × 100. Ese porcentaje es tu inflación personal.
- Compárala con el IPC oficial del INE para el mismo periodo. Si la tuya es mayor, es porque gastas más en lo que más ha subido; si es menor, al revés. Ninguna de las dos es «falsa»: miden cestas distintas.
El BCE y la estabilidad de precios
Ya tenemos todas las piezas. El dinero solo funciona si su valor es estable; la inflación destruye esa estabilidad; y el tipo de interés es la palanca que frena o acelera el gasto. Falta ver quién maneja la palanca y con qué reglas.
El Banco Central Europeo se creó en 1998 en Fráncfort para gestionar el euro, que llegó a los bolsillos en 2002. Junto con los bancos centrales nacionales forma el Eurosistema. Su misión principal está escrita en los Tratados de la Unión Europea y cabe en tres palabras: estabilidad de precios. Desde 2021 el BCE la concreta en un objetivo de inflación del 2 % anual a medio plazo, ni más ni menos: un poco de inflación engrasa la economía y aleja el riesgo de deflación; mucha, como hemos visto, la rompe.
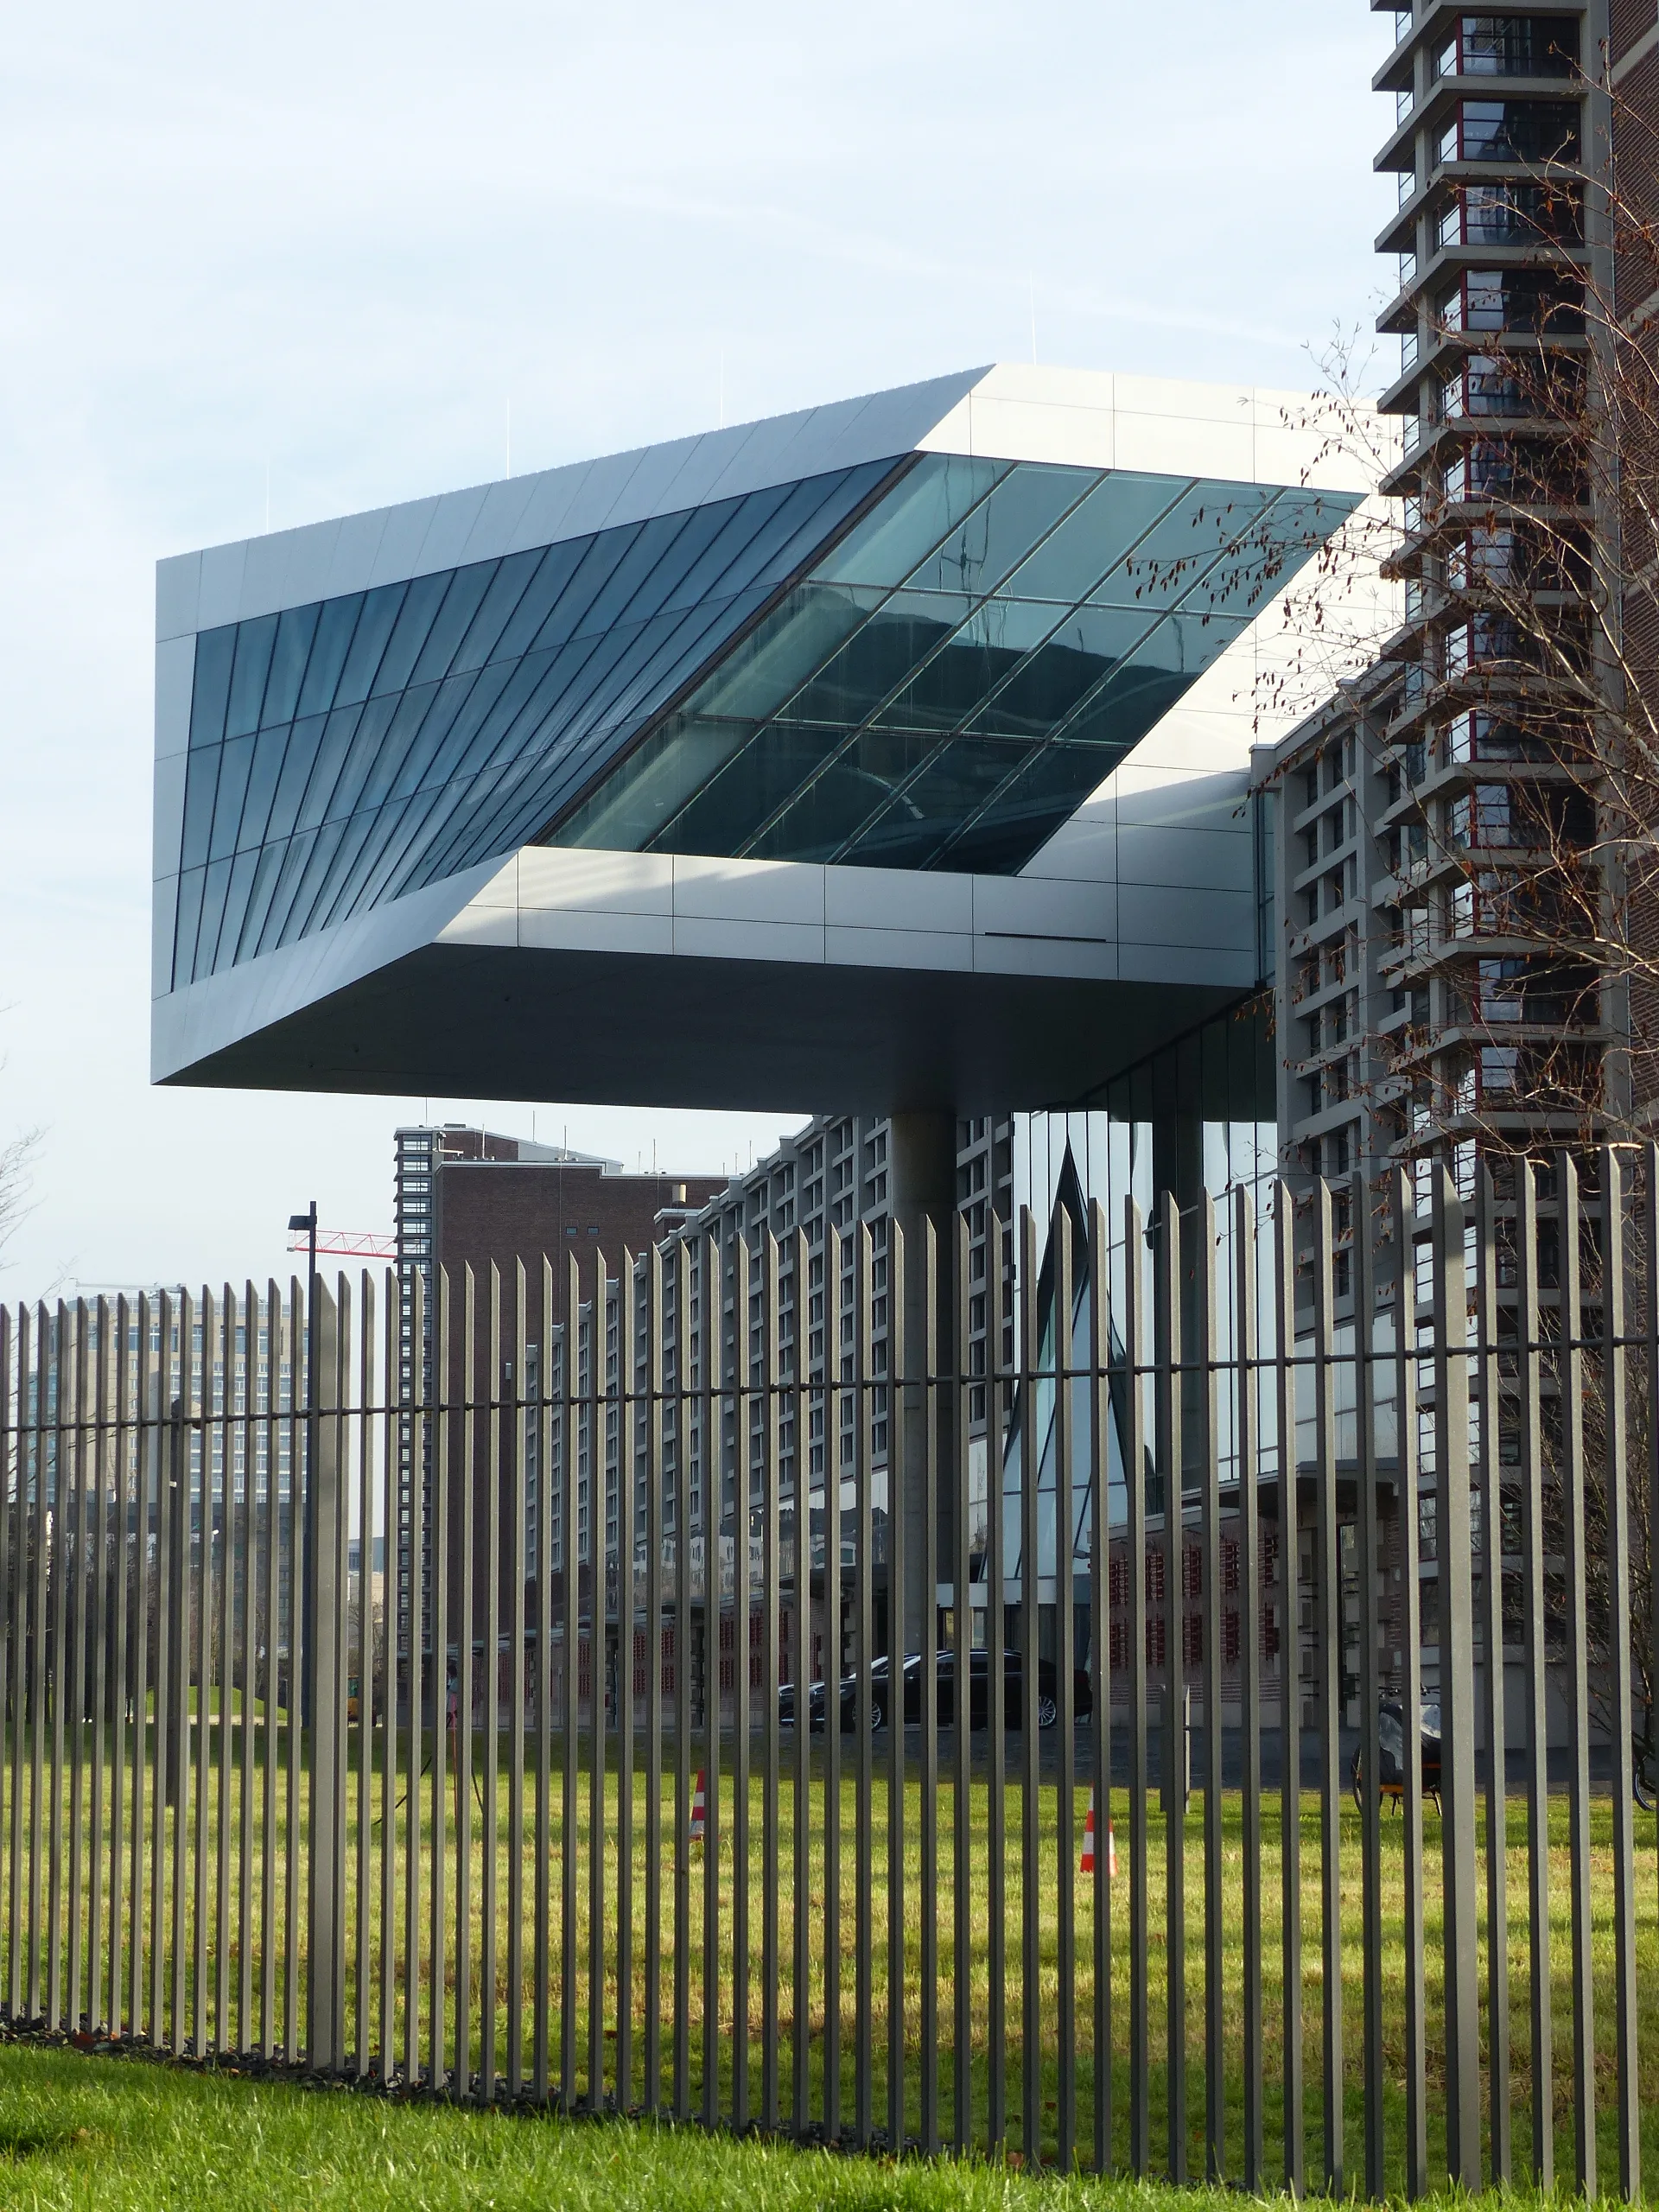
Qué hace el BCE cuando la inflación se dispara
Cuando en 2022 los precios subían al 8, al 9, al 10 %, el BCE hizo lo único que puede hacer un banco central: subir el tipo de interés. La cadena que vimos en la sección anterior se puso en marcha al revés: préstamos más caros, menos compras a plazos, menos inversión, menos demanda, y con menos demanda las empresas dejan de subir precios. Funciona, pero funciona doliendo: durante un tiempo hay familias que pagan más hipoteca, empresas que aplazan proyectos y algunos empleos que no se crean. Es un tratamiento con efectos secundarios, y la discusión entre economistas nunca es si aplicarlo, sino cuánto y durante cuánto tiempo.
Esa discusión estuvo sobre la mesa en 2022-2023. Unos (los llamados «halcones») pedían subir rápido y fuerte, para cortar las expectativas antes de que arrancara la espiral de precios y salarios. Otros (las «palomas») recordaban que la inflación venía sobre todo del gas y de la energía, algo que los tipos de interés no arreglan, y temían provocar una recesión innecesaria. El BCE subió diez veces seguidas y la inflación bajó del 10,8 % de julio de 2022 al entorno del 3 % a finales de 2023 en España; cuánto de esa bajada fue mérito de los tipos y cuánto de que la energía se abarató sola es algo que los economistas siguen discutiendo. Lo que nadie discute es que, sin la subida, la inflación habría tardado más en volver al 2 %.
Por qué el banco central es independiente
Quien decide subir los tipos no es un gobierno ni un parlamento. Es el Consejo de Gobierno del BCE: los seis miembros de su Comité Ejecutivo, presidido por Christine Lagarde, más los gobernadores de los veinte bancos centrales nacionales (el de España entre ellos). Se reúne cada seis semanas y toma decisiones que afectan a 350 millones de personas sin pasar por ninguna votación popular. ¿No es antidemocrático?
La respuesta de quienes diseñaron el euro fue clara: precisamente por eso. Subir los tipos es impopular, y a un gobierno que se presenta a elecciones el año que viene le cuesta mucho hacer algo impopular hoy para evitar un daño mañana. La historia (Alemania en 1923 es el ejemplo extremo) muestra que los gobiernos que controlan la imprenta acaban usándola. Por eso los Tratados europeos (artículo 130 del Tratado de Funcionamiento de la UE) prohíben que el BCE reciba instrucciones de ningún gobierno, y blindan a sus dirigentes con mandatos largos (ocho años, no renovables) para que nadie pueda presionarlos con la renovación. La independencia no quiere decir que nadie los controle: el BCE rinde cuentas ante el Parlamento Europeo y explica cada decisión en público. Quiere decir que el objetivo (el 2 %) lo fijan los Tratados, y la forma de conseguirlo, los técnicos.
Qué viene después en este curso
Con esta unidad cerráis la primera evaluación y el bloque más «macro» de la parte de economía. En las Unidades 1 a 4 habéis visto por qué hay que elegir, cómo se produce, cómo se forman los precios en un mercado y qué es el dinero con el que se paga todo eso. Las siguientes unidades bajan a vuestra vida: la Unidad 5 explica el mercado de trabajo, los contratos y la nómina que cobraréis en vuestro primer empleo, y ahí entenderéis por qué los sindicatos negocian subidas «con el IPC». La Unidad 6 mira al Estado, los impuestos y el gasto público, el otro gran actor que aparecía en el flujo de la economía.
Todo lo aprendido aquí sobre tipos de interés y bancos vuelve con fuerza en la Unidad 7 (presupuesto, ahorro y consumo responsable) y sobre todo en la Unidad 8 (bancos, crédito, inversión y seguros), donde calcularéis cuotas de préstamos, compararéis hipotecas con el euríbor y veréis cómo proteger un ahorro de la inflación. Y la Unidad 9 llevará el dinero más allá de las fronteras: el euro, los tipos de cambio y la Unión Europea.
Glosario
- Trueque: intercambio directo de un bien o servicio por otro sin usar dinero. Exige que cada parte quiera justo lo que ofrece la otra (doble coincidencia de necesidades).
- Dinero: cualquier cosa aceptada de forma general por una comunidad como pago de bienes y servicios y para saldar deudas.
- Medio de pago, unidad de cuenta y depósito de valor: las tres funciones del dinero: sirve para pagar, para poner precio y comparar, y para guardar poder de compra en el tiempo.
- Dinero fiduciario: billetes y monedas que no valen por su material, sino por la confianza en la autoridad que los emite y por su condición de curso legal.
- Curso legal: condición que da la ley al euro en España: nadie puede rechazarlo como pago de una deuda.
- Dinero bancario: saldos anotados en las cuentas de los bancos. Es la forma más abundante de dinero y se crea cuando los bancos conceden préstamos.
- Coeficiente de caja (o de reservas): porcentaje de los depósitos que un banco está obligado a mantener como reservas en lugar de prestarlo. En la zona euro, el 1 %.
- Multiplicador del dinero: número por el que un depósito inicial puede llegar a multiplicarse a través de la cadena de préstamos y depósitos. Vale 1 dividido entre el coeficiente de caja.
- Fondo de Garantía de Depósitos (FGD): fondo financiado por los bancos que devuelve a cada cliente hasta 100.000 € por persona y entidad si su banco quiebra.
- Tipo de interés: precio del dinero, expresado como porcentaje anual de la cantidad prestada o depositada.
- Euríbor: tipo de interés medio al que se prestan dinero los grandes bancos europeos. Es la referencia de las hipotecas variables en España.
- IPC (Índice de Precios de Consumo): indicador del INE que mide cada mes la variación del precio de una cesta representativa de lo que consumen los hogares.
- Inflación: subida general y sostenida de los precios. La deflación es la bajada general; la hiperinflación, una subida descontrolada que destruye el dinero.
- Poder adquisitivo: cantidad de bienes y servicios que se pueden comprar con una cantidad de dinero. La inflación lo reduce.
- Banco Central Europeo (BCE): institución independiente que emite el euro y fija los tipos de interés oficiales con el objetivo de una inflación del 2 %.
Para profundizar
Si la unidad os ha dejado con ganas de más, estos recursos son gratuitos y fiables:
- Finanzas para todos (finanzasparatodos.es), del Banco de España y la CNMV. Por qué encaja: explica con ejemplos sencillos qué es el dinero, cómo funcionan los bancos y qué hace la inflación con tus ahorros, sin intentar venderte nada.
- «Actualización de rentas con el IPC», la calculadora del INE (ine.es/calcula). Por qué encaja: permite ver cuánto valdrían hoy 100 € de cualquier año desde 1961; en dos minutos entiendes lo que la inflación le ha hecho al dinero de tus abuelos.
- «El BCE explica», vídeos cortos del canal oficial del Banco Central Europeo (ecb.europa.eu, con subtítulos en español). Por qué encaja: el propio BCE cuenta en tres minutos qué es la inflación, por qué su objetivo es el 2 % y cómo decide los tipos.
- Portal del Cliente Bancario del Banco de España (clientebancario.bde.es). Por qué encaja: explica en lenguaje llano qué protege el Fondo de Garantía de Depósitos, cómo se calcula el euríbor y qué derechos tienes ante tu banco.
Preguntas para reflexionar
Estas preguntas no tienen una respuesta única. Sirven para debatir en clase o pensar a solas al cerrar la unidad:
- Si el dinero es un acuerdo de confianza, ¿qué tendría que pasar para que dejaras de aceptar euros? ¿Aceptarías cobrar tu primer sueldo en bitcoins? ¿Y en cigarrillos, como los prisioneros de Radford?
- Los bancos crean dinero al prestar y ganan con el margen entre lo que cobran y lo que pagan. ¿Te parece que esa capacidad debería estar solo en manos de empresas privadas, o debería el Estado prestar directamente? ¿Qué riesgos tiene cada opción?
- Subir los tipos de interés en 2022-2023 encareció las hipotecas de millones de familias para frenar la inflación que sufrían todas. ¿Crees que el reparto del coste fue justo? ¿Quién debería decidir algo así: veintiséis técnicos en Fráncfort o los gobiernos elegidos?
Bibliografía
- España. Real Decreto 217/2022, de 29 de marzo, por el que se establecen la ordenación y las enseñanzas mínimas de la Educación Secundaria Obligatoria. BOE núm. 76. (Competencia específica 6: comprender aspectos básicos de la economía y las finanzas.)
- Instituto Nacional de Estadística. Índice de Precios de Consumo, notas de prensa mensuales (julio de 2022; diciembre de 2022, 2023, 2024 y 2025) y metodología de la base 2025. https://www.ine.es/dyngs/INEbase/es/operacion.htm?c=Estadistica_C&cid=1254736176802&menu=ultiDatos&idp=1254735976607
- Banco Central Europeo. Decisiones de política monetaria, notas de prensa del 21 de julio de 2022, 14 de septiembre de 2023, 6 de junio de 2024 y 5 de junio de 2025. https://www.ecb.europa.eu/press/pr/
- España. Real Decreto-ley 16/2011, de 14 de octubre, por el que se crea el Fondo de Garantía de Depósitos de Entidades de Crédito. BOE núm. 249. Información para clientes en https://www.fgd.es
- Radford, R. A. (1945). The Economic Organisation of a P.O.W. Camp. Economica, 12(48), 189-201.
- Junta Única de Resolución. Decisión de resolución de Banco Popular Español, S.A. (7 de junio de 2017). https://www.srb.europa.eu/en/content/banco-popular
- Mankiw, N. G. Principios de economía (capítulos «El sistema monetario» y «El crecimiento del dinero y la inflación»). Cengage. (Manual de referencia para las funciones del dinero, la creación de dinero bancario y los costes de la inflación.)
Sapiens: de animales a dioses
El capítulo «El olor del dinero» cuenta en veinte páginas cómo el dinero es la ficción compartida más exitosa de la humanidad: la única en la que creen a la vez un musulmán, un cristiano y un ateo. Es la mejor explicación corta de por qué un papel vale 50 €.
Capítulo 10, «El olor del dinero»
Cómo funciona la máquina económica
Una animación que explica, con dibujos sencillos, cómo el crédito crea dinero, por qué hay ciclos y qué hace un banco central cuando la inflación sube. Cubre casi toda la unidad en media hora.
https://www.youtube.com/results?search_query=como+funciona+la+maquina+economica+ray+dalio
@BancoDeEspana
La cuenta oficial publica cada mes el euríbor, explica en hilos qué significa una decisión del BCE y desmonta bulos sobre billetes y estafas. Es la fuente, no un intermediario.
Tu IPC personal
Elige cinco cosas que pagues cada mes (bocadillo, bono de transporte, recarga, ocio, ropa) y averigua cuánto costaban hace un año y cuánto cuestan ahora. Calcula el coste de tu cesta en los dos momentos y tu inflación personal con la fórmula de la unidad. Compárala con el IPC interanual del INE del mismo mes. Trae los dos números y una frase: ¿por qué crees que difieren?
Notas de esta unidad
Anota lo que quieras recordar de «El dinero, los bancos y la inflación». Se guarda solo en este dispositivo.
Para el aula
Herramientas
Proyectos interdisciplinares
- ¿Dónde pongo el negocio? El mapa de la mejor ubicación Unidad central: el entorno, detectar oportunidades y análisis PESTEL, base para estudiar el territorio donde se abre un negocio.