Economia personal I: pressupost, estalvi i consum responsable
El marc de la unitat
- Ingressos, despeses i pressupost personal; la regla 50-30-20.
- Estalvi, fons d'emergència i interés simple i compost.
- Decisions de compra: preu per unitat, etiquetes, terminis i segona mà.
- El consumidor digital i els drets del consumidor: garantia, desistiment, reclamació.
- Consum responsable, dret a reparar i economia circular.
- Comprendre aspectes bàsics de les finances personals: pressupost, estalvi i consum.
- Valorar críticament la necessitat de triar i els drets que protegixen qui consumix.
179 milions de multa a cinc aerolínies per cobrar l'equipatge de mà
El novembre de 2024 Consumo va confirmar la major sanció de la seua història a Ryanair, Vueling, easyJet, Norwegian i Volotea per cobrar la motxilla de cabina, els seients al costat de menors o la targeta d'embarcament, i per no informar del preu final.
- Ryanair 107,7 M€ · Vueling 39,3 M€ · easyJet 29,1 M€.
- Ley 48/1960: l'equipatge va «dins del preu del bitllet».
- El TJUE ja ho va dir el 2014 (assumpte C-487/12).
- Les companyies van recórrer davant l'Audiencia Nacional.
La preguntaCom acaba sancionada una pràctica que milions acceptaven, i què pot fer un consumidor mentrestant?
Ingressos, despeses i pressupost
El que entra i el que ix
La regla 50-30-20 és un espill per a adults. Per a un estudiant el que compta és l'última barra: apartar almenys un 20 %.
Exercici 7.1 — El pressupost de Lucía
Lucía, 16 anys, rep 40 € al mes de paga, va guanyar 700 € el juliol de monitora i rep uns 140 € en regals. Gasta 18 € fixos i 60 € variables al mes. Vol 1.000 € per al carnet de conduir d'ací a dos anys. Li arriba?
- Ingressos: 480 + 700 + 140 = 1.320 € a l'any, 110 € al mes de mitjana.
- Estalvi: 110 − 18 − 60 = 32 € al mes, el 29 % del que ingressa.
- Enfront del 50-30-20: necessitats molt per davall (les cobrix la família), desitjos per damunt, estalvi per damunt del 20 %.
- En 24 mesos: 768 €. Li falten 232 €; necessitaria 41,67 € al mes.
- Solució: 500 € del sou de juliol al compte d'estalvi el dia que cobra, i 21 € al mes de la paga.
Estalviar: per què, quant i com
Com s'estalvia de veres
- Posa-li nom i xifra a l'objectiu: «1.000 € per al carnet en 24 mesos» es convertix en una quantitat mensual.
- Primer el fons d'emergència: de tres a sis mesos de despeses en la vida adulta; 100 o 200 € a la teua edat.
- Paga't a tu primer: el que estalvies ix així que entra l'ingrés, no al final del mes, quan ja no queda res.
- Automatitza: una transferència programada el dia de la paga decidix per tu cada mes.
- Al voltant del 36 % de la població espanyola no pot afrontar una despesa imprevista (INE, ECV 2024).
Interés simple i interés compost
- Els interessos es calculen sempre sobre el capital inicial.
- 100 € al 10 %: 10 € cada any. Als 5 anys, 150 €; als 30, 400 €.
- Creix en línia recta.
- Els interessos se sumen al capital i generen interessos ells mateixos.
- 100 € al 10 %: als 5 anys, 161 €; als 30, 1.745 €.
- Creix cada vegada més de pressa: el termini és la variable més poderosa.
100 € al 10 % durant trenta anys: 400 € amb interés simple, 1.745 € amb compost. Quasi tota la diferència arriba al final.
Exercici 7.2 — 50 € al mes des dels 16 al 3 %
Estalvies 600 € a l'any des dels 16 en un producte al 3 % anual, reinvertint els interessos. Quant tens als 30? I als 65? Compara-ho amb qui comença als 30.
- Fórmula: aportació × ((1 + tipus)^anys − 1) / tipus. A 14 anys, factor 17,09.
- Als 30: 600 × 17,09 ≈ 10.252 €. Hi has posat 8.400 €; 1.852 € són interessos.
- Als 65 (49 anys): factor 108,5 → uns 65.124 €. Aportats 29.400 €; més de la meitat són interessos.
- Qui comença als 30 (35 anys): factor 60,5 → uns 36.277 € amb 21.000 € aportats.
- Catorze anys d'avantatge valen quasi 29.000 € de diferència. I el compost treballa igual en contra teua quan deus.
Quant estalvien les llars espanyoles
Segons l'INE, la taxa d'estalvi de les llars va ser del 13,6 % el 2024 i va arribar al 17,8 % el 2020, amb tot tancat. La mitjana amaga que la meitat de les llars estalvia poc o res: l'estalvi està molt concentrat.
Dos persones estalvien 50 € al mes al mateix tipus d'interés. Una comença als 16 i una altra als 30. Als 65, qui en té més i per què?
- ALa que va començar als 30, perquè els diners recents valen més.
- BLes dos igual, perquè el tipus d'interés és el mateix.
- CLa que va començar als 16: les seues primeres aportacions han generat interessos més anys.
- DNo es pot saber sense conéixer el banc.
Solució: C. Amb interés compost els interessos generen interessos, així que cada euro rendix més com més anys treballa. Catorze anys d'avantatge suposen quasi 29.000 € de diferència a l'exercici 7.2.
Consumir amb cap
Les cinc preguntes
- Necessitat o desig? No hi ha res dolent en els desitjos, però convé anomenar-los pel seu nom.
- Quin és el cost d'oportunitat? Unes sabatilles de 120 € són quatre mesos de l'estalvi de Lucía.
- Quant ix per unitat? L'€/kg és l'única xifra que compara formats (RD 3423/2000) i destapa envasos que minven.
- Què diu l'etiqueta? Ingredients per ordre de pes, al·lèrgens destacats, caducitat enfront de consum preferent.
- Puc pagar-ho sencer? La quota «còmoda» i el «compra ara, paga després» fan que el preu semble un terç.
- Regla de les 72 hores: si tres dies després encara ho vols, compra-ho. Quasi mai passa.
Una etiqueta, element a element: la informació que la llei obliga a donar-te abans de comprar (Reglament (UE) 1169/2011).
El que s'estalvia triant bé el supermercat i la marca
L'OCU arreplega cada any desenes de milers de preus de la mateixa cistella en supermercats de tota Espanya. El 2024, canviar al més barat de la ciutat estalviava a una família mitjana al voltant de 1.100 € a l'any.
- Cistella de marques blanques: entorn d'un 40 % més barata que la de fabricant.
- Moltes marques blanques les fabriquen els mateixos productors que les líders.
- L'estalvi es paga en dosis xicotetes: per això ningú ho veu.
La preguntaQuina informació et dóna la marca que no et done ja l'etiqueta i el preu per unitat?
El consumidor digital
Quan la pantalla juga en contra teua
La baixa de Prime que ningú trobava
La FTC va demandar Amazon el 2023 per inscriure en Prime sense consentiment clar i per una baixa tan llarga que internament l'anomenaven «Iliad». El setembre de 2025 va pagar 1.000 milions de sanció i 1.500 en devolucions.
Tres regles del consumidor en línia
Un influencer pagat ho ha de marcar (#publicitat); una rebaixa ha d'indicar el preu més baix dels 30 dies anteriors (Ley 7/1996). El RGPD et dóna sis drets sobre les teues dades i pots consentir des dels 14 anys. I en tota compra a distància tens 14 dies naturals per a tornar sense explicacions; si no t'informen, 12 mesos.
Una botiga en línia que escriu «no s'admeten devolucions» incomplix la llei europea, no aplica una política.
Compres uns auriculars en una web, arriben bé però no et convencen. Han passat 9 dies. Els pots tornar?
- ANo: només es pot tornar si tenen un defecte.
- BSí: tens 14 dies naturals per a desistir sense donar explicacions i recuperar els diners.
- CNomés si la botiga té política de devolucions.
- DSí, però només a canvi d'un val.
Solució: B. És el dret de desistiment (arts. 102-108 del TRLGDCU): 14 dies des de l'entrega, sense motiu, amb reembossament en 14 dies. En botiga física, en canvi, la devolució sense defecte és voluntària.
Els teus drets com a consumidor
Garantia legal, garantia comercial i devolució
| Garantia legal | Garantia comercial | Devolució sense defecte | |
|---|---|---|---|
| Origen | Obligatòria per llei (RDL 7/2021) | Voluntària del fabricant o botiga | Política voluntària de la botiga |
| Termini | 3 anys (1 any en segona mà) | El que anuncie | El que anuncie (p. ex. 30 dies) |
| Qui respon | El venedor | Qui l'oferix | La botiga, si ho va anunciar |
| Què exigir | Reparar, substituir, rebaixa o diners | El que prometa | El que diga el cartell: val o diners |
| En línia | Igual | Igual | Desistiment: 14 dies per llei |
Si et diuen que la garantia són dos anys i t'oferixen una assegurança per al tercer, et venen una cosa que ja tens.
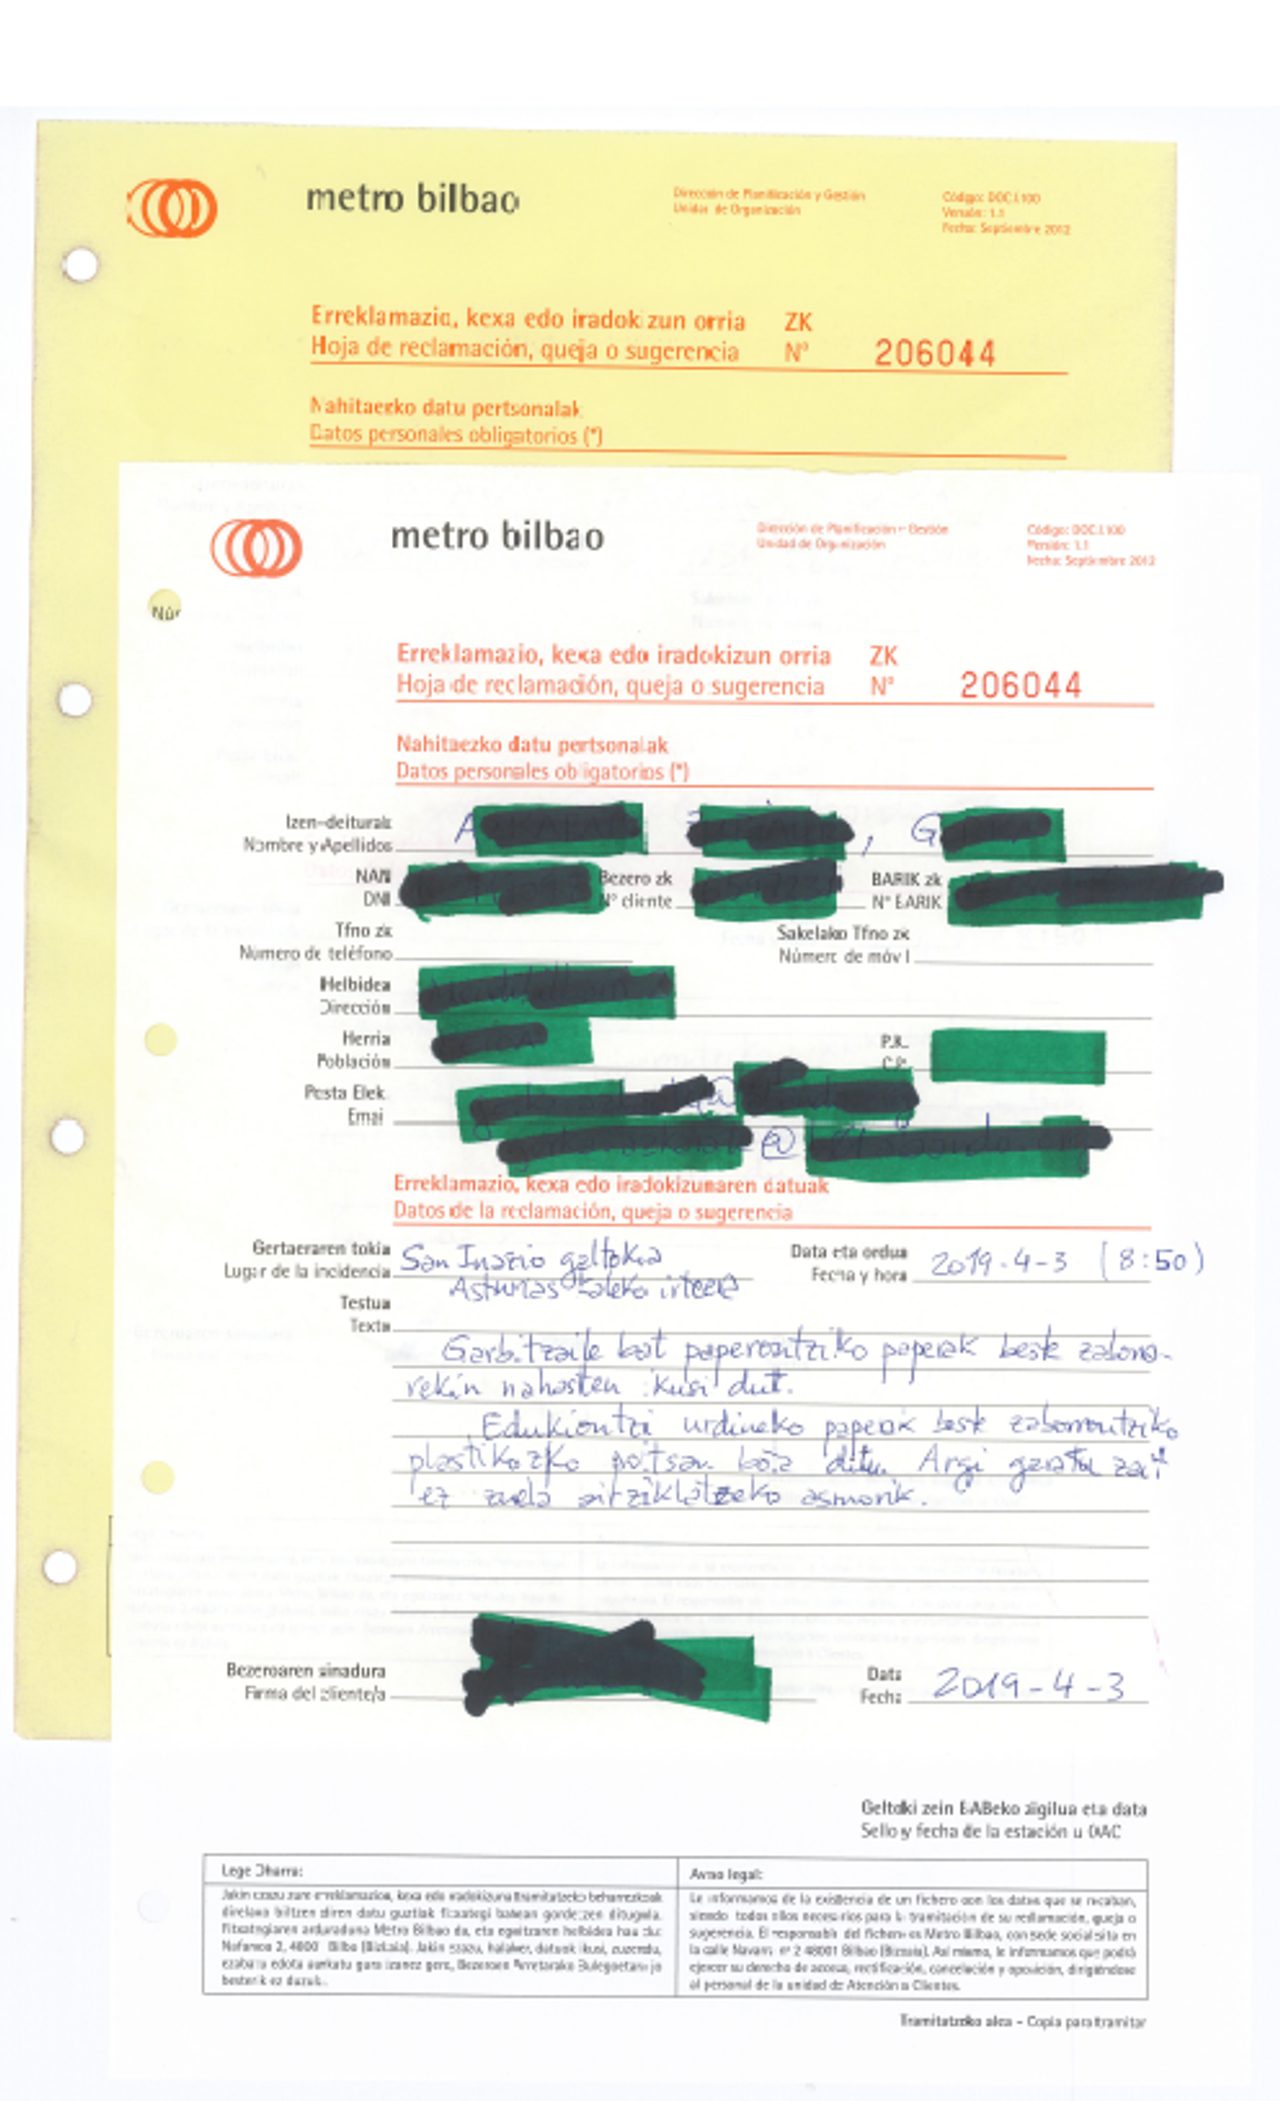
Una escala: empresa, full de reclamacions, OMIC, associacions, arbitratge i jutjat. Quasi tot acaba als primers graons.
El teu portàtil, comprat nou fa 20 mesos, deixa d'encendre's. La botiga t'envia al servici tècnic de la marca i diu que la garantia era de dos anys. Què és cert?
- ALa botiga té raó: reclama al fabricant.
- BRespon la botiga: la garantia és de tres anys i encara estàs en els dos primers.
- CNomés pots demanar la devolució dels diners.
- DSense garantia comercial no hi ha res a fer.
Solució: B. Des del RDL 7/2021 la garantia legal és de tres anys i obliga el venedor, que assumix totes les despeses. En els dos primers anys és la botiga qui ha de provar que el defecte no existia.
Consum responsable i sostenible
Reparar torna a ser una opció econòmica
La Directiva (UE) 2024/1799 obliga els fabricants de llavadores, frigorífics, mòbils o tauletes a reparar a preu raonable fins i tot fora de garantia, i amplia la garantia dotze mesos si tries reparar en compte de substituir. Des de juny de 2025 els mòbils porten etiqueta amb classe de reparabilitat de la A a la E. A la UE es generen uns 16 kg de residus tèxtils per persona i any.
Rebutjar, reduir, reutilitzar, reparar i, només al final, reciclar.
Abans de tancar la unitat
- Sabries muntar un pressupost amb ingressos, despeses fixes, variables i imprevistos i comparar-lo amb el 50-30-20.
- Sabries explicar per què s'estalvia apartant primer i calcular un pla amb interés compost.
- Sabries comparar el preu per unitat, llegir una etiqueta i dir què amaga una quota «còmoda».
- Sabries reconéixer quatre patrons foscos i nomenar els teus drets en una compra en línia.
- Sabries explicar la garantia legal de tres anys i recórrer la ruta de reclamació.
- Sabries argumentar què canvia el consumidor i què només canvia la regulació.
Fins ací la teoria
Continua al llibre de la unitat.