Temps de lectura: ~28 min · Sabers: pressupost personal, estalvi i interés compost, decisions de compra, consum digital, drets del consumidor, consum responsable · Abans de començar: Unitats 3 i 4 (com es formen els preus; el diner, el tipus d’interés i la inflació).
En acabar esta unitat sabràs:
- Muntar el teu pressupost mensual amb ingressos, despeses fixes, variables i imprevistos, i comparar-lo amb la regla 50-30-20.
- Explicar per què estalviar prompte val més que estalviar molt, amb un càlcul d’interés compost.
- Decidir una compra amb cap: necessitat o desig, preu per unitat, etiqueta, terminis i segona mà.
- Reconéixer els trucs del comerç digital i fer servir els teus drets: garantia de tres anys, desistiment de 14 dies i full de reclamacions.
Pensa en els diners que han passat per les teues mans este mes. Una paga, potser; el que et van donar per l’aniversari; el Bizum que et va tornar una amiga; el que vas guanyar a l’estiu cuidant xiquets o fent hores al negoci d’un familiar. I pensa per on se n’han anat: l’entrepà del pati, una recàrrega, unes sabatilles, la subscripció que es renova sola, les entrades d’un concert. Si et preguntem quant va entrar i quant va eixir, el més probable és que no ho sàpies amb exactitud. No és un defecte teu: quasi ningú ho sap. Però eixa ignorància té un preu, i és justament el que esta unitat vol estalviar-te.
A les Unitats 3 i 4 vam vore com es formen els preus i què són el diner, el tipus d’interés i la inflació. Ara donem la volta a la taula i mirem l’economia des de la teua butxaca: què entra, què ix, quant convé apartar i com decidir cada compra sense que la decidisca per tu un cartell, una app o una quota «còmoda». La segona meitat de la unitat va dels teus drets: què et deu qui et ven, què pots exigir quan alguna cosa falla i per què consumir també és una manera de participar en l’economia.
Un aclariment abans de començar: els bancs, les targetes, el crèdit, la inversió i les assegurances tenen la seua pròpia unitat, la Unitat 8. Ací només els anomenarem quan faça falta. Esta unitat va del que pots fer hui, amb els diners que ja tens.
Ingressos, despeses i el pressupost personal
Un pressupost és un full, de paper o de pantalla, on anotes quins diners entren i quins ixen en un període, normalment un mes. Sembla poca cosa, i de fet ho és: la utilitat no està en el full, sinó en el fet que vore els diners per escrit canvia el que decidixes. Molta gent està convençuda que a penes gasta en cafés, en micropagaments d’un joc o a demanar menjar fins que suma un mes sencer i descobrix que són 60 €.
El que entra: els ingressos
Els ingressos són tots els diners que reps. Als 15 o 16 anys solen vindre de quatre fonts:
- Una paga regular, setmanal o mensual, si a casa n’hi ha.
- Ingressos ocasionals per faenes xicotetes: cuidar un germà, donar classes de reforç, ajudar al negoci de la família, vendre alguna cosa que ja no fas servir.
- Ingressos extraordinaris: regals en metàl·lic, o una faena d’estiu. Des dels 16 anys pots treballar amb contracte (amb autorització dels teus pares o tutors fins als 18, segons l’Estatuto de los Trabajadores), i un mes de monitor de campament o d’ajudant en un xiringuito pot deixar entre 600 i 900 € nets. La nòmina que cobraràs la desmuntem a la Unitat 5.
- Beques i ajudes: de llibres, de menjador, de transport. Encara que no arriben a la teua butxaca, convé anotar-les: alliberen diners de la família.
Un consell pràctic: els diners d’estiu arriben de colp, i els diners que arriben de colp se’n van de colp. Hi tornarem a l’exercici.
El que ix: fixes, variables i imprevistos
Les despeses fixes es repetixen cada mes amb un import quasi idèntic, faces el que faces: la quota del mòbil, una subscripció de música o de vídeo, el gimnàs, l’acadèmia d’anglés. El seu tret perillós és que es decidixen una vegada i després cobren cada mes: una subscripció de 6 € que ja no fas servir són 72 € a l’any.
Les despeses variables depenen del que faces: eixir, menjar fora, roba, regals, entrades, transport ocasional. Ací està el teu marge de decisió, i ací s’amaguen dos sorpreses: les variables quasi sempre són majors del que et pensaves, i les despeses xicotetes i repetides (l’entrepà, el refresc, el micropagament) sumen més que les compres grans que recordes perfectament.
I hi ha una tercera categoria que quasi ningú pressuposta: els imprevistos. La pantalla del mòbil que es trenca, la roda de la bici, un regal d’aniversari que no esperaves, una multa per viatjar sense bitllet. No saps quan arribaran, però arribaran. Un pressupost sense una casella per a imprevistos és un pressupost que falla el primer mes rar.
La regla 50-30-20
La referència més coneguda per a repartir els diners és la regla 50-30-20: el 50 % dels ingressos per a necessitats (habitatge, menjar, transport, subministraments, assegurances), el 30 % per a desitjos (oci, roba que no necessites, capritxos, viatges) i el 20 % per a estalvi (i per a tornar deutes, si n’hi ha). Està pensada per a un adult que paga la seua pròpia vida, així que a la teua edat cal llegir-la amb compte: les teues necessitats bàsiques les cobrix la teua família, i per això el teu «50 %» serà molt més xicotet. El que sí que val per a tu, i molt, és l’última xifra: almenys un 20 % s’aparta, abans de gastar res. La regla no és una llei, és un espill: servix per a vore d’un colp d’ull en quin bloc se’t desequilibren els diners.
El pressupost de Lucía: paga, estiu i un carnet de conduir
Enunciat
Lucía té 16 anys i estudia 4t d’ESO. Rep 10 € setmanals de paga (comptem 40 € al mes), al juliol ha treballat de monitora en un campament urbà per 700 € nets i entre aniversari i Nadal sol rebre uns 140 € en metàl·lic. Les seues despeses són: quota del mòbil 12 €/mes, subscripció de música 6 €/mes, eixides i menjar fora uns 35 €/mes, roba uns 20 €/mes i regals uns 5 €/mes. Vol traure’s el carnet de conduir en complir 18 anys, d’ací a dos anys, i pressuposta 1.000 €. (Cas inventat però versemblant.)
a) Calcula els seus ingressos i despeses mensuals mitjans i el seu estalvi. b) Compara’ls amb la regla 50-30-20. c) Li arriba per al carnet? Què li recomanaries?
Solució
- Ingressos anuals: 40 × 12 + 700 + 140 = 1.320 €, és a dir, 110 € al mes de mitjana.
- Despeses fixes: 12 + 6 = 18 €/mes (16,4 % dels ingressos). Despeses variables: 35 + 20 + 5 = 60 €/mes (54,5 %).
- Estalvi mitjà: 110 − 18 − 60 = 32 €/mes, el 29,1 % del que ingressa. Gens malament.
- Regla 50-30-20 sobre 110 €: 55 € a necessitats, 33 € a desitjos, 22 € a estalvi. Lucía gasta molt menys en necessitats (18 € enfront de 55 €) perquè les cobrix la seua família, gasta bastant més en desitjos (60 € enfront de 33 €) i estalvia més del 20 %. Per a un estudiant, este desequilibri és normal: el que importa és la tercera barra, i la seua està per damunt.
- El carnet: 32 € × 24 mesos = 768 €. Li falten 232 €. Necessitaria estalviar 1.000 / 24 = 41,67 € al mes, uns 10 € més del que estalvia hui.
- Recomanació: el perill no està en els 10 € de cada mes, sinó en els 700 € de juliol, que arriben de colp i al setembre solen haver desaparegut. Si Lucía transferix 500 € del sou del campament a un compte d’estalvi el mateix dia que els cobra, ja té la meitat del carnet, i la resta l’aconseguix apartant 21 € al mes de la paga (500 / 24 = 20,8 €). Pagar-se a una mateixa primer, abans de decidir res, és el que convertix un bon pressupost en diners de veres.
Prova-ho amb els teus números. Introduïx els teus ingressos mensuals i el que gastes en cada bloc; la calculadora t’ensenya com queda el teu repartiment enfront del 50-30-20 i en quina barra estàs lluny de la referència.
El teu repartiment real enfront de l'ideal 50-30-20
Sobre la regla 50-30-20
La regla la va popularitzar la senadora estatunidenca Elizabeth Warren en el llibre All Your Worth (2005). Repartix els ingressos nets en tres butxaques: 50 % per a necessitats (lloguer, menjar, transport bàsic), 30 % per a desitjos (oci, roba no essencial, subscripcions) i 20 % per a estalvi o pagament de deutes.
És una guia orientativa, no una norma rígida. En ciutats cares és habitual que les necessitats superen el 50 %; l'important és que el percentatge d'estalvi mai quede a 0.
↗ Ferramenta interactiva disponible en la versió digital del llibre (profedeeconomia.es).
Ferramenta Calculadora del pressupost 50-30-20 La versió completa, amb exemples preparats (estudiant amb paga, primer sou) i consells automàtics quan un bloc es desequilibra. Útil per a fer el pressupost de la classe sencera en una sessió. Obrir el recurs →Estalviar: per què, quant i com
Estalviar és renunciar a una cosa hui per a poder triar demà. És el cost d’oportunitat de la Unitat 1 aplicat al temps: cada euro que apartes és un euro que no gastes ara, a canvi de tindre llibertat més avant. I eixa llibertat té tres formes.
Objectius a curt, mitjà i llarg termini
S’estalvia millor quan se sap per a què. Un objectiu a curt termini (uns mesos) pot ser una entrada de concert, el viatge de fi de curs o uns auriculars. Un a mitjà termini (un o tres anys), el carnet de conduir, un portàtil per a estudiar o la primera bici de veres. I un a llarg termini, encara que ara sone llunyà, estudiar fora, independitzar-te o tindre un matalàs quan comences a treballar. Posar nom i xifra a l’objectiu («1.000 € per al carnet en 24 mesos») convertix una intenció vaga en una quantitat mensual concreta, com a l’exercici de Lucía.
El fons d’emergència
Abans que qualsevol objectiu bonic n’hi ha un d’avorrit i decisiu: el fons d’emergència, diners apartats només per a imprevistos. A un adult que paga la seua pròpia vida se li recomana tindre guardats entre tres i sis mesos de despeses: si perd la faena o li arriba una avaria seriosa, aguanta sense endeutar-se. A la teua edat l’escala és una altra, però la idea és la mateixa: un matalàs de 100 o 200 € que no es toca excepte per a la pantalla trencada o la roda punxada. I la dada que explica per què importa: segons l’Encuesta de Condiciones de Vida de l’INE de 2024, al voltant del 36 % de la població espanyola no pot afrontar una despesa imprevista amb els seus propis recursos. Més d’una de cada tres persones viu a un contratemps d’haver de demanar diners.
Interés simple i interés compost
Quan els diners estalviats es deixen en un compte remunerat o en un depòsit, el banc en paga un interés, un percentatge anual que se suma al que s’ha estalviat (d’on ixen eixos diners ho vam vore a la Unitat 4: el banc els presta a altres més car). Hi ha dos maneres de calcular-lo, i la diferència entre les dos és la raó per la qual començar a estalviar jove val més que estalviar molt de major.
Amb interés simple, els interessos es calculen sempre sobre el capital inicial. 100 € al 10 % anual donen 10 € cada any: en cinc anys, 150 €; en trenta, 400 €. Amb interés compost, els interessos de cada any se sumen al capital i l’any següent generen interessos ells mateixos: són «els interessos dels interessos». Els mateixos 100 € al 10 %: en cinc anys, 161 €, només 11 € més que amb el simple. Però en trenta anys, 1.745 €. El simple creix en línia recta; el compost, cada vegada més de pressa. La fórmula és senzilla: capital final = capital inicial × (1 + tipus)^anys.
El 10 % de l’exemple és un tipus alt, triat perquè es veja la corba. Amb tipus més normals l’efecte és el mateix, només que més lent, i per això el termini és la variable més poderosa: no quant estalvies, sinó quants anys deixes que els diners treballen.
50 € al mes des dels 16: quant hi ha als 30 (i als 65)
Enunciat
Imagina que des dels 16 anys estalvies 50 € al mes (600 € a l’any) en un compte o depòsit que paga un 3 % anual, paregut al que oferien alguns productes d’estalvi el 2024 segons les dades del Banco de España, i reinvertixes sempre els interessos. Per a simplificar, suposa que ingresses els 600 € al final de cada any. a) Quant tindràs als 30 anys? Quant hi has posat tu i quant són interessos? b) I si continues fins als 65? c) Compara-ho amb algú que comença als 30 i estalvia el mateix fins als 65.
Solució
- Dels 16 als 30 hi ha 14 anys. Amb aportacions iguals, el capital final és: aportació × ((1 + tipus)^anys − 1) / tipus. Calculem (1,03)^14 ≈ 1,5126, així que el factor val (1,5126 − 1) / 0,03 ≈ 17,09.
- Als 30: 600 × 17,09 ≈ 10.252 €. Hi has aportat 600 × 14 = 8.400 €; els altres 1.852 € són interessos que no has treballat. (Si ingressares 50 € cada mes en compte de 600 € a final d’any, eixirien uns 10.420 €: l’ordre de magnitud és el mateix.)
- Als 65: 49 anys. (1,03)^49 ≈ 4,256, factor ≈ 108,5. Capital final ≈ 600 × 108,5 ≈ 65.124 €. Hi has aportat 29.400 € i 35.724 € són interessos: més de la meitat del total.
- Qui comença als 30: 35 anys, (1,03)^35 ≈ 2,814, factor ≈ 60,5. Capital final ≈ 36.277 € amb 21.000 € aportats.
- Lectura: catorze anys d’avantatge i 8.400 € més aportats es convertixen en quasi 29.000 € de diferència als 65. Els 600 € que estalvies als 16 són els que més rendixen de tota la teua vida, perquè són els que més anys treballen. I ull al revers: l’interés compost funciona igual en contra teua quan deus diners, una cosa que voràs amb les targetes a la Unitat 8.
Juga amb els anys. La calculadora dibuixa dos línies: el que has aportat i el que tens. La separació entre les dos és l’interés compost treballant. Prova a canviar l’edat d’inici abans que la quantitat mensual.
Com es calcula
El saldo s'actualitza cada mes amb el tipus mensual r/12 = 0,4167 % i se suma l'aportació mensual de 100,00 €.
Dels 87.693,61 € finals, has aportat 37.000,00 € i els interessos són 50.693,61 €. Això vol dir que cada euro aportat s'ha convertit en 2,37 €.
↗ Ferramenta interactiva disponible en la versió digital del llibre (profedeeconomia.es).
Consumir amb cap: decidir abans de comprar
Estalviar no és només apartar diners: és també gastar-los millor. Cada compra és una xicoteta decisió econòmica, i hi ha cinc preguntes que, fetes abans de pagar, estalvien més que qualsevol descompte.
El necessite o el vull?
La primera és la de la Unitat 1: això cobrix una necessitat o és un desig? No hi ha res dolent en els desitjos (el 30 % de la regla hi és per a això), però convé anomenar-los pel seu nom, perquè la publicitat es dedica precisament a disfressar desitjos de necessitats. La segona pregunta és el cost d’oportunitat: unes sabatilles de 120 € no costen «120 €», costen quasi quatre mesos de l’estalvi de Lucía, o el que siga que deixes de fer amb eixos diners. Un truc que funciona amb les compres no urgents és la regla de les 72 hores: si tres dies després encara ho vols, compra-ho; la majoria de les vegades l’impuls ja se n’ha anat. I un tercer càlcul útil és el cost per ús: un abric de 120 € que et poses 200 vegades ix a 0,60 € per ús; una samarreta de 15 € que portes cinc vegades, a 3 €. El car i el barat no sempre són el que semblen.
Comparar de veres: el preu per unitat
Comparar preus sembla fàcil fins que els envasos no mesuren el mateix. Per això el Real Decreto 3423/2000, que trasllada una directiva europea, obliga que en els productes de gran consum aparega el preu per unitat de mesura (€/kg, €/litre, €/unitat) al costat del preu de l’envàs. És l’única xifra que permet comparar formats. Un exemple amb números inventats: arròs en paquet de 500 g a 0,89 € (1,78 €/kg), d’1 kg a 1,45 € (1,45 €/kg) i de 5 kg a 6,25 € (1,25 €/kg). Ací el gran ix millor, però no sempre: els fabricants saben que donem per fet que l’envàs gran és més barat i de vegades ho aprofiten. L’€/kg també destapa la reducció de l’envàs: quan un paquet passa de 1.000 g a 900 g al mateix preu, el preu per quilo puja un 11 % sense que el preu del paquet es moga.
Marques de fabricant i marques blanques
Una marca blanca (o marca de distribuïdor) és la que el supermercat ven amb el seu propi nom, fabricada per un tercer. Sol ser més barata perquè no paga publicitat ni el marge d’una marca coneguda, i en moltes categories la fabriquen les mateixes empreses que produïxen les marques líders. L’OCU, que compara productes en laboratori des de fa dècades, troba amb freqüència marques blanques entre les millor valorades de les seues anàlisis. Això no vol dir que sempre siguen iguals: vol dir que la marca no és informació suficient, i que l’etiqueta i el preu per unitat sí que ho són.
Llegir l’etiqueta
L’etiqueta és la informació que la llei obliga a donar-te abans de comprar. En alimentació, el Reglament (UE) 1169/2011 exigix, com a mínim: la denominació del producte, la llista d’ingredients en ordre decreixent de pes (el primer és el que més hi ha), els al·lèrgens destacats en negreta o majúscula, la quantitat neta, la data, el lot, el fabricant i la informació nutricional. Fixa’t en la data: «consumir preferentment abans de» parla de qualitat (després, el producte pot estar perfectament bé) mentres que «data de caducitat» parla de seguretat (després, no). Confondre-les tira al fem tones de menjar cada any. En roba, l’etiqueta ha d’indicar la composició de fibres (Reglament (UE) 1007/2011); en electrodomèstics i, des de juny de 2025, també en mòbils i tauletes, una etiqueta energètica que inclou l’eficiència i altres dades que vorem al final de la unitat.
A terminis, «compra ara, paga després» i segona mà
Quan una cosa costa més del que tens, apareix l’oferta de pagar-la a terminis. N’hi ha tres versions. El finançament en botiga («12 quotes sense interessos») pot ser realment gratuït o amagar una comissió d’obertura; la xifra que ho diu és la TAE, que la llei obliga a mostrar abans de firmar. Les aplicacions de «compra ara, paga després» (en anglés, buy now, pay later: Klarna, PayPal «paga en 3», Aplazame, SeQura) dividixen el pagament en tres o quatre quotes sense interessos, però cobren recàrrecs si et retardes i, sobretot, fan que el preu semble la tercera part del que és. Un estudi darrere d’un altre mostra que es gasta més quan es paga així. La nova Directiva (UE) 2023/2225 de crèdit al consum, que s’aplicarà a partir de novembre de 2026, tractarà estes fórmules com el que són: un crèdit, amb les mateixes obligacions d’informació. I la tercera versió, les targetes que permeten pagar «el mínim cada mes», és la més cara de totes: li dediquem un bon tros de la Unitat 8. La regla per a hui: si no pots pagar-ho sencer, pregunta’t primer si pots esperar.
L’alternativa que més ha crescut entre jóvens és la segona mà. Plataformes com Vinted, Wallapop o Milanuncios i les botigues de segona mà permeten comprar per una fracció del preu i vendre el que ja no fas servir, i allargar la vida de les coses és, a més, la manera més directa de reduir residus (ho reprenem a l’últim apartat). Dos avisos: si compres a un particular, no hi ha garantia legal de consum, només la protecció general del Codi Civil per defectes ocults, així que mira bé les fotos i pregunta; si compres a una empresa de segona mà, tens garantia legal d’almenys un any.
Dos comparacions que la botiga no fa per tu. La calculadora compara el preu per unitat de diversos formats i, davall, calcula què costa de veres una compra a terminis: el total pagat, el que et cobren de més i la TAE que amaga una quota que sembla xicoteta.
Escriu el que costa cada format i quant porta —grams, mil·lilitres, unitats— i compara amb la mateixa vara. L'etiqueta del lineal ho posa en lletra xicoteta; això ho posa gran.
| Producte o format | Preu (€) | Contingut | Per unitat | Més car que el millor | |
|---|---|---|---|---|---|
| 0,0064 €/g | 14,3 % | ||||
| 0,0056 €/g | La més barata | ||||
| 0,0069 €/g | 23,2 % |
El format gran no sempre ix millor. Quan no ix, la diferència es nota poc per compra i molt a final de mes, que és exactament on deixa de vore's.
Fixa't en la diferència entre el que et cobren de més i la TAE. Un 10 % de recàrrec pagat en dotze mesos és una TAE prou major del 10 %, perquè vas tornant els diners mes a mes i mai arribes a deure el total durant tot l'any.
La quota mensual està pensada per a paréixer xicoteta. Les tres xifres que decidixen són el total pagat, el que et cobren de més i la TAE, i cap de les tres sol aparéixer al cartell. Per llei te les han de donar abans de signar: demana-les.
Com es calcula
Preu per unitat: preu ÷ contingut. Comparar dos formats exigix que la unitat siga la mateixa en els dos.
Total pagat: entrada + quota × nombre de quotes. El que et cobren de més és eixa suma menys el preu al comptat.
TAE: el tipus mensual que iguala el valor actual de les quotes amb el que finances, elevat a dotze. No hi ha fórmula tancada; es busca per aproximació.
↗ Ferramenta interactiva disponible en la versió digital del llibre (profedeeconomia.es).
El consumidor digital
La botiga ja no tanca, cap a la butxaca i l’ha dissenyada algú que sap molt de com decidixes. Bona part del que compres, i quasi tot el que t’anuncien, passa hui per una pantalla. Això porta avantatges evidents (comparar és més fàcil que mai) i un risc nou: que la pantalla estiga feta perquè tries en contra del teu interés.
Patrons foscos: quan el disseny juga en contra teua
El dissenyador britànic Harry Brignull va encunyar el 2010 el terme dark patterns (patrons foscos o enganyosos) per a anomenar els elements d’una web o una app dissenyats a propòsit perquè faces una cosa que no faries amb la informació clara davant. Els voràs cada setmana:
- La subscripció oculta: una «prova gratis» que demana la targeta i es cobra sola en acabar, avisant amb un correu perdut entre vint. I la seua parella, el motel de paneroles: dos clics per a subscriure’t, huit menús o una telefonada per a donar-te de baixa.
- La urgència falsa: comptes arrere que es reinicien, «només en queden 2», «37 persones estan mirant este hotel». Hi són perquè no penses.
- El preu que degota (drip pricing): un preu de partida baix al qual es van sumant taxes, assegurances preseleccionades i suplements fins a l’últim pas. És la tècnica de les aerolínies del cas d’obertura.
- Avergonyir qui rebutja: el botó de «no» redactat perquè et sentes malament («No, preferisc continuar pagant de més»).
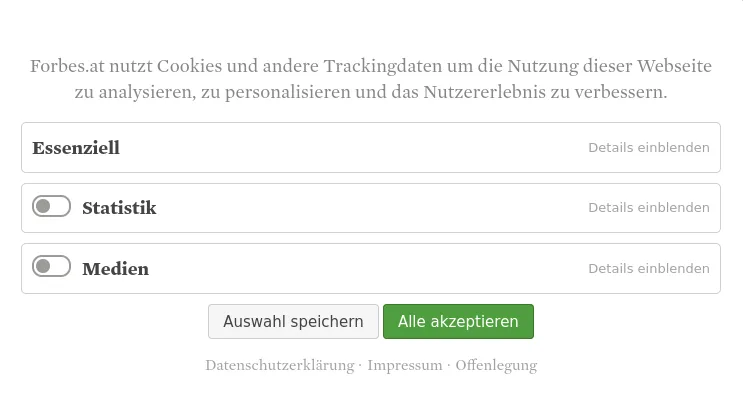
- El desviament de la mirada: dos botons, un de gran i en color per a acceptar, un altre de xicotet i gris per a rebutjar. És la base de la majoria dels avisos de cookies.
Publicitat, influencers i menors
La Ley 34/1988 General de Publicidad exigix que la publicitat siga veraç i reconeixible com a tal, i la Ley 3/1991 de Competencia Desleal considera deslleial la publicitat encoberta, la que es fa passar per contingut normal. Això inclou els influencers: quan una persona recomana un producte a canvi de diners, regals o viatges, ho ha de dir de forma visible, amb etiquetes com #publicitat o #ad, segons el codi de conducta d’Autocontrol i l’Asociación Española de Anunciantes vigent des de 2021. La Ley 13/2022 General de Comunicación Audiovisual i el Real Decreto 444/2024 van anar més lluny amb els creadors més grans, els anomenats «usuaris d’especial rellevància» (per ingressos i audiència): s’han d’inscriure en un registre públic i complir les mateixes normes que una televisió, inclosa la protecció dels menors davant d’anuncis d’alcohol, apostes o productes que fomenten hàbits poc saludables.
Un front en què la llei és especialment clara són els descomptes falsos. Des de 2022, la Ley 7/1996 de comercio minorista obliga que qualsevol rebaixa anunciada indique el preu més baix aplicat en els 30 dies anteriors: no val pujar el preu una setmana abans del Black Friday per a «rebaixar-lo» després. Les autoritats de consum vigilen cada vegada més este punt: al juliol de 2025 l’administració francesa va sancionar la plataforma de moda Shein amb al voltant de 40 milions d’euros per anunciar descomptes que no ho eren. I un tercer front és la publicitat dirigida a menors, on xoquen la protecció de qui encara no té totes les ferramentes crítiques i la llibertat d’empresa. Us proposem debatre-ho.
Debat a classe S'ha de limitar la publicitat dirigida a menors? Un debat parlamentari amb dos equips i una moció: protecció del consumidor vulnerable enfront de llibertat d'empresa. Inclou argumentari per a les dos postures i preguntes per al tancament. Obrir el recurs →Les teues dades també són diners
Quan una app és «gratis», el que pagues són les teues dades: què mires, quant de temps, on estàs, què compres. Amb elles es ven publicitat dirigida, i eixe és el model de negoci de la majoria de les xarxes socials. El Reglament General de Protecció de Dades (Reglament (UE) 2016/679, RGPD) i la Ley Orgánica 3/2018 et reconeixen sis drets sobre les teues dades personals: accés (saber què tenen de tu), rectificació, supressió (el «dret a l’oblit»), oposició, limitació del tractament i portabilitat (endur-te-les a un altre servici). A Espanya pots consentir per tu mateix el tractament de les teues dades des dels 14 anys; per davall, fan falta els teus pares o tutors.
A la pràctica, qualsevol web o app que tinga el teu correu està obligada a dir-te què en guarda, a esborrar-lo si ho demanes (excepte obligació legal de conservar-lo) i a demanar-te consentiment explícit per a fer-lo servir amb una finalitat distinta de la que vas acceptar. L’Agencia Española de Protección de Datos (AEPD) és qui vigila, i les seues multes són serioses: el 2021 va sancionar Vodafone España amb 8,15 milions d’euros per telefonades i missatges comercials sense consentiment, i des de 2023 la seua guia sobre cookies exigix que el botó de rebutjar estiga al mateix nivell que el d’acceptar. Reclamar davant l’AEPD és gratuït i es fa en línia.
Comprar en línia: 14 dies per a penedir-te
Comprar per internet té una protecció que la botiga física no té: el dret de desistiment, regulat als articles 102 a 108 de la llei de consumidors. Disposes de 14 dies naturals des que reps el producte per a tornar-lo sense donar cap explicació: ni que està defectuós, ni que no t’agrada. L’empresa t’ha de tornar els diners, inclòs el cost de l’enviament estàndard, en un termini màxim de 14 dies des que comuniques la devolució; el cost d’enviar-lo de tornada pot anar al teu càrrec només si t’ho van advertir abans de comprar. I si la web no et va informar d’este dret, el termini s’amplia a 12 mesos. Hi ha excepcions raonables: productes personalitzats, precintats per higiene que hages obert, peribles, continguts digitals ja descarregats i reserves de viatge o entrades amb data. Fora d’elles, una botiga en línia que escriga «no s’admeten devolucions» està incomplint la llei europea, no aplicant una política.
Els teus drets com a consumidor
Tot l’anterior descansa sobre una idea: quan compres, negocies en desigualtat. Enfront tens una empresa que coneix el producte millor que tu, que ha redactat el contracte i que té advocats. Per això la llei protegix el costat dèbil del mostrador.
Una llei per al costat dèbil del mostrador
Consumidor és, en termes legals, la persona que compra béns o servicis per a un ús aliè a la seua activitat professional: si compres un portàtil per a estudiar eres consumidor; si el compres per a revendre’l al teu negoci, no. La norma de referència a Espanya és el texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios (TRLGDCU), aprovat pel Real Decreto Legislativo 1/2007 i reformat diverses vegades des de llavors per a incorporar les directives europees. El seu article 8 reconeix sis drets bàsics: informació veraç i comprensible, protecció de la salut i la seguretat, protecció dels interessos econòmics davant de clàusules abusives i publicitat enganyosa, reparació dels danys patits, representació a través d’associacions de consumidors i educació en matèria de consum (esta unitat, sense anar més lluny). Els vigilen el Ministerio de Consumo, les comunitats autònomes i els ajuntaments, cada un en el seu àmbit.
La garantia legal: tres anys i respon el venedor
Un dels drets més útils i pitjor coneguts és la garantia legal. Des del Real Decreto-ley 7/2021, que va traslladar la Directiva (UE) 2019/771, tot producte nou comprat a una empresa a Espanya té tres anys de garantia des de l’entrega (abans eren dos). Respon el venedor, no el fabricant: si el mòbil falla, reclames a la botiga que te’l va vendre, encara que ella intente enviar-te al servici tècnic de la marca. Si el defecte apareix en els dos primers anys es presumix que ja existia en comprar-lo i és la botiga qui hauria de demostrar el contrari; en el tercer any, la càrrega de la prova passa a tu.
Què pots exigir, en este ordre: reparació o substitució, a la teua elecció excepte que una de les dos siga desproporcionada; si no és possible o no es fa en un termini raonable, rebaixa del preu o devolució dels diners. Totes les despeses (transport, peces, mà d’obra) van a càrrec del venedor. En productes de segona mà comprats a una empresa, el termini es pot pactar, però mai per davall d’un any. I el fabricant ha de garantir peces de recanvi durant deu anys des que deixa de fabricar el producte. La garantia comercial («cinc anys de garantia extra») és una promesa voluntària del fabricant o la botiga que pot ampliar la legal, però mai reduir-la: si algú et diu que la garantia és de dos anys i t’oferix una assegurança per al tercer, t’està venent una cosa que ja tens per llei.
Tornar el que no té cap defecte
Ací convé desfer un malentés molt estés: en una botiga física, si el producte està bé, la llei no obliga la botiga a acceptar la devolució. Que Inditex o els grans magatzems admeten canvis durant 30 dies és una política comercial voluntària, no un dret. El que sí que diu la llei (article 61 del TRLGDCU) és que, una vegada anunciada eixa política, és exigible: si el cartell diu «30 dies per a tornar», no s’hi poden negar el dia 20. La botiga pot fixar condicions, sempre que les anuncie: tornar en val en compte de en diners, exigir el tiquet o l’etiquetatge intacte, excloure roba interior o productes personalitzats. En rebaixes, els drets són exactament els mateixos: un «no s’admeten devolucions en rebaixes» només es pot referir a la política voluntària, mai a un producte amb defecte, que té els seus tres anys de garantia igual. Per això el consell més rendible que existix cap en una frase: guarda el tiquet (o el correu de confirmació). És la prova de quan, on i què vas comprar.
Com reclamar, pas a pas
Quan una empresa no complix, hi ha un camí ordenat, i la bona notícia és que reclamar funciona més sovint del que la gent es pensa: a la majoria de les empreses els ix més car discutir que tornar els diners, i moltes compten amb que no ho faràs.
Com reclamar a una empresa a Espanya
- Reclama primer a l’empresa, per escrit. Un correu o un formulari basta (un burofax, si la quantitat és important). Exposa els fets amb dates, adjunta el tiquet i digues què demanes: reparació, substitució o devolució. Dóna un termini raonable, 10 o 15 dies, i guarda-ho tot.
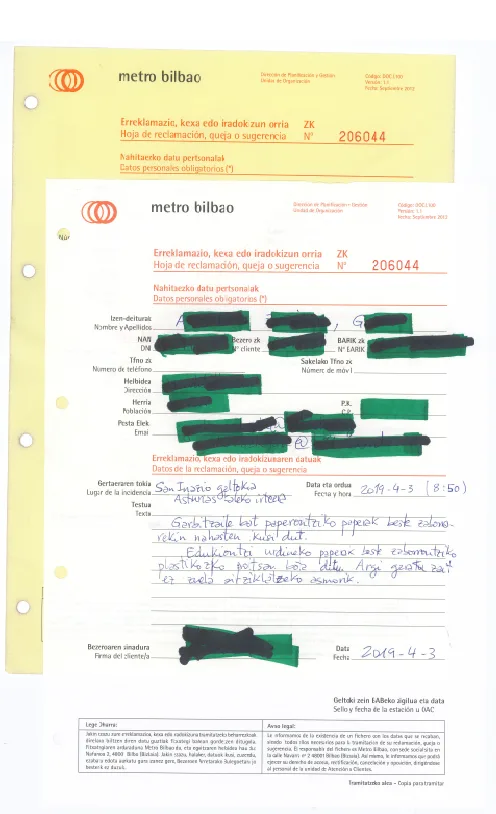
- Demana el full de reclamacions. Tot establiment obert al públic a Espanya està obligat a tindre’l i a entregar-te’l; negar-s’hi és una infracció. S’ompli per triplicat: una còpia per a tu, una altra per a l’empresa i una altra per a l’administració. En les compres en línia, moltes comunitats permeten presentar-lo per internet.
- Presenta’l a l’OMIC o a Consum. L’Oficina Municipal d’Informació al Consumidor del teu ajuntament, o la direcció general de consum de la teua comunitat autònoma, media gratis entre tu i l’empresa i li pot obrir un expedient sancionador si ha incomplit la llei.
- Recolza’t en una associació de consumidors. L’OCU (fundada el 1975) i FACUA (nascuda a Sevilla el 1981) orienten gratis, i si eres soci porten el teu cas. Tenen a més legitimació per a demandar en nom de milers d’afectats alhora.
- Demana l’arbitratge de consum. Si l’empresa està adherida al Sistema Arbitral de Consumo (ho voràs en un distintiu a la botiga o a la seua web), una junta arbitral resol gratis, sense advocats i en pocs mesos. El laude és vinculant per a les dos parts, com una sentència.
- Com a últim recurs, el jutjat. Per a reclamacions de menys de 2.000 € pots presentar una demanda sense advocat ni procurador. I per a casos concrets hi ha organismes propis: l’Agencia Estatal de Seguridad Aérea per a retards i cancel·lacions de vols, el Banco de España per a bancs, l’AEPD per a dades personals.
Consum responsable i sostenible
Fins ací hem parlat de consumir bé per a tu. Queda l’altra meitat: cada compra té efectes sobre altres persones i sobre el planeta que el preu no conta, el que a la Unitat 6 vam anomenar externalitats. Consumir de forma responsable és tindre en compte eixos efectes en decidir.
La petjada del que comprem
La roba és l’exemple més clar. La moda ràpida (col·leccions noves cada poques setmanes, preus molt baixos, peces pensades per a durar una temporada) ha canviat com ens vestim: segons la Fundación Ellen MacArthur (2017), cada peça es fa servir hui un 36 % menys vegades que quinze anys abans. El resultat es veu al fem: l’Agència Europea de Medi Ambient estima que a la Unió Europea es generen uns 16 kg de residus tèxtils per persona i any, dels quals només una part xicoteta es recull per separat; la resta va a l’abocador o a la incineradora. Des de l’1 de gener de 2025 els municipis europeus estan obligats a recollir el tèxtil de forma separada (a Espanya, per la Ley 7/2022 de residuos), la qual cosa explica els contenidors de roba que han aparegut en molts carrers. L’alternativa no és deixar de comprar roba, sinó aplicar el cost per ús del tercer apartat: una peça que dura cinc anys i es llava bé és més barata, i contamina menys, que cinc que duren un any.
Reparar abans que substituir: el dret a reparar
Durant dècades, molts productes s’han dissenyat per a no poder reparar-se: bateries apegades, caragols especials, peces que no es venen. La Unió Europea ha començat a donar-li la volta amb la Directiva (UE) 2024/1799, sobre el dret a reparar, que els Estats han d’aplicar des de juliol de 2026. Obliga els fabricants de determinats productes (llavadores, llavaplats, frigorífics, aspiradores, mòbils, tauletes) a oferir la reparació a un preu raonable fins i tot fora de garantia, a informar de quant costarà amb un formulari europeu comú i a no bloquejar les reparacions amb peces de tercers. I hi afig un incentiu directe: si durant la garantia legal tries reparar en compte de substituir, la garantia s’amplia dotze mesos. A Espanya, a més, els recanvis han d’estar disponibles deu anys, com hem vist. Reparar torna a ser una opció econòmica, no només ecològica.
Tancar el cercle
L’economia circular de la Unitat 2 és la mateixa idea vista des de la producció: que els materials tornen al cicle en compte d’acabar a l’abocador. Des del consum es resumix en una escala de prioritats: rebutjar el que no necessites, reduir el que compres, reutilitzar (la segona mà, el préstec, l’intercanvi), reparar i, només al final, reciclar. Fixa’t que reciclar, que és en el que més solem pensar, és l’últim graó: recicla el que ja s’ha produït, mentres que els quatre anteriors eviten produir-ho. I un avís que ja coneixes de la Unitat 2: el rentat verd (greenwashing) existix també en el consum; que una etiqueta diga «eco» o «sostenible» no significa res si no es pot comprovar.
Projecte interdisciplinari Consum amb consciència: el cost ocult del que compres Amb Ètica i Valors: cada equip investiga què hi ha darrere del preu d'un producte quotidià, per a les persones i per al planeta, i construïx una guia de consum conscient amb criteris propis. Obrir el recurs →Què ve després en este curs
Amb esta unitat heu posat ordre en els diners que ja teniu. La Unitat 8 («Economia personal II: bancs, crèdit, inversió i assegurances») fa el pas següent: què fa un banc amb el vostre estalvi i què us cobra per guardar-lo, com funcionen les targetes i els préstecs (i per què la TAE és la xifra que cal mirar), què significa invertir i amb quins riscos, i per a què servix una assegurança. Tot el que ací hem deixat amb un «ho vorem a la Unitat 8» es resol allí, començant per l’interés compost treballant en contra vostra.
Després, la Unitat 9 trau els diners de la vostra butxaca per a portar-los al món: comerç internacional, globalització i Unió Europea, on entendreu per què bona part del que compreu ve de fora i quin paper té Brussel·les en moltes de les normes de consum d’esta unitat. I al bloc final, quan estudieu l’empresa i l’emprenedoria (Unitats 10 a 12), tornareu a esta unitat des de l’altre costat del mostrador: decidint quina informació doneu als vostres clients i quins trucs no fareu servir encara que els use tothom.
Glossari
- Pressupost personal: comparació per escrit entre els ingressos i les despeses d’un període, normalment un mes, per a saber quant es pot estalviar i on se’n van els diners.
- Despesa fixa: despesa que es repetix cada mes amb un import quasi idèntic (mòbil, subscripcions, gimnàs). Es decidix una vegada i cobra cada mes.
- Despesa variable: despesa que depén de les decisions de cada mes (eixides, roba, regals). És on hi ha el marge de maniobra.
- Regla 50-30-20: referència per a repartir els ingressos: 50 % necessitats, 30 % desitjos, 20 % estalvi. Pensada per a adults; per a un estudiant importa sobretot l’última xifra.
- Fons d’emergència: diners apartats només per a imprevistos; en la vida adulta, entre tres i sis mesos de despeses.
- Interés compost: manera de calcular els interessos en què els de cada període se sumen al capital i generen nous interessos. Creix cada vegada més de pressa amb el temps.
- Preu per unitat de mesura: preu expressat per quilo, litre o unitat, obligatori en els productes de gran consum. És l’única xifra que permet comparar formats distints.
- Marca blanca: marca pròpia d’un distribuïdor, fabricada per tercers i venuda normalment més barata que les marques de fabricant.
- Patró fosc (dark pattern): element d’una web o app dissenyat a propòsit perquè l’usuari decidisca en contra dels seus interessos (subscripció oculta, urgència falsa, preu que degota).
- Dret de desistiment: dret a tornar una compra a distància en 14 dies naturals sense donar explicacions i recuperar els diners.
- Garantia legal: obligació del venedor de respondre durant tres anys si un producte nou no és conforme. Gratuïta i irrenunciable.
- Full de reclamacions: document oficial que tot establiment obert al públic ha d’entregar a qui el demane per a reclamar davant l’administració de consum.
- Arbitratge de consum: sistema gratuït i voluntari per a resoldre conflictes entre consumidors i empreses adherides, amb un laude vinculant per a les dos parts.
- Dret a reparar: conjunt de normes europees (Directiva (UE) 2024/1799) que obliguen els fabricants a oferir reparacions a preu raonable i a facilitar recanvis i informació.
Per a aprofundir
Si la unitat us ha deixat amb ganes de més, estos recursos són gratuïts i fiables:
- Finanzas para todos (finanzasparatodos.es), del Banco de España i la CNMV. Per què encaixa: té un apartat específic sobre pressupost i estalvi per a jóvens, amb simuladors, i no intenta vendre-us cap producte.
- Webs de l’OCU i de FACUA (ocu.org i facua.org). Per què encaixa: models de reclamació descarregables, alertes de productes i comparatives reals; és on acudireu el dia que hàgeu de reclamar de veres.
- Deceptive Design (deceptive.design), la web de Harry Brignull, en anglés. Per què encaixa: el catàleg original de patrons foscos amb captures de pantalla reals; en deu minuts en reconeixereu mitja dotzena que veieu cada setmana.
- Portal del consumidor del Ministerio de Consumo (consumo.gob.es) i la web de l’OMIC del vostre ajuntament. Per què encaixa: expliquen amb llenguatge planer la garantia, el desistiment i l’arbitratge, i localitzen l’oficina més pròxima.
Preguntes per a reflexionar
Estes preguntes no tenen una resposta única. Servixen per a debatre a classe o pensar a soles en tancar la unitat:
- Si automatitzares hui una transferència d’estalvi el dia que entra la teua paga, de quant seria? Què deixaries de fer amb eixos diners, i què creus que hi guanyaries a canvi d’ací a dos anys?
- La llei prohibix els patrons foscos, però els continues veient cada dia. S’hauria de sancionar amb més duresa, o basta que els consumidors aprenguen a reconéixer-los? Què et diu el cas d’Amazon?
- La garantia és de tres anys, però molts productes estan dissenyats per a durar poc més. Fins on hauria d’arribar la llei: obligar a reparar, obligar a dissenyar per a durar, o deixar que el consumidor trie amb la informació davant?
Bibliografía
- España. Real Decreto 217/2022, de 29 de marzo, por el que se establecen la ordenación y las enseñanzas mínimas de la Educación Secundaria Obligatoria. BOE núm. 76. (Competència específica 6: comprendre aspectes bàsics de l’economia i les finances.)
- España. Real Decreto Legislativo 1/2007, de 16 de noviembre, texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios (TRLGDCU), i Real Decreto-ley 7/2021, de 27 de abril, que fixa en tres anys la garantia legal. BOE núm. 287 i núm. 101.
- Instituto Nacional de Estadística. Cuentas trimestrales no financieras de los sectores institucionales, any 2024 (taxa d’estalvi de les llars), i Encuesta de Condiciones de Vida 2024 (capacitat per a afrontar despeses imprevistes). https://www.ine.es
- Ministerio de Derechos Sociales, Consumo y Agenda 2030. Resolución sancionadora a Ryanair, Vueling, easyJet, Norwegian y Volotea por prácticas abusivas (novembre de 2024), i Tribunal de Justicia de la Unión Europea, sentencia de 18 de septiembre de 2014, asunto C-487/12, Vueling Airlines.
- Organización de Consumidores y Usuarios (OCU). Estudio de precios de supermercados 2024. https://www.ocu.org
- Unión Europea. Directiva (UE) 2024/1799, de 13 de junio de 2024, sobre normas comunes que promueven la reparación de bienes, i Reglamento (UE) 2022/2065 de Servicios Digitales (article 25, interfícies enganyoses). DOUE.
- Warren, E. i Warren Tyagi, A. (2005). All Your Worth: The Ultimate Lifetime Money Plan. Free Press. (Origen de la regla 50-30-20.)
La psicología del dinero
Vint històries curtes sobre per què prenem decisions tan rares amb els diners: per què estalviar costa tant, per què ens comparem amb els altres i per què el temps val més que l'habilitat. Es llig en un cap de setmana i el capítol sobre l'estalvi és esta unitat contada amb anècdotes.
Capítols 4, 10 i 13
Dark patterns: así te manipulan las webs y las apps
Captures reals de subscripcions ocultes, urgència falsa i preus que degoten, explicades pas a pas. Després de vore-ho, l'avís de cookies de qualsevol web es llig d'una altra manera.
https://www.youtube.com/results?search_query=dark+patterns+patrones+oscuros+explicado
@facua
L'associació publica cada setmana denúncies, sancions i sentències sobre empreses que incomplixen: és la manera més ràpida de vore esta unitat aplicada a casos reals, amb noms i xifres.
Una setmana de tiquets
Durant set dies anota tot el que gastes, fins a l’últim cèntim: entrepà, recàrrega, un Bizum a un amic, una compra en línia. En acabar, classifica cada despesa en fixa, variable o imprevista, i marca quines eren necessitat i quines desig. Multiplica el total per quatre per a tindre el teu mes aproximat i compara’l amb els teus ingressos. Porta tres números: quant has gastat, quant era desig i quant podries apartar sense notar-ho.
Notes d'esta unitat
Apunta el que vulgues recordar de «Economia personal I: pressupost, estalvi i consum responsable». Es guarda només en este dispositiu.
Per a l'aula
Debats
- Les criptomonedes són el futur dels diners o una bombolla? Diners, pressupost i finançament a nivell bàsic — punt d'entrada per a l'alumnat de 4t d'ESO que treballe la unitat abans del debat.
- Cap a una societat sense diners en efectiu? Diners, pressupost i finançament — aborda la gestió dels diners personals i els instruments financers bàsics, punt de suport per al debat.
Ferramentes
Projectes interdisciplinaris
- Construïx la teua calculadora: un full de càlcul per a una decisió econòmica Unitat de referència per a 4t d'ESO: pressupost personal, ingressos i despeses fixes/variables, fonts de finançament bàsiques.