Tiempo de lectura: ~27 min · Saberes: la cuenta bancaria y los medios de pago, el fraude digital, el crédito y la TAE, la hipoteca, rentabilidad-riesgo-liquidez, los seguros, el presupuesto de la emancipación · Antes de empezar: Unidades 4 y 7 (el dinero, los bancos y el tipo de interés; el presupuesto, el ahorro y el consumo responsable).
Al acabar esta unidad sabrás:
- Abrir tu primera cuenta sabiendo qué comisiones te pueden cobrar y qué tarjeta te conviene.
- Calcular lo que cuesta de verdad una compra financiada y distinguir el TIN de la TAE.
- Entender una hipoteca: cuota, plazo, tipo fijo o variable y cuánto se paga en total.
- Colocar cualquier producto de ahorro en el triángulo rentabilidad-riesgo-liquidez y detectar una estafa financiera.
Dentro de poco vas a hacer algo que hasta ahora han hecho tus padres por ti: abrir una cuenta a tu nombre, cobrar tu primer sueldo, decidir si compras un portátil al contado o a plazos, firmar el alquiler de una habitación. Y en todas esas decisiones vas a encontrarte con la misma institución al otro lado del mostrador o de la aplicación: un banco, una aseguradora o una empresa que te ofrece dinero hoy a cambio de más dinero mañana.
Nada de eso es malo por sí mismo. Un crédito bien usado permite comprar una casa a los treinta años en lugar de a los sesenta, y un seguro evita que un accidente arruine a una familia. Lo que convierte estas herramientas en una trampa no es el banco: es no entender el precio. Y el precio, en finanzas, casi nunca viene en euros: viene en porcentajes anuales que hay que saber leer.
Esta unidad recorre las cuatro cosas que puedes hacer con un banco —guardar, pedir prestado, invertir y asegurarte— y termina con la cuenta más importante de todas: cuánto cuesta vivir por tu cuenta. Todo lo que viste en la Unidad 4 sobre el tipo de interés y en la Unidad 7 sobre el presupuesto se pone aquí a trabajar con tu dinero concreto.
Tu primera cuenta bancaria
Una cuenta bancaria no es una caja fuerte con tu nombre. Como viste en la Unidad 4, es una anotación: el banco reconoce que te debe ese saldo y se compromete a dártelo o a moverlo a donde tú digas. A cambio, usa ese dinero para prestarlo. Por eso una cuenta es a la vez un servicio que te prestan y una materia prima que el banco aprovecha, y por eso tiene sentido negociar y comparar.
Cuenta corriente, cuenta de ahorro y cuenta para menores
La cuenta corriente (o cuenta de pago) es la del día a día: domicilias recibos, recibes la nómina, pagas con tarjeta, haces Bizum. Está pensada para que el dinero entre y salga, así que suele pagar cero intereses o casi.
La cuenta de ahorro está pensada para que el dinero se quede: paga algo de interés y, a cambio, a veces limita el número de operaciones o no lleva tarjeta asociada. En España la diferencia entre una y otra se ha difuminado, y lo que de verdad cambia de un banco a otro es cuánto te pagan y cuánto te cobran.
Si tienes menos de 18 años puedes ser titular de una cuenta, pero necesitas la autorización de tu madre, padre o tutor, que firma contigo; hasta los 14 años ni siquiera tienes DNI, así que la cuenta se abre con el libro de familia. La mayoría de entidades ofrecen cuentas para menores y para jóvenes sin comisiones, y ese «sin comisiones» suele durar hasta una edad concreta (18, 25 o 30 años, según el banco). Es el momento de leer la letra pequeña: lo que hoy es gratis puede dejar de serlo el día de tu cumpleaños.
Comisiones: lo que cuesta tener el dinero guardado
Una comisión es un precio que el banco cobra por un servicio. Las que te vas a encontrar:
- Mantenimiento o administración de cuenta. Un importe fijo (mensual, trimestral o anual) por tener la cuenta abierta. Casi todos los bancos la perdonan si cumples condiciones: domiciliar la nómina, tener un mínimo de recibos o un número de compras con tarjeta al trimestre.
- Emisión y mantenimiento de tarjeta. Anual, distinta para la de débito y la de crédito.
- Descubierto. Si pagas algo y no tienes saldo, el banco adelanta el dinero y cobra intereses más una comisión de reclamación. Es uno de los créditos más caros que existen.
- Retirada de efectivo en cajeros de otra entidad, transferencias inmediatas o urgentes, ingreso de cheques, copias de documentos.
El banco no puede inventarse una comisión ni subirla de un día para otro: está obligado a publicar sus tarifas y a comunicarte cualquier cambio con dos meses de antelación, y tú puedes cerrar la cuenta sin penalización si no te gusta (Orden EHA/2899/2011, de transparencia y protección del cliente de servicios bancarios). El Portal del Cliente Bancario del Banco de España publica comparativas y explica cómo reclamar.
Débito, crédito y prepago: tres tarjetas que no son lo mismo
Se parecen físicamente y caben en la misma funda, pero por dentro son productos distintos:
- Tarjeta de débito. Paga con el dinero que tienes: el importe se descuenta de tu cuenta al instante. Si no hay saldo, la operación se rechaza (o entra en descubierto). Es la que tiene sentido para el día a día y la que te dan con la cuenta de menores.
- Tarjeta de crédito. Paga con dinero del banco. Lo normal es la modalidad fin de mes: todas las compras del mes se cargan de golpe el día 1 o 5 del siguiente y, si pagas entero, no hay intereses. Es un crédito gratuito de unas semanas. El problema aparece cuando eliges la otra modalidad, el pago aplazado o revolving, que veremos en la sección siguiente.
- Tarjeta prepago. Solo gasta lo que previamente has cargado en ella, como una tarjeta regalo. No está unida a tu cuenta, así que si te la roban o la usas en una web dudosa, el daño está limitado a su saldo.
Bizum, banca online y neobancos
Bizum nació en 2016 como un servicio conjunto de los bancos españoles para enviar dinero de móvil a móvil en segundos, sin IBAN y sin coste para el usuario. Es sencillamente una transferencia inmediata entre cuentas: no es un monedero ni guarda saldo propio. Se ha convertido en el medio de pago entre particulares por excelencia en España, con más de 25 millones de usuarios registrados (Bizum, 2024). Dos advertencias prácticas: un Bizum enviado por error no se recupera automáticamente (hay que pedírselo a quien lo recibió), y la petición de dinero se puede usar para estafar, porque mucha gente confirma sin leer si está enviando o recibiendo.
Los neobancos son entidades que funcionan solo por aplicación, sin oficinas. Suelen ofrecer cuentas sin comisiones, tarjetas gratuitas y buenas condiciones en el extranjero. Antes de abrir una, mira dos cosas: en qué país está registrada y qué fondo de garantía la cubre. Como viste en la Unidad 4, el Fondo de Garantía de Depósitos español protege 100.000 € por persona y entidad, y todos los países de la Unión Europea tienen un fondo equivalente; pero si la entidad es un «proveedor de servicios de pago» y no un banco, tu dinero no está cubierto por ese fondo, sino simplemente separado en una cuenta. La diferencia solo se nota el día que algo va mal.
Que no te lo quiten: phishing, smishing y «el hijo en apuros»
Casi nadie pierde hoy el dinero por un atraco en la calle. Se pierde por un mensaje. Las tres modalidades que más vas a ver:
- Phishing. Un correo que imita al de tu banco, a Correos o a Hacienda y te lleva a una web falsa idéntica a la real donde escribes tus claves.
- Smishing. Lo mismo por SMS. Es especialmente peligroso porque los delincuentes consiguen que su mensaje aparezca dentro del hilo de SMS auténticos de tu banco, entre avisos verdaderos.
- «El hijo en apuros». Un WhatsApp desde un número desconocido: «Mamá, se me ha roto el móvil, este es mi número nuevo». Después llega la petición de un pago urgente. No hay ningún truco técnico: solo prisa y afecto.
La regla de oro cabe en una frase: ningún banco te va a pedir nunca tus claves, tu PIN ni el código del SMS, ni por teléfono, ni por correo, ni por mensaje, ni aunque el número que aparezca sea el suyo (los números se falsifican con facilidad). Cualquiera que te los pida es un estafador, sin excepciones. Y si algo mete prisa —«su cuenta será bloqueada en 24 horas»—, la prisa es justamente la señal.
Qué hacer si crees que has picado
- Bloquea la tarjeta y la banca online inmediatamente desde la aplicación, o llamando al teléfono de tu banco que aparece en el reverso de la tarjeta (nunca al que venga en el mensaje sospechoso).
- Cambia las claves de la banca online y de tu correo electrónico, porque suele ser la puerta de entrada al resto.
- Guarda las pruebas: capturas del SMS o del correo, número de teléfono, hora, importe. Sin ellas la reclamación es mucho más débil.
- Denuncia en la Policía Nacional o la Guardia Civil. La denuncia es gratuita y es el documento que el banco te pedirá.
- Reclama por escrito al banco pidiendo la devolución del cargo no autorizado (tienes 13 meses). Si te lo niega o no contesta en dos meses, presenta la reclamación en el Banco de España y pide ayuda a una organización de consumidores.
Pedir dinero prestado: el crédito
Hasta aquí, el dinero era tuyo. A partir de aquí, no. Crédito es cualquier fórmula por la que alguien te entrega dinero hoy y tú te comprometes a devolverlo en el futuro con un extra: el interés. Como viste en la Unidad 4, ese interés es el precio del dinero, y es razonable que exista: quien te presta renuncia a usar su dinero, corre el riesgo de que no le pagues y sufre la inflación mientras espera.
La pregunta útil no es «¿pido o no pido?», sino «¿cuánto me cuesta y qué compro con ello?».
El préstamo personal
Es la fórmula más transparente. Pides una cantidad concreta (5.000 € para un coche de segunda mano, 3.000 € para un máster), firmas un cuadro de amortización y pagas una cuota fija cada mes durante un plazo cerrado, hasta que la deuda llega a cero. Sabes desde el primer día cuánto vas a pagar en total. En España, los préstamos al consumo se mueven alrededor del 8 % de tipo medio (Banco de España, estadísticas de tipos de interés de nuevas operaciones, 2025), aunque varía mucho según el plazo, el importe y tu situación laboral.
TIN y TAE: por qué solo importa la segunda
En cualquier anuncio de financiación verás dos porcentajes, y no significan lo mismo.
El TIN (Tipo de Interés Nominal) es solo el interés, sin nada más. El TAE —perdón, la TAE, Tasa Anual Equivalente— incluye además las comisiones obligatorias, los gastos y el efecto de pagar mensualmente en lugar de una vez al año. Por eso la TAE siempre es igual o mayor que el TIN, y por eso dos préstamos con el mismo TIN pueden costar cosas muy distintas.
La tarjeta de crédito y el agujero del revolving
Una tarjeta de crédito en modalidad fin de mes es un producto razonable: compras durante el mes, pagas todo de golpe el siguiente y no pagas intereses. Es, literalmente, dinero gratis durante unas semanas.
El revolving es otra cosa. Aquí eliges pagar «una cuota cómoda»: 30, 50 o 60 € al mes, o un porcentaje pequeño de la deuda. La palabra clave es revolving, «que gira»: el crédito se renueva solo, porque cada vez que amortizas un poco vuelves a tener disponible ese poco para gastarlo. Con tipos de alrededor del 18 % anual (Banco de España, 2024), buena parte de esa cuota cómoda se va en intereses, el capital baja despacísimo y, si sigues usando la tarjeta, la deuda no termina nunca. Es exactamente lo que le pasó al protagonista del caso de apertura.
«Compra ahora, paga después» y los microcréditos
En cualquier tienda online te aparece ya la opción de «compra ahora, paga después» (buy now, pay later): dividir el pago en tres o cuatro plazos, muchas veces sin intereses. Empresas como Klarna, SeQura o Aplazame se han hecho enormes con ello. Que no cobren intereses no significa que sea gratis para la economía: cobran a la tienda, y sobre todo cobran recargos por impago si te retrasas. El problema no es cada compra, sino la suma: es fácil acabar con cinco o seis pequeños plazos abiertos a la vez y perder la cuenta de cuánto debes. La Unión Europea ya ha metido estos productos dentro de la normativa de crédito al consumo con la Directiva (UE) 2023/2225, que obliga a informar como un crédito y a evaluar la solvencia del cliente.
Los microcréditos rápidos («tu dinero en 15 minutos, solo con el DNI») son el escalón más caro de todos: préstamos pequeños a plazos muy cortos con TAE que a veces se expresan en tres cifras porque se calculan sobre días. Están pensados para gente con prisa y sin alternativa, y son la forma más rápida de entrar en una espiral de deuda.
Un móvil de 900 €: al contado, financiado o con revolving
Enunciado
Un móvil cuesta 900 € al contado. La tienda ofrece financiarlo en 24 meses con una cuota de 42,37 € (TIN del 12 %) y una comisión de apertura del 2 % que se paga al firmar (caso inventado pero con condiciones habituales del mercado).
a) ¿Cuánto pagas en total si financias, y cuánto más que al contado en euros y en porcentaje?
b) Si en lugar de financiar guardas esos mismos 42,37 € al mes, ¿cuánto tardas en comprarlo al contado?
c) ¿Y si lo compras con una tarjeta revolving al 18 % TIN pagando 30 € al mes?
Solución
- Suma de las cuotas: 42,37 × 24 = 1.016,88 €.
- Comisión de apertura: 900 × 0,02 = 18 €.
- Coste total financiado: 1.016,88 + 18 = 1.034,88 €.
- Sobrecoste: 1.034,88 − 900 = 134,88 €, es decir, 134,88 / 900 = un 15 % más por el mismo teléfono. Dicho de otra forma: pagas el móvil y, además, quince de cada cien euros de su precio se los regalas a la financiera.
- Ahorrando primero: 900 / 42,37 = 21,2, así que en 22 meses lo tienes pagado. Esperas dos meses menos de los que ibas a estar pagando cuotas, y te ahorras los 134,88 €. El único coste es la espera.
- Con revolving: pagando 30 € al mes sobre una deuda de 900 € al 18 % TIN (1,5 % mensual) hacen falta unas 41 mensualidades, casi tres años y medio, y se pagan alrededor de 1.205 € en total: unos 305 € de intereses. Y eso suponiendo que no vuelvas a usar la tarjeta, porque cada nueva compra reinicia el ciclo.
- Lectura final: el mismo móvil cuesta 900 €, 1.035 € o 1.205 € según cómo lo pagues. La diferencia no está en el producto, está en el contrato.
Pruébalo tú: compara el precio al contado con el precio financiado de la compra que tengas en mente y mira cuánto pesa realmente el sobrecoste.
Escribe lo que cuesta cada formato y cuánto lleva —gramos, mililitros, unidades— y compara con el mismo rasero. La etiqueta del lineal lo pone en letra pequeña; esto lo pone grande.
| Producto o formato | Precio (€) | Contenido | Por unidad | Más caro que el mejor | |
|---|---|---|---|---|---|
| 0,0064 €/g | 14,3 % | ||||
| 0,0056 €/g | La más barata | ||||
| 0,0069 €/g | 23,2 % |
El formato grande no siempre sale mejor. Cuando no sale, la diferencia se nota poco por compra y mucho a final de mes, que es exactamente donde deja de verse.
Fíjate en la diferencia entre lo que te cobran de más y la TAE. Un 10 % de recargo pagado en doce meses es una TAE bastante mayor del 10 %, porque vas devolviendo el dinero mes a mes y nunca llegas a deber el total durante todo el año.
La cuota mensual está pensada para parecer pequeña. Las tres cifras que deciden son el total pagado, lo que te cobran de más y la TAE, y ninguna de las tres suele aparecer en el cartel. Por ley tienen que dártelas antes de firmar: pídelas.
Cómo se calcula
Precio por unidad: precio ÷ contenido. Comparar dos formatos exige que la unidad sea la misma en los dos.
Total pagado: entrada + cuota × número de cuotas. Lo que te cobran de más es esa suma menos el precio al contado.
TAE: el tipo mensual que iguala el valor actual de las cuotas con lo que financias, elevado a doce. No hay fórmula cerrada; se busca por aproximación.
↗ Herramienta interactiva disponible en la versión digital del libro (profedeeconomia.es).
Calculadora Compra inteligente: ¿al contado o a plazos? Introduce el precio, la cuota y el plazo y la herramienta calcula el coste total, el sobrecoste y lo que tardarías en comprarlo ahorrando antes. Abrir el recurso →Cuándo endeudarse tiene sentido y cuándo no
No toda deuda es igual. La pregunta decisiva es si el dinero prestado compra algo que durará más que la deuda o algo que se consume antes de terminar de pagarlo.
- Tiene sentido endeudarse para una vivienda (dura décadas y evita pagar alquiler), para unos estudios que aumentan tus ingresos futuros o para una herramienta de trabajo que te permite ganar dinero. Son deudas que compran capacidad futura.
- No tiene sentido endeudarse para unas vacaciones, para ropa, para la cena del sábado o para el móvil del año que viene cuando el de este funciona. Cuando terminas de pagarlos, el viaje ya es un recuerdo y la camiseta está vieja.
Y hay una regla numérica que usan los propios bancos al estudiar si te conceden un préstamo: la suma de todas tus cuotas mensuales no debería superar el 30-35 % de tus ingresos netos. Con un sueldo de 1.200 € al mes, eso son entre 360 y 420 € de cuotas como máximo, contando hipoteca, coche, préstamos y tarjetas. Por encima de ahí, cualquier imprevisto —un mes sin trabajo, una avería— te deja sin margen. El fondo de emergencia del que hablamos en la Unidad 7 existe justamente para eso.
La hipoteca: la deuda de tu vida
De todas las deudas que vas a firmar, una es distinta por tamaño y por duración. Comprar una vivienda cuesta el equivalente a varios años enteros de sueldo, así que casi nadie lo hace con dinero propio.
Plazo, cuota y tipo de interés
Tres números definen una hipoteca. El capital (cuánto pides), el plazo (en cuántos años lo devuelves; en España la media ronda los 25 años, según la Estadística de Hipotecas del INE) y el tipo de interés. Con esos tres datos se calcula la cuota mensual, que en el sistema francés —el que se usa aquí— es constante: al principio casi todo son intereses y muy poco capital, y al final al revés.
Ese detalle explica algo que sorprende: después de cinco años pagando, la deuda apenas ha bajado. Por eso alargar el plazo es un arma de doble filo: baja la cuota mensual, pero aumenta muchísimo el total de intereses.
Sobre el tipo, hay dos familias:
- Tipo fijo. El mismo interés durante toda la vida del préstamo. Pagas siempre lo mismo, pase lo que pase con la economía. Se paga algo más caro a cambio de esa tranquilidad.
- Tipo variable. Se calcula como euríbor + un diferencial (por ejemplo, euríbor + 0,9 %) y se revisa cada seis o doce meses. Si el euríbor baja, tu cuota baja; si sube, sube. Como viste en la Unidad 4, el euríbor es el tipo al que se prestan dinero los grandes bancos europeos y sigue de cerca las decisiones del BCE.
| Fecha | Euríbor a 12 meses | Qué significó para una hipoteca variable |
|---|---|---|
| Diciembre de 2021 | −0,50 % | Mínimo histórico: el índice llegó a ser negativo |
| Octubre de 2023 | 4,16 % | Máximo del ciclo; cuotas cientos de euros más altas |
| Diciembre de 2024 | ~2,4 % | El BCE empieza a bajar tipos y el índice se relaja |
| Agosto de 2025 | ~2,1 % | Las revisiones vuelven a abaratar las cuotas |
Datos: Banco de España, series del euríbor a doce meses. Entre 2021 y 2023 una misma familia, con el mismo contrato firmado años atrás, vio subir su cuota más de 300 € al mes sin haber hecho nada. Eso es el riesgo del tipo variable, y no es teórico.
La entrada y los gastos: el dinero que hay que tener antes
Aquí viene el obstáculo real para la gente joven. Los bancos rara vez financian más del 80 % del valor de tasación, así que necesitas tener ahorrado el 20 % restante (la «entrada») más un 10 % adicional para impuestos y gastos.
La Ley 5/2019 repartió esos gastos: el banco paga la notaría, el registro, la gestoría y el impuesto de actos jurídicos documentados; tú pagas la tasación, la copia de la escritura y, sobre todo, el impuesto de la compraventa (el ITP, entre el 6 % y el 10 % según la comunidad autónoma, en vivienda usada; o el 10 % de IVA más AJD, en obra nueva). Esa es la partida grande.
La cuota de una hipoteca y lo que se paga en treinta años
Enunciado
Marta e Iván (caso inventado pero verosímil) quieren comprar un piso de 200.000 €. El banco les financia el 80 % a tipo fijo del 3 %.
a) ¿Cuánto dinero necesitan tener ahorrado, contando un 10 % del precio para impuestos y gastos?
b) Calcula la cuota mensual del préstamo a 30 años con la fórmula de cuota constante.
c) ¿Cuánto pagarán en total y cuántos intereses?
d) ¿Qué cambiaría si lo pidieran a 20 años?
Solución
- Entrada: 200.000 × 0,20 = 40.000 €. Gastos e impuestos: 200.000 × 0,10 = 20.000 €. Necesitan 60.000 € ahorrados antes de empezar. El préstamo será de 200.000 − 40.000 = 160.000 €.
- Fórmula de la cuota constante (sistema francés): cuota = C × i / (1 − (1 + i)^−n), donde C es el capital, i el tipo mensual y n el número de meses.
- Datos mensuales: i = 0,03 / 12 = 0,0025; n = 30 × 12 = 360 meses.
- Factor de la fórmula: (1,0025)^360 = 2,4568, así que (1 + i)^−n = 1 / 2,4568 = 0,4070. El denominador es 1 − 0,4070 = 0,5930.
- Cuota a 30 años: (160.000 × 0,0025) / 0,5930 = 400 / 0,5930 = 674,6 € al mes.
- Total pagado: 674,6 × 360 = 242.856 €. Intereses: 242.856 − 160.000 = 82.856 €. Por un piso de 200.000 € acabarán desembolsando 242.856 + 60.000 = 302.856 €.
- A 20 años: n = 240 y (1,0025)^240 = 1,8208, de donde el denominador es 1 − 0,5492 = 0,4508 y la cuota sube a 400 / 0,4508 = 887,3 € al mes. Total pagado: 887,3 × 240 = 212.952 €; intereses: 52.952 €.
- Lectura: diez años menos de plazo suponen 213 € más al mes, pero casi 30.000 € menos de intereses. Alargar el plazo no hace la casa más barata: hace la cuota más pequeña y la casa mucho más cara.
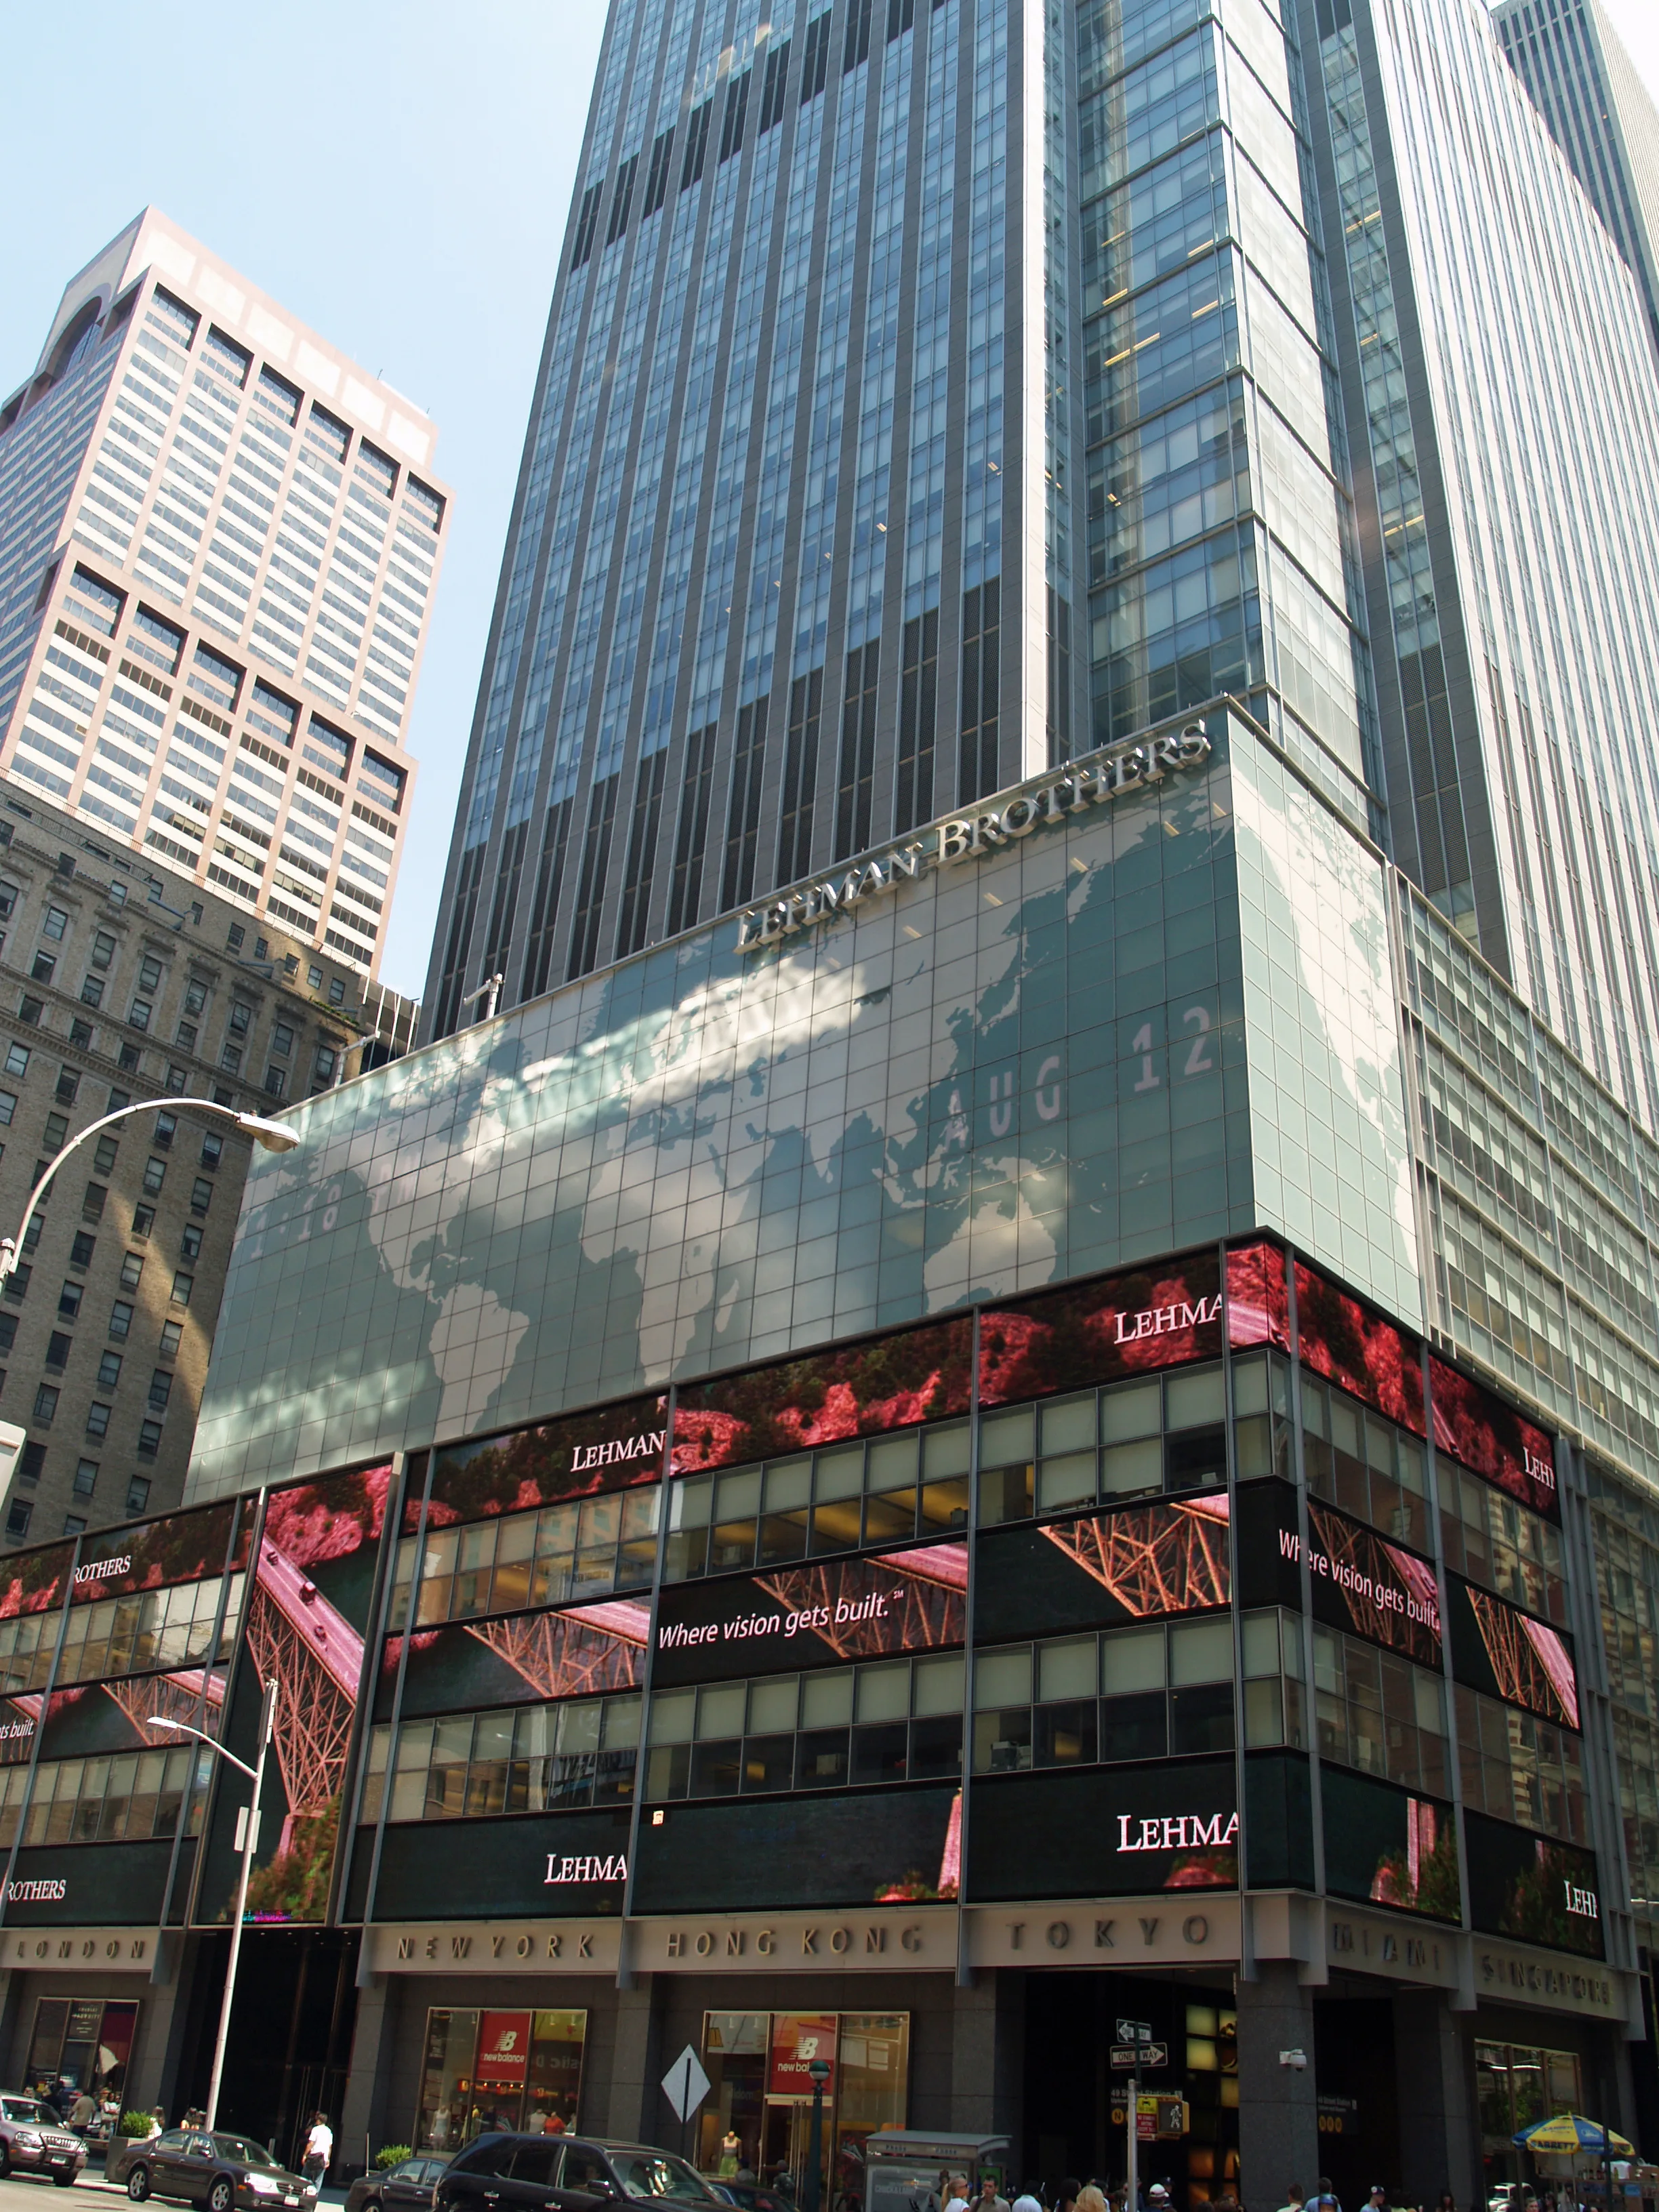
Cuando las hipotecas se rompen: la crisis de 2008
Todo lo anterior suena controlado mientras la economía funciona. Hace menos de veinte años, un país entero descubrió qué pasa cuando se presta a gente que no puede pagar y se apuesta a que los pisos suben siempre.
Invertir: hacer crecer el ahorro
Cambiamos de lado. Hasta ahora pagabas intereses; ahora vas a cobrarlos. Invertir es poner tu dinero a trabajar en algo que esperas que valga más en el futuro. Y como viste en la Unidad 4, no hacer nada tampoco es neutral: con una inflación del 2-3 %, el dinero parado pierde poder de compra todos los años.
Rentabilidad, riesgo y liquidez: el triángulo imposible
Todo producto financiero se describe con tres características, y la regla del juego es que ninguno es bueno en las tres a la vez:
- Rentabilidad: lo que esperas ganar, en porcentaje anual.
- Riesgo: la probabilidad de perder parte de lo invertido. Su inverso es la seguridad.
- Liquidez: la facilidad de convertirlo en dinero disponible sin perder valor ni esperar.
Si alguien te ofrece algo muy rentable, totalmente seguro y disponible cuando quieras, no ha inventado un producto milagroso: te está mintiendo. Esa frase, por sí sola, te ahorrará más dinero en la vida que cualquier otra de esta unidad.
El catálogo, de menos a más riesgo
- Cuenta corriente. Liquidez total, riesgo casi nulo (con el Fondo de Garantía de Depósitos detrás), rentabilidad cero. Es para el dinero del mes, no para ahorrar.
- Depósito a plazo fijo. Entregas una cantidad durante un tiempo (6, 12, 24 meses) a cambio de un interés pactado. Seguro y previsible; a cambio, el dinero queda inmovilizado. En 2024 la banca española pagaba de media bastante menos que la europea por estos depósitos, alrededor del 2 % frente a más del 3 % de la media de la zona euro (Banco de España y BCE).
- Letras del Tesoro y bonos del Estado. Prestas dinero al Estado español (letras hasta 12 meses; bonos y obligaciones, de 2 a 30 años) y te devuelve el dinero con intereses. Riesgo muy bajo, porque quien debe es el Estado.
- Fondos de inversión indexados. Con una sola compra participas en cientos de empresas a la vez: el fondo replica un índice (por ejemplo, el MSCI World) en lugar de intentar batirlo. Su gran ventaja son las comisiones bajas, y eso pesa muchísimo a largo plazo.
- Acciones. Compras un trocito de una empresa concreta y ganas si sube y reparte dividendos. Alta rentabilidad potencial, alto riesgo: si la empresa va mal, puedes perderlo todo.
- Planes de pensiones. Ahorro para la jubilación con ventaja fiscal (desde 2022 puedes aportar y desgravar hasta 1.500 € al año en planes individuales), a cambio de una iliquidez casi total: el dinero no se toca hasta jubilarte, salvo supuestos excepcionales y las aportaciones con más de diez años de antigüedad.
- Criptomonedas. No son una inversión, son una apuesta: como viste en la Unidad 4, su precio puede caer a la mitad en meses y no hay ningún fondo de garantía detrás. Si algún día te acercas a ellas, que sea con dinero que puedas perder entero.
Diversificar: no lo pongas todo en la misma cesta
Hay una versión particularmente peligrosa de no diversificar: tener el dinero, el trabajo y la inversión en el mismo sitio. Quien trabajaba en una caja de ahorros en 2008, tenía allí sus ahorros y además acciones de la entidad, lo perdió todo a la vez.
Las participaciones preferentes de aquellos años son el ejemplo de manual de lo que no debe pasar: productos complejos, perpetuos y sin garantía de depósitos, vendidos en la ventanilla de toda la vida a personas mayores que creían estar contratando un plazo fijo. Cuando quisieron recuperar su dinero, no había mercado donde venderlas. Miles de casos acabaron en los tribunales y en arbitrajes. La regla que dejó aquel desastre es simple: si no eres capaz de explicarle a alguien en qué has invertido, no has invertido: te han vendido algo.
El interés compuesto: tu mejor aliado (si empiezas pronto)
Aquí está la buena noticia de la unidad. El interés compuesto consiste en que los intereses que ganas se suman a tu capital y al año siguiente también generan intereses. Es el mismo mecanismo que hace crecer la deuda de una tarjeta revolving, pero jugando a tu favor.
La variable decisiva no es cuánto aportas, sino cuántos años lo dejas. Por eso esta unidad, que estudias a los quince o dieciséis años, tiene una ventaja que no tendrás nunca más: te sobra la única materia prima que no se puede comprar.
Cien euros al mes durante cuarenta años
Enunciado
Imagina que a los 25 años empiezas a apartar 100 € al mes y los inviertes hasta los 65, es decir, 40 años.
a) ¿Cuánto tendrías con una rentabilidad media del 5 % anual? ¿Y con un 2 %?
b) ¿Cuánto has aportado tú en cada caso?
c) ¿Qué pasaría si empezaras diez años más tarde, a los 35?
Usa la fórmula del valor final de una serie de aportaciones: VF = A × ((1 + i)^n − 1) / i, donde A es la aportación mensual, i el tipo mensual y n el número de meses.
Solución
- Datos al 5 %: i = 0,05 / 12 = 0,004167; n = 40 × 12 = 480 meses. Con la calculadora, (1,004167)^480 = 7,358.
- Valor final al 5 %: 100 × (7,358 − 1) / 0,004167 = 100 × 1.525,9 = 152.590 €.
- Datos al 2 %: i = 0,02 / 12 = 0,001667; (1,001667)^480 = 2,2241. Valor final: 100 × (2,2241 − 1) / 0,001667 = 73.450 €.
- Lo aportado: 100 × 480 = 48.000 € en los dos casos. Al 5 %, más de 104.000 € son intereses; al 2 %, unos 25.000 €. Tres puntos de diferencia en la rentabilidad duplican el resultado final.
- Empezando diez años tarde (30 años, 360 meses, al 5 %): (1,004167)^360 = 4,468, y el valor final es 100 × (4,468 − 1) / 0,004167 = 83.220 €, habiendo aportado 36.000 €.
- Lectura: los 12.000 € que no aportaste en esos diez primeros años te han costado casi 70.000 € al final. En el interés compuesto, el tiempo pesa más que el importe.
- Aviso importante: estos cálculos no descuentan la inflación ni los impuestos, y el 5 % es una hipótesis, no una promesa. Ninguna inversión con rentabilidad esperada alta puede garantizar nada: si la garantizara, no pagaría el 5 %.
Pruébalo tú: cambia la aportación, el plazo y la rentabilidad y observa cómo se mueve la curva.
Cómo se calcula
El saldo se actualiza cada mes con el tipo mensual r/12 = 0,4167 % y se suma la aportación mensual de 100,00 €.
De los 87.693,61 € finales, has aportado 37.000,00 € y los intereses son 50.693,61 €. Eso significa que cada euro aportado se ha convertido en 2,37 €.
↗ Herramienta interactiva disponible en la versión digital del libro (profedeeconomia.es).
Proyecto interdisciplinar El poder del interés compuesto Un trabajo conjunto con Matemáticas sobre progresiones geométricas, funciones exponenciales y lo que ocurre cuando el tiempo se pone de tu lado. Abrir el recurso →Que no te estafen: chiringuitos financieros y pirámides
Donde hay dinero hay estafadores, y la publicidad financiera en redes sociales ha multiplicado su alcance. La CNMV (Comisión Nacional del Mercado de Valores) es el organismo que supervisa a quien puede ofrecer inversiones en España, y publica una lista pública de «chiringuitos financieros»: entidades que operan sin autorización.
Las señales de alarma se repiten siempre: rentabilidad garantizada y muy alta («un 20 % seguro»), prisa para decidir, un amigo o un influencer que te lo recomienda, la promesa de comisiones si traes a gente nueva, dificultades para retirar el dinero y una empresa registrada lejos, en un país donde nadie va a reclamar.
Cómo comprobar que una inversión no es una estafa
- Busca la entidad en los registros oficiales de la CNMV (cnmv.es) y del Banco de España. Si no aparece, no puede ofrecer inversiones en España, por muy profesional que sea su web.
- Consulta la lista de advertencias sobre chiringuitos financieros de la CNMV y las de los supervisores de otros países, que la propia CNMV enlaza.
- Desconfía de cualquier rentabilidad garantizada que supere con claridad a la deuda pública. Si el Estado paga un 2 %, nadie regala un 20 % sin riesgo.
- Comprueba cómo se sale. Pregunta cuánto tardarías en recuperar el dinero y qué comisiones tiene la salida. En las estafas, entrar es facilísimo y salir, imposible.
- Sospecha de la urgencia y del boca a boca. «Solo quedan plazas», «no se lo cuentes a nadie» o «si traes a un amigo ganas más» no son argumentos de inversión: son argumentos de pirámide.
Los seguros: pagar poco para no perderlo todo
Un seguro es un contrato en el que pagas una cantidad pequeña y segura para no tener que pagar una cantidad enorme e improbable. No es una inversión ni un ahorro: no esperas recuperar el dinero. Lo que compras es tranquilidad, y funciona porque la aseguradora reúne a millones de personas que pagan y solo unas pocas sufren el siniestro.
Los seguros que te vas a encontrar
- De coche o moto. El de responsabilidad civil es obligatorio para cualquier vehículo a motor (Real Decreto Legislativo 8/2004): cubre los daños que causes a otros, no los tuyos. El «a todo riesgo» añade tus propios daños y suele llevar franquicia.
- De hogar. No es obligatorio por ley con carácter general, pero si compras con hipoteca el banco puede exigirte asegurar el inmueble contra incendios. Cubre continente (paredes, instalaciones), contenido (lo de dentro) y la responsabilidad civil de, por ejemplo, inundar al vecino.
- De vida. Paga una cantidad a tu familia si falleces. Tiene sentido cuando alguien depende económicamente de ti, no antes.
- De salud. Privado, complementario a la sanidad pública. Se contrata sobre todo por rapidez de acceso a especialistas.
- De viaje, de móvil, de alquiler, de mascota… El catálogo es infinito, y aquí es donde conviene pensar.
Cuándo compensa un seguro
La regla es corta: asegura lo que no puedes pagar de tu bolsillo, no lo que sí puedes. Que se te rompa la pantalla del móvil es molesto y cuesta 150 €; es un disgusto, no una ruina. Que un incendio destruya tu casa o que atropelles a alguien puede costar cientos de miles de euros: eso es lo que hay que asegurar.
Si es tan evidente, ¿por qué compramos tantos seguros pequeños? Porque nuestra cabeza no valora las pérdidas y las ganancias igual. Como estudiaron Daniel Kahneman y Amos Tversky, perder duele aproximadamente el doble de lo que agrada ganar lo mismo, y por eso pagamos de más por evitar pérdidas pequeñas y muy visibles.
Planificar la vida adulta con números
Cerramos la unidad con la cuenta que de verdad te espera. Todo lo anterior —cuenta, tarjeta, crédito, hipoteca, inversión, seguro— aparece junto el día que decides vivir por tu cuenta.
Emanciparse en España: los datos
Irse de casa se ha convertido en España en una operación tardía. La edad media de emancipación ronda los 30 años, frente a unos 26 de media en la Unión Europea (Eurostat, datos de 2023), y según el Observatorio de Emancipación del Consejo de la Juventud de España solo alrededor del 16 % de las personas de 16 a 29 años vivía fuera del hogar familiar en 2024. La causa principal no es cultural sino aritmética: el mismo Observatorio calcula que una persona joven asalariada debería dedicar en torno al 90 % de su sueldo neto para alquilar sola una vivienda entera. Por eso la fórmula real es el piso compartido.
Alquilar o comprar
Alquilar da flexibilidad y no exige ahorro previo más allá de la fianza (un mes de renta en vivienda habitual, según la Ley de Arrendamientos Urbanos 29/1994) y, a veces, garantías adicionales. Lo que pagas no vuelve, pero tampoco te ata a una ciudad ni a una deuda de treinta años. La Ley 12/2023 por el derecho a la vivienda introdujo además límites a la actualización de las rentas y la posibilidad de declarar «zonas tensionadas».
Comprar convierte la cuota en patrimonio propio y te protege de las subidas del alquiler, pero exige tener ahorrado el 20 % más gastos (60.000 € en nuestro ejercicio), te inmoviliza y añade costes que el inquilino no paga: IBI, comunidad, derramas, reparaciones. No hay una respuesta buena para todo el mundo: depende de cuánto vas a quedarte en esa ciudad, de la estabilidad de tus ingresos y de lo que cueste alquilar frente a comprar en tu zona.
Cuánto cuesta vivir: un presupuesto real
Este es el presupuesto mensual aproximado de una persona joven que comparte piso en Valencia, con precios de 2025 (fuentes: informes de precios de alquiler de habitación de los portales inmobiliarios, tarifas de transporte público de la ciudad y Encuesta de Presupuestos Familiares del INE para alimentación):
| Concepto | Importe mensual |
|---|---|
| Habitación en piso compartido | 400 € |
| Suministros (luz, agua, internet) | 60 € |
| Comida y supermercado | 220 € |
| Transporte público | 25 € |
| Móvil | 15 € |
| Ocio y ropa | 100 € |
| Ahorro e imprevistos | 100 € |
| Total | 920 € |
Compáralo con lo que se cobra. El Salario Mínimo Interprofesional de 2025 es de 1.184 € al mes en 14 pagas (Real Decreto 87/2025), lo que prorrateado a doce meses son unos 1.381 € brutos mensuales; descontadas las cotizaciones sociales quedan alrededor de 1.290 € netos antes de IRPF (repasa la nómina en la Unidad 5). Con ese sueldo, el presupuesto de arriba cuadra y deja margen. Pero cambia una sola línea —una habitación de 550 € en lugar de 400, o un contrato a media jornada— y deja de cuadrar. Esa es toda la matemática de la emancipación en España.
Con los números delante, el orden de prioridades para los primeros años de vida adulta se ordena solo: primero un fondo de emergencia de tres a seis meses de gastos en una cuenta líquida (unos 3.000 € con este presupuesto), después quitarte cualquier deuda cara (una revolving al 18 % es un 18 % garantizado de ahorro si la cancelas), y solo entonces empezar a invertir a largo plazo lo que no vayas a necesitar. Ese orden no es una opinión: sale directamente del triángulo de esta unidad.
Calculadora ¿Cuánto tardas en ahorrar lo que necesitas? Pon tu objetivo (la fianza, el fondo de emergencia, el carné de conducir) y calcula cuánto tendrías que apartar cada mes y durante cuánto tiempo. Abrir el recurso →Qué viene después en este curso
Con esta unidad cerráis la segunda evaluación y también el recorrido por vuestra economía personal. En la Unidad 7 aprendisteis a ordenar el dinero que entra y sale; aquí habéis visto qué hacer con él cuando os relacionáis con un banco, una financiera o una aseguradora. Juntas forman el equipaje mínimo para la vida adulta: presupuesto, ahorro, crédito, inversión y protección.
La Unidad 9 amplía el zoom hasta el mapa del mundo: el comercio internacional, la globalización, el euro y la Unión Europea, que es quien fija muchas de las reglas que habéis visto aquí, desde la garantía de tres años hasta la normativa del crédito al consumo. Y a partir de la Unidad 10 cambia el bloque: pasaréis al otro lado del mostrador para estudiar la empresa (Unidad 10), a las personas que las crean (Unidad 11) y al proyecto emprendedor completo (Unidad 12). Cuando lleguéis a la financiación de una empresa, reconoceréis muchas de las palabras de hoy: TAE, garantía, plazo, riesgo.
Glosario
- Comisión: precio que cobra un banco por un servicio (mantenimiento, tarjeta, descubierto, transferencia urgente). Debe estar publicada y notificarse con dos meses de antelación si cambia.
- Cuenta de pago básica: cuenta con servicios esenciales a la que cualquier residente tiene derecho, con un coste máximo legal de 3 € al mes y gratuita en casos de vulnerabilidad.
- Tarjeta de débito: medio de pago que descuenta el importe de tu cuenta al instante. Si no hay saldo, la operación se rechaza.
- Tarjeta de crédito: medio de pago con dinero del banco, que se devuelve a fin de mes (sin intereses) o de forma aplazada (con intereses).
- Revolving: modalidad de crédito con cuota pequeña y fija en la que el crédito se renueva a medida que pagas. Con tipos altos, la deuda puede no terminar nunca.
- TIN: tipo de interés nominal, solo el interés, sin comisiones ni gastos.
- TAE: tasa anual equivalente; coste o rentabilidad real en porcentaje anual, con comisiones y calendario de pagos incluidos. Es el número con el que se comparan ofertas.
- Hipoteca: préstamo a largo plazo para comprar un inmueble que queda como garantía del pago. Regulada en España por la Ley 5/2019.
- Euríbor: tipo al que se prestan dinero los grandes bancos europeos; referencia de las hipotecas variables españolas.
- Liquidez: facilidad para convertir una inversión en dinero disponible sin perder valor ni esperar.
- Diversificación: repartir el dinero entre productos, sectores y países distintos para reducir el riesgo sin renunciar a la rentabilidad esperada.
- Interés compuesto: mecanismo por el que los intereses generados se suman al capital y a su vez generan intereses. Multiplica el ahorro a largo plazo y también la deuda.
- Prima: cantidad que se paga por un seguro. La franquicia es la parte del daño que asume el asegurado antes de que pague la compañía.
- Chiringuito financiero: entidad que ofrece servicios de inversión sin autorización. La CNMV publica una lista pública de advertencias.
Para profundizar
Todo lo que sigue es gratuito, público y sin nada que venderte:
- Portal del Cliente Bancario del Banco de España (clientebancario.bde.es). Por qué encaja: tiene simuladores de préstamos e hipotecas, explica cada comisión y detalla paso a paso cómo presentar una reclamación contra tu banco.
- Finanzas para todos (finanzasparatodos.es), del Banco de España y la CNMV. Por qué encaja: es el plan público de educación financiera; su sección sobre productos de ahorro e inversión cubre el triángulo de esta unidad con ejemplos.
- Rincón del inversor y buscador de entidades advertidas, en cnmv.es. Por qué encaja: en dos minutos puedes comprobar si quien te ofrece una inversión está autorizado, que es la comprobación más rentable de tu vida.
- OCU y FACUA (ocu.org, facua.org). Por qué encaja: publican comparativas independientes de seguros, garantías extendidas y comisiones bancarias, y modelos de reclamación listos para usar.
Preguntas para reflexionar
Estas preguntas no tienen una respuesta única. Sirven para debatir en clase o pensar a solas al cerrar la unidad:
- El Tribunal Supremo anuló un contrato de tarjeta que el cliente había firmado libremente. ¿Hasta dónde debe protegernos la ley de nuestras propias decisiones financieras, y a partir de qué punto es responsabilidad de cada uno leer lo que firma?
- Emanciparse en España exige hoy casi el 90 % del sueldo de una persona joven para alquilar sola. ¿Es un problema de salarios, de vivienda o de las dos cosas? ¿Qué medida de todas las que has oído te parece que atacaría mejor la causa?
- Si tuvieras 1.000 € que no vas a necesitar en diez años, ¿dónde los pondrías: cuenta, depósito, Letras del Tesoro, fondo indexado o acciones? Justifica la respuesta con los tres vértices del triángulo, no con la rentabilidad sola.
Bibliografía
- España. Real Decreto 217/2022, de 29 de marzo, por el que se establecen la ordenación y las enseñanzas mínimas de la Educación Secundaria Obligatoria. BOE núm. 76. (Competencia específica 6: comprender aspectos básicos de la economía y las finanzas.)
- Tribunal Supremo, Sala de lo Civil. Sentencia 149/2020, de 4 de marzo (usura en tarjetas revolving) y sentencia 258/2023, de 15 de febrero (criterio de los 6 puntos porcentuales sobre el tipo medio). CENDOJ.
- Banco de España. Portal del Cliente Bancario y estadísticas de tipos de interés de nuevas operaciones (crédito al consumo, tarjetas revolving, euríbor). https://clientebancario.bde.es
- España. Ley 5/2019, de 15 de marzo, reguladora de los contratos de crédito inmobiliario. BOE núm. 65. (Reparto de gastos, acta notarial previa y transparencia hipotecaria.)
- Banco de España. Informe sobre la crisis financiera y bancaria en España, 2008-2014 (2017). (Apoyo público al sistema bancario: 54.353 millones de euros.)
- Consejo de la Juventud de España. Observatorio de Emancipación, informes 2023-2024; Eurostat, Estimated average age of young people leaving the parental household (2023).
- Consorcio de Compensación de Seguros. Información y datos sobre la DANA de octubre de 2024; y España, Ley 50/1980, de 8 de octubre, de Contrato de Seguro. BOE núm. 250.
Psicología del dinero
Veinte capítulos cortos sobre por qué la gente lista toma malas decisiones con el dinero. El capítulo sobre el interés compuesto y la paciencia explica en diez páginas lo que a esta unidad le cuesta una sección entera.
Capítulos 4 («Interés compuesto alucinante») y 5
Inside Job
El relato más claro de cómo unas hipotecas concedidas a familias que no podían pagarlas acabaron tumbando la economía mundial en 2008. Ganó el Oscar al mejor documental y se entiende sin saber finanzas.
@CNMV_Spain
La cuenta oficial del supervisor publica las advertencias sobre chiringuitos financieros según se detectan y explica en hilos cómo funcionan las estafas de inversión que circulan por redes. Es la fuente, no un intermediario.
El presupuesto de tu primer piso
Elige una ciudad donde te gustaría vivir y busca el precio real de una habitación en piso compartido y el de un piso entero de un dormitorio. Construye tu presupuesto mensual completo con las siete partidas de la tabla de la unidad y calcula el total en los dos escenarios. Después búscalo: ¿qué sueldo neto necesitarías para que cuadre dejando un 10 % de ahorro? Trae los dos números y una frase sobre qué partida te ha sorprendido más.
Notas de esta unidad
Anota lo que quieras recordar de «Economía personal II: bancos, crédito, inversión y seguros». Se guarda solo en este dispositivo.
Para el aula
Juegos
- Asegurados Economía personal II: seguros y protección ante imprevistos.