Tiempo de lectura: ~28 min · Saberes: presupuesto personal, ahorro e interés compuesto, decisiones de compra, consumo digital, derechos del consumidor, consumo responsable · Antes de empezar: Unidades 3 y 4 (cómo se forman los precios; el dinero, el tipo de interés y la inflación).
Al acabar esta unidad sabrás:
- Montar tu presupuesto mensual con ingresos, gastos fijos, variables e imprevistos, y compararlo con la regla 50-30-20.
- Explicar por qué ahorrar pronto vale más que ahorrar mucho, con un cálculo de interés compuesto.
- Decidir una compra con cabeza: necesidad o deseo, precio por unidad, etiqueta, plazos y segunda mano.
- Reconocer los trucos del comercio digital y usar tus derechos: garantía de tres años, desistimiento de 14 días y hoja de reclamaciones.
Piensa en el dinero que ha pasado por tus manos este mes. Una paga, quizá; lo que te dieron por tu cumpleaños; el Bizum que te devolvió una amiga; lo que ganaste en verano cuidando niños o echando horas en el negocio de un familiar. Y piensa por dónde se ha ido: el bocadillo del recreo, una recarga, unas zapatillas, la suscripción que se renueva sola, las entradas de un concierto. Si te preguntamos cuánto entró y cuánto salió, lo más probable es que no lo sepas con exactitud. No es un defecto tuyo: casi nadie lo sabe. Pero esa ignorancia tiene un precio, y es justo el que esta unidad quiere ahorrarte.
En las Unidades 3 y 4 vimos cómo se forman los precios y qué son el dinero, el tipo de interés y la inflación. Ahora damos la vuelta a la mesa y miramos la economía desde tu bolsillo: qué entra, qué sale, cuánto conviene apartar y cómo decidir cada compra sin que la decida por ti un cartel, una app o una cuota «cómoda». La segunda mitad de la unidad va de tus derechos: qué te debe quien te vende, qué puedes exigir cuando algo falla y por qué consumir también es una forma de participar en la economía.
Una aclaración antes de empezar: los bancos, las tarjetas, el crédito, la inversión y los seguros tienen su propia unidad, la Unidad 8. Aquí solo los nombraremos cuando haga falta. Esta unidad va de lo que puedes hacer hoy, con el dinero que ya tienes.
Ingresos, gastos y el presupuesto personal
Un presupuesto es una hoja, de papel o de pantalla, en la que anotas qué dinero entra y qué dinero sale en un periodo, normalmente un mes. Parece poca cosa, y de hecho lo es: la utilidad no está en la hoja, sino en que ver el dinero por escrito cambia lo que decides. Mucha gente está convencida de que apenas gasta en cafés, en micropagos de un juego o en pedir comida hasta que suma un mes entero y descubre que son 60 €.
Lo que entra: los ingresos
Los ingresos son todo el dinero que recibes. A los 15 o 16 años suelen venir de cuatro fuentes:
- Una paga regular, semanal o mensual, si en casa la hay.
- Ingresos ocasionales por trabajos pequeños: cuidar a un hermano, dar clases de refuerzo, ayudar en el negocio de la familia, vender algo que ya no usas.
- Ingresos extraordinarios: regalos en metálico, o un trabajo de verano. Desde los 16 años puedes trabajar con contrato (con autorización de tus padres o tutores hasta los 18, según el Estatuto de los Trabajadores), y un mes de monitor de campamento o de ayudante en un chiringuito puede dejar entre 600 y 900 € netos. La nómina que cobrarás la desmontamos en la Unidad 5.
- Becas y ayudas: de libros, de comedor, de transporte. Aunque no lleguen a tu bolsillo, conviene anotarlas: liberan dinero de la familia.
Un consejo práctico: el dinero de verano llega de golpe, y el dinero que llega de golpe se va de golpe. Volveremos a eso en el ejercicio.
Lo que sale: fijos, variables e imprevistos
Los gastos fijos se repiten cada mes con un importe casi idéntico, hagas lo que hagas: la cuota del móvil, una suscripción de música o de vídeo, el gimnasio, la academia de inglés. Su rasgo peligroso es que se deciden una vez y luego cobran cada mes: una suscripción de 6 € que ya no usas son 72 € al año.
Los gastos variables dependen de lo que hagas: salir, comer fuera, ropa, regalos, entradas, transporte ocasional. Aquí está tu margen de decisión, y aquí se esconden dos sorpresas: los variables casi siempre son mayores de lo que creías, y los gastos pequeños y repetidos (el bocadillo, el refresco, el micropago) suman más que las compras grandes que recuerdas perfectamente.
Y hay una tercera categoría que casi nadie presupuesta: los imprevistos. La pantalla del móvil que se rompe, la rueda de la bici, un regalo de cumpleaños que no esperabas, una multa por viajar sin billete. No sabes cuándo llegarán, pero llegarán. Un presupuesto sin una casilla para imprevistos es un presupuesto que falla el primer mes raro.
La regla 50-30-20
La referencia más conocida para repartir el dinero es la regla 50-30-20: el 50 % de los ingresos para necesidades (vivienda, comida, transporte, suministros, seguros), el 30 % para deseos (ocio, ropa que no necesitas, caprichos, viajes) y el 20 % para ahorro (y para devolver deudas, si las hay). Está pensada para un adulto que paga su propia vida, así que a tu edad hay que leerla con cuidado: tus necesidades básicas las cubre tu familia, y por eso tu «50 %» será mucho más pequeño. Lo que sí vale para ti, y mucho, es la última cifra: al menos un 20 % se aparta, antes de gastar nada. La regla no es una ley, es un espejo: sirve para ver de un vistazo en qué bloque se te desequilibra el dinero.
El presupuesto de Lucía: paga, verano y un carné de conducir
Enunciado
Lucía tiene 16 años y estudia 4.º de ESO. Recibe 10 € semanales de paga (contamos 40 € al mes), en julio ha trabajado de monitora en un campamento urbano por 700 € netos y entre cumpleaños y Navidad suele recibir unos 140 € en metálico. Sus gastos son: cuota del móvil 12 €/mes, suscripción de música 6 €/mes, salidas y comida fuera unos 35 €/mes, ropa unos 20 €/mes y regalos unos 5 €/mes. Quiere sacarse el carné de conducir al cumplir 18, dentro de dos años, y presupuesta 1.000 €. (Caso inventado pero verosímil.)
a) Calcula sus ingresos y gastos mensuales medios y su ahorro. b) Compáralos con la regla 50-30-20. c) ¿Le llega para el carné? ¿Qué le recomendarías?
Solución
- Ingresos anuales: 40 × 12 + 700 + 140 = 1.320 €, es decir, 110 € al mes de media.
- Gastos fijos: 12 + 6 = 18 €/mes (16,4 % de los ingresos). Gastos variables: 35 + 20 + 5 = 60 €/mes (54,5 %).
- Ahorro medio: 110 − 18 − 60 = 32 €/mes, el 29,1 % de lo que ingresa. Nada mal.
- Regla 50-30-20 sobre 110 €: 55 € a necesidades, 33 € a deseos, 22 € a ahorro. Lucía gasta mucho menos en necesidades (18 € frente a 55 €) porque las cubre su familia, gasta bastante más en deseos (60 € frente a 33 €) y ahorra más del 20 %. Para un estudiante, este desequilibrio es normal: lo que importa es la tercera barra, y la suya está por encima.
- El carné: 32 € × 24 meses = 768 €. Le faltan 232 €. Necesitaría ahorrar 1.000 / 24 = 41,67 € al mes, unos 10 € más de lo que ahorra hoy.
- Recomendación: el peligro no está en los 10 € de cada mes, sino en los 700 € de julio, que llegan de golpe y en septiembre suelen haber desaparecido. Si Lucía transfiere 500 € del sueldo del campamento a una cuenta de ahorro el mismo día que los cobra, ya tiene la mitad del carné, y el resto lo consigue apartando 21 € al mes de la paga (500 / 24 = 20,8 €). Pagarse a una misma primero, antes de decidir nada, es lo que convierte un buen presupuesto en dinero de verdad.
Pruébalo con tus números. Introduce tus ingresos mensuales y lo que gastas en cada bloque; la calculadora te enseña cómo queda tu reparto frente al 50-30-20 y en qué barra estás lejos de la referencia.
Tu reparto real frente al ideal 50-30-20
Sobre la regla 50-30-20
La regla la popularizó la senadora estadounidense Elizabeth Warren en el libro All Your Worth (2005). Reparte los ingresos netos en tres bolsillos: 50 % para necesidades (alquiler, comida, transporte básico), 30 % para deseos (ocio, ropa no esencial, suscripciones) y 20 % para ahorro o pago de deudas.
Es una guía orientativa, no una norma rígida. En ciudades caras es habitual que las necesidades superen el 50 %; lo importante es que el porcentaje de ahorro nunca quede a 0.
↗ Herramienta interactiva disponible en la versión digital del libro (profedeeconomia.es).
Herramienta Calculadora del presupuesto 50-30-20 La versión completa, con ejemplos preparados (estudiante con paga, primer sueldo) y consejos automáticos cuando un bloque se desequilibra. Útil para hacer el presupuesto de la clase entera en una sesión. Abrir el recurso →Ahorrar: por qué, cuánto y cómo
Ahorrar es renunciar a algo hoy para poder elegir mañana. Es el coste de oportunidad de la Unidad 1 aplicado al tiempo: cada euro que apartas es un euro que no gastas ahora, a cambio de tener libertad más adelante. Y esa libertad tiene tres formas.
Objetivos a corto, medio y largo plazo
Se ahorra mejor cuando se sabe para qué. Un objetivo a corto plazo (unos meses) puede ser una entrada de concierto, el viaje de fin de curso o unos auriculares. Uno a medio plazo (uno o tres años), el carné de conducir, un portátil para estudiar o la primera bici de verdad. Y uno a largo plazo, aunque ahora suene lejano, estudiar fuera, independizarte o tener un colchón cuando empieces a trabajar. Poner nombre y cifra al objetivo («1.000 € para el carné en 24 meses») convierte una intención vaga en una cantidad mensual concreta, como en el ejercicio de Lucía.
El fondo de emergencia
Antes que cualquier objetivo bonito hay uno aburrido y decisivo: el fondo de emergencia, dinero apartado solo para imprevistos. A un adulto que paga su propia vida se le recomienda tener guardados entre tres y seis meses de gastos: si pierde el trabajo o le llega una avería seria, aguanta sin endeudarse. A tu edad la escala es otra, pero la idea es la misma: un colchón de 100 o 200 € que no se toca salvo para la pantalla rota o la rueda pinchada. Y el dato que explica por qué importa: según la Encuesta de Condiciones de Vida del INE de 2024, alrededor del 36 % de la población española no puede afrontar un gasto imprevisto con sus propios recursos. Más de una de cada tres personas vive a un contratiempo de tener que pedir dinero.
Interés simple e interés compuesto
Cuando el dinero ahorrado se deja en una cuenta remunerada o en un depósito, el banco paga por él un interés, un porcentaje anual que se suma a lo ahorrado (de dónde sale ese dinero lo vimos en la Unidad 4: el banco lo presta a otros más caro). Hay dos formas de calcularlo, y la diferencia entre ambas es la razón por la que empezar a ahorrar joven vale más que ahorrar mucho de mayor.
Con interés simple, los intereses se calculan siempre sobre el capital inicial. 100 € al 10 % anual dan 10 € cada año: en cinco años, 150 €; en treinta, 400 €. Con interés compuesto, los intereses de cada año se suman al capital y al año siguiente generan intereses ellos mismos: son «los intereses de los intereses». Los mismos 100 € al 10 %: en cinco años, 161 €, solo 11 € más que con el simple. Pero en treinta años, 1.745 €. El simple crece en línea recta; el compuesto, cada vez más deprisa. La fórmula es sencilla: capital final = capital inicial × (1 + tipo)^años.
El 10 % del ejemplo es un tipo alto, elegido para que se vea la curva. Con tipos más normales el efecto es el mismo, solo que más lento, y por eso el plazo es la variable más poderosa: no cuánto ahorras, sino cuántos años dejas que el dinero trabaje.
50 € al mes desde los 16: cuánto hay a los 30 (y a los 65)
Enunciado
Imagina que desde los 16 años ahorras 50 € al mes (600 € al año) en una cuenta o depósito que paga un 3 % anual, parecido a lo que ofrecían algunos productos de ahorro en 2024 según los datos del Banco de España, y reinviertes siempre los intereses. Para simplificar, supón que ingresas los 600 € al final de cada año. a) ¿Cuánto tendrás a los 30 años? ¿Cuánto has puesto tú y cuánto son intereses? b) ¿Y si sigues hasta los 65? c) Compáralo con alguien que empieza a los 30 y ahorra lo mismo hasta los 65.
Solución
- De los 16 a los 30 hay 14 años. Con aportaciones iguales, el capital final es: aportación × ((1 + tipo)^años − 1) / tipo. Calculamos (1,03)^14 ≈ 1,5126, así que el factor vale (1,5126 − 1) / 0,03 ≈ 17,09.
- A los 30: 600 × 17,09 ≈ 10.252 €. Has aportado 600 × 14 = 8.400 €; los otros 1.852 € son intereses que no has trabajado. (Si ingresaras 50 € cada mes en lugar de 600 € a final de año, saldrían unos 10.420 €: el orden de magnitud es el mismo.)
- A los 65: 49 años. (1,03)^49 ≈ 4,256, factor ≈ 108,5. Capital final ≈ 600 × 108,5 ≈ 65.124 €. Has aportado 29.400 € y 35.724 € son intereses: más de la mitad del total.
- Quien empieza a los 30: 35 años, (1,03)^35 ≈ 2,814, factor ≈ 60,5. Capital final ≈ 36.277 € con 21.000 € aportados.
- Lectura: catorce años de ventaja y 8.400 € más aportados se convierten en casi 29.000 € de diferencia a los 65. Los 600 € que ahorras a los 16 son los que más rinden de toda tu vida, porque son los que más años trabajan. Y ojo al reverso: el interés compuesto funciona igual en tu contra cuando debes dinero, algo que verás con las tarjetas en la Unidad 8.
Juega con los años. La calculadora dibuja dos líneas: lo que has aportado y lo que tienes. La separación entre ambas es el interés compuesto trabajando. Prueba a cambiar la edad de inicio antes que la cantidad mensual.
Cómo se calcula
El saldo se actualiza cada mes con el tipo mensual r/12 = 0,4167 % y se suma la aportación mensual de 100,00 €.
De los 87.693,61 € finales, has aportado 37.000,00 € y los intereses son 50.693,61 €. Eso significa que cada euro aportado se ha convertido en 2,37 €.
↗ Herramienta interactiva disponible en la versión digital del libro (profedeeconomia.es).
Consumir con cabeza: decidir antes de comprar
Ahorrar no es solo apartar dinero: es también gastarlo mejor. Cada compra es una pequeña decisión económica, y hay cinco preguntas que, hechas antes de pagar, ahorran más que cualquier descuento.
¿Lo necesito o lo quiero?
La primera es la de la Unidad 1: ¿esto cubre una necesidad o es un deseo? No hay nada malo en los deseos (el 30 % de la regla está para eso), pero conviene llamarlos por su nombre, porque la publicidad se dedica precisamente a disfrazar deseos de necesidades. La segunda pregunta es el coste de oportunidad: unas zapatillas de 120 € no cuestan «120 €», cuestan casi cuatro meses del ahorro de Lucía, o lo que sea que dejes de hacer con ese dinero. Un truco que funciona con las compras no urgentes es la regla de las 72 horas: si tres días después sigues queriéndolo, cómpralo; la mayoría de las veces el impulso ya se ha ido. Y un tercer cálculo útil es el coste por uso: un abrigo de 120 € que te pones 200 veces sale a 0,60 € por uso; una camiseta de 15 € que llevas cinco veces, a 3 €. Lo caro y lo barato no siempre son lo que parecen.
Comparar de verdad: el precio por unidad
Comparar precios parece fácil hasta que los envases no miden lo mismo. Por eso el Real Decreto 3423/2000, que traslada una directiva europea, obliga a que en los productos de gran consumo aparezca el precio por unidad de medida (€/kg, €/litro, €/unidad) junto al precio del envase. Es la única cifra que permite comparar formatos. Un ejemplo con números inventados: arroz en paquete de 500 g a 0,89 € (1,78 €/kg), de 1 kg a 1,45 € (1,45 €/kg) y de 5 kg a 6,25 € (1,25 €/kg). Aquí el grande sale mejor, pero no siempre: los fabricantes saben que damos por hecho que el envase grande es más barato y a veces lo aprovechan. El €/kg también destapa la reducción del envase: cuando un paquete pasa de 1.000 g a 900 g al mismo precio, el precio por kilo sube un 11 % sin que el precio del paquete se mueva.
Marcas de fabricante y marcas blancas
Una marca blanca (o marca de distribuidor) es la que el supermercado vende con su propio nombre, fabricada por un tercero. Suele ser más barata porque no paga publicidad ni el margen de una marca conocida, y en muchas categorías la fabrican las mismas empresas que producen las marcas líderes. La OCU, que compara productos en laboratorio desde hace décadas, encuentra con frecuencia marcas blancas entre las mejor valoradas de sus análisis. Eso no quiere decir que siempre sean iguales: quiere decir que la marca no es información suficiente, y que la etiqueta y el precio por unidad sí lo son.
Leer la etiqueta
La etiqueta es la información que la ley obliga a darte antes de comprar. En alimentación, el Reglamento (UE) 1169/2011 exige, como mínimo: la denominación del producto, la lista de ingredientes en orden decreciente de peso (lo primero es lo que más hay), los alérgenos destacados en negrita o mayúscula, la cantidad neta, la fecha, el lote, el fabricante y la información nutricional. Fíjate en la fecha: «consumir preferentemente antes de» habla de calidad (después, el producto puede estar perfectamente bien) mientras que «fecha de caducidad» habla de seguridad (después, no). Confundirlas tira a la basura toneladas de comida cada año. En ropa, la etiqueta debe indicar la composición de fibras (Reglamento (UE) 1007/2011); en electrodomésticos y, desde junio de 2025, también en móviles y tabletas, una etiqueta energética que incluye la eficiencia y otros datos que veremos al final de la unidad.
A plazos, «compra ahora, paga después» y segunda mano
Cuando algo cuesta más de lo que tienes, aparece la oferta de pagarlo a plazos. Hay tres versiones. La financiación en tienda («12 cuotas sin intereses») puede ser realmente gratuita o esconder una comisión de apertura; la cifra que lo dice es la TAE, que la ley obliga a mostrar antes de firmar. Las aplicaciones de «compra ahora, paga después» (en inglés, buy now, pay later: Klarna, PayPal «paga en 3», Aplazame, SeQura) dividen el pago en tres o cuatro cuotas sin intereses, pero cobran recargos si te retrasas y, sobre todo, hacen que el precio parezca la tercera parte de lo que es. Un estudio tras otro muestra que se gasta más cuando se paga así. La nueva Directiva (UE) 2023/2225 de crédito al consumo, que se aplicará a partir de noviembre de 2026, tratará estas fórmulas como lo que son: un crédito, con las mismas obligaciones de información. Y la tercera versión, las tarjetas que permiten pagar «el mínimo cada mes», es la más cara de todas: le dedicamos un buen trozo de la Unidad 8. La regla para hoy: si no puedes pagarlo entero, pregúntate primero si puedes esperar.
La alternativa que más ha crecido entre jóvenes es la segunda mano. Plataformas como Vinted, Wallapop o Milanuncios y las tiendas de segunda mano permiten comprar por una fracción del precio y vender lo que ya no usas, y alargar la vida de las cosas es, además, la forma más directa de reducir residuos (lo retomamos en la última sección). Dos avisos: si compras a un particular, no hay garantía legal de consumo, solo la protección general del Código Civil por defectos ocultos, así que mira bien las fotos y pregunta; si compras a una empresa de segunda mano, tienes garantía legal de al menos un año.
Dos comparaciones que la tienda no hace por ti. La calculadora compara el precio por unidad de varios formatos y, debajo, calcula qué cuesta de verdad una compra a plazos: el total pagado, lo que te cobran de más y la TAE que esconde una cuota que parece pequeña.
Escribe lo que cuesta cada formato y cuánto lleva —gramos, mililitros, unidades— y compara con el mismo rasero. La etiqueta del lineal lo pone en letra pequeña; esto lo pone grande.
| Producto o formato | Precio (€) | Contenido | Por unidad | Más caro que el mejor | |
|---|---|---|---|---|---|
| 0,0064 €/g | 14,3 % | ||||
| 0,0056 €/g | La más barata | ||||
| 0,0069 €/g | 23,2 % |
El formato grande no siempre sale mejor. Cuando no sale, la diferencia se nota poco por compra y mucho a final de mes, que es exactamente donde deja de verse.
Fíjate en la diferencia entre lo que te cobran de más y la TAE. Un 10 % de recargo pagado en doce meses es una TAE bastante mayor del 10 %, porque vas devolviendo el dinero mes a mes y nunca llegas a deber el total durante todo el año.
La cuota mensual está pensada para parecer pequeña. Las tres cifras que deciden son el total pagado, lo que te cobran de más y la TAE, y ninguna de las tres suele aparecer en el cartel. Por ley tienen que dártelas antes de firmar: pídelas.
Cómo se calcula
Precio por unidad: precio ÷ contenido. Comparar dos formatos exige que la unidad sea la misma en los dos.
Total pagado: entrada + cuota × número de cuotas. Lo que te cobran de más es esa suma menos el precio al contado.
TAE: el tipo mensual que iguala el valor actual de las cuotas con lo que financias, elevado a doce. No hay fórmula cerrada; se busca por aproximación.
↗ Herramienta interactiva disponible en la versión digital del libro (profedeeconomia.es).
El consumidor digital
La tienda ya no cierra, cabe en el bolsillo y la ha diseñado alguien que sabe mucho de cómo decides. Buena parte de lo que compras, y casi todo lo que te anuncian, pasa hoy por una pantalla. Eso trae ventajas evidentes (comparar es más fácil que nunca) y un riesgo nuevo: que la pantalla esté hecha para que elijas contra tu interés.
Patrones oscuros: cuando el diseño juega contra ti
El diseñador británico Harry Brignull acuñó en 2010 el término dark patterns (patrones oscuros o engañosos) para nombrar los elementos de una web o una app diseñados a propósito para que hagas algo que no harías con la información clara delante. Los verás cada semana:
- La suscripción oculta: una «prueba gratis» que pide la tarjeta y se cobra sola al acabar, avisando con un correo perdido entre veinte. Y su pareja, el motel de cucarachas: dos clics para suscribirte, ocho menús o una llamada para darte de baja.
- La urgencia falsa: cuentas atrás que se reinician, «solo quedan 2», «37 personas están mirando este hotel». Están para que no pienses.
- El precio que gotea (drip pricing): un precio de partida bajo al que se van sumando tasas, seguros preseleccionados y suplementos hasta el último paso. Es la técnica de las aerolíneas del caso de apertura.
- Avergonzar al que rechaza: el botón de «no» redactado para que te sientas mal («No, prefiero seguir pagando de más»).
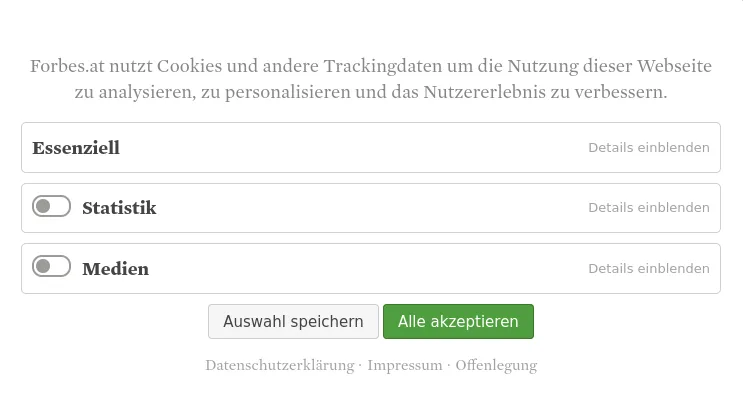
- El desvío de la mirada: dos botones, uno grande y en color para aceptar, otro pequeño y gris para rechazar. Es la base de la mayoría de los avisos de cookies.
Publicidad, influencers y menores
La Ley 34/1988 General de Publicidad exige que la publicidad sea veraz y reconocible como tal, y la Ley 3/1991 de Competencia Desleal considera desleal la publicidad encubierta, la que se hace pasar por contenido normal. Eso incluye a los influencers: cuando una persona recomienda un producto a cambio de dinero, regalos o viajes, tiene que decirlo de forma visible, con etiquetas como #publicidad o #ad, según el código de conducta de Autocontrol y la Asociación Española de Anunciantes vigente desde 2021. La Ley 13/2022 General de Comunicación Audiovisual y el Real Decreto 444/2024 fueron más lejos con los creadores más grandes, los llamados «usuarios de especial relevancia» (por ingresos y audiencia): deben inscribirse en un registro público y cumplir las mismas normas que una televisión, incluida la protección de los menores frente a anuncios de alcohol, apuestas o productos que fomenten hábitos poco saludables.
Un frente en el que la ley es especialmente clara son los descuentos falsos. Desde 2022, la Ley 7/1996 de comercio minorista obliga a que cualquier rebaja anunciada indique el precio más bajo aplicado en los 30 días anteriores: no vale subir el precio una semana antes del Black Friday para «rebajarlo» después. Las autoridades de consumo vigilan cada vez más este punto: en julio de 2025 la administración francesa sancionó a la plataforma de moda Shein con alrededor de 40 millones de euros por anunciar descuentos que no eran tales. Y un tercer frente es la publicidad dirigida a menores, donde chocan la protección de quien aún no tiene todas las herramientas críticas y la libertad de empresa. Os proponemos debatirlo.
Debate en clase ¿Debe limitarse la publicidad dirigida a menores? Un debate parlamentario con dos equipos y una moción: protección del consumidor vulnerable frente a libertad de empresa. Incluye argumentario para las dos posturas y preguntas para el cierre. Abrir el recurso →Tus datos también son dinero
Cuando una app es «gratis», lo que pagas son tus datos: qué miras, cuánto tiempo, dónde estás, qué compras. Con ellos se vende publicidad dirigida, y ese es el modelo de negocio de la mayoría de las redes sociales. El Reglamento General de Protección de Datos (Reglamento (UE) 2016/679, RGPD) y la Ley Orgánica 3/2018 te reconocen seis derechos sobre tus datos personales: acceso (saber qué tienen de ti), rectificación, supresión (el «derecho al olvido»), oposición, limitación del tratamiento y portabilidad (llevártelos a otro servicio). En España puedes consentir por ti mismo el tratamiento de tus datos desde los 14 años; por debajo, hacen falta tus padres o tutores.
En la práctica, cualquier web o app que tenga tu correo está obligada a decirte qué guarda, a borrarlo si lo pides (salvo obligación legal de conservarlo) y a pedirte consentimiento explícito para usarlo con un fin distinto del que aceptaste. La Agencia Española de Protección de Datos (AEPD) es quien vigila, y sus multas son serias: en 2021 sancionó a Vodafone España con 8,15 millones de euros por llamadas y mensajes comerciales sin consentimiento, y desde 2023 su guía sobre cookies exige que el botón de rechazar esté al mismo nivel que el de aceptar. Reclamar ante la AEPD es gratuito y se hace en línea.
Comprar en línea: 14 días para arrepentirte
Comprar por internet tiene una protección que la tienda física no tiene: el derecho de desistimiento, regulado en los artículos 102 a 108 de la ley de consumidores. Dispones de 14 días naturales desde que recibes el producto para devolverlo sin dar ninguna explicación: ni que está defectuoso, ni que no te gusta. La empresa debe devolverte el dinero, incluido el coste del envío estándar, en un plazo máximo de 14 días desde que comunicas la devolución; el coste de enviarlo de vuelta puede correr a tu cargo solo si te lo advirtieron antes de comprar. Y si la web no te informó de este derecho, el plazo se amplía a 12 meses. Hay excepciones razonables: productos personalizados, precintados por higiene que hayas abierto, perecederos, contenidos digitales ya descargados y reservas de viaje o entradas con fecha. Fuera de ellas, una tienda en línea que escriba «no se admiten devoluciones» está incumpliendo la ley europea, no aplicando una política.
Tus derechos como consumidor
Todo lo anterior descansa sobre una idea: cuando compras, negocias en desigualdad. Enfrente tienes una empresa que conoce el producto mejor que tú, que ha redactado el contrato y que tiene abogados. Por eso la ley protege al lado débil del mostrador.
Una ley para el lado débil del mostrador
Consumidor es, en términos legales, la persona que compra bienes o servicios para un uso ajeno a su actividad profesional: si compras un portátil para estudiar eres consumidor; si lo compras para revenderlo en tu negocio, no. La norma de referencia en España es el texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios (TRLGDCU), aprobado por el Real Decreto Legislativo 1/2007 y reformado varias veces desde entonces para incorporar las directivas europeas. Su artículo 8 reconoce seis derechos básicos: información veraz y comprensible, protección de la salud y la seguridad, protección de los intereses económicos frente a cláusulas abusivas y publicidad engañosa, reparación de los daños sufridos, representación a través de asociaciones de consumidores y educación en materia de consumo (esta unidad, sin ir más lejos). Los vigilan el Ministerio de Consumo, las comunidades autónomas y los ayuntamientos, cada uno en su ámbito.
La garantía legal: tres años y responde el vendedor
Uno de los derechos más útiles y peor conocidos es la garantía legal. Desde el Real Decreto-ley 7/2021, que trasladó la Directiva (UE) 2019/771, todo producto nuevo comprado a una empresa en España tiene tres años de garantía desde la entrega (antes eran dos). Responde el vendedor, no el fabricante: si el móvil falla, reclamas a la tienda que te lo vendió, aunque ella intente mandarte al servicio técnico de la marca. Si el defecto aparece en los dos primeros años se presume que ya existía al comprarlo y es la tienda quien tendría que demostrar lo contrario; en el tercer año, la carga de la prueba pasa a ti.
Qué puedes exigir, en este orden: reparación o sustitución, a tu elección salvo que una de las dos sea desproporcionada; si no es posible o no se hace en un plazo razonable, rebaja del precio o devolución del dinero. Todos los gastos (transporte, piezas, mano de obra) corren a cargo del vendedor. En productos de segunda mano comprados a una empresa, el plazo puede pactarse, pero nunca por debajo de un año. Y el fabricante debe garantizar piezas de repuesto durante diez años desde que deja de fabricar el producto. La garantía comercial («cinco años de garantía extra») es una promesa voluntaria del fabricante o la tienda que puede ampliar la legal, pero nunca reducirla: si alguien te dice que la garantía es de dos años y te ofrece un seguro para el tercero, te está vendiendo algo que ya tienes por ley.
Devolver lo que no tiene ningún defecto
Aquí conviene deshacer un malentendido muy extendido: en una tienda física, si el producto está bien, la ley no obliga a la tienda a aceptar la devolución. Que Inditex o los grandes almacenes admitan cambios durante 30 días es una política comercial voluntaria, no un derecho. Lo que sí dice la ley (artículo 61 del TRLGDCU) es que, una vez anunciada esa política, es exigible: si el cartel dice «30 días para devolver», no pueden negarse el día 20. La tienda puede fijar condiciones, siempre que las anuncie: devolver en vale en lugar de en dinero, exigir el ticket o el etiquetado intacto, excluir ropa interior o productos personalizados. En rebajas, los derechos son exactamente los mismos: un «no se admiten devoluciones en rebajas» solo puede referirse a la política voluntaria, nunca a un producto con defecto, que tiene sus tres años de garantía igual. Por eso el consejo más rentable que existe cabe en una frase: guarda el ticket (o el correo de confirmación). Es la prueba de cuándo, dónde y qué compraste.
Cómo reclamar, paso a paso
Cuando una empresa no cumple, hay un camino ordenado, y la buena noticia es que reclamar funciona más a menudo de lo que la gente cree: a la mayoría de las empresas les sale más caro discutir que devolver el dinero, y muchas cuentan con que no lo harás.
Cómo reclamar a una empresa en España
- Reclama primero a la empresa, por escrito. Un correo o un formulario basta (un burofax, si la cantidad es importante). Expón los hechos con fechas, adjunta el ticket y di qué pides: reparación, sustitución o devolución. Da un plazo razonable, 10 o 15 días, y guarda todo.
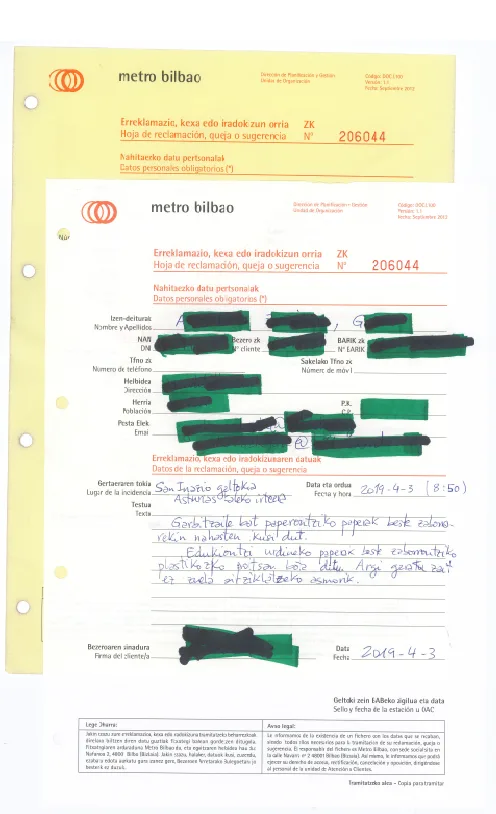
- Pide la hoja de reclamaciones. Todo establecimiento abierto al público en España está obligado a tenerla y a entregártela; negarse es una infracción. Se rellena por triplicado: una copia para ti, otra para la empresa y otra para la administración. En las compras en línea, muchas comunidades permiten presentarla por internet.
- Preséntala en la OMIC o en Consumo. La Oficina Municipal de Información al Consumidor de tu ayuntamiento, o la dirección general de consumo de tu comunidad autónoma, media gratis entre tú y la empresa y puede abrirle un expediente sancionador si ha incumplido la ley.
- Apóyate en una asociación de consumidores. La OCU (fundada en 1975) y FACUA (nacida en Sevilla en 1981) orientan gratis, y si eres socio llevan tu caso. Tienen además legitimación para demandar en nombre de miles de afectados a la vez.
- Pide el arbitraje de consumo. Si la empresa está adherida al Sistema Arbitral de Consumo (lo verás en un distintivo en la tienda o en su web), una junta arbitral resuelve gratis, sin abogados y en pocos meses. El laudo es vinculante para las dos partes, como una sentencia.
- Como último recurso, el juzgado. Para reclamaciones de menos de 2.000 € puedes presentar una demanda sin abogado ni procurador. Y para casos concretos hay organismos propios: la Agencia Estatal de Seguridad Aérea para retrasos y cancelaciones de vuelos, el Banco de España para bancos, la AEPD para datos personales.
Consumo responsable y sostenible
Hasta aquí hemos hablado de consumir bien para ti. Queda la otra mitad: cada compra tiene efectos sobre otras personas y sobre el planeta que el precio no cuenta, lo que en la Unidad 6 llamamos externalidades. Consumir de forma responsable es tener en cuenta esos efectos al decidir.
La huella de lo que compramos
La ropa es el ejemplo más claro. La moda rápida (colecciones nuevas cada pocas semanas, precios muy bajos, prendas pensadas para durar una temporada) ha cambiado cómo vestimos: según la Fundación Ellen MacArthur (2017), cada prenda se usa hoy un 36 % menos veces que quince años antes. El resultado se ve en la basura: la Agencia Europea de Medio Ambiente estima que en la Unión Europea se generan unos 16 kg de residuos textiles por persona y año, de los que solo una pequeña parte se recoge por separado; el resto va al vertedero o a la incineradora. Desde el 1 de enero de 2025 los municipios europeos están obligados a recoger el textil de forma separada (en España, por la Ley 7/2022 de residuos), lo que explica los contenedores de ropa que han aparecido en muchas calles. La alternativa no es dejar de comprar ropa, sino aplicar el coste por uso de la tercera sección: una prenda que dura cinco años y se lava bien es más barata, y contamina menos, que cinco que duran uno.
Reparar antes que sustituir: el derecho a reparar
Durante décadas, muchos productos se han diseñado para no poder repararse: baterías pegadas, tornillos especiales, piezas que no se venden. La Unión Europea ha empezado a darle la vuelta con la Directiva (UE) 2024/1799, sobre el derecho a reparar, que los Estados deben aplicar desde julio de 2026. Obliga a los fabricantes de determinados productos (lavadoras, lavavajillas, frigoríficos, aspiradoras, móviles, tabletas) a ofrecer la reparación a un precio razonable incluso fuera de garantía, a informar de cuánto costará con un formulario europeo común y a no bloquear las reparaciones con piezas de terceros. Y añade un incentivo directo: si durante la garantía legal eliges reparar en lugar de sustituir, la garantía se amplía doce meses. En España, además, los repuestos deben estar disponibles diez años, como vimos. Reparar vuelve a ser una opción económica, no solo ecológica.
Cerrar el círculo
La economía circular de la Unidad 2 es la misma idea vista desde la producción: que los materiales vuelvan al ciclo en lugar de acabar en el vertedero. Desde el consumo se resume en una escalera de prioridades: rechazar lo que no necesitas, reducir lo que compras, reutilizar (la segunda mano, el préstamo, el intercambio), reparar y, solo al final, reciclar. Fíjate en que reciclar, que es en lo que más solemos pensar, es el último peldaño: recicla lo que ya se ha producido, mientras que los cuatro anteriores evitan producirlo. Y un aviso que ya conoces de la Unidad 2: el lavado verde (greenwashing) existe también en el consumo; que una etiqueta diga «eco» o «sostenible» no significa nada si no se puede comprobar.
Proyecto interdisciplinar Consumo con conciencia: el coste oculto de lo que compras Con Ética y Valores: cada equipo investiga qué hay detrás del precio de un producto cotidiano, para las personas y para el planeta, y construye una guía de consumo consciente con criterios propios. Abrir el recurso →Qué viene después en este curso
Con esta unidad habéis puesto orden en el dinero que ya tenéis. La Unidad 8 («Economía personal II: bancos, crédito, inversión y seguros») da el siguiente paso: qué hace un banco con vuestro ahorro y qué os cobra por guardarlo, cómo funcionan las tarjetas y los préstamos (y por qué la TAE es la cifra que hay que mirar), qué significa invertir y con qué riesgos, y para qué sirve un seguro. Todo lo que aquí hemos dejado con un «lo veremos en la Unidad 8» se resuelve allí, empezando por el interés compuesto trabajando en vuestra contra.
Después, la Unidad 9 saca el dinero de vuestro bolsillo para llevarlo al mundo: comercio internacional, globalización y Unión Europea, donde entenderéis por qué buena parte de lo que compráis viene de fuera y qué papel tiene Bruselas en muchas de las normas de consumo de esta unidad. Y en el bloque final, cuando estudiéis la empresa y el emprendimiento (Unidades 10 a 12), volveréis a esta unidad desde el otro lado del mostrador: decidiendo qué información dais a vuestros clientes y qué trucos no vais a usar aunque los use todo el mundo.
Glosario
- Presupuesto personal: comparación por escrito entre los ingresos y los gastos de un periodo, normalmente un mes, para saber cuánto se puede ahorrar y dónde se va el dinero.
- Gasto fijo: gasto que se repite cada mes con un importe casi idéntico (móvil, suscripciones, gimnasio). Se decide una vez y cobra cada mes.
- Gasto variable: gasto que depende de las decisiones de cada mes (salidas, ropa, regalos). Es donde está el margen de maniobra.
- Regla 50-30-20: referencia para repartir los ingresos: 50 % necesidades, 30 % deseos, 20 % ahorro. Pensada para adultos; para un estudiante importa sobre todo la última cifra.
- Fondo de emergencia: dinero apartado solo para imprevistos; en la vida adulta, entre tres y seis meses de gastos.
- Interés compuesto: forma de calcular los intereses en la que los de cada periodo se suman al capital y generan nuevos intereses. Crece cada vez más deprisa con el tiempo.
- Precio por unidad de medida: precio expresado por kilo, litro o unidad, obligatorio en los productos de gran consumo. Es la única cifra que permite comparar formatos distintos.
- Marca blanca: marca propia de un distribuidor, fabricada por terceros y vendida normalmente más barata que las marcas de fabricante.
- Patrón oscuro (dark pattern): elemento de una web o app diseñado a propósito para que el usuario decida contra sus intereses (suscripción oculta, urgencia falsa, precio que gotea).
- Derecho de desistimiento: derecho a devolver una compra a distancia en 14 días naturales sin dar explicaciones y recuperar el dinero.
- Garantía legal: obligación del vendedor de responder durante tres años si un producto nuevo no es conforme. Gratuita e irrenunciable.
- Hoja de reclamaciones: documento oficial que todo establecimiento abierto al público debe entregar a quien lo pida para reclamar ante la administración de consumo.
- Arbitraje de consumo: sistema gratuito y voluntario para resolver conflictos entre consumidores y empresas adheridas, con un laudo vinculante para las dos partes.
- Derecho a reparar: conjunto de normas europeas (Directiva (UE) 2024/1799) que obligan a los fabricantes a ofrecer reparaciones a precio razonable y a facilitar repuestos e información.
Para profundizar
Si la unidad os ha dejado con ganas de más, estos recursos son gratuitos y fiables:
- Finanzas para todos (finanzasparatodos.es), del Banco de España y la CNMV. Por qué encaja: tiene una sección específica sobre presupuesto y ahorro para jóvenes, con simuladores, y no intenta venderte ningún producto.
- Webs de la OCU y de FACUA (ocu.org y facua.org). Por qué encaja: modelos de reclamación descargables, alertas de productos y comparativas reales; es donde acudirás el día que tengas que reclamar de verdad.
- Deceptive Design (deceptive.design), la web de Harry Brignull, en inglés. Por qué encaja: el catálogo original de patrones oscuros con capturas de pantalla reales; en diez minutos reconocerás media docena que ves cada semana.
- Portal del consumidor del Ministerio de Consumo (consumo.gob.es) y la web de la OMIC de tu ayuntamiento. Por qué encaja: explican con lenguaje llano la garantía, el desistimiento y el arbitraje, y localizan la oficina más cercana.
Preguntas para reflexionar
Estas preguntas no tienen una respuesta única. Sirven para debatir en clase o pensar a solas al cerrar la unidad:
- Si automatizaras hoy una transferencia de ahorro el día que entra tu paga, ¿de cuánto sería? ¿Qué dejarías de hacer con ese dinero, y qué crees que ganarías a cambio dentro de dos años?
- La ley prohíbe los patrones oscuros, pero los sigues viendo a diario. ¿Debería sancionarse con más dureza, o basta con que los consumidores aprendan a reconocerlos? ¿Qué te dice el caso de Amazon?
- La garantía es de tres años, pero muchos productos están diseñados para durar poco más. ¿Hasta dónde debería llegar la ley: obligar a reparar, obligar a diseñar para durar, o dejar que el consumidor elija con la información delante?
Bibliografía
- España. Real Decreto 217/2022, de 29 de marzo, por el que se establecen la ordenación y las enseñanzas mínimas de la Educación Secundaria Obligatoria. BOE núm. 76. (Competencia específica 6: comprender aspectos básicos de la economía y las finanzas.)
- España. Real Decreto Legislativo 1/2007, de 16 de noviembre, texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios (TRLGDCU), y Real Decreto-ley 7/2021, de 27 de abril, que fija en tres años la garantía legal. BOE núm. 287 y núm. 101.
- Instituto Nacional de Estadística. Cuentas trimestrales no financieras de los sectores institucionales, año 2024 (tasa de ahorro de los hogares), y Encuesta de Condiciones de Vida 2024 (capacidad para afrontar gastos imprevistos). https://www.ine.es
- Ministerio de Derechos Sociales, Consumo y Agenda 2030. Resolución sancionadora a Ryanair, Vueling, easyJet, Norwegian y Volotea por prácticas abusivas (noviembre de 2024), y Tribunal de Justicia de la Unión Europea, sentencia de 18 de septiembre de 2014, asunto C-487/12, Vueling Airlines.
- Organización de Consumidores y Usuarios (OCU). Estudio de precios de supermercados 2024. https://www.ocu.org
- Unión Europea. Directiva (UE) 2024/1799, de 13 de junio de 2024, sobre normas comunes que promueven la reparación de bienes, y Reglamento (UE) 2022/2065 de Servicios Digitales (artículo 25, interfaces engañosas). DOUE.
- Warren, E. y Warren Tyagi, A. (2005). All Your Worth: The Ultimate Lifetime Money Plan. Free Press. (Origen de la regla 50-30-20.)
La psicología del dinero
Veinte historias cortas sobre por qué tomamos decisiones tan raras con el dinero: por qué ahorrar cuesta tanto, por qué nos comparamos con los demás y por qué el tiempo vale más que la habilidad. Se lee en un fin de semana y el capítulo sobre el ahorro es esta unidad contada con anécdotas.
Capítulos 4, 10 y 13
Dark patterns: así te manipulan las webs y las apps
Capturas reales de suscripciones ocultas, urgencia falsa y precios que gotean, explicadas paso a paso. Después de verlo, el aviso de cookies de cualquier web se lee de otra manera.
https://www.youtube.com/results?search_query=dark+patterns+patrones+oscuros+explicado
@facua
La asociación publica cada semana denuncias, sanciones y sentencias sobre empresas que incumplen: es la forma más rápida de ver esta unidad aplicada a casos reales, con nombres y cifras.
Una semana de tickets
Durante siete días anota todo lo que gastes, hasta el último céntimo: bocadillo, recarga, un Bizum a un amigo, una compra en línea. Al acabar, clasifica cada gasto en fijo, variable o imprevisto, y marca cuáles eran necesidad y cuáles deseo. Multiplica el total por cuatro para tener tu mes aproximado y compáralo con tus ingresos. Trae tres números: cuánto has gastado, cuánto era deseo y cuánto podrías apartar sin notarlo.
Notas de esta unidad
Anota lo que quieras recordar de «Economía personal I: presupuesto, ahorro y consumo responsable». Se guarda solo en este dispositivo.
Para el aula
Debates
- ¿Las criptomonedas son el futuro del dinero o una burbuja? Dinero, presupuesto y financiación a nivel básico — punto de entrada para alumnado de 4.º ESO que trabaje la unidad antes del debate.
- ¿Hacia una sociedad sin dinero en efectivo? Dinero, presupuesto y financiación — aborda la gestión del dinero personal y los instrumentos financieros básicos, punto de apoyo para el debate.
Herramientas
Proyectos interdisciplinares
- Construye tu calculadora: una hoja de cálculo para una decisión económica Unidad de referencia para 4.º ESO: presupuesto personal, ingresos y gastos fijos/variables, fuentes de financiación básicas.