Tiempo de lectura: ~25 min · Saberes: bienes públicos y fallos de mercado, ingresos públicos, IRPF e IVA, gasto público y presupuestos, déficit y deuda, Estado del bienestar y desigualdad · Antes de empezar: Unidades 1, 3 y 5 (los agentes económicos y el flujo circular; cómo funcionan los mercados; la nómina y las cotizaciones).
Al acabar esta unidad sabrás:
- Explicar por qué hay cosas que paga el Estado y no el mercado, y quién hace qué entre el Estado, las comunidades y los ayuntamientos.
- Distinguir un impuesto directo de uno indirecto y una tasa de una cotización, y calcular el IRPF y el IVA de casos sencillos.
- Leer los Presupuestos Generales del Estado: en qué se gasta, qué es el déficit y por qué importa la deuda.
- Medir la desigualdad con el índice de Gini y explicar cómo la reducen los impuestos y las transferencias.
Piensa en un martes cualquiera. Te despiertas en una casa a la que llega agua potable por una red que pagó el ayuntamiento. Vas al instituto por una acera con farolas, cruzas con un semáforo y entras en un edificio donde veinte profesores cobran a final de mes sin que tú pagues matrícula. Si te tuerces el tobillo en Educación Física, te atienden en el centro de salud sin pasar por caja. Tus abuelos cobran una pensión el día 25. Nada de eso lo ha puesto una empresa esperando beneficio: lo ha puesto el Estado, y lo ha pagado con dinero de todos.
En la Unidad 1 vimos que el sector público es uno de los tres agentes del flujo circular de la renta, y en la Unidad 5 os encontrasteis con él en la nómina: la Seguridad Social y el IRPF se llevan una parte del sueldo antes de que llegue a la cuenta. Esta unidad explica ese lado de la economía que no se ve en las tiendas. Primero, por qué el Estado interviene y qué no le sale bien al mercado. Después, de dónde saca el dinero (impuestos, tasas, cotizaciones) y en qué lo gasta. Luego, qué pasa cuando gasta más de lo que ingresa, que es lo habitual. Y al final, la pregunta de fondo: si todo ese dinero sirve para que la sociedad sea menos desigual, y qué ocurre cuando alguien decide no pagar su parte.
No es un tema de opiniones, aunque genere muchas. Hay cifras oficiales para casi todo, y vamos a usarlas. Cuando alguien diga en una cena que «los impuestos son un robo» o que «el Estado lo tiene que pagar todo», al acabar esta unidad sabréis qué preguntar antes de dar la razón a nadie.
¿Por qué interviene el Estado en la economía?
En la Unidad 3 aprendisteis que los mercados, cuando funcionan, hacen algo asombroso: coordinan a millones de personas a través de los precios sin que nadie lo planifique. Si el mercado lo hiciera todo bien, el Estado sobraría. Pero hay situaciones en las que el mercado, dejado a su aire, produce resultados malos para casi todos. Los economistas las llaman fallos de mercado, y son la primera razón para que exista un sector público.
Bienes públicos: el faro y la farola
Imagina que quisieras montar una empresa de faros. Construyes uno en un cabo peligroso y cobras a cada barco que pase por usar su luz. El problema es evidente: la luz del faro la ve cualquier barco, haya pagado o no, y que la vea un barco más no la gasta para los demás. Nadie pagaría voluntariamente por algo que va a recibir igual. El resultado es que ninguna empresa construiría faros, y sin embargo los faros son útiles para todos. Lo mismo pasa con el alumbrado de tu calle, con la defensa nacional o con la investigación básica sobre una vacuna.
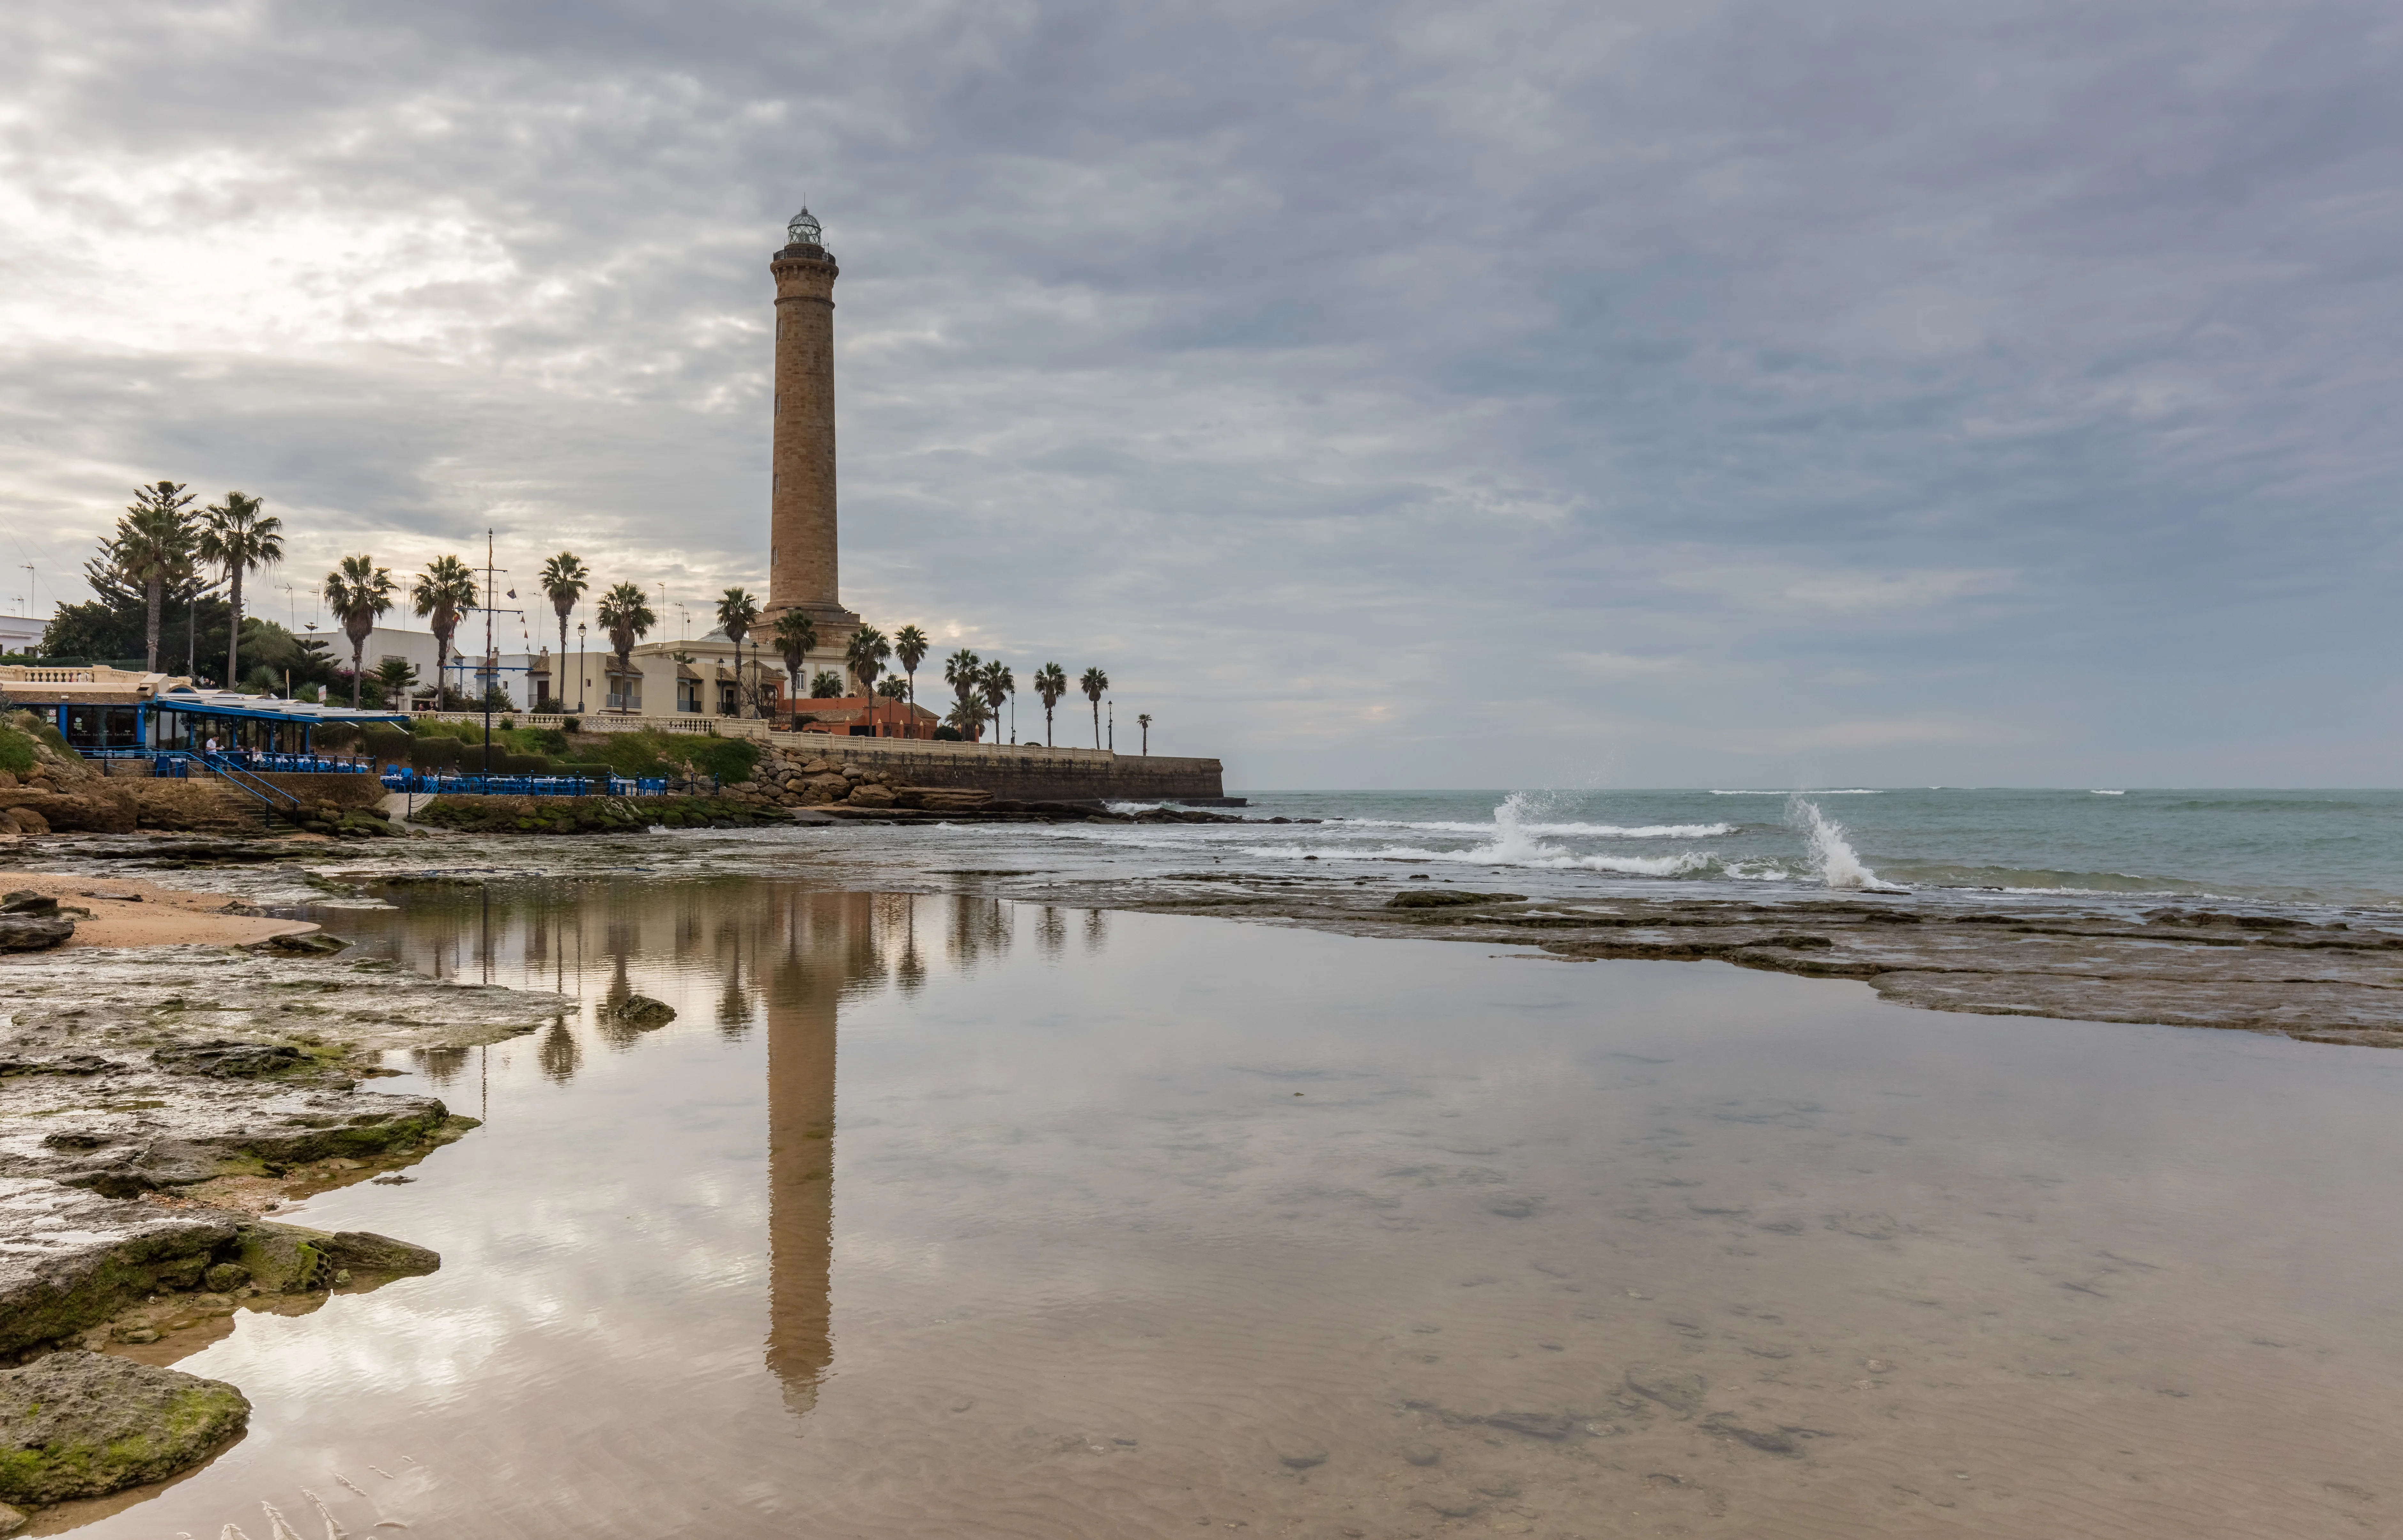
Los economistas clasifican los bienes con dos preguntas. ¿Es rival, es decir, si lo consume una persona ya no puede consumirlo otra? Un bocadillo sí; la luz del faro no. ¿Es excluible, es decir, se puede impedir su uso a quien no paga? La entrada del cine sí; la farola no. Cruzando las dos preguntas salen cuatro tipos de bienes, y los que fallan las dos, los no rivales y no excluibles, son los bienes públicos puros.
Fíjate en los otros dos cuadrantes, porque explican muchas noticias. Un bien de club (Netflix, una autopista de peaje) no es rival pero sí excluible: el mercado sí puede ofrecerlo, cobrando una suscripción o un peaje. Un recurso común (un caladero de pesca, el agua de un acuífero) es rival pero no excluible: cada uno tiene incentivos a coger cuanto más mejor, y si nadie lo regula se agota. Es lo que vimos con la sequía de 2024 en la Unidad 1, y por eso el Estado fija cuotas de pesca o restricciones de riego.
Otros fallos de mercado, en versión corta
Los bienes públicos no son el único caso. Hay tres más que conviene reconocer:
- Externalidades. Una fábrica que vierte residuos a un río ahorra dinero, pero el coste lo pagan quienes viven río abajo: la contaminación es un coste que el mercado no incluye en el precio. Lo mismo, en positivo, pasa con la educación: cuando tú estudias, se beneficia también la sociedad que tendrá una trabajadora más productiva. El Estado corrige estas situaciones con impuestos a lo que perjudica (los impuestos especiales sobre el tabaco o los carburantes), subvenciones a lo que beneficia (becas, enseñanza gratuita) y normas (límites de emisiones, zonas de bajas emisiones en las ciudades).
- Monopolios. Cuando una sola empresa controla un mercado (Unidad 3), puede subir los precios sin miedo a que el cliente se vaya. El Estado vigila la competencia a través de la Comisión Nacional de los Mercados y la Competencia (CNMC), que multa a las empresas que pactan precios, y regula los precios de servicios que son monopolios naturales, como la red eléctrica o el agua.
- Información asimétrica. Quien vende sabe más que quien compra: el taller sabe si el arreglo era necesario, el banco entiende el contrato que tú firmas sin leer. Por eso hay leyes de consumidores (Real Decreto Legislativo 1/2007), garantía obligatoria de tres años (Real Decreto-ley 7/2021), etiquetado obligatorio de alimentos y la obligación de publicar la TAE de un préstamo (lo veréis en la Unidad 8).
Redistribuir y estabilizar
Hay dos motivos más para que el Estado intervenga que no tienen que ver con que el mercado funcione mal, sino con lo que produce aunque funcione bien.
El primero es la redistribución. Un mercado perfecto reparte la renta según lo que cada uno pueda vender: su trabajo, su capital, su tierra. Quien nace en una familia sin recursos, quien enferma o quien pierde el empleo a los 58 años se queda con muy poco, y no por haber decidido mal. Las sociedades europeas han decidido corregir ese resultado cobrando más a quien más tiene y entregando transferencias (pensiones, prestaciones por desempleo, becas, ingreso mínimo vital) a quien menos tiene. Cuánto corregir es una decisión política; que se corrige, lo dice la Constitución española en su artículo 31: todos contribuirán «de acuerdo con su capacidad económica mediante un sistema tributario justo inspirado en los principios de igualdad y progresividad».
El segundo es la estabilización. La economía tiene ciclos (Unidad 2): años de crecimiento y años de crisis. En una crisis, el Estado gasta más de forma automática (hay más parados cobrando prestación) e ingresa menos (menos IRPF, menos IVA), y con eso amortigua la caída. A veces actúa además a propósito: en la primavera de 2020 los ERTE de la pandemia pagaron parte del salario de más de tres millones de personas para que las empresas no las despidieran. A este uso de los impuestos y el gasto para suavizar el ciclo se le llama política fiscal.
Tres administraciones: quién paga qué
Cuando decimos «el Estado» en realidad hablamos de tres niveles de administración que se reparten las tareas y el dinero. Conviene saber quién hace qué, porque explica a quién hay que reclamar y por qué tu comunidad puede bajar un impuesto que la de al lado sube.
| Administración | De qué se encarga (principalmente) | Impuestos que gestiona o recibe |
|---|---|---|
| Estado (Administración central y Seguridad Social) | Pensiones, prestaciones por desempleo, defensa, justicia, policía nacional, carreteras y trenes estatales, relaciones con la UE | Impuesto sobre Sociedades, la mitad del IRPF y del IVA, parte de los especiales, cotizaciones sociales |
| Comunidades autónomas | Sanidad, educación (tu instituto), servicios sociales y dependencia, vivienda, políticas de empleo | La otra mitad del IRPF y del IVA, Sucesiones y Donaciones, Patrimonio, Transmisiones Patrimoniales |
| Ayuntamientos | Recogida de basuras, alumbrado, limpieza, parques, transporte urbano, policía local, licencias de obras | IBI (por tener un piso o un local), impuesto de circulación, tasas de basuras y de terrazas |
Sorprende a mucha gente descubrir que la sanidad y la educación, las dos cosas por las que más se pregunta «adónde van mis impuestos», no las paga el Gobierno central sino tu comunidad autónoma, que gestiona alrededor de un tercio de todo el gasto público español (IGAE, Cuentas de las Administraciones Públicas, 2023). El Estado recauda la mayor parte de los grandes impuestos y luego reparte una parte a las comunidades según la Ley 22/2009, que cede el 50 % del IRPF, el 50 % del IVA y el 58 % de los impuestos especiales. Por eso el debate sobre la financiación autonómica (cuánto recibe cada comunidad y con qué criterios) es uno de los más largos de la política española.
Los ingresos públicos: impuestos, tasas y cotizaciones
Todo lo que el Estado gasta sale de algún sitio. Casi siempre, de los tributos, que la ley divide en tres familias, y de las cotizaciones sociales, que técnicamente no son un impuesto pero funcionan de forma parecida. Conviene distinguirlas, porque no son lo mismo pagar el IVA de una camiseta que pagar la tasa del DNI.
Impuestos directos: sobre lo que ganas o tienes
Los impuestos directos gravan la renta o la riqueza de cada persona o empresa, y por eso pueden tener en cuenta quién eres: cuánto ganas, si tienes hijos, si tienes una discapacidad. Los principales en España son:
- IRPF (Impuesto sobre la Renta de las Personas Físicas, Ley 35/2006). Grava lo que ganan las personas en un año: sueldos, pensiones, intereses de cuentas, alquileres que cobras, beneficios de un negocio como autónomo. Es el impuesto más importante del sistema y el único que casi todo el mundo acaba conociendo por su nombre. Lo vemos con números en la sección siguiente.
- Impuesto sobre Sociedades. Grava el beneficio de las empresas, al tipo general del 25 % (15 % para las de nueva creación en sus dos primeros años con beneficio). Es estatal.
- Impuesto sobre el Patrimonio. Grava la riqueza acumulada (pisos, acciones, cuentas) de quien supera un mínimo, normalmente 700.000 € más la vivienda habitual hasta 300.000 €. Lo gestionan las comunidades, y algunas lo bonifican al 100 %, por lo que en la práctica no se paga; volveremos sobre esto al hablar de desigualdad.
- Impuesto sobre Sucesiones y Donaciones. Se paga al heredar o al recibir una donación. También lo gestionan las comunidades, y las diferencias entre unas y otras son enormes.
- IBI (Impuesto sobre Bienes Inmuebles). Lo cobran los ayuntamientos a quien es propietario de un piso, una casa o un local. Es el principal ingreso municipal.
Impuestos indirectos: sobre lo que consumes
Los impuestos indirectos no miran quién eres, sino qué compras. Van dentro del precio y los ingresa en Hacienda el comercio, no tú, aunque los pagues tú. Por eso son los impuestos más invisibles y, al mismo tiempo, los que pagas todos los días.
- IVA (Impuesto sobre el Valor Añadido, Ley 37/1992). Se aplica a casi todo lo que se compra, con tres tipos: el general del 21 % (ropa, electrónica, gasolina, refrescos, peluquería), el reducido del 10 % (la mayoría de los alimentos, hostelería, transporte de viajeros, entradas de cine, gafas) y el superreducido del 4 % (pan, leche, huevos, quesos, frutas, verduras, legumbres, aceite de oliva desde 2025, medicamentos, libros y periódicos). Entre 2023 y 2024 el Gobierno bajó temporalmente al 0 % los alimentos básicos para frenar la inflación que vimos en la Unidad 4; desde enero de 2025 volvieron al 4 %.
- Impuestos especiales. Gravan productos concretos, además del IVA: alcohol, tabaco, hidrocarburos (gasolina y gasóleo) y electricidad. Tienen dos objetivos a la vez: recaudar y desincentivar un consumo que perjudica a terceros (la externalidad de la sección anterior). En un paquete de tabaco, alrededor de cuatro de cada cinco euros son impuestos (Comisionado para el Mercado de Tabacos); en un litro de gasolina, cerca de la mitad del precio son el impuesto de hidrocarburos y el IVA.
- ITP y AJD (Transmisiones Patrimoniales y Actos Jurídicos Documentados). Se paga al comprar un piso o un coche de segunda mano, y lo cobra la comunidad autónoma.
Qué pesa más en la recaudación
Con tantos impuestos, ¿de cuáles vive de verdad el Estado? La Agencia Tributaria publica cada año cuánto ha recaudado. En 2024 los ingresos tributarios del Estado sumaron alrededor de 295.000 millones de euros, la cifra más alta de la historia (AEAT, Informe Anual de Recaudación Tributaria 2024, cifras redondeadas):
| Impuesto | Recaudación 2024 (aprox.) | Peso |
|---|---|---|
| IRPF | 129.000 millones € | 44 % |
| IVA | 93.000 millones € | 31 % |
| Impuesto sobre Sociedades | 39.000 millones € | 13 % |
| Impuestos especiales | 22.000 millones € | 8 % |
| Resto (Patrimonio, tasas, otros) | 12.000 millones € | 4 % |
Dos lecturas. La primera: tres de cada cuatro euros vienen del IRPF y del IVA, es decir, de lo que ganan y de lo que gastan las familias. Las empresas, a través de Sociedades, aportan bastante menos de lo que mucha gente cree. La segunda: a esa cifra hay que sumarle las cotizaciones sociales, que no cobra la Agencia Tributaria sino la Seguridad Social y que en 2024 superaron los 180.000 millones de euros (Seguridad Social, ejecución presupuestaria 2024). Si contáis todo, la nómina de la Unidad 5 (IRPF más cotizaciones del trabajador y de la empresa) es, con diferencia, la mayor fuente de dinero público de España.
Herramienta Progresivo y regresivo, con números Dos personas con rentas muy distintas hacen la misma compra: mira qué porcentaje de su dinero se lleva el impuesto sobre lo que ganan y cuál el impuesto sobre lo que compran. Abrir el recurso →IRPF e IVA con números
Los dos impuestos que sostienen el sistema merecen que los calculemos. El IRPF, porque dentro de pocos años haréis vuestra primera declaración de la renta y conviene saber qué estáis firmando. El IVA, porque lo pagáis cada día y casi nadie sabe cuánto.
El IRPF: un impuesto progresivo por tramos
El IRPF es progresivo: cuanto más ganas, mayor es el porcentaje que pagas. Pero funciona por tramos, y aquí está el error que comete casi todo el mundo, incluidos muchos adultos. Cada tipo se aplica solo a la parte de renta que cae dentro de su tramo, no a toda la renta. Subir de tramo nunca hace que cobres menos.
La escala que usaremos suma la parte estatal y una parte autonómica media, y es una aproximación: cada comunidad ajusta ligeramente su mitad de la tarifa.
| Tramo de base liquidable | Tipo marginal (escala orientativa) |
|---|---|
| Hasta 12.450 € | 19 % |
| De 12.450 € a 20.200 € | 24 % |
| De 20.200 € a 35.200 € | 30 % |
| De 35.200 € a 60.000 € | 37 % |
| De 60.000 € a 300.000 € | 45 % |
| Más de 300.000 € | 47 % |
Antes de aplicar la escala, la ley reconoce un mínimo personal de 5.550 € al año (más si tienes hijos a cargo, más de 65 años o una discapacidad): una cantidad que se considera necesaria para vivir y que, en la práctica, queda libre de impuesto. Por eso quien gana poco paga muy poco IRPF, y por eso los sueldos por debajo de unos 15.876 € al año (el salario mínimo de 2025, 1.134 € en 14 pagas, según el Real Decreto 87/2025) apenas soportan retención.
El IRPF de una renta de 20.000 € por tramos
Enunciado
Lucía tiene 24 años, vive sola y en su primer año con contrato indefinido ha cobrado 20.000 € brutos. Su empresa le ha retenido cada mes a cuenta del IRPF un total de 3.400 €. Con la escala orientativa de la tabla y un mínimo personal de 5.550 €, calcula: (a) la cuota del IRPF por tramos, (b) su tipo marginal y su tipo medio, y (c) si la declaración de la renta le saldrá a pagar o a devolver. (Es una aproximación: la declaración real descuenta antes los gastos deducibles y una reducción por rendimientos del trabajo, que bajan la cuota.)
Solución
- Primer tramo (hasta 12.450 €, al 19 %): 12.450 × 0,19 = 2.365,50 €.
- Segundo tramo (de 12.450 a 20.000 €, al 24 %): la parte de renta que cae aquí es 20.000 − 12.450 = 7.550 €. Su cuota: 7.550 × 0,24 = 1.812,00 €. Lucía no llega al tercer tramo, así que el 30 % no se aplica a ningún euro suyo.
- Cuota antes del mínimo: 2.365,50 + 1.812,00 = 4.177,50 €.
- Mínimo personal: los 5.550 € exentos se restan aplicándoles el tipo del primer tramo: 5.550 × 0,19 = 1.054,50 € menos.
- Cuota del IRPF: 4.177,50 − 1.054,50 = 3.123,00 €.
- Tipo marginal: 24 %, el del tramo más alto al que llega. Tipo medio: 3.123 / 20.000 = 15,6 %. Fíjate en la distancia: su último euro paga el 24 %, pero su renta completa paga el 15,6 %.
- Resultado de la declaración: le han retenido 3.400 € y debía 3.123 €, así que Hacienda le devuelve 277 €. La retención mensual era solo un adelanto; la declaración ajusta las cuentas.
- Lectura: en una declaración real, con los 2.000 € de gastos deducibles y la reducción por rendimientos del trabajo que fija la Ley 35/2006, la cuota de una renta de 20.000 € queda por debajo, alrededor de 2.200 €, un tipo medio cercano al 11 %. El mecanismo es el mismo; lo que cambia es la base sobre la que se aplica.
La declaración de la renta
Lo que Lucía hace en el punto 7 lo hacen cada primavera millones de personas. Durante el año, la empresa (o la Seguridad Social, si cobras una pensión) retiene un porcentaje de cada nómina y lo ingresa en Hacienda a cuenta. Entre abril y junio del año siguiente, la declaración de la renta compara el impuesto que de verdad correspondía con lo ya retenido: si retuvieron de más, sale a devolver; si retuvieron de menos (por ejemplo, porque tuviste dos pagadores y cada uno retuvo como si fuera el único), sale a pagar. En la campaña de la renta de 2025 (sobre los ingresos de 2024), la Agencia Tributaria preveía alrededor de 24,8 millones de declaraciones, y en las campañas recientes cerca de dos de cada tres han salido a devolver, con devoluciones que en conjunto rondan los 12.000 millones de euros (AEAT, notas de prensa de inicio de campaña, 2024 y 2025). Que la mayoría salga a devolver no es un regalo: es que las retenciones se calculan con margen.
Pruébalo tú mismo: introduce un salario bruto anual y lo que te han retenido, y el simulador te dice qué tramos te afectan, cuánto te corresponde pagar y si la declaración sale a pagar o a devolver.
Tus datos del año
¿Cómo sale este resultado?
| Concepto | Importe anual |
|---|---|
| Ingresos íntegros del trabajo | 24.000,00 € |
| Cotizaciones a la Seguridad Social | −1.560,00 € |
| Base imponible | 22.440,00 € |
| Mínimo personal y familiar (no paga IRPF) | 5.550,00 € |
| Cuota de IRPF del año | 3.843,00 € |
| Retenciones ya practicadas | −3.000,00 € |
| Resultado de la declaración | +843,00 € (a pagar) |
Datos 2026. Usamos la escala estatal del IRPF; el resultado real también depende de tu comunidad autónoma y de otras circunstancias, así que esta cifra es orientativa.
¿Qué es hacer la declaración de la renta?
- Durante el año tu empresa te adelanta el IRPF: te quita un poco de cada nómina (las retenciones) y se lo entrega a Hacienda en tu nombre.
- Al terminar el año haces la declaración: se calcula la cuota que de verdad te correspondía y se compara con lo que ya te habían retenido.
- Si te retuvieron de más, sale a devolver: Hacienda te ingresa la diferencia. Si te retuvieron de menos, sale a pagar: tienes que abonar lo que falta.
↗ Herramienta interactiva disponible en la versión digital del libro (profedeeconomia.es).
El IVA: tres tipos en un mismo ticket
El IVA es más sencillo de calcular y más difícil de ver. Cada producto lleva su tipo, y el precio que pagas ya lo incluye. En un ticket de supermercado conviven el 4, el 10 y el 21 %.
El IVA de un ticket con productos al 4, al 10 y al 21 %
Enunciado
En la compra del sábado, los productos costaban, antes de IVA:
- Pan, leche, huevos y fruta (tipo superreducido del 4 %): 12,50 €
- Pollo, yogures y una lata de atún (tipo reducido del 10 %): 9,00 €
- Champú, pilas y un refresco (tipo general del 21 %): 8,00 €
(a) Calcula el IVA de cada grupo, el IVA total y lo que marca el ticket. (b) ¿Qué porcentaje de la compra son impuestos? (c) Una familia que ingresa 1.200 € al mes lo gasta todo en consumo; otra que ingresa 6.000 € gasta 3.000 y ahorra el resto. Si los dos gastos soportan ese mismo porcentaje medio de IVA, ¿qué parte de los ingresos de cada familia se va en IVA?
Solución
- IVA al 4 %: 12,50 × 0,04 = 0,50 €.
- IVA al 10 %: 9,00 × 0,10 = 0,90 €.
- IVA al 21 %: 8,00 × 0,21 = 1,68 €.
- IVA total: 0,50 + 0,90 + 1,68 = 3,08 €. Total del ticket: 29,50 + 3,08 = 32,58 €.
- Peso de los impuestos: 3,08 / 29,50 = 10,4 % sobre el precio sin IVA. Los alimentos básicos apenas pesan; los tres artículos al 21 % aportan más de la mitad del impuesto aunque son la parte más pequeña de la compra.
- Familia con 1.200 € de ingresos: gasta 1.200 €, y un 10,4 % de IVA sobre ese gasto son unos 125 €: el 10,4 % de sus ingresos.
- Familia con 6.000 € de ingresos: gasta 3.000 €, y el IVA son unos 312 €: el 5,2 % de sus ingresos.
- Lectura: la segunda familia paga más euros de IVA, pero un porcentaje de su renta la mitad de grande, porque lo que ahorra no paga IVA. El IVA es proporcional al gasto y regresivo respecto a la renta. Por eso existen los tipos reducidos: bajar el IVA del pan y la leche es la forma de que el impuesto pese menos sobre quien gasta casi todo lo que gana en comer.
Progresivo, proporcional y regresivo
El ejercicio deja a la vista las tres formas que puede tener un impuesto:
- Progresivo: quien más gana paga un porcentaje mayor de su renta. El IRPF.
- Proporcional: todos pagan el mismo porcentaje, así que quien gana el doble paga el doble de euros. El Impuesto sobre Sociedades, con su 25 % fijo, o el IRPF de algunos países con «tipo único».
- Regresivo: quien menos gana paga un porcentaje mayor de su renta. Ningún impuesto se diseña para ser regresivo, pero el IVA lo es en la práctica, porque las familias con menos ingresos consumen casi todo lo que ganan y las que más ingresan ahorran una parte que no tributa.
Aquí conviene una cautela que a esta edad se salta fácil: regresivo no significa injusto ni que haya que eliminarlo. El IVA recauda 93.000 millones al año, es muy difícil de evadir y lo pagan también los turistas y quien vive de rentas no declaradas. Lo que dice el cálculo es a quién pesa más, que es información para decidir, no una sentencia. Un sistema fiscal se juzga en conjunto: la progresividad del IRPF y las transferencias pueden compensar de sobra la regresividad del IVA, y de hecho eso es lo que ocurre en España, como veremos con el índice de Gini.
El gasto público: en qué se gasta
Una vez recaudado, el dinero se gasta. Y aquí viene otra sorpresa: el reparto no es el que la mayoría imagina. Cuando se pregunta en clase en qué gasta más el Estado, suelen salir «los políticos», «la defensa» o «las carreteras». Los datos dicen otra cosa.
Las grandes partidas
Eurostat clasifica el gasto de todas las administraciones por funciones. En España, de cada 100 € de gasto público, aproximadamente (Eurostat, clasificación COFOG, datos de 2023, cifras redondeadas):
- 41 € a protección social: pensiones de jubilación y viudedad, prestaciones por desempleo, dependencia, ingreso mínimo vital. Las pensiones son, con mucha diferencia, la partida mayor de todo el gasto público: en 2025 la Seguridad Social paga cada mes más de 13.500 millones de euros a unos 10,3 millones de pensiones, y la pensión media de jubilación supera los 1.500 € (Seguridad Social, estadísticas mensuales de pensiones, 2025).
- 15 € a sanidad: hospitales, centros de salud, medicamentos con receta, el sueldo del personal sanitario. El gasto sanitario público superó los 92.000 millones de euros en 2022, alrededor de 1.900 € por persona y año (Ministerio de Sanidad, Estadística de Gasto Sanitario Público 2022).
- 10 € a educación: desde infantil hasta la universidad pública, incluido tu instituto.
- 12 € a asuntos económicos: carreteras, trenes, ayudas a la agricultura, transición energética.
- 12 € a servicios generales, que incluyen el funcionamiento de las administraciones y, sobre todo, los intereses de la deuda: más de 30.000 millones de euros al año (Presupuestos Generales del Estado 2023).
- El resto (unos 10 €) se reparte entre orden público y seguridad, defensa, vivienda, medio ambiente y cultura.
Todo junto, el gasto público español fue en 2024 de alrededor del 45 % del PIB (Eurostat, estadísticas de finanzas públicas 2024), frente a una media cercana al 49 % en la Unión Europea. Casi la mitad de todo lo que produce el país en un año pasa por decisiones públicas, y más de la mitad de ese gasto va a tres cosas: pensiones, sanidad y educación.
Los Presupuestos Generales del Estado
Cada año el Gobierno debe presentar al Congreso los Presupuestos Generales del Estado (PGE): la ley que fija cuánto va a ingresar y cuánto va a gastar el Estado en el año siguiente, partida por partida. Es la ley más importante que aprueba un parlamento, porque cualquier otra política (más médicos, más becas, más policías) solo existe si hay una línea en los presupuestos que la pague. La Constitución (artículo 134) obliga al Gobierno a presentarlos al menos tres meses antes de que acabe el año, y prevé qué pasa si el Congreso no los aprueba: se prorrogan automáticamente los del año anterior.
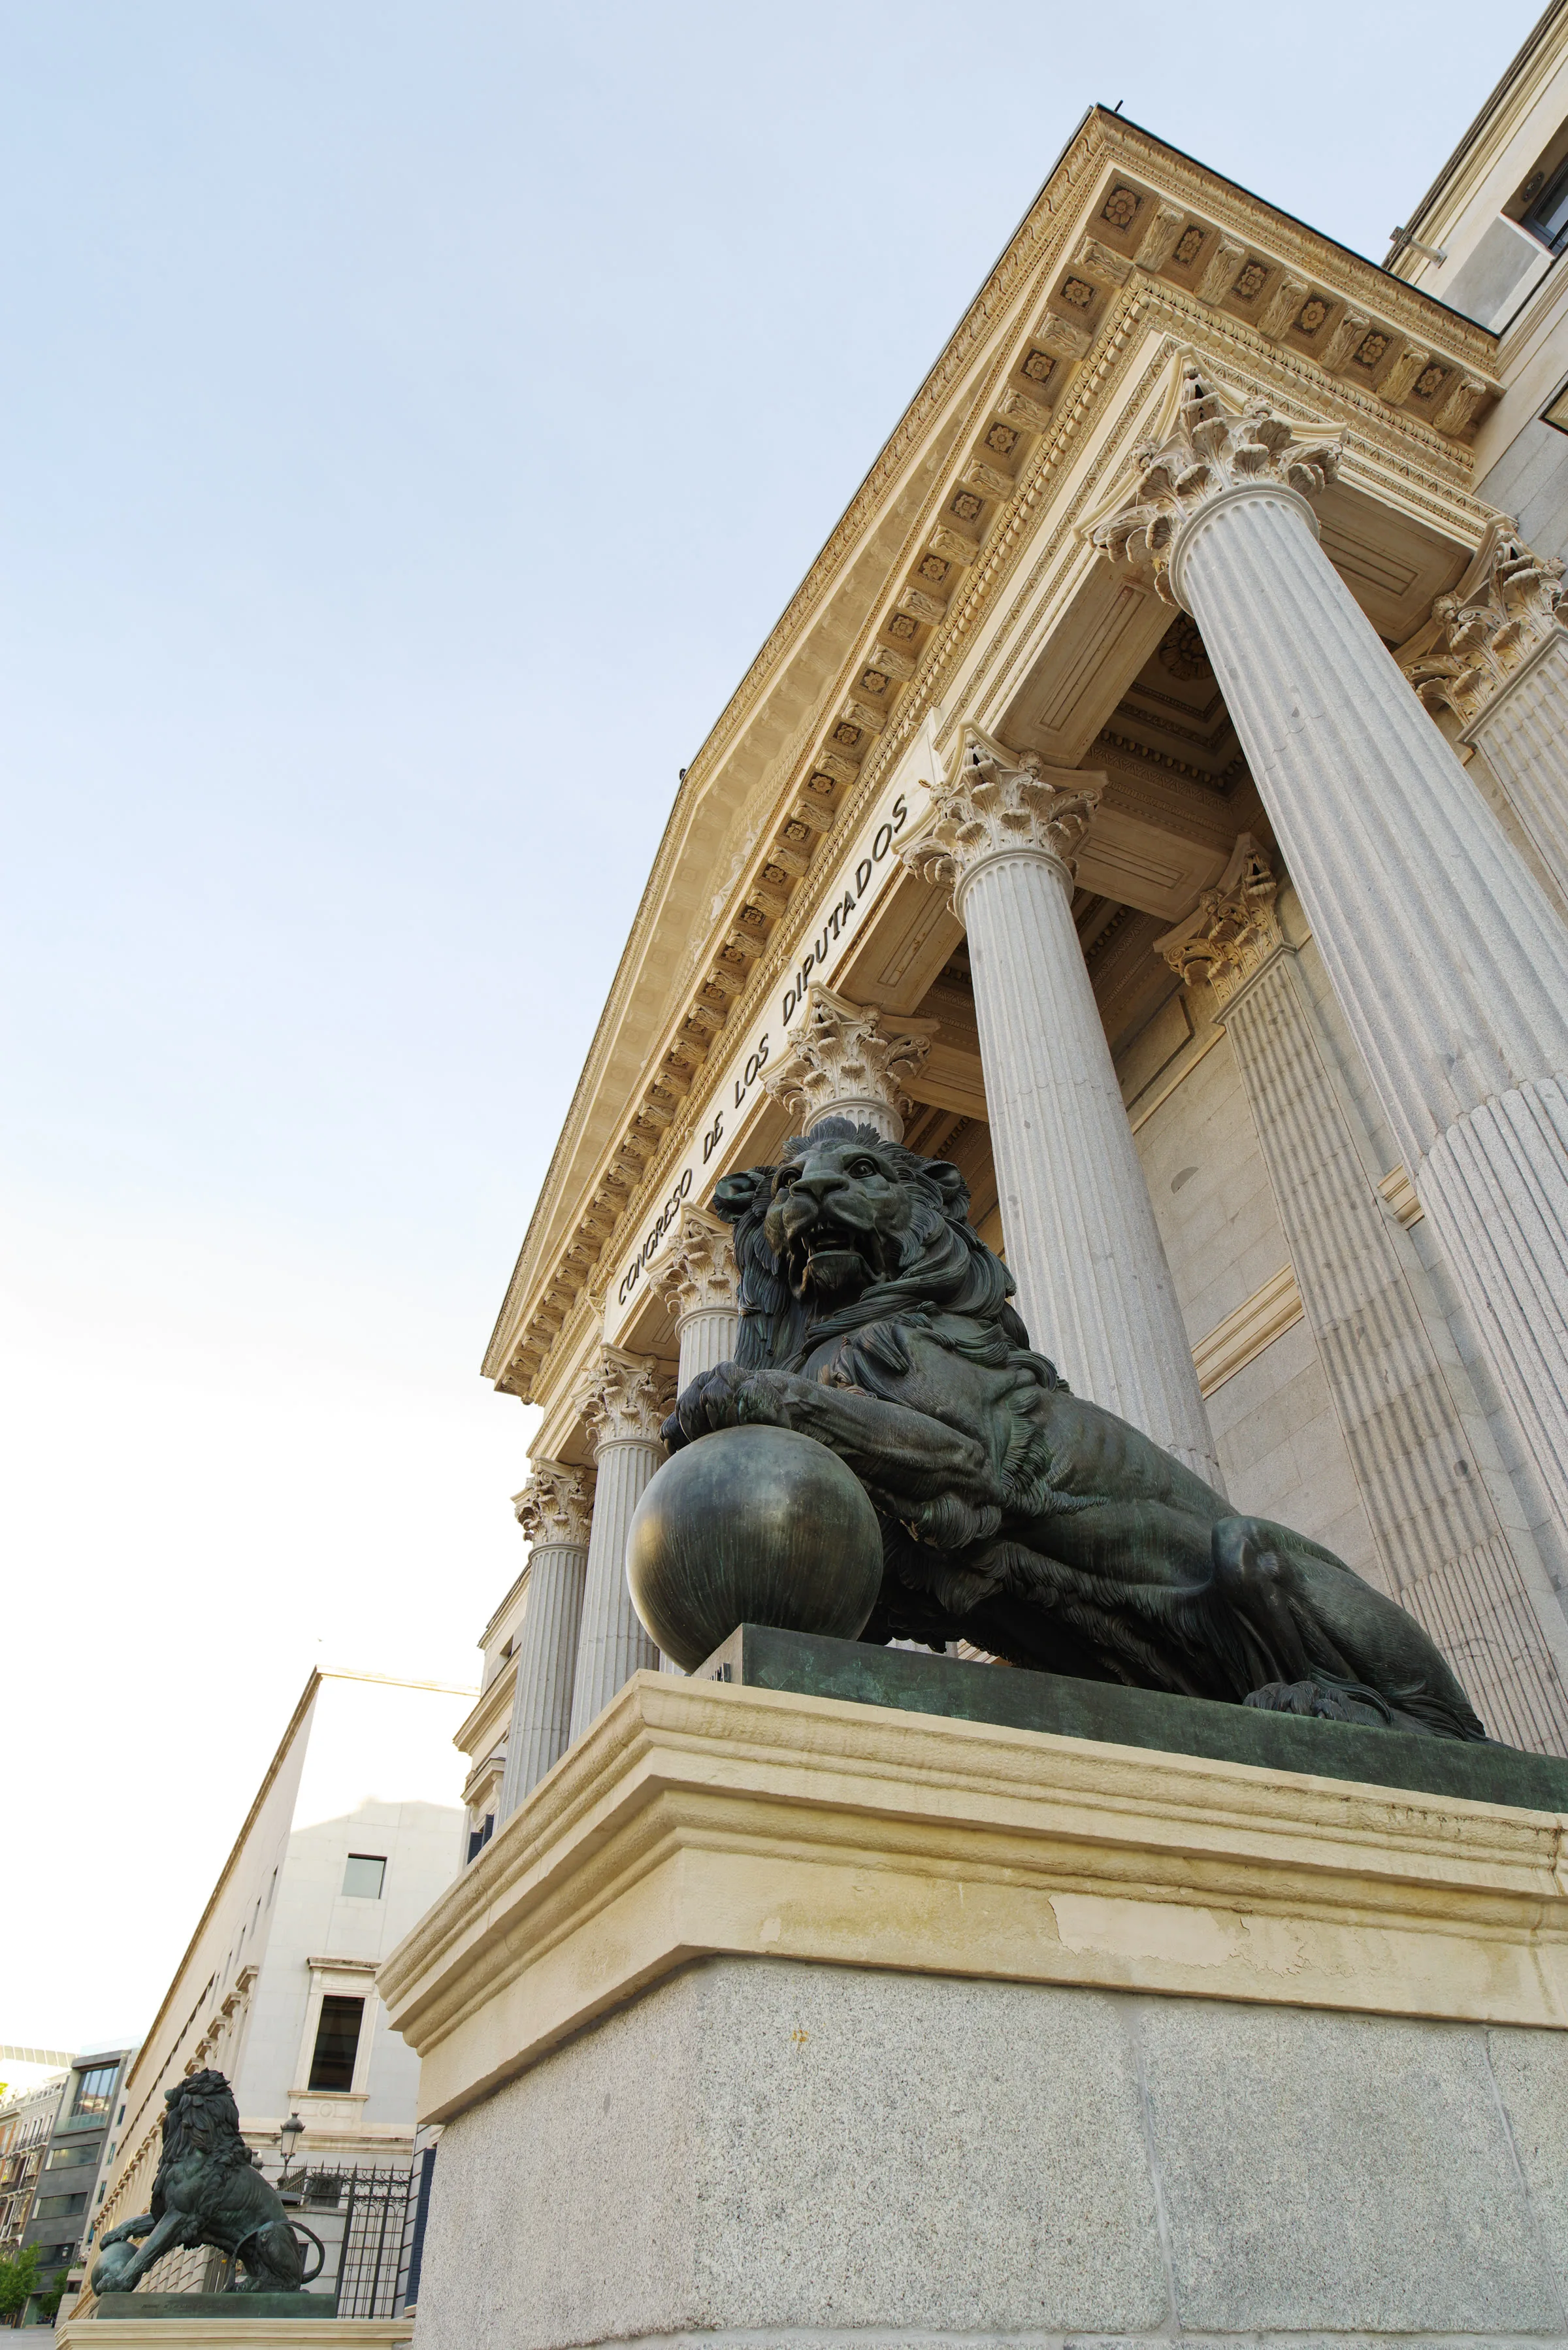
Y eso es exactamente lo que ha pasado en España en los últimos años. Los últimos presupuestos aprobados fueron los de 2023 (Ley 31/2022), con un gasto consolidado cercano a los 480.000 millones de euros, de los que unos 190.000 millones eran pensiones. Al no reunirse una mayoría en el Congreso para aprobar unos nuevos, esos presupuestos quedaron prorrogados durante 2024 y 2025 (Ministerio de Hacienda, Presupuestos Generales del Estado prorrogados). Prorrogar no significa congelar: las pensiones siguieron subiendo con el IPC porque lo manda otra ley (Ley 21/2021), y los sueldos públicos se actualizaron por decreto. Pero sí significa que muchas partidas nuevas no pudieron arrancar y que el Estado funcionó con un plan diseñado para otro momento.
El viaje de los Presupuestos: de la propuesta al BOE
- El Gobierno los elabora durante el verano. Cada ministerio pide, el Ministerio de Hacienda recorta y cuadra, y antes hay que fijar el techo de gasto y el objetivo de déficit, que también vota el Congreso.
- Se presentan en el Congreso antes del 1 de octubre (artículo 134 de la Constitución) en forma de proyecto de ley, con miles de páginas y una memoria económica.
- Debate de totalidad. Los grupos pueden presentar enmiendas a la totalidad para devolverlos al Gobierno. Si una prospera, los presupuestos caen y se prorrogan los anteriores; es lo que ocurrió con los de 2019.
- Comisión y enmiendas parciales. Si superan la totalidad, se negocian partida por partida: aquí es donde los grupos pequeños consiguen un hospital, un tren o una carretera a cambio de su voto.
- Votación final, Senado y BOE. El Congreso aprueba, el Senado puede vetar o enmendar, el Congreso decide en última instancia y la ley se publica en el BOE. Si todo va bien, entra en vigor el 1 de enero. Si no, el país arranca el año con los presupuestos viejos.
Déficit, superávit y deuda pública
Los presupuestos rara vez cuadran. Cuando el Estado gasta más de lo que ingresa, la diferencia hay que cubrirla, y solo hay una forma: pedir prestado. Este es el vocabulario que hace falta para entender la mitad de las noticias económicas.
Las dos cifras se expresan como porcentaje del PIB, para poder compararlas entre países y entre años. En 2024 el déficit de las administraciones públicas españolas fue del 3,2 % del PIB, después de un 3,5 % en 2023 y de un 10,1 % en 2020, el año de la pandemia (IGAE y Eurostat, datos de 2025). La deuda pública cerró 2024 en unos 1,62 billones de euros, alrededor del 102 % del PIB, y en 2025 se ha mantenido entre el 100 y el 104 % (Banco de España, deuda de las Administraciones Públicas según el Protocolo de Déficit Excesivo). Para hacerse una idea: cada persona que vive en España, desde un recién nacido hasta tus abuelos, debe unos 33.000 € por la parte que le toca de esa deuda.
Quién presta al Estado
El Estado no va al banco de la esquina. Se financia emitiendo títulos de deuda pública a través del Tesoro Público: letras (a 3, 6, 9 y 12 meses), bonos (a 3 y 5 años) y obligaciones (a 10, 15, 30 y hasta 50 años). Quien compra una letra de 1.000 € le está prestando ese dinero al Estado, que se compromete a devolvérselo en la fecha pactada más un interés. Cada semana el Tesoro subasta miles de millones, y los compradores son bancos, fondos de inversión, aseguradoras, fondos de pensiones, bancos centrales extranjeros y, desde 2023, muchas familias. Alrededor del 40 % de la deuda española está en manos de inversores de fuera de España, y cerca de un 30 % la tiene el Banco de España por las compras del BCE de los últimos años (Tesoro Público y Banco de España, datos de 2024-2025).
Por qué importa el tipo de interés
Aquí se cruza esta unidad con la anterior. La deuda hay que devolverla y, mientras tanto, pagar intereses. Con 1,6 billones de deuda, cada punto de tipo de interés son 16.000 millones de euros al año, aunque el efecto llega despacio porque solo se paga el tipo nuevo por la deuda que se renueva. Entre 2016 y 2021, con los tipos del BCE en el 0 % y las compras masivas de deuda del banco central, España se financiaba casi gratis y la factura de intereses bajó a pesar de que la deuda subía. Desde 2022, con los tipos oficiales de vuelta y la obligación a diez años pagando alrededor del 3,2 % en 2025 (Tesoro Público, resultados de subastas), esa factura vuelve a crecer: más de 30.000 millones al año, más de lo que el Estado destina a educación y becas juntas en sus propios presupuestos. Ese dinero no compra ni un profesor ni una cama de hospital: paga el pasado.
¿Es la deuda mala en sí misma? No necesariamente. Endeudarse para construir un hospital o una línea de tren que se usará durante cincuenta años es razonable: quienes lo disfrutarán son también quienes lo pagarán. Endeudarse para pagar los gastos corrientes de cada año, o sostener un déficit permanente en años buenos, es más discutible, porque traslada la factura a quien todavía no vota. Lo que ningún economista discute es que una deuda del 100 % del PIB deja poco margen para la próxima crisis, porque el Estado empieza la partida ya endeudado.
Las reglas fiscales de la Unión Europea
Como España comparte el euro con otros diecinueve países, lo que hace con su deuda afecta a los demás. Por eso, desde el Tratado de Maastricht (1992) y el Pacto de Estabilidad y Crecimiento (1997), la Unión Europea fija dos límites conocidos como reglas fiscales: el déficit no debe superar el 3 % del PIB y la deuda no debe superar el 60 % del PIB, o al menos debe reducirse hacia esa cifra. Durante la pandemia las reglas se suspendieron (la llamada «cláusula de escape», de 2020 a 2023) para que los Estados pudieran gastar sin límite en salvar empleos. En 2024 volvieron, reformadas: ahora cada país acuerda con la Comisión Europea una senda de gasto a cuatro o siete años (Reglamento (UE) 2024/1263). España, con una deuda por encima del 100 %, tiene que reducirla poco a poco durante muchos años, y eso condiciona todos los presupuestos que se discutirán mientras estéis en el instituto y en la universidad.
El Estado del bienestar y la desigualdad
Volvamos a la pregunta de fondo. Recaudar casi 300.000 millones en impuestos y otros 180.000 en cotizaciones, y gastar el 45 % del PIB, ¿para qué sirve? La respuesta que dan las sociedades europeas desde mediados del siglo XX se llama Estado del bienestar: un pacto por el que el sector público garantiza a toda la población unos servicios y unas rentas básicas con independencia de lo que cada uno pueda pagar.
Los cinco pilares
En España ese pacto se apoya en cinco pilares, y conviene saber qué ley los sostiene:
- Sanidad universal (Ley 14/1986, General de Sanidad): atención gratuita en el momento de uso para toda la población, financiada con impuestos y gestionada por las comunidades.
- Educación gratuita y obligatoria de los 6 a los 16 años, y financiada en gran parte hasta la universidad. Es la razón de que estés leyendo esto sin haber pagado matrícula.
- Pensiones públicas de jubilación, incapacidad, viudedad y orfandad, financiadas con las cotizaciones de quienes trabajan hoy. Es un pacto entre generaciones: los trabajadores de hoy pagan a los jubilados de hoy, con la promesa de que los trabajadores de mañana harán lo mismo con ellos.
- Protección por desempleo: la prestación contributiva (hasta dos años, según lo cotizado) y los subsidios para quien la agota, gestionados por el SEPE (Unidad 5).
- Dependencia (Ley 39/2006): ayudas y servicios para personas que no pueden valerse por sí mismas, desde una residencia hasta una cuidadora a domicilio.
A esos cinco pilares se han ido sumando otras piezas: el ingreso mínimo vital (Ley 19/2021), una renta para hogares sin ingresos suficientes; las becas; la vivienda protegida. Lo que tienen en común es que no funcionan como un seguro privado, donde cada uno paga según su riesgo, sino como un seguro colectivo: todos contribuyen según su renta y reciben según su necesidad. Que un tratamiento de cáncer cueste 100.000 € y no arruine a la familia que lo necesita es, probablemente, la razón más concreta por la que existe todo lo que hemos visto en esta unidad.
Cómo se mide la desigualdad
¿Consigue ese pacto que la sociedad sea menos desigual? Para responder hace falta medir. La herramienta más usada es el índice de Gini, que resume en un solo número cómo se reparte la renta: vale 0 si todas las personas tienen exactamente la misma renta y 100 (o 1) si una sola persona lo tiene todo. Cuanto más alto, más desigual. Se calcula a partir de la curva de Lorenz, que ordena a la población de más pobre a más rica y dibuja qué parte de la renta total acumula cada porcentaje de la población.
Si en un país el 20 % más pobre tuviera el 20 % de la renta, el 50 % más pobre el 50 % y así sucesivamente, la curva sería la diagonal: igualdad perfecta, Gini 0. En la realidad la curva se comba hacia abajo: en España el 20 % más pobre de la población recibe alrededor del 6 % de la renta, y el 20 % más rico, cerca del 40 %, es decir, 5,5 veces más (INE, Encuesta de Condiciones de Vida 2024, ratio S80/S20). El índice de Gini de la renta disponible en España está en 31-32 (INE, ECV 2024), frente a una media de la Unión Europea alrededor de 30 (Eurostat, 2023). No es Latinoamérica, donde varios países superan 45, pero sí uno de los niveles más altos de Europa occidental, por detrás de Bulgaria, Lituania o Letonia y por encima de Francia, Alemania o los países nórdicos.
El Gini mira el reparto; otros indicadores miran el suelo. La tasa AROPE (población en riesgo de pobreza o exclusión social) cuenta a quien vive con menos del 60 % de la renta mediana (unos 11.000 € al año para una persona sola), a quien sufre carencias materiales graves (no puede calentar la casa, no puede afrontar un gasto imprevisto de unos 1.000 €) o a quien vive en un hogar con muy poco empleo. En 2024 estaba en el 25,8 % de la población española, algo más de uno de cada cuatro (INE, ECV 2024), y es más alta entre los menores de 18 años que entre los mayores de 65, en parte porque las pensiones protegen mejor a los mayores que las becas y las ayudas a los niños.
Cómo redistribuyen los impuestos y las transferencias
La forma de saber si el Estado del bienestar funciona es comparar la desigualdad antes y después de que el Estado intervenga. Eurostat calcula el Gini de la renta que las familias reciben del mercado (sueldos, alquileres, intereses, sin pensiones ni ayudas) y el de la renta que les queda después de impuestos y transferencias. En España, el primero ronda 49-50; el segundo, 31-32 (Eurostat, indicadores de la ECV, 2023-2024). Es decir: los impuestos y, sobre todo, las pensiones y las prestaciones recortan la desigualdad en más de un tercio. La mayor parte del efecto lo hacen las transferencias (las pensiones son la principal), y el resto la progresividad del IRPF. Sin ese mecanismo, España tendría una desigualdad parecida a la de Brasil.
Hay una tercera manera de mirar la desigualdad que no aparece en el Gini. El economista indio Amartya Sen sostuvo que lo importante no es cuánta renta tiene una persona, sino qué puede hacer con su vida: si puede curarse cuando enferma, si sabe leer, si puede elegir. Con esa idea, la sanidad y la educación gratuitas no son solo «gasto»: son la forma en que una sociedad iguala las capacidades de las personas, aunque sus rentas sigan siendo distintas. Un adolescente de una familia con 1.200 € al mes y otro de una con 6.000 € reciben en el instituto público el mismo curso de 7.000 €. Esa es una redistribución que ningún índice de renta recoge del todo.
Debate en clase ¿Deben subir los impuestos a las grandes fortunas? Un debate parlamentario con dos equipos y moderación para poner a prueba, con datos de la unidad, si gravar más el patrimonio reduce la desigualdad o ahuyenta la inversión. Abrir el recurso →Fraude fiscal y economía sumergida
Todo lo anterior descansa en una condición: que cada uno pague lo que la ley le asigna. Cuando no ocurre, el sistema no se rompe de golpe, pero se desequilibra: o los demás pagan más, o hay menos servicios, o crece la deuda. A esta unidad le falta, por tanto, la última pieza.
Qué es el fraude y qué no lo es
El fraude fiscal consiste en ocultar a Hacienda ingresos, ventas o patrimonio para pagar menos de lo que corresponde: cobrar «en negro» sin declararlo, vender sin factura, esconder dinero en una cuenta que Hacienda no ve, deducir gastos inventados. Es ilegal, y a partir de 120.000 € defraudados en un año es delito con penas de cárcel (artículo 305 del Código Penal). Distinto es la elusión fiscal: aprovechar los huecos de la ley para pagar menos sin incumplirla, como las multinacionales que declaran sus beneficios en el país donde el impuesto es más bajo. Es legal, aunque muchos la consideren injusta, y la forma de combatirla es cambiar la ley, no perseguir a quien la cumple. Y distinto también es la planificación fiscal normal: aportar a un plan de pensiones o elegir la deducción que te corresponde no es fraude, es usar la ley.
La economía sumergida es la parte de la actividad que no aparece en ningún registro: el trabajo sin contrato que vimos en la Unidad 5, las reformas «sin IVA», las clases particulares cobradas en efectivo y nunca declaradas. No toda es fraude fiscal en sentido estricto (parte es trabajo no declarado a la Seguridad Social), pero toda escapa a los impuestos.
Cuánto hay: cifras con cautela
Aquí conviene ser muy honestos con los números, porque lo que se oculta no se puede medir directamente. Todas las cifras son estimaciones hechas con métodos indirectos (comparar el consumo de electricidad con el PIB declarado, el efectivo en circulación con las transacciones, etc.), y varían mucho según quién las haga:
- Gestha, el sindicato de técnicos del Ministerio de Hacienda, sitúa la economía sumergida española en torno al 20-25 % del PIB y estima el fraude fiscal en decenas de miles de millones al año. Son las cifras más citadas en prensa, y también las más altas.
- Estudios académicos y de FUNCAS (Fundación de las Cajas de Ahorros) con métodos monetarios la sitúan más cerca del 15-20 % del PIB, y la Comisión Europea, en sus informes sobre la brecha del IVA (VAT gap), calcula que España deja de recaudar cada año alrededor del 5-6 % del IVA que debería, una de las brechas más bajas de la UE.
- La Agencia Tributaria no estima cuánto fraude hay, sino cuánto recupera: en 2023 sus actuaciones de control aflararon unos 16.700 millones de euros (AEAT, Resultados de la prevención y lucha contra el fraude 2023).
Sea el 15 o el 25 %, la conclusión es la misma: en España se escapa entre una sexta y una cuarta parte de la actividad económica, más que en Alemania o los países nórdicos y menos que en Italia o Grecia. Y esa brecha equivale a decenas de miles de millones de impuestos que pagan de más quienes sí declaran.
Y una nota histórica española que enseña lo mismo desde el otro lado. En 2012, en plena crisis, el Gobierno aprobó una amnistía fiscal (Real Decreto-ley 12/2012): quien tuviera dinero oculto podía regularizarlo pagando solo un 10 %, sin sanciones. Afloraron unos 40.000 millones de euros, se recaudaron alrededor de 1.200 millones y, cinco años después, el Tribunal Constitucional la declaró inconstitucional (STC 73/2017) por vulnerar el deber de contribuir del artículo 31 de la Constitución: no se puede premiar a quien defraudó con condiciones mejores que las de quien cumplió. La sentencia fijó un principio que conviene recordar cuando se discute sobre impuestos: el sistema solo se sostiene si pagar es siempre mejor negocio que no pagar.
Qué viene después en este curso
Con esta unidad tenéis el mapa completo de los cuatro agentes de la economía: las familias, las empresas, el sector exterior y, ahora, el Estado. Las dos unidades siguientes bajan a vuestra propia economía. En la Unidad 7, Economía personal I: presupuesto, ahorro y consumo responsable, el IRPF y el IVA de aquí reaparecen como líneas de vuestro presupuesto, y aprenderéis a apartar dinero antes de gastarlo. En la Unidad 8, Economía personal II: bancos, crédito, inversión y seguros, entenderéis por qué las letras del Tesoro que compraban las familias en 2023 eran una alternativa al depósito bancario, y qué es un seguro comparado con la protección colectiva del Estado del bienestar.
La Unidad 9, Economía internacional: comercio, globalización y Unión Europea, retomará las reglas fiscales y explicará qué significa compartir una moneda y un presupuesto con otros veintiséis países. Y en el Bloque II, cuando montéis vuestra idea de empresa (Unidades 10 a 12), el Impuesto sobre Sociedades, el IVA que hay que repercutir en cada factura y las cotizaciones de cada empleado dejarán de ser conceptos para convertirse en casillas que hay que rellenar.
Glosario
- Bien público: bien no rival y no excluible (faro, alumbrado, defensa) que el mercado no provee porque nadie pagaría voluntariamente por él; lo financia el Estado con impuestos.
- Fallo de mercado: situación en la que el mercado, por sí solo, produce un resultado ineficiente: bienes públicos, externalidades, monopolios e información asimétrica.
- Externalidad: efecto de una actividad sobre terceros que no se refleja en el precio, negativo (contaminación) o positivo (educación).
- Impuesto: pago obligatorio al Estado sin contraprestación directa. Tasa: pago por un servicio público concreto. Cotización social: pago a la Seguridad Social a cambio de derechos futuros.
- Impuesto directo: grava la renta o la riqueza de la persona o empresa (IRPF, Sociedades, Patrimonio). Impuesto indirecto: grava el consumo (IVA, especiales).
- IRPF: Impuesto sobre la Renta de las Personas Físicas; grava lo que ganas en un año y es progresivo por tramos (Ley 35/2006).
- IVA: Impuesto sobre el Valor Añadido; va dentro del precio de casi todo lo que compras, con tipos del 21, 10 y 4 % (Ley 37/1992).
- Tipo marginal: porcentaje que se paga por el último euro ganado. Tipo medio: porcentaje que se paga sobre toda la renta.
- Progresivo, proporcional y regresivo: un impuesto es progresivo si quien más gana paga un porcentaje mayor; proporcional si todos pagan el mismo porcentaje; regresivo si quien menos gana paga un porcentaje mayor de su renta.
- Presupuestos Generales del Estado: ley anual que fija los ingresos y los gastos del Estado; si no se aprueba, se prorroga la del año anterior.
- Déficit público: exceso del gasto sobre los ingresos en un año. Deuda pública: suma de los déficits acumulados pendientes de devolver, financiada con letras, bonos y obligaciones.
- Índice de Gini: medida de la desigualdad de la renta entre 0 (igualdad total) y 100 (una persona lo tiene todo), calculada a partir de la curva de Lorenz.
- Tasa AROPE: porcentaje de población en riesgo de pobreza o exclusión social, por baja renta, carencia material grave o baja intensidad de empleo.
- Fraude fiscal: ocultar ingresos, ventas o patrimonio para pagar menos impuestos de los que corresponden; es ilegal y, a partir de 120.000 €, delito.
Para profundizar
Si la unidad os ha dejado con ganas de comprobar cifras, estos recursos son gratuitos y fiables:
- «¿Dónde van mis impuestos?», de la Fundación Civio (dondevanmisimpuestos.es). Por qué encaja: visualiza los Presupuestos Generales del Estado y los de muchas comunidades y ayuntamientos euro a euro, y permite ver en qué se gasta cada 100 € de tu ciudad.
- Portal de Educación Cívico-Tributaria de la Agencia Tributaria (agenciatributaria.es). Por qué encaja: explica con ejemplos para estudiantes qué es cada impuesto y en qué se convierte, e incluye el simulador oficial de la renta con el que podéis probar el ejercicio 6.1 con datos reales.
- Encuesta de Condiciones de Vida del INE (ine.es). Por qué encaja: es la fuente del Gini, de la tasa AROPE y de la renta media por hogar; en sus notas de prensa de dos páginas está todo lo que necesitáis para discutir sobre desigualdad con datos.
- Tesoro Público (tesoro.es). Por qué encaja: publica cada subasta de letras y bonos, el calendario y el tipo de interés que paga el Estado; ver cómo cambia semana a semana es la mejor forma de entender el precio de la deuda.
Preguntas para reflexionar
Estas preguntas no tienen una respuesta única. Sirven para debatir en clase o pensar a solas al cerrar la unidad:
- La sanidad y la educación las paga tu comunidad autónoma con la mitad del IRPF y del IVA que recauda el Estado. ¿Debería cada comunidad recaudar y gastar lo suyo, aunque las ricas tuvieran mejores hospitales, o repartir entre todas para que los servicios sean iguales en todo el país? ¿Qué se gana y qué se pierde con cada opción?
- El IVA pesa más sobre las familias con menos renta y el IRPF sobre las que más tienen. Si tuvieras que recaudar 10.000 millones más, ¿subirías el IVA, el IRPF, Sociedades o crearías un impuesto nuevo? Justifica la elección con lo que sabes de progresividad, recaudación y fraude.
- La deuda pública ronda el 100 % del PIB y la pagaréis en parte vosotros. ¿Es justo que una generación gaste hoy lo que otra devolverá mañana? ¿Cambia la respuesta si el dinero se gastó en un hospital, en pensiones o en salvar empleos durante una pandemia?
Bibliografía
- España. Real Decreto 217/2022, de 29 de marzo, por el que se establecen la ordenación y las enseñanzas mínimas de la Educación Secundaria Obligatoria. BOE núm. 76. (Competencia específica 6: comprender aspectos básicos de la economía y las finanzas y los principios de interacción social desde el punto de vista económico.)
- Constitución Española (1978), artículos 31 (deber de contribuir según la capacidad económica, con un sistema tributario justo, igualitario y progresivo), 128 y 134 (Presupuestos Generales del Estado y su prórroga). BOE núm. 311.
- Ley 35/2006, de 28 de noviembre, del Impuesto sobre la Renta de las Personas Físicas, y Ley 37/1992, de 28 de diciembre, del Impuesto sobre el Valor Añadido. BOE. Con la Ley 22/2009, de 18 de diciembre, por la que se regula el sistema de financiación de las Comunidades Autónomas de régimen común.
- Agencia Estatal de Administración Tributaria. Informe Anual de Recaudación Tributaria 2024 y Resultados de la prevención y lucha contra el fraude 2023. https://sede.agenciatributaria.gob.es/Sede/estadisticas.html
- Instituto Nacional de Estadística. Encuesta de Condiciones de Vida (ECV) 2024: renta media, índice de Gini, ratio S80/S20 y tasa AROPE. https://www.ine.es/dyngs/INEbase/es/operacion.htm?c=Estadistica_C&cid=1254736176807&menu=ultiDatos&idp=1254735976608
- Banco de España. Deuda de las Administraciones Públicas según el Protocolo de Déficit Excesivo (series trimestrales 2024-2025) y Encuesta Financiera de las Familias 2022. https://www.bde.es/webbe/es/estadisticas/temas/deuda-publica.html
- Eurostat. Government finance statistics (gasto público en porcentaje del PIB, 2024) y Government expenditure by function (COFOG), 2023. Con Ministerio de Sanidad, Estadística de Gasto Sanitario Público 2022, y Ministerio de Educación, FP y Deportes, Sistema Estatal de Indicadores de la Educación 2024.
23 cosas que no te cuentan sobre el capitalismo
Veintitrés capítulos cortos e irreverentes que desmontan tópicos económicos con datos. Los dedicados al Estado del bienestar y a por qué los países con más impuestos no son los que menos crecen son perfectos para discutir esta unidad sin haber decidido antes la respuesta.
Cosas 12, 13 y 21
Cómo funciona el IRPF por tramos, explicado con una escalera
La confusión entre tipo marginal y tipo medio es la más extendida sobre impuestos. Ver la escalera de tramos dibujada mientras alguien la explica con un sueldo real fija la idea mejor que cualquier tabla.
https://www.youtube.com/results?search_query=irpf+por+tramos+tipo+marginal+tipo+medio+explicado
@civio
Periodismo de datos sobre presupuestos, contratos públicos y adónde va el dinero de los impuestos, con las fuentes siempre enlazadas. Es la manera más rápida de leer unos presupuestos sin ser economista.
¿En qué gasta tu ayuntamiento?
Busca el presupuesto de tu ayuntamiento del año en curso (en la web municipal, en el portal de transparencia o en dondevanmisimpuestos.es). Anota el gasto total, las tres partidas más grandes y cuánto ingresa por IBI, la tasa de basuras y las transferencias que recibe del Estado. Divide el gasto total entre el número de habitantes: ese es el gasto público municipal por persona, tú incluido. Trae los cinco números.
Notas de esta unidad
Anota lo que quieras recordar de «El Estado: impuestos, gasto público y desigualdad». Se guarda solo en este dispositivo.
Para el aula
Dinámicas de aula
- Renta básica: el debate (pecera) El Estado: impuestos, gasto público y redistribución.