Temps de lectura: ~25 min · Sabers: béns públics i fallades de mercat, ingressos públics, IRPF i IVA, despesa pública i pressupostos, dèficit i deute, Estat del benestar i desigualtat · Abans de començar: Unitats 1, 3 i 5 (els agents econòmics i el flux circular; com funcionen els mercats; la nòmina i les cotitzacions).
En acabar esta unitat sabràs:
- Explicar per què hi ha coses que paga l’Estat i no el mercat, i qui fa què entre l’Estat, les comunitats i els ajuntaments.
- Distingir un impost directe d’un d’indirecte i una taxa d’una cotització, i calcular l’IRPF i l’IVA de casos senzills.
- Llegir els Pressupostos Generals de l’Estat: en què es gasta, què és el dèficit i per què importa el deute.
- Mesurar la desigualtat amb l’índex de Gini i explicar com la reduïxen els impostos i les transferències.
Pensa en un dimarts qualsevol. Et despertes en una casa on arriba aigua potable per una xarxa que va pagar l’ajuntament. Vas a l’institut per una vorera amb fanals, creues amb un semàfor i entres en un edifici on vint professors cobren a final de mes sense que tu pagues matrícula. Si et torces el turmell en Educació Física, t’atenen al centre de salut sense passar per caixa. Els teus iaios cobren una pensió el dia 25. Res d’això ho ha posat una empresa esperant benefici: ho ha posat l’Estat, i ho ha pagat amb diners de tots.
A la Unitat 1 vam vore que el sector públic és un dels tres agents del flux circular de la renda, i a la Unitat 5 us el vau trobar a la nòmina: la Seguretat Social i l’IRPF se’n duen una part del sou abans que arribe al compte. Esta unitat explica eixe costat de l’economia que no es veu a les botigues. Primer, per què intervé l’Estat i què no li ix bé al mercat. Després, d’on trau els diners (impostos, taxes, cotitzacions) i en què els gasta. Més avant, què passa quan gasta més del que ingressa, que és l’habitual. I al final, la pregunta de fons: si tots eixos diners servixen perquè la societat siga menys desigual, i què ocorre quan algú decidix no pagar la seua part.
No és un tema d’opinions, encara que en genere moltes. Hi ha xifres oficials per a quasi tot, i les farem servir. Quan algú diga en un sopar que «els impostos són un robatori» o que «l’Estat ho ha de pagar tot», en acabar esta unitat sabreu què preguntar abans de donar la raó a ningú.
Per què intervé l’Estat en l’economia?
A la Unitat 3 vau aprendre que els mercats, quan funcionen, fan una cosa sorprenent: coordinen milions de persones a través dels preus sense que ningú ho planifique. Si el mercat ho fera tot bé, l’Estat sobraria. Però hi ha situacions en què el mercat, deixat al seu aire, produïx resultats dolents per a quasi tots. Els economistes les anomenen fallades de mercat, i són la primera raó perquè existisca un sector públic.
Béns públics: el far i el fanal
Imagina que volgueres muntar una empresa de fars. En construïxes un en un cap perillós i cobres a cada vaixell que hi passa per fer servir la seua llum. El problema és evident: la llum del far la veu qualsevol vaixell, haja pagat o no, i que la veja un vaixell més no la gasta per als altres. Ningú pagaria voluntàriament per una cosa que rebrà igual. El resultat és que cap empresa construiria fars, i tanmateix els fars són útils per a tots. El mateix passa amb l’enllumenat del teu carrer, amb la defensa nacional o amb la investigació bàsica sobre una vacuna.
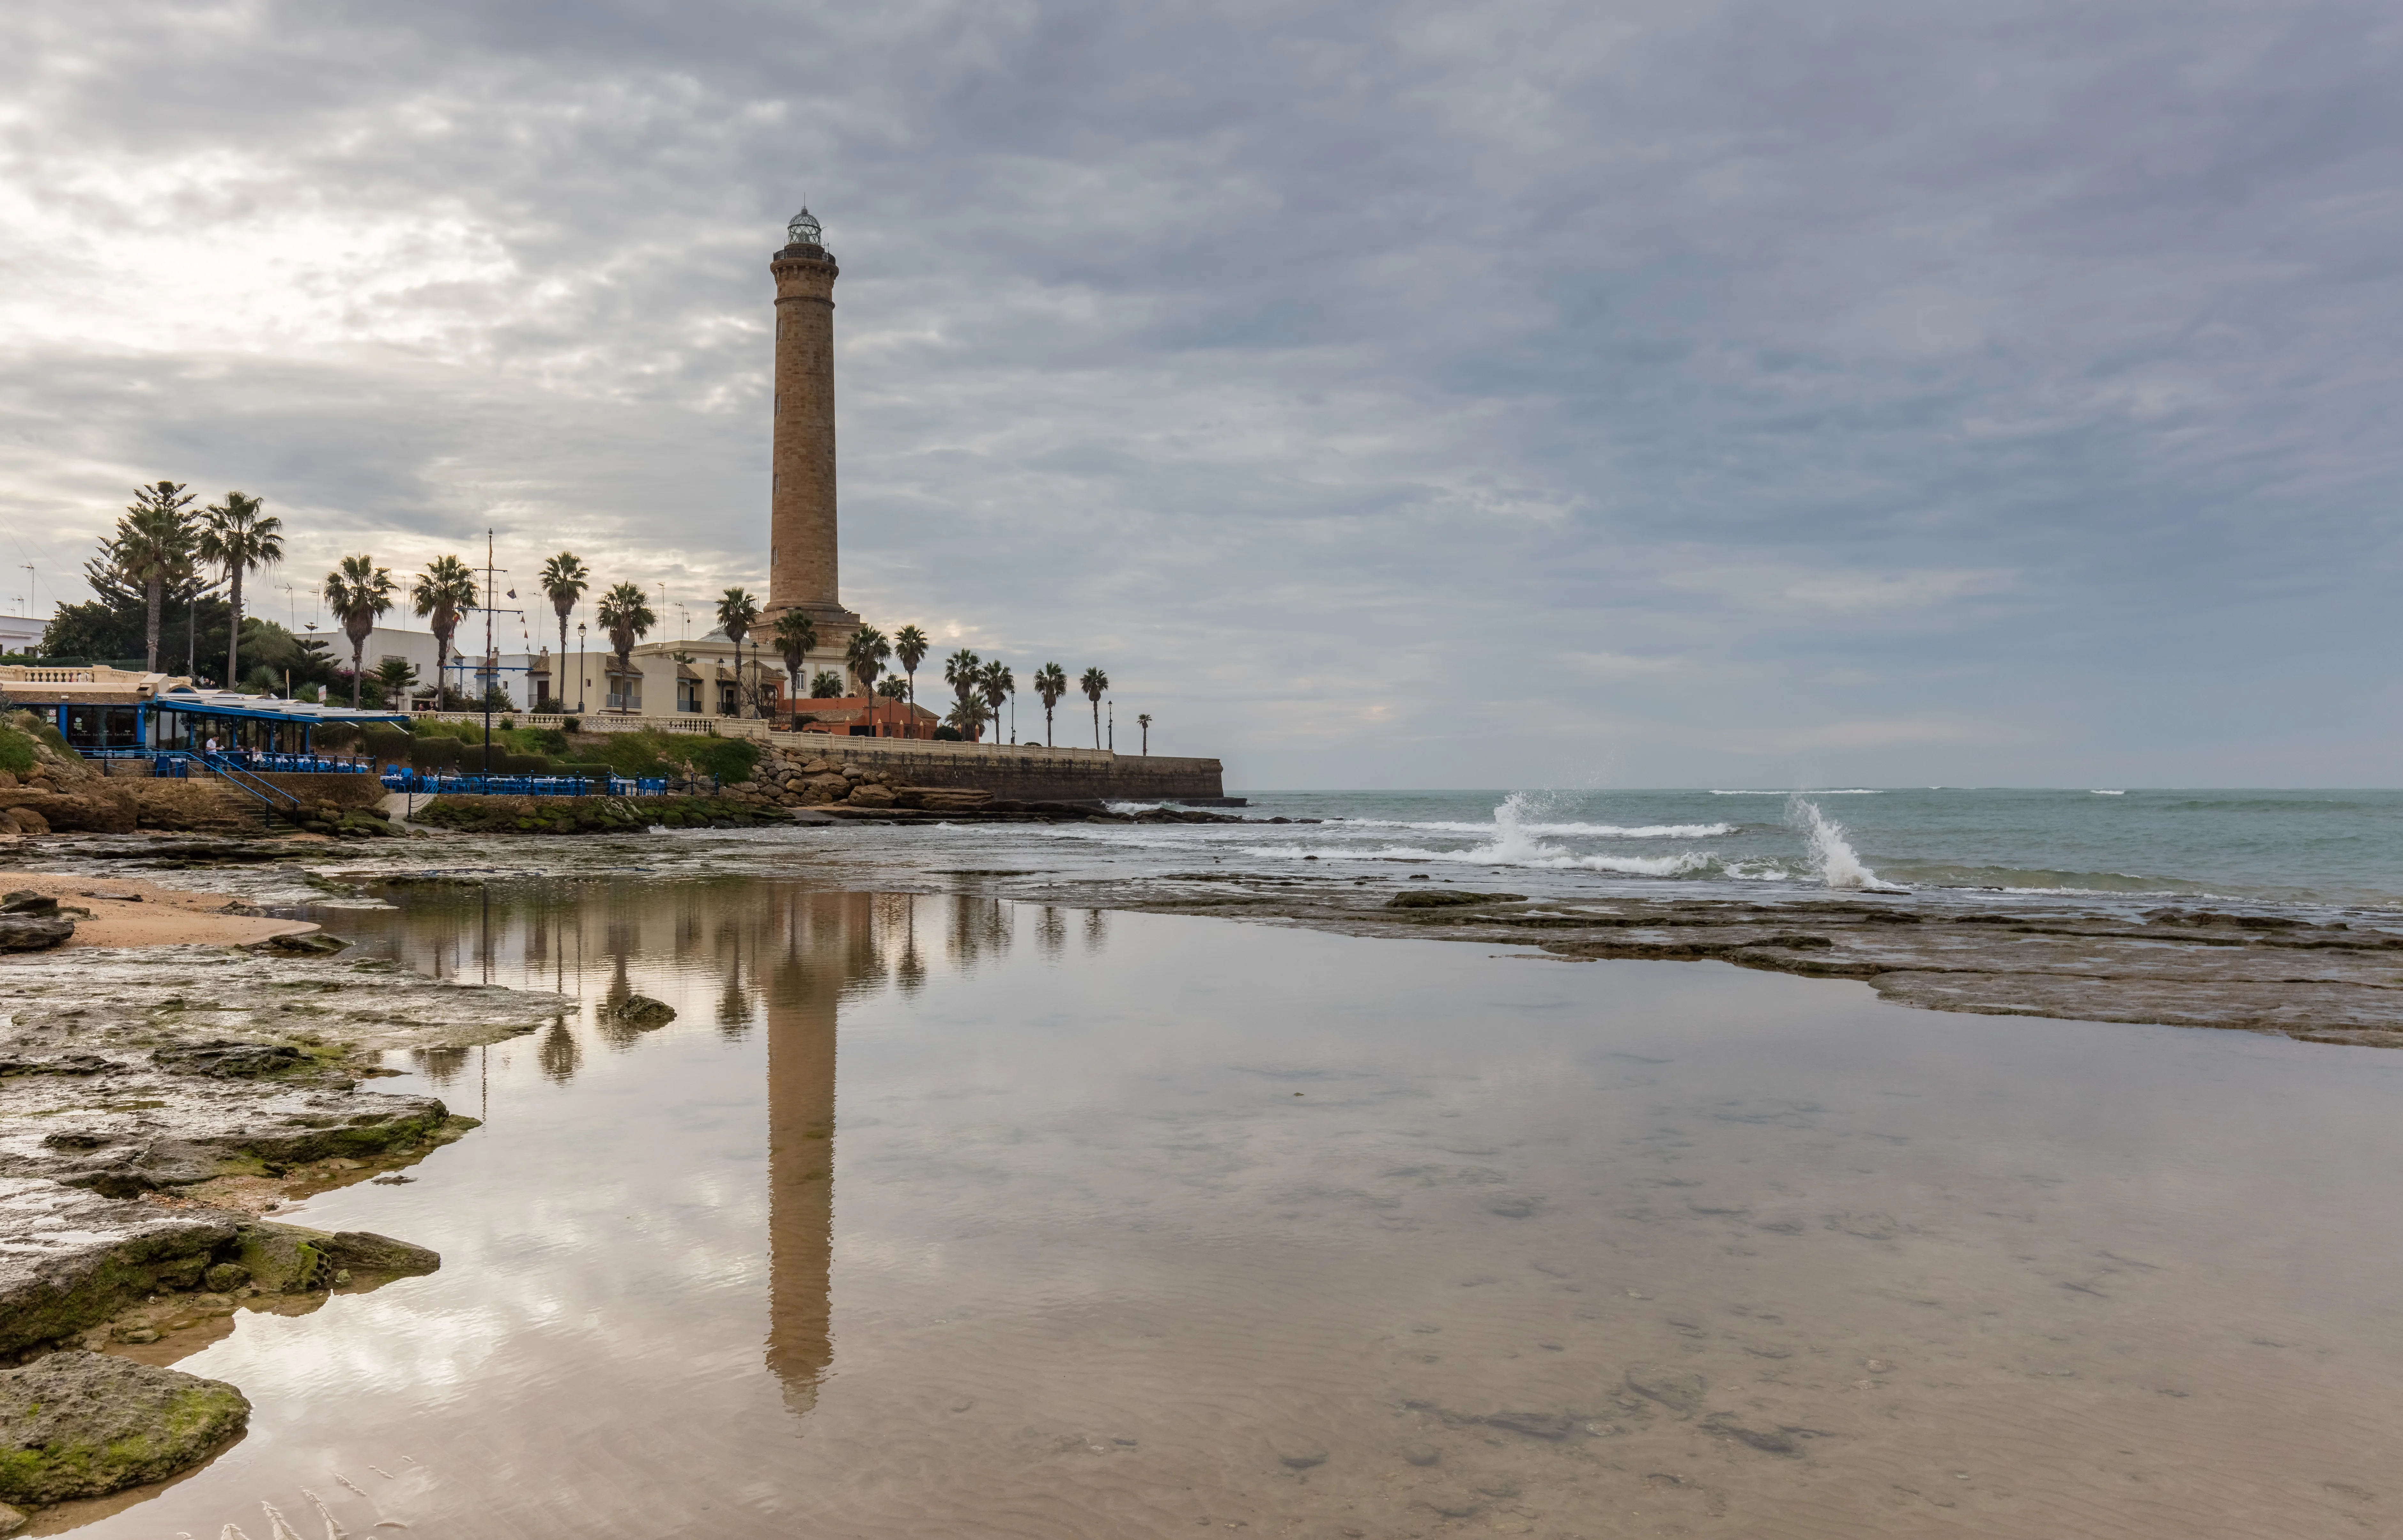
Els economistes classifiquen els béns amb dos preguntes. És rival, és a dir, si el consumix una persona ja no el pot consumir una altra? Un entrepà sí; la llum del far no. És excloïble, és a dir, es pot impedir el seu ús a qui no paga? L’entrada del cine sí; el fanal no. Creuant les dos preguntes ixen quatre tipus de béns, i els que fallen les dos, els no rivals i no excloïbles, són els béns públics purs.
Fixa’t en els altres dos quadrants, perquè expliquen moltes notícies. Un bé de club (Netflix, una autopista de peatge) no és rival però sí excloïble: el mercat sí que pot oferir-lo, cobrant una subscripció o un peatge. Un recurs comú (un calador de pesca, l’aigua d’un aqüífer) és rival però no excloïble: cada u té incentius per a agafar-ne com més millor, i si ningú ho regula s’esgota. És el que vam vore amb la sequera de 2024 a la Unitat 1, i per això l’Estat fixa quotes de pesca o restriccions de reg.
Altres fallades de mercat, en versió curta
Els béns públics no són l’únic cas. N’hi ha tres més que convé reconéixer:
- Externalitats. Una fàbrica que aboca residus a un riu estalvia diners, però el cost el paguen els qui viuen riu avall: la contaminació és un cost que el mercat no inclou en el preu. El mateix, en positiu, passa amb l’educació: quan tu estudies, també se’n beneficia la societat que tindrà una treballadora més productiva. L’Estat corregix estes situacions amb impostos al que perjudica (els impostos especials sobre el tabac o els carburants), subvencions al que beneficia (beques, ensenyament gratuït) i normes (límits d’emissions, zones de baixes emissions a les ciutats).
- Monopolis. Quan una sola empresa controla un mercat (Unitat 3), pot pujar els preus sense por que el client se’n vaja. L’Estat vigila la competència a través de la Comisión Nacional de los Mercados y la Competencia (CNMC), que multa les empreses que pacten preus, i regula els preus de servicis que són monopolis naturals, com la xarxa elèctrica o l’aigua.
- Informació asimètrica. Qui ven sap més que qui compra: el taller sap si l’arreglament era necessari, el banc entén el contracte que tu firmes sense llegir. Per això hi ha lleis de consumidors (Real Decreto Legislativo 1/2007), garantia obligatòria de tres anys (Real Decreto-ley 7/2021), etiquetatge obligatori d’aliments i l’obligació de publicar la TAE d’un préstec (ho vorem a la Unitat 8).
Redistribuir i estabilitzar
Hi ha dos motius més perquè l’Estat intervinga que no tenen a vore amb que el mercat funcione malament, sinó amb el que produïx encara que funcione bé.
El primer és la redistribució. Un mercat perfecte reparteix la renda segons el que cada u puga vendre: el seu treball, el seu capital, la seua terra. Qui naix en una família sense recursos, qui emmalaltix o qui perd l’ocupació als 58 anys es queda amb molt poc, i no per haver decidit malament. Les societats europees han decidit corregir eixe resultat cobrant més a qui més té i entregant transferències (pensions, prestacions per desocupació, beques, ingrés mínim vital) a qui menys té. Quant corregir és una decisió política; que es corregix, ho diu la Constitució espanyola al seu article 31: tots contribuiran «de acuerdo con su capacidad económica mediante un sistema tributario justo inspirado en los principios de igualdad y progresividad».
El segon és l’estabilització. L’economia té cicles (Unitat 2): anys de creixement i anys de crisi. En una crisi, l’Estat gasta més de forma automàtica (hi ha més aturats cobrant prestació) i ingressa menys (menys IRPF, menys IVA), i amb això esmorteïx la caiguda. De vegades actua a més a propòsit: a la primavera de 2020 els ERTO de la pandèmia van pagar part del salari de més de tres milions de persones perquè les empreses no les acomiadaren. A este ús dels impostos i la despesa per a suavitzar el cicle se l’anomena política fiscal.
Tres administracions: qui paga què
Quan diem «l’Estat» en realitat parlem de tres nivells d’administració que es reparteixen les tasques i els diners. Convé saber qui fa què, perquè explica a qui cal reclamar i per què la teua comunitat pot abaixar un impost que la del costat puja.
| Administració | De què s’encarrega (principalment) | Impostos que gestiona o rep |
|---|---|---|
| Estat (Administració central i Seguretat Social) | Pensions, prestacions per desocupació, defensa, justícia, policia nacional, carreteres i trens estatals, relacions amb la UE | Impost sobre Societats, la meitat de l’IRPF i de l’IVA, part dels especials, cotitzacions socials |
| Comunitats autònomes | Sanitat, educació (el teu institut), servicis socials i dependència, habitatge, polítiques d’ocupació | L’altra meitat de l’IRPF i de l’IVA, Successions i Donacions, Patrimoni, Transmissions Patrimonials |
| Ajuntaments | Recollida de fem, enllumenat, neteja, parcs, transport urbà, policia local, llicències d’obres | IBI (per tindre un pis o un local), impost de circulació, taxes de fem i de terrasses |
Sorprén molta gent descobrir que la sanitat i l’educació, les dos coses per les quals més es pregunta «on van els meus impostos», no les paga el Govern central sinó la teua comunitat autònoma, que gestiona al voltant d’un terç de tota la despesa pública espanyola (IGAE, Cuentas de las Administraciones Públicas, 2023). L’Estat recapta la major part dels grans impostos i després reparteix una part a les comunitats segons la Ley 22/2009, que cedix el 50 % de l’IRPF, el 50 % de l’IVA i el 58 % dels impostos especials. Per això el debat sobre el finançament autonòmic (quant rep cada comunitat i amb quins criteris) és un dels més llargs de la política espanyola.
Els ingressos públics: impostos, taxes i cotitzacions
Tot el que l’Estat gasta ix d’algun lloc. Quasi sempre, dels tributs, que la llei dividix en tres famílies, i de les cotitzacions socials, que tècnicament no són un impost però funcionen de forma pareguda. Convé distingir-les, perquè no és el mateix pagar l’IVA d’una samarreta que pagar la taxa del DNI.
Impostos directes: sobre el que guanyes o tens
Els impostos directes graven la renda o la riquesa de cada persona o empresa, i per això poden tindre en compte qui eres: quant guanyes, si tens fills, si tens una discapacitat. Els principals a Espanya són:
- IRPF (Impuesto sobre la Renta de las Personas Físicas, Ley 35/2006). Grava el que guanyen les persones en un any: sous, pensions, interessos de comptes, lloguers que cobres, beneficis d’un negoci com a autònom. És l’impost més important del sistema i l’únic que quasi tothom acaba coneixent pel seu nom. El vorem amb números a l’apartat següent.
- Impost sobre Societats. Grava el benefici de les empreses, al tipus general del 25 % (15 % per a les de nova creació en els seus dos primers anys amb benefici). És estatal.
- Impost sobre el Patrimoni. Grava la riquesa acumulada (pisos, accions, comptes) de qui supera un mínim, normalment 700.000 € més l’habitatge habitual fins a 300.000 €. El gestionen les comunitats, i algunes el bonifiquen al 100 %, per la qual cosa a la pràctica no es paga; hi tornarem en parlar de desigualtat.
- Impost sobre Successions i Donacions. Es paga en heretar o en rebre una donació. També el gestionen les comunitats, i les diferències entre unes i altres són enormes.
- IBI (Impost sobre Béns Immobles). El cobren els ajuntaments a qui és propietari d’un pis, una casa o un local. És el principal ingrés municipal.
Impostos indirectes: sobre el que consumixes
Els impostos indirectes no miren qui eres, sinó què compres. Van dins del preu i els ingressa a Hisenda el comerç, no tu, encara que els pagues tu. Per això són els impostos més invisibles i, alhora, els que pagues cada dia.
- IVA (Impuesto sobre el Valor Añadido, Ley 37/1992). S’aplica a quasi tot el que es compra, amb tres tipus: el general del 21 % (roba, electrònica, gasolina, refrescos, perruqueria), el reduït del 10 % (la majoria dels aliments, hostaleria, transport de viatgers, entrades de cine, ulleres) i el superreduït del 4 % (pa, llet, ous, formatges, fruites, verdures, llegums, oli d’oliva des de 2025, medicaments, llibres i periòdics). Entre 2023 i 2024 el Govern va abaixar temporalment al 0 % els aliments bàsics per a frenar la inflació que vam vore a la Unitat 4; des de gener de 2025 van tornar al 4 %.
- Impostos especials. Graven productes concrets, a més de l’IVA: alcohol, tabac, hidrocarburs (gasolina i gasoil) i electricitat. Tenen dos objectius alhora: recaptar i desincentivar un consum que perjudica tercers (l’externalitat de l’apartat anterior). En un paquet de tabac, al voltant de quatre de cada cinc euros són impostos (Comisionado para el Mercado de Tabacos); en un litre de gasolina, prop de la meitat del preu són l’impost d’hidrocarburs i l’IVA.
- ITP i AJD (Transmissions Patrimonials i Actes Jurídics Documentats). Es paga en comprar un pis o un cotxe de segona mà, i el cobra la comunitat autònoma.
Què pesa més en la recaptació
Amb tants impostos, de quins viu de veres l’Estat? L’Agencia Tributaria publica cada any quant ha recaptat. El 2024 els ingressos tributaris de l’Estat van sumar al voltant de 295.000 milions d’euros, la xifra més alta de la història (AEAT, Informe Anual de Recaudación Tributaria 2024, xifres redondejades):
| Impost | Recaptació 2024 (aprox.) | Pes |
|---|---|---|
| IRPF | 129.000 milions € | 44 % |
| IVA | 93.000 milions € | 31 % |
| Impost sobre Societats | 39.000 milions € | 13 % |
| Impostos especials | 22.000 milions € | 8 % |
| Resta (Patrimoni, taxes, altres) | 12.000 milions € | 4 % |
Dos lectures. La primera: tres de cada quatre euros vénen de l’IRPF i de l’IVA, és a dir, del que guanyen i del que gasten les famílies. Les empreses, a través de Societats, aporten bastant menys del que molta gent es pensa. La segona: a eixa xifra cal sumar-li les cotitzacions socials, que no cobra l’Agencia Tributaria sinó la Seguretat Social i que el 2024 van superar els 180.000 milions d’euros (Seguridad Social, ejecución presupuestaria 2024). Si ho compteu tot, la nòmina de la Unitat 5 (IRPF més cotitzacions del treballador i de l’empresa) és, amb diferència, la major font de diners públics d’Espanya.
Ferramenta Progressiu i regressiu, amb números Dos persones amb rendes molt distintes fan la mateixa compra: mira quin percentatge dels seus diners se'n du l'impost sobre el que guanyen i quin l'impost sobre el que compren. Obrir el recurs →IRPF i IVA amb números
Els dos impostos que sostenen el sistema mereixen que els calculem. L’IRPF, perquè d’ací a pocs anys fareu la vostra primera declaració de la renda i convé saber què esteu firmant. L’IVA, perquè el pagueu cada dia i quasi ningú sap quant.
L’IRPF: un impost progressiu per trams
L’IRPF és progressiu: com més guanyes, major és el percentatge que pagues. Però funciona per trams, i ací està l’error que comet quasi tothom, inclosos molts adults. Cada tipus s’aplica només a la part de renda que cau dins del seu tram, no a tota la renda. Pujar de tram mai fa que cobres menys.
L’escala que farem servir suma la part estatal i una part autonòmica mitjana, i és una aproximació: cada comunitat ajusta lleugerament la seua meitat de la tarifa.
| Tram de base liquidable | Tipus marginal (escala orientativa) |
|---|---|
| Fins a 12.450 € | 19 % |
| De 12.450 € a 20.200 € | 24 % |
| De 20.200 € a 35.200 € | 30 % |
| De 35.200 € a 60.000 € | 37 % |
| De 60.000 € a 300.000 € | 45 % |
| Més de 300.000 € | 47 % |
Abans d’aplicar l’escala, la llei reconeix un mínim personal de 5.550 € a l’any (més si tens fills a càrrec, més de 65 anys o una discapacitat): una quantitat que es considera necessària per a viure i que, a la pràctica, queda lliure d’impost. Per això qui guanya poc paga molt poc IRPF, i per això els sous per davall d’uns 15.876 € a l’any (el salari mínim de 2025, 1.134 € en 14 pagues, segons el Real Decreto 87/2025) a penes suporten retenció.
L'IRPF d'una renda de 20.000 € per trams
Enunciat
Lucía té 24 anys, viu sola i en el seu primer any amb contracte indefinit ha cobrat 20.000 € bruts. La seua empresa li ha retingut cada mes a compte de l’IRPF un total de 3.400 €. Amb l’escala orientativa de la taula i un mínim personal de 5.550 €, calcula: (a) la quota de l’IRPF per trams, (b) el seu tipus marginal i el seu tipus mitjà, i (c) si la declaració de la renda li eixirà a pagar o a tornar. (És una aproximació: la declaració real descompta abans les despeses deduïbles i una reducció per rendiments del treball, que abaixen la quota.)
Solució
- Primer tram (fins a 12.450 €, al 19 %): 12.450 × 0,19 = 2.365,50 €.
- Segon tram (de 12.450 a 20.000 €, al 24 %): la part de renda que cau ací és 20.000 − 12.450 = 7.550 €. La seua quota: 7.550 × 0,24 = 1.812,00 €. Lucía no arriba al tercer tram, així que el 30 % no s’aplica a cap euro seu.
- Quota abans del mínim: 2.365,50 + 1.812,00 = 4.177,50 €.
- Mínim personal: els 5.550 € exempts es resten aplicant-los el tipus del primer tram: 5.550 × 0,19 = 1.054,50 € menys.
- Quota de l’IRPF: 4.177,50 − 1.054,50 = 3.123,00 €.
- Tipus marginal: 24 %, el del tram més alt al qual arriba. Tipus mitjà: 3.123 / 20.000 = 15,6 %. Fixa’t en la distància: el seu últim euro paga el 24 %, però la seua renda completa paga el 15,6 %.
- Resultat de la declaració: li han retingut 3.400 € i devia 3.123 €, així que Hisenda li torna 277 €. La retenció mensual era només una bestreta; la declaració ajusta els comptes.
- Lectura: en una declaració real, amb els 2.000 € de despeses deduïbles i la reducció per rendiments del treball que fixa la Ley 35/2006, la quota d’una renda de 20.000 € queda per davall, al voltant de 2.200 €, un tipus mitjà pròxim a l’11 %. El mecanisme és el mateix; el que canvia és la base sobre la qual s’aplica.
La declaració de la renda
El que fa Lucía al punt 7 ho fan cada primavera milions de persones. Durant l’any, l’empresa (o la Seguretat Social, si cobres una pensió) reté un percentatge de cada nòmina i l’ingressa a Hisenda a compte. Entre abril i juny de l’any següent, la declaració de la renda compara l’impost que de veres corresponia amb el ja retingut: si van retindre de més, ix a tornar; si van retindre de menys (per exemple, perquè vas tindre dos pagadors i cada un va retindre com si fóra l’únic), ix a pagar. A la campanya de la renda de 2025 (sobre els ingressos de 2024), l’Agencia Tributaria preveia al voltant de 24,8 milions de declaracions, i a les campanyes recents prop de dos de cada tres han eixit a tornar, amb devolucions que en conjunt ronden els 12.000 milions d’euros (AEAT, notes de premsa d’inici de campanya, 2024 i 2025). Que la majoria isca a tornar no és un regal: és que les retencions es calculen amb marge.
Prova-ho tu mateix: introduïx un salari brut anual i el que t’han retingut, i el simulador et diu quins trams t’afecten, quant et correspon pagar i si la declaració ix a pagar o a tornar.
Les teues dades de l'any
Com ix este resultat?
| Concepte | Import anual |
|---|---|
| Ingressos íntegres del treball | 24.000,00 € |
| Cotitzacions a la Seguretat Social | −1.560,00 € |
| Base imposable | 22.440,00 € |
| Mínim personal i familiar (no paga IRPF) | 5.550,00 € |
| Quota d'IRPF de l'any | 3.843,00 € |
| Retencions ja practicades | −3.000,00 € |
| Resultat de la declaració | +843,00 € (a pagar) |
Dades 2026. Usem l'escala estatal de l'IRPF; el resultat real també depèn de la teua comunitat autònoma i d'altres circumstàncies, així que esta xifra és orientativa.
Què és fer la declaració de la renda?
- Durant l'any la teua empresa t'avança l'IRPF: et lleva un poc de cada nòmina (les retencions) i l'entrega a Hisenda en el teu nom.
- En acabar l'any fas la declaració: es calcula la quota que de veritat et corresponia i es compara amb el que ja t'havien retingut.
- Si et van retindre de més, ix a tornar: Hisenda t'ingressa la diferència. Si et van retindre de menys, ix a pagar: has d'abonar el que falta.
↗ Ferramenta interactiva disponible en la versió digital del llibre (profedeeconomia.es).
L’IVA: tres tipus en un mateix tiquet
L’IVA és més senzill de calcular i més difícil de vore. Cada producte porta el seu tipus, i el preu que pagues ja l’inclou. En un tiquet de supermercat conviuen el 4, el 10 i el 21 %.
L'IVA d'un tiquet amb productes al 4, al 10 i al 21 %
Enunciat
En la compra del dissabte, els productes costaven, abans d’IVA:
- Pa, llet, ous i fruita (tipus superreduït del 4 %): 12,50 €
- Pollastre, iogurts i una llanda de tonyina (tipus reduït del 10 %): 9,00 €
- Xampú, piles i un refresc (tipus general del 21 %): 8,00 €
(a) Calcula l’IVA de cada grup, l’IVA total i el que marca el tiquet. (b) Quin percentatge de la compra són impostos? (c) Una família que ingressa 1.200 € al mes ho gasta tot en consum; una altra que ingressa 6.000 € en gasta 3.000 i estalvia la resta. Si les dos despeses suporten eixe mateix percentatge mitjà d’IVA, quina part dels ingressos de cada família se’n va en IVA?
Solució
- IVA al 4 %: 12,50 × 0,04 = 0,50 €.
- IVA al 10 %: 9,00 × 0,10 = 0,90 €.
- IVA al 21 %: 8,00 × 0,21 = 1,68 €.
- IVA total: 0,50 + 0,90 + 1,68 = 3,08 €. Total del tiquet: 29,50 + 3,08 = 32,58 €.
- Pes dels impostos: 3,08 / 29,50 = 10,4 % sobre el preu sense IVA. Els aliments bàsics a penes pesen; els tres articles al 21 % aporten més de la meitat de l’impost encara que són la part més xicoteta de la compra.
- Família amb 1.200 € d’ingressos: gasta 1.200 €, i un 10,4 % d’IVA sobre eixa despesa són uns 125 €: el 10,4 % dels seus ingressos.
- Família amb 6.000 € d’ingressos: gasta 3.000 €, i l’IVA són uns 312 €: el 5,2 % dels seus ingressos.
- Lectura: la segona família paga més euros d’IVA, però un percentatge de la seua renda la meitat de gran, perquè el que estalvia no paga IVA. L’IVA és proporcional a la despesa i regressiu respecte a la renda. Per això existixen els tipus reduïts: abaixar l’IVA del pa i la llet és la manera que l’impost pese menys sobre qui gasta quasi tot el que guanya a menjar.
Progressiu, proporcional i regressiu
L’exercici deixa a la vista les tres formes que pot tindre un impost:
- Progressiu: qui més guanya paga un percentatge major de la seua renda. L’IRPF.
- Proporcional: tots paguen el mateix percentatge, així que qui guanya el doble paga el doble d’euros. L’Impost sobre Societats, amb el seu 25 % fix, o l’IRPF d’alguns països amb «tipus únic».
- Regressiu: qui menys guanya paga un percentatge major de la seua renda. Cap impost es dissenya per a ser regressiu, però l’IVA ho és a la pràctica, perquè les famílies amb menys ingressos consumixen quasi tot el que guanyen i les que més ingressen n’estalvien una part que no tributa.
Ací convé una cautela que a esta edat es passa per alt fàcilment: regressiu no significa injust ni que calga eliminar-lo. L’IVA recapta 93.000 milions a l’any, és molt difícil d’evadir i el paguen també els turistes i qui viu de rendes no declarades. El que diu el càlcul és a qui pesa més, que és informació per a decidir, no una sentència. Un sistema fiscal es jutja en conjunt: la progressivitat de l’IRPF i les transferències poden compensar de sobra la regressivitat de l’IVA, i de fet això és el que ocorre a Espanya, com vorem amb l’índex de Gini.
La despesa pública: en què es gasta
Una vegada recaptats, els diners es gasten. I ací ve una altra sorpresa: el repartiment no és el que la majoria s’imagina. Quan es pregunta a classe en què gasta més l’Estat, solen eixir «els polítics», «la defensa» o «les carreteres». Les dades diuen una altra cosa.
Les grans partides
Eurostat classifica la despesa de totes les administracions per funcions. A Espanya, de cada 100 € de despesa pública, aproximadament (Eurostat, clasificación COFOG, dades de 2023, xifres redondejades):
- 41 € a protecció social: pensions de jubilació i viudetat, prestacions per desocupació, dependència, ingrés mínim vital. Les pensions són, amb molta diferència, la partida major de tota la despesa pública: el 2025 la Seguretat Social paga cada mes més de 13.500 milions d’euros a uns 10,3 milions de pensions, i la pensió mitjana de jubilació supera els 1.500 € (Seguridad Social, estadísticas mensuales de pensiones, 2025).
- 15 € a sanitat: hospitals, centres de salut, medicaments amb recepta, el sou del personal sanitari. La despesa sanitària pública va superar els 92.000 milions d’euros el 2022, al voltant de 1.900 € per persona i any (Ministerio de Sanidad, Estadística de Gasto Sanitario Público 2022).
- 10 € a educació: des d’infantil fins a la universitat pública, inclòs el teu institut.
- 12 € a assumptes econòmics: carreteres, trens, ajudes a l’agricultura, transició energètica.
- 12 € a servicis generals, que inclouen el funcionament de les administracions i, sobretot, els interessos del deute: més de 30.000 milions d’euros a l’any (Presupuestos Generales del Estado 2023).
- La resta (uns 10 €) es reparteix entre ordre públic i seguretat, defensa, habitatge, medi ambient i cultura.
Tot junt, la despesa pública espanyola va ser el 2024 al voltant del 45 % del PIB (Eurostat, estadístiques de finances públiques 2024), enfront d’una mitjana pròxima al 49 % a la Unió Europea. Quasi la meitat de tot el que produïx el país en un any passa per decisions públiques, i més de la meitat d’eixa despesa va a tres coses: pensions, sanitat i educació.
Els Pressupostos Generals de l’Estat
Cada any el Govern ha de presentar al Congrés els Pressupostos Generals de l’Estat (PGE): la llei que fixa quant ingressarà i quant gastarà l’Estat l’any següent, partida per partida. És la llei més important que aprova un parlament, perquè qualsevol altra política (més metges, més beques, més policies) només existix si hi ha una línia als pressupostos que la pague. La Constitució (article 134) obliga el Govern a presentar-los almenys tres mesos abans que acabe l’any, i preveu què passa si el Congrés no els aprova: es prorroguen automàticament els de l’any anterior.
I això és exactament el que ha passat a Espanya els últims anys. Els últims pressupostos aprovats van ser els de 2023 (Ley 31/2022), amb una despesa consolidada pròxima als 480.000 milions d’euros, dels quals uns 190.000 milions eren pensions. En no reunir-se una majoria al Congrés per a aprovar-ne uns de nous, eixos pressupostos van quedar prorrogats durant 2024 i 2025 (Ministerio de Hacienda, Presupuestos Generales del Estado prorrogados). Prorrogar no significa congelar: les pensions van continuar pujant amb l’IPC perquè ho mana una altra llei (Ley 21/2021), i els sous públics es van actualitzar per decret. Però sí que significa que moltes partides noves no van poder arrancar i que l’Estat va funcionar amb un pla dissenyat per a un altre moment.
El viatge dels Pressupostos: de la proposta al BOE
- El Govern els elabora durant l’estiu. Cada ministeri demana, el Ministerio de Hacienda retalla i quadra, i abans cal fixar el sostre de despesa i l’objectiu de dèficit, que també vota el Congrés.
- Es presenten al Congrés abans de l’1 d’octubre (article 134 de la Constitució) en forma de projecte de llei, amb milers de pàgines i una memòria econòmica.
- Debat de totalitat. Els grups poden presentar esmenes a la totalitat per a tornar-los al Govern. Si una prospera, els pressupostos cauen i es prorroguen els anteriors; és el que va ocórrer amb els de 2019.
- Comissió i esmenes parcials. Si superen la totalitat, es negocien partida per partida: ací és on els grups xicotets aconseguixen un hospital, un tren o una carretera a canvi del seu vot.
- Votació final, Senat i BOE. El Congrés aprova, el Senat pot vetar o esmenar, el Congrés decidix en última instància i la llei es publica al BOE. Si tot va bé, entra en vigor l’1 de gener. Si no, el país arranca l’any amb els pressupostos vells.
Dèficit, superàvit i deute públic
Els pressupostos rarament quadren. Quan l’Estat gasta més del que ingressa, la diferència cal cobrir-la, i només hi ha una manera: demanar prestat. Este és el vocabulari que fa falta per a entendre la meitat de les notícies econòmiques.
Les dos xifres s’expressen com a percentatge del PIB, per a poder comparar-les entre països i entre anys. El 2024 el dèficit de les administracions públiques espanyoles va ser del 3,2 % del PIB, després d’un 3,5 % el 2023 i d’un 10,1 % el 2020, l’any de la pandèmia (IGAE i Eurostat, dades de 2025). El deute públic va tancar 2024 en uns 1,62 bilions d’euros, al voltant del 102 % del PIB, i el 2025 s’ha mantingut entre el 100 i el 104 % (Banco de España, deuda de las Administraciones Públicas según el Protocolo de Déficit Excesivo). Per a fer-se una idea: cada persona que viu a Espanya, des d’un nadó fins als teus iaios, deu uns 33.000 € per la part que li toca d’eixe deute.
Qui presta a l’Estat
L’Estat no va al banc de la cantonada. Es finança emetent títols de deute públic a través del Tresor Públic: lletres (a 3, 6, 9 i 12 mesos), bons (a 3 i 5 anys) i obligacions (a 10, 15, 30 i fins a 50 anys). Qui compra una lletra de 1.000 € li està prestant eixos diners a l’Estat, que es compromet a tornar-los-hi en la data pactada més un interés. Cada setmana el Tresor subhasta milers de milions, i els compradors són bancs, fons d’inversió, asseguradores, fons de pensions, bancs centrals estrangers i, des de 2023, moltes famílies. Al voltant del 40 % del deute espanyol està en mans d’inversors de fora d’Espanya, i prop d’un 30 % el té el Banco de España per les compres del BCE dels últims anys (Tesoro Público i Banco de España, dades de 2024-2025).
Per què importa el tipus d’interés
Ací es creua esta unitat amb l’anterior. El deute cal tornar-lo i, mentrestant, pagar interessos. Amb 1,6 bilions de deute, cada punt de tipus d’interés són 16.000 milions d’euros a l’any, encara que l’efecte arriba a poc a poc perquè només es paga el tipus nou pel deute que es renova. Entre 2016 i 2021, amb els tipus del BCE al 0 % i les compres massives de deute del banc central, Espanya es finançava quasi de franc i la factura d’interessos va baixar tot i que el deute pujava. Des de 2022, amb els tipus oficials de tornada i l’obligació a deu anys pagant al voltant del 3,2 % el 2025 (Tesoro Público, resultados de subastas), eixa factura torna a créixer: més de 30.000 milions a l’any, més del que l’Estat destina a educació i beques juntes als seus propis pressupostos. Eixos diners no compren ni un professor ni un llit d’hospital: paguen el passat.
És dolent el deute en si mateix? No necessàriament. Endeutar-se per a construir un hospital o una línia de tren que es farà servir durant cinquanta anys és raonable: qui ho gaudirà són també qui ho pagarà. Endeutar-se per a pagar les despeses corrents de cada any, o sostindre un dèficit permanent en anys bons, és més discutible, perquè trasllada la factura a qui encara no vota. El que cap economista discutix és que un deute del 100 % del PIB deixa poc marge per a la pròxima crisi, perquè l’Estat comença la partida ja endeutat.
Les regles fiscals de la Unió Europea
Com que Espanya compartix l’euro amb altres dènou països, el que fa amb el seu deute afecta els altres. Per això, des del Tractat de Maastricht (1992) i el Pacte d’Estabilitat i Creixement (1997), la Unió Europea fixa dos límits coneguts com a regles fiscals: el dèficit no ha de superar el 3 % del PIB i el deute no ha de superar el 60 % del PIB, o almenys ha de reduir-se cap a eixa xifra. Durant la pandèmia les regles es van suspendre (l’anomenada «clàusula d’escapament», de 2020 a 2023) perquè els Estats pogueren gastar sense límit a salvar llocs de treball. El 2024 van tornar, reformades: ara cada país acorda amb la Comissió Europea una senda de despesa a quatre o set anys (Reglament (UE) 2024/1263). Espanya, amb un deute per damunt del 100 %, l’ha de reduir a poc a poc durant molts anys, i això condiciona tots els pressupostos que es discutiran mentre estigueu a l’institut i a la universitat.
L’Estat del benestar i la desigualtat
Tornem a la pregunta de fons. Recaptar quasi 300.000 milions en impostos i altres 180.000 en cotitzacions, i gastar el 45 % del PIB, per a què servix? La resposta que donen les societats europees des de mitjan segle XX s’anomena Estat del benestar: un pacte pel qual el sector públic garantix a tota la població uns servicis i unes rendes bàsiques amb independència del que cada u puga pagar.
Els cinc pilars
A Espanya eixe pacte es recolza en cinc pilars, i convé saber quina llei els sosté:
- Sanitat universal (Ley 14/1986, General de Sanidad): atenció gratuïta en el moment d’ús per a tota la població, finançada amb impostos i gestionada per les comunitats.
- Educació gratuïta i obligatòria dels 6 als 16 anys, i finançada en gran part fins a la universitat. És la raó que estigues llegint això sense haver pagat matrícula.
- Pensions públiques de jubilació, incapacitat, viudetat i orfandat, finançades amb les cotitzacions de qui treballa hui. És un pacte entre generacions: els treballadors de hui paguen als jubilats de hui, amb la promesa que els treballadors de demà faran el mateix amb ells.
- Protecció per desocupació: la prestació contributiva (fins a dos anys, segons el cotitzat) i els subsidis per a qui l’esgota, gestionats pel SEPE (Unitat 5).
- Dependència (Ley 39/2006): ajudes i servicis per a persones que no poden valdre’s per si mateixes, des d’una residència fins a una cuidadora a domicili.
A eixos cinc pilars s’hi han anat sumant altres peces: l’ingrés mínim vital (Ley 19/2021), una renda per a llars sense ingressos suficients; les beques; l’habitatge protegit. El que tenen en comú és que no funcionen com una assegurança privada, on cada u paga segons el seu risc, sinó com una assegurança col·lectiva: tots contribuïxen segons la seua renda i reben segons la seua necessitat. Que un tractament de càncer coste 100.000 € i no arruïne la família que el necessita és, probablement, la raó més concreta per la qual existix tot el que hem vist en esta unitat.
Com es mesura la desigualtat
Aconseguix eixe pacte que la societat siga menys desigual? Per a respondre cal mesurar. La ferramenta més utilitzada és l’índex de Gini, que resumix en un sol número com es reparteix la renda: val 0 si totes les persones tenen exactament la mateixa renda i 100 (o 1) si una sola persona ho té tot. Com més alt, més desigual. Es calcula a partir de la corba de Lorenz, que ordena la població de més pobra a més rica i dibuixa quina part de la renda total acumula cada percentatge de la població.
Si en un país el 20 % més pobre tinguera el 20 % de la renda, el 50 % més pobre el 50 % i així successivament, la corba seria la diagonal: igualtat perfecta, Gini 0. En la realitat la corba es comba cap avall: a Espanya el 20 % més pobre de la població rep al voltant del 6 % de la renda, i el 20 % més ric, prop del 40 %, és a dir, 5,5 vegades més (INE, Encuesta de Condiciones de Vida 2024, ràtio S80/S20). L’índex de Gini de la renda disponible a Espanya està en 31-32 (INE, ECV 2024), enfront d’una mitjana de la Unió Europea al voltant de 30 (Eurostat, 2023). No és Llatinoamèrica, on diversos països superen 45, però sí un dels nivells més alts d’Europa occidental, darrere de Bulgària, Lituània o Letònia i per damunt de França, Alemanya o els països nòrdics.
El Gini mira el repartiment; altres indicadors miren el sòl. La taxa AROPE (població en risc de pobresa o exclusió social) compta qui viu amb menys del 60 % de la renda mediana (uns 11.000 € a l’any per a una persona sola), qui patix carències materials greus (no pot calfar la casa, no pot afrontar una despesa imprevista d’uns 1.000 €) o qui viu en una llar amb molt poca ocupació. El 2024 estava en el 25,8 % de la població espanyola, una mica més d’un de cada quatre (INE, ECV 2024), i és més alta entre els menors de 18 anys que entre els majors de 65, en part perquè les pensions protegixen millor els majors que les beques i les ajudes als xiquets.
Com redistribuïxen els impostos i les transferències
La manera de saber si l’Estat del benestar funciona és comparar la desigualtat abans i després que l’Estat intervinga. Eurostat calcula el Gini de la renda que les famílies reben del mercat (sous, lloguers, interessos, sense pensions ni ajudes) i el de la renda que els queda després d’impostos i transferències. A Espanya, el primer ronda 49-50; el segon, 31-32 (Eurostat, indicadors de l’ECV, 2023-2024). És a dir: els impostos i, sobretot, les pensions i les prestacions retallen la desigualtat en més d’un terç. La major part de l’efecte el fan les transferències (les pensions són la principal), i la resta la progressivitat de l’IRPF. Sense eixe mecanisme, Espanya tindria una desigualtat pareguda a la del Brasil.
Hi ha una tercera manera de mirar la desigualtat que no apareix al Gini. L’economista indi Amartya Sen va sostindre que l’important no és quanta renda té una persona, sinó què pot fer amb la seua vida: si es pot curar quan emmalaltix, si sap llegir, si pot triar. Amb eixa idea, la sanitat i l’educació gratuïtes no són només «despesa»: són la manera en què una societat iguala les capacitats de les persones, encara que les seues rendes continuen sent distintes. Un adolescent d’una família amb 1.200 € al mes i un altre d’una amb 6.000 € reben a l’institut públic el mateix curs de 7.000 €. Eixa és una redistribució que cap índex de renda arreplega del tot.
Debat a classe Han de pujar els impostos a les grans fortunes? Un debat parlamentari amb dos equips i moderació per a posar a prova, amb dades de la unitat, si gravar més el patrimoni reduïx la desigualtat o espanta la inversió. Obrir el recurs →Frau fiscal i economia submergida
Tot l’anterior descansa en una condició: que cada u pague el que la llei li assigna. Quan no ocorre, el sistema no es trenca de colp, però es desequilibra: o els altres paguen més, o hi ha menys servicis, o creix el deute. A esta unitat li falta, per tant, l’última peça.
Què és el frau i què no ho és
El frau fiscal consistix a ocultar a Hisenda ingressos, vendes o patrimoni per a pagar menys del que correspon: cobrar «en negre» sense declarar-ho, vendre sense factura, amagar diners en un compte que Hisenda no veu, deduir despeses inventades. És il·legal, i a partir de 120.000 € defraudats en un any és delicte amb penes de presó (article 305 del Código Penal). Distint és l’elusió fiscal: aprofitar els buits de la llei per a pagar menys sense incomplir-la, com les multinacionals que declaren els seus beneficis al país on l’impost és més baix. És legal, encara que molts la consideren injusta, i la manera de combatre-la és canviar la llei, no perseguir qui la complix. I distinta també és la planificació fiscal normal: aportar a un pla de pensions o triar la deducció que et correspon no és frau, és fer servir la llei.
L’economia submergida és la part de l’activitat que no apareix en cap registre: el treball sense contracte que vam vore a la Unitat 5, les reformes «sense IVA», les classes particulars cobrades en efectiu i mai declarades. No tota és frau fiscal en sentit estricte (part és treball no declarat a la Seguretat Social), però tota escapa als impostos.
Quant n’hi ha: xifres amb cautela
Ací convé ser molt honestos amb els números, perquè el que s’oculta no es pot mesurar directament. Totes les xifres són estimacions fetes amb mètodes indirectes (comparar el consum d’electricitat amb el PIB declarat, l’efectiu en circulació amb les transaccions, etc.), i varien molt segons qui les faça:
- Gestha, el sindicat de tècnics del Ministerio de Hacienda, situa l’economia submergida espanyola entorn del 20-25 % del PIB i estima el frau fiscal en desenes de milers de milions a l’any. Són les xifres més citades a la premsa, i també les més altes.
- Estudis acadèmics i de FUNCAS (Fundación de las Cajas de Ahorros) amb mètodes monetaris la situen més a prop del 15-20 % del PIB, i la Comissió Europea, als seus informes sobre la bretxa de l’IVA (VAT gap), calcula que Espanya deixa de recaptar cada any al voltant del 5-6 % de l’IVA que hauria de recaptar, una de les bretxes més baixes de la UE.
- L’Agencia Tributaria no estima quant frau hi ha, sinó quant en recupera: el 2023 les seues actuacions de control van aflorar uns 16.700 milions d’euros (AEAT, Resultados de la prevención y lucha contra el fraude 2023).
Siga el 15 o el 25 %, la conclusió és la mateixa: a Espanya s’escapa entre una sisena i una quarta part de l’activitat econòmica, més que a Alemanya o els països nòrdics i menys que a Itàlia o Grècia. I eixa bretxa equival a desenes de milers de milions d’impostos que paguen de més els qui sí que declaren.
I una nota històrica espanyola que ensenya el mateix des de l’altre costat. El 2012, en plena crisi, el Govern va aprovar una amnistia fiscal (Real Decreto-ley 12/2012): qui tinguera diners ocults els podia regularitzar pagant només un 10 %, sense sancions. Van aflorar uns 40.000 milions d’euros, es van recaptar al voltant de 1.200 milions i, cinc anys després, el Tribunal Constitucional la va declarar inconstitucional (STC 73/2017) per vulnerar el deure de contribuir de l’article 31 de la Constitució: no es pot premiar qui va defraudar amb condicions millors que les de qui va complir. La sentència va fixar un principi que convé recordar quan es discutix sobre impostos: el sistema només se sosté si pagar és sempre millor negoci que no pagar.
Què ve després en este curs
Amb esta unitat teniu el mapa complet dels quatre agents de l’economia: les famílies, les empreses, el sector exterior i, ara, l’Estat. Les dos unitats següents baixen a la vostra pròpia economia. A la Unitat 7, Economia personal I: pressupost, estalvi i consum responsable, l’IRPF i l’IVA d’ací reapareixen com a línies del vostre pressupost, i aprendreu a apartar diners abans de gastar-los. A la Unitat 8, Economia personal II: bancs, crèdit, inversió i assegurances, entendreu per què les lletres del Tresor que compraven les famílies el 2023 eren una alternativa al depòsit bancari, i què és una assegurança comparada amb la protecció col·lectiva de l’Estat del benestar.
La Unitat 9, Economia internacional: comerç, globalització i Unió Europea, reprendrà les regles fiscals i explicarà què significa compartir una moneda i un pressupost amb altres vint-i-sis països. I al Bloc II, quan munteu la vostra idea d’empresa (Unitats 10 a 12), l’Impost sobre Societats, l’IVA que cal repercutir en cada factura i les cotitzacions de cada empleat deixaran de ser conceptes per a convertir-se en caselles que cal omplir.
Glossari
- Bé públic: bé no rival i no excloïble (far, enllumenat, defensa) que el mercat no proveïx perquè ningú pagaria voluntàriament per ell; el finança l’Estat amb impostos.
- Fallada de mercat: situació en què el mercat, per si sol, produïx un resultat ineficient: béns públics, externalitats, monopolis i informació asimètrica.
- Externalitat: efecte d’una activitat sobre tercers que no es reflectix en el preu, negatiu (contaminació) o positiu (educació).
- Impost: pagament obligatori a l’Estat sense contraprestació directa. Taxa: pagament per un servici públic concret. Cotització social: pagament a la Seguretat Social a canvi de drets futurs.
- Impost directe: grava la renda o la riquesa de la persona o empresa (IRPF, Societats, Patrimoni). Impost indirecte: grava el consum (IVA, especials).
- IRPF: Impuesto sobre la Renta de las Personas Físicas; grava el que guanyes en un any i és progressiu per trams (Ley 35/2006).
- IVA: Impuesto sobre el Valor Añadido; va dins del preu de quasi tot el que compres, amb tipus del 21, 10 i 4 % (Ley 37/1992).
- Tipus marginal: percentatge que es paga per l’últim euro guanyat. Tipus mitjà: percentatge que es paga sobre tota la renda.
- Progressiu, proporcional i regressiu: un impost és progressiu si qui més guanya paga un percentatge major; proporcional si tots paguen el mateix percentatge; regressiu si qui menys guanya paga un percentatge major de la seua renda.
- Pressupostos Generals de l’Estat: llei anual que fixa els ingressos i les despeses de l’Estat; si no s’aprova, es prorroga la de l’any anterior.
- Dèficit públic: excés de la despesa sobre els ingressos en un any. Deute públic: suma dels dèficits acumulats pendents de tornar, finançada amb lletres, bons i obligacions.
- Índex de Gini: mesura de la desigualtat de la renda entre 0 (igualtat total) i 100 (una persona ho té tot), calculada a partir de la corba de Lorenz.
- Taxa AROPE: percentatge de població en risc de pobresa o exclusió social, per baixa renda, carència material greu o baixa intensitat d’ocupació.
- Frau fiscal: ocultar ingressos, vendes o patrimoni per a pagar menys impostos dels que corresponen; és il·legal i, a partir de 120.000 €, delicte.
Per a aprofundir
Si la unitat us ha deixat amb ganes de comprovar xifres, estos recursos són gratuïts i fiables:
- «¿Dónde van mis impuestos?», de la Fundación Civio (dondevanmisimpuestos.es). Per què encaixa: visualitza els Pressupostos Generals de l’Estat i els de moltes comunitats i ajuntaments euro a euro, i permet vore en què es gasta cada 100 € de la vostra ciutat.
- Portal de Educación Cívico-Tributaria de l’Agencia Tributaria (agenciatributaria.es). Per què encaixa: explica amb exemples per a estudiants què és cada impost i en què es convertix, i inclou el simulador oficial de la renda amb el qual podeu provar l’exercici 6.1 amb dades reals.
- Encuesta de Condiciones de Vida de l’INE (ine.es). Per què encaixa: és la font del Gini, de la taxa AROPE i de la renda mitjana per llar; a les seues notes de premsa de dos pàgines hi ha tot el que necessiteu per a discutir sobre desigualtat amb dades.
- Tesoro Público (tesoro.es). Per què encaixa: publica cada subhasta de lletres i bons, el calendari i el tipus d’interés que paga l’Estat; vore com canvia setmana a setmana és la millor manera d’entendre el preu del deute.
Preguntes per a reflexionar
Estes preguntes no tenen una resposta única. Servixen per a debatre a classe o pensar a soles en tancar la unitat:
- La sanitat i l’educació les paga la teua comunitat autònoma amb la meitat de l’IRPF i de l’IVA que recapta l’Estat. Hauria de recaptar i gastar cada comunitat el que és seu, encara que les riques tingueren millors hospitals, o repartir entre totes perquè els servicis siguen iguals a tot el país? Què es guanya i què es perd amb cada opció?
- L’IVA pesa més sobre les famílies amb menys renda i l’IRPF sobre les que més tenen. Si hagueres de recaptar 10.000 milions més, pujaries l’IVA, l’IRPF, Societats o crearies un impost nou? Justifica l’elecció amb el que saps de progressivitat, recaptació i frau.
- El deute públic ronda el 100 % del PIB i el pagareu en part vosaltres. És just que una generació gaste hui el que una altra tornarà demà? Canvia la resposta si els diners es van gastar en un hospital, en pensions o a salvar llocs de treball durant una pandèmia?
Bibliografía
- España. Real Decreto 217/2022, de 29 de marzo, por el que se establecen la ordenación y las enseñanzas mínimas de la Educación Secundaria Obligatoria. BOE núm. 76. (Competència específica 6: comprendre aspectes bàsics de l’economia i les finances i els principis d’interacció social des del punt de vista econòmic.)
- Constitución Española (1978), articles 31 (deure de contribuir segons la capacitat econòmica, amb un sistema tributari just, igualitari i progressiu), 128 i 134 (Presupuestos Generales del Estado i la seua pròrroga). BOE núm. 311.
- Ley 35/2006, de 28 de noviembre, del Impuesto sobre la Renta de las Personas Físicas, i Ley 37/1992, de 28 de diciembre, del Impuesto sobre el Valor Añadido. BOE. Amb la Ley 22/2009, de 18 de diciembre, por la que se regula el sistema de financiación de las Comunidades Autónomas de régimen común.
- Agencia Estatal de Administración Tributaria. Informe Anual de Recaudación Tributaria 2024 i Resultados de la prevención y lucha contra el fraude 2023. https://sede.agenciatributaria.gob.es/Sede/estadisticas.html
- Instituto Nacional de Estadística. Encuesta de Condiciones de Vida (ECV) 2024: renda mitjana, índex de Gini, ràtio S80/S20 i taxa AROPE. https://www.ine.es/dyngs/INEbase/es/operacion.htm?c=Estadistica_C&cid=1254736176807&menu=ultiDatos&idp=1254735976608
- Banco de España. Deuda de las Administraciones Públicas según el Protocolo de Déficit Excesivo (sèries trimestrals 2024-2025) i Encuesta Financiera de las Familias 2022. https://www.bde.es/webbe/es/estadisticas/temas/deuda-publica.html
- Eurostat. Government finance statistics (despesa pública en percentatge del PIB, 2024) i Government expenditure by function (COFOG), 2023. Amb Ministerio de Sanidad, Estadística de Gasto Sanitario Público 2022, i Ministerio de Educación, FP y Deportes, Sistema Estatal de Indicadores de la Educación 2024.
23 cosas que no te cuentan sobre el capitalismo
Vint-i-tres capítols curts i irreverents que desmunten tòpics econòmics amb dades. Els dedicats a l'Estat del benestar i a per què els països amb més impostos no són els que menys creixen són perfectes per a discutir esta unitat sense haver decidit abans la resposta.
Coses 12, 13 i 21
Cómo funciona el IRPF por tramos, explicado con una escalera
La confusió entre tipus marginal i tipus mitjà és la més estesa sobre impostos. Vore l'escala de trams dibuixada mentres algú l'explica amb un sou real fixa la idea millor que qualsevol taula.
https://www.youtube.com/results?search_query=irpf+por+tramos+tipo+marginal+tipo+medio+explicado
@civio
Periodisme de dades sobre pressupostos, contractes públics i on van els diners dels impostos, amb les fonts sempre enllaçades. És la manera més ràpida de llegir uns pressupostos sense ser economista.
En què gasta el teu ajuntament?
Busca el pressupost del teu ajuntament de l’any en curs (a la web municipal, al portal de transparència o a dondevanmisimpuestos.es). Anota la despesa total, les tres partides més grans i quant ingressa per IBI, la taxa de fem i les transferències que rep de l’Estat. Dividix la despesa total entre el nombre d’habitants: eixa és la despesa pública municipal per persona, tu inclòs. Porta els cinc números.
Notes d'esta unitat
Apunta el que vulgues recordar de «L'Estat: impostos, despesa pública i desigualtat». Es guarda només en este dispositiu.
Per a l'aula
Dinàmiques d'aula
- Renda bàsica: el debat (peixera) L'Estat: impostos, despesa pública i redistribució.