Temps de lectura: ~27 min · Sabers: el compte bancari i els mitjans de pagament, el frau digital, el crèdit i la TAE, la hipoteca, rendibilitat-risc-liquiditat, les assegurances, el pressupost de l’emancipació · Abans de començar: Unitats 4 i 7 (el diner, els bancs i el tipus d’interés; el pressupost, l’estalvi i el consum responsable).
En acabar esta unitat sabràs:
- Obrir el teu primer compte sabent quines comissions et poden cobrar i quina targeta et convé.
- Calcular el que costa de veres una compra finançada i distingir el TIN de la TAE.
- Entendre una hipoteca: quota, termini, tipus fix o variable i quant es paga en total.
- Col·locar qualsevol producte d’estalvi en el triangle rendibilitat-risc-liquiditat i detectar una estafa financera.
D’ací a poc faràs una cosa que fins ara han fet els teus pares per tu: obrir un compte al teu nom, cobrar el teu primer sou, decidir si compres un portàtil al comptat o a terminis, firmar el lloguer d’una habitació. I en totes eixes decisions et trobaràs amb la mateixa institució a l’altre costat del mostrador o de l’aplicació: un banc, una asseguradora o una empresa que t’oferix diners hui a canvi de més diners demà.
Res d’això és roín per si mateix. Un crèdit ben usat permet comprar una casa als trenta anys en compte de als seixanta, i una assegurança evita que un accident arruïne una família. El que convertix estes ferramentes en una trampa no és el banc: és no entendre el preu. I el preu, en finances, quasi mai ve en euros: ve en percentatges anuals que cal saber llegir.
Esta unitat recorre les quatre coses que pots fer amb un banc —guardar, demanar prestat, invertir i assegurar-te— i acaba amb el compte més important de tots: quant costa viure pel teu compte. Tot el que vas vore en la Unitat 4 sobre el tipus d’interés i en la Unitat 7 sobre el pressupost es posa ací a treballar amb els teus diners concrets.
El teu primer compte bancari
Un compte bancari no és una caixa forta amb el teu nom. Com vas vore en la Unitat 4, és una anotació: el banc reconeix que et deu eixe saldo i es compromet a donar-te’l o a moure’l on tu digues. A canvi, usa eixos diners per a prestar-los. Per això un compte és alhora un servici que et presten i una matèria primera que el banc aprofita, i per això té sentit negociar i comparar.
Compte corrent, compte d’estalvi i compte per a menors
El compte corrent (o compte de pagament) és el del dia a dia: domicilies rebuts, reps la nòmina, pagues amb targeta, fas Bizum. Està pensat perquè els diners entren i isquen, així que sol pagar zero interessos o quasi.
El compte d’estalvi està pensat perquè els diners es queden: paga un poc d’interés i, a canvi, de vegades limita el nombre d’operacions o no porta targeta associada. A Espanya la diferència entre un i altre s’ha difuminat, i el que de veres canvia d’un banc a un altre és quant et paguen i quant et cobren.
Si tens menys de 18 anys pots ser titular d’un compte, però necessites l’autorització de ta mare, ton pare o el teu tutor, que firma amb tu; fins als 14 anys ni tan sols tens DNI, així que el compte s’obri amb el llibre de família. La majoria d’entitats oferixen comptes per a menors i per a jóvens sense comissions, i eixe «sense comissions» sol durar fins a una edat concreta (18, 25 o 30 anys, segons el banc). És el moment de llegir la lletra menuda: el que hui és gratis pot deixar de ser-ho el dia del teu aniversari.
Comissions: el que costa tindre els diners guardats
Una comissió és un preu que el banc cobra per un servici. Les que et trobaràs:
- Manteniment o administració de compte. Un import fix (mensual, trimestral o anual) per tindre el compte obert. Quasi tots els bancs la perdonen si complixes condicions: domiciliar la nòmina, tindre un mínim de rebuts o un nombre de compres amb targeta al trimestre.
- Emissió i manteniment de targeta. Anual, distinta per a la de dèbit i la de crèdit.
- Descobert. Si pagues una cosa i no tens saldo, el banc avança els diners i cobra interessos més una comissió de reclamació. És un dels crèdits més cars que existixen.
- Retirada d’efectiu en caixers d’una altra entitat, transferències immediates o urgents, ingrés de xecs, còpies de documents.
El banc no es pot inventar una comissió ni pujar-la d’un dia per a l’altre: està obligat a publicar les seues tarifes i a comunicar-te qualsevol canvi amb dos mesos d’antelació, i tu pots tancar el compte sense penalització si no t’agrada (Orden EHA/2899/2011, de transparència i protecció del client de servicis bancaris). El Portal del Cliente Bancario del Banco de España publica comparatives i explica com reclamar.
Dèbit, crèdit i prepagament: tres targetes que no són el mateix
S’assemblen físicament i caben a la mateixa funda, però per dins són productes distints:
- Targeta de dèbit. Paga amb els diners que tens: l’import es descompta del teu compte a l’instant. Si no hi ha saldo, l’operació es rebutja (o entra en descobert). És la que té sentit per al dia a dia i la que et donen amb el compte de menors.
- Targeta de crèdit. Paga amb diners del banc. El normal és la modalitat fi de mes: totes les compres del mes es carreguen de colp el dia 1 o 5 del següent i, si pagues sencer, no hi ha interessos. És un crèdit gratuït d’unes setmanes. El problema apareix quan tries l’altra modalitat, el pagament ajornat o revolving, que vorem a l’apartat següent.
- Targeta de prepagament. Només gasta el que prèviament hi has carregat, com una targeta regal. No està unida al teu compte, així que si te la roben o la uses en un web dubtós, el dany queda limitat al seu saldo.
Bizum, banca en línia i neobancs
Bizum va nàixer el 2016 com un servici conjunt dels bancs espanyols per a enviar diners de mòbil a mòbil en segons, sense IBAN i sense cost per a l’usuari. És senzillament una transferència immediata entre comptes: no és un moneder ni guarda saldo propi. S’ha convertit en el mitjà de pagament entre particulars per excel·lència a Espanya, amb més de 25 milions d’usuaris registrats (Bizum, 2024). Dos advertències pràctiques: un Bizum enviat per error no es recupera automàticament (cal demanar-lo a qui l’ha rebut), i la petició de diners es pot usar per a estafar, perquè molta gent confirma sense llegir si està enviant o rebent.
Els neobancs són entitats que funcionen només per aplicació, sense oficines. Solen oferir comptes sense comissions, targetes gratuïtes i bones condicions a l’estranger. Abans d’obrir-ne un, mira dos coses: en quin país està registrat i quin fons de garantia el cobrix. Com vas vore en la Unitat 4, el Fondo de Garantía de Depósitos espanyol protegix 100.000 € per persona i entitat, i tots els països de la Unió Europea tenen un fons equivalent; però si l’entitat és un «proveïdor de servicis de pagament» i no un banc, els teus diners no estan coberts per eixe fons, sinó simplement separats en un compte. La diferència només es nota el dia que alguna cosa ix malament.
Que no te’ls lleven: phishing, smishing i «el fill en apuros»
Quasi ningú perd hui els diners per un atracament al carrer. Es perden per un missatge. Les tres modalitats que més vas a vore:
- Phishing. Un correu que imita el del teu banc, el de Correos o el d’Hisenda i et porta a un web fals idèntic al real on escrius les teues claus.
- Smishing. El mateix per SMS. És especialment perillós perquè els delinqüents aconseguixen que el seu missatge aparega dins del fil d’SMS autèntics del teu banc, entre avisos verdaders.
- «El fill en apuros». Un WhatsApp des d’un número desconegut: «Mamà, se m’ha trencat el mòbil, este és el meu número nou». Després arriba la petició d’un pagament urgent. No hi ha cap truc tècnic: només pressa i afecte.
La regla d’or cap en una frase: cap banc no et demanarà mai les teues claus, ni el teu PIN ni el codi de l’SMS, ni per telèfon, ni per correu, ni per missatge, ni encara que el número que aparega siga el seu (els números es falsifiquen amb facilitat). Qualsevol que te’ls demane és un estafador, sense excepcions. I si alguna cosa mou pressa —«el seu compte serà bloquejat en 24 hores»—, la pressa és justament el senyal.
Què fer si creus que has picat
- Bloqueja la targeta i la banca en línia immediatament des de l’aplicació, o telefonant al número del teu banc que apareix al revers de la targeta (mai al que vinga en el missatge sospitós).
- Canvia les claus de la banca en línia i del teu correu electrònic, perquè sol ser la porta d’entrada a la resta.
- Guarda les proves: captures de l’SMS o del correu, número de telèfon, hora, import. Sense elles la reclamació és molt més feble.
- Denuncia a la Policía Nacional o a la Guardia Civil. La denúncia és gratuïta i és el document que el banc et demanarà.
- Reclama per escrit al banc demanant la devolució del càrrec no autoritzat (tens 13 mesos). Si t’ho negen o no contesten en dos mesos, presenta la reclamació al Banco de España i demana ajuda a una organització de consumidors.
Demanar diners prestats: el crèdit
Fins ací, els diners eren teus. A partir d’ací, no. Crèdit és qualsevol fórmula per la qual algú t’entrega diners hui i tu et compromets a tornar-los en el futur amb un extra: l’interés. Com vas vore en la Unitat 4, eixe interés és el preu del diner, i és raonable que existisca: qui et presta renuncia a usar els seus diners, corre el risc que no li pagues i patix la inflació mentre espera.
La pregunta útil no és «¿demane o no demane?», sinó «quant em costa i què compre amb això?».
El préstec personal
És la fórmula més transparent. Demanes una quantitat concreta (5.000 € per a un cotxe de segona mà, 3.000 € per a un màster), firmes un quadre d’amortització i pagues una quota fixa cada mes durant un termini tancat, fins que el deute arriba a zero. Saps des del primer dia quant vas a pagar en total. A Espanya, els préstecs al consum es mouen al voltant del 8 % de tipus mitjà (Banco de España, estadístiques de tipus d’interés de noves operacions, 2025), encara que varia molt segons el termini, l’import i la teua situació laboral.
TIN i TAE: per què només importa la segona
En qualsevol anunci de finançament voràs dos percentatges, i no signifiquen el mateix.
El TIN (Tipus d’Interés Nominal) és només l’interés, sense res més. El TAE —perdó, la TAE, Taxa Anual Equivalent— inclou a més les comissions obligatòries, les despeses i l’efecte de pagar mensualment en compte d’una vegada a l’any. Per això la TAE sempre és igual o major que el TIN, i per això dos préstecs amb el mateix TIN poden costar coses molt distintes.
La targeta de crèdit i el forat del revolving
Una targeta de crèdit en modalitat fi de mes és un producte raonable: compres durant el mes, pagues tot de colp el següent i no pagues interessos. És, literalment, diner gratis durant unes setmanes.
El revolving és una altra cosa. Ací tries pagar «una quota còmoda»: 30, 50 o 60 € al mes, o un percentatge xicotet del deute. La paraula clau és revolving, «que gira»: el crèdit es renova a soles, perquè cada vegada que amortitzes un poc tornes a tindre disponible eixe poc per a gastar-lo. Amb tipus al voltant del 18 % anual (Banco de España, 2024), bona part d’eixa quota còmoda se’n va en interessos, el capital baixa a poc a poc i, si continues usant la targeta, el deute no acaba mai. És exactament el que li va passar al protagonista del cas d’obertura.
«Compra ara, paga després» i els microcrèdits
En qualsevol botiga en línia ja t’apareix l’opció de «compra ara, paga després» (buy now, pay later): dividir el pagament en tres o quatre terminis, moltes vegades sense interessos. Empreses com Klarna, SeQura o Aplazame s’han fet enormes amb això. Que no cobren interessos no vol dir que siga gratis per a l’economia: cobren a la botiga, i sobretot cobren recàrrecs per impagament si et retardes. El problema no és cada compra, sinó la suma: és fàcil acabar amb cinc o sis xicotets terminis oberts alhora i perdre el compte de quant deus. La Unió Europea ja ha ficat estos productes dins de la normativa de crèdit al consum amb la Directiva (UE) 2023/2225, que obliga a informar com un crèdit i a avaluar la solvència del client.
Els microcrèdits ràpids («els teus diners en 15 minuts, només amb el DNI») són l’escaló més car de tots: préstecs xicotets a terminis molt curts amb TAE que de vegades s’expressen en tres xifres perquè es calculen sobre dies. Estan pensats per a gent amb pressa i sense alternativa, i són la manera més ràpida d’entrar en una espiral de deute.
Un mòbil de 900 €: al comptat, finançat o amb revolving
Enunciat
Un mòbil costa 900 € al comptat. La botiga oferix finançar-lo en 24 mesos amb una quota de 42,37 € (TIN del 12 %) i una comissió d’obertura del 2 % que es paga en firmar (cas inventat però amb condicions habituals del mercat).
a) Quant pagues en total si finances, i quant més que al comptat en euros i en percentatge?
b) Si en compte de finançar guardes eixos mateixos 42,37 € al mes, quant tardes a comprar-lo al comptat?
c) I si el compres amb una targeta revolving al 18 % TIN pagant 30 € al mes?
Solució
- Suma de les quotes: 42,37 × 24 = 1.016,88 €.
- Comissió d’obertura: 900 × 0,02 = 18 €.
- Cost total finançat: 1.016,88 + 18 = 1.034,88 €.
- Sobrecost: 1.034,88 − 900 = 134,88 €, és a dir, 134,88 / 900 = un 15 % més pel mateix telèfon. Dit d’una altra manera: pagues el mòbil i, a més, quinze de cada cent euros del seu preu els regales a la financera.
- Estalviant primer: 900 / 42,37 = 21,2, així que en 22 mesos el tens pagat. Esperes dos mesos menys dels que anaves a estar pagant quotes, i t’estalvies els 134,88 €. L’únic cost és l’espera.
- Amb revolving: pagant 30 € al mes sobre un deute de 900 € al 18 % TIN (1,5 % mensual) calen unes 41 mensualitats, quasi tres anys i mig, i es paguen al voltant de 1.205 € en total: uns 305 € d’interessos. I això suposant que no tornes a usar la targeta, perquè cada compra nova reinicia el cicle.
- Lectura final: el mateix mòbil costa 900 €, 1.035 € o 1.205 € segons com el pagues. La diferència no està en el producte, està en el contracte.
Prova-ho tu: compara el preu al comptat amb el preu finançat de la compra que tingues al cap i mira quant pesa realment el sobrecost.
Escriu el que costa cada format i quant porta —grams, mil·lilitres, unitats— i compara amb la mateixa vara. L'etiqueta del lineal ho posa en lletra xicoteta; això ho posa gran.
| Producte o format | Preu (€) | Contingut | Per unitat | Més car que el millor | |
|---|---|---|---|---|---|
| 0,0064 €/g | 14,3 % | ||||
| 0,0056 €/g | La més barata | ||||
| 0,0069 €/g | 23,2 % |
El format gran no sempre ix millor. Quan no ix, la diferència es nota poc per compra i molt a final de mes, que és exactament on deixa de vore's.
Fixa't en la diferència entre el que et cobren de més i la TAE. Un 10 % de recàrrec pagat en dotze mesos és una TAE prou major del 10 %, perquè vas tornant els diners mes a mes i mai arribes a deure el total durant tot l'any.
La quota mensual està pensada per a paréixer xicoteta. Les tres xifres que decidixen són el total pagat, el que et cobren de més i la TAE, i cap de les tres sol aparéixer al cartell. Per llei te les han de donar abans de signar: demana-les.
Com es calcula
Preu per unitat: preu ÷ contingut. Comparar dos formats exigix que la unitat siga la mateixa en els dos.
Total pagat: entrada + quota × nombre de quotes. El que et cobren de més és eixa suma menys el preu al comptat.
TAE: el tipus mensual que iguala el valor actual de les quotes amb el que finances, elevat a dotze. No hi ha fórmula tancada; es busca per aproximació.
↗ Ferramenta interactiva disponible en la versió digital del llibre (profedeeconomia.es).
Calculadora Compra intel·ligent: al comptat o a terminis? Introduïx el preu, la quota i el termini i la ferramenta calcula el cost total, el sobrecost i el que tardaries a comprar-lo estalviant abans. Obrir el recurs →Quan endeutar-se té sentit i quan no
No tot deute és igual. La pregunta decisiva és si els diners prestats compren una cosa que durarà més que el deute o una cosa que es consumix abans d’acabar de pagar-la.
- Té sentit endeutar-se per a un habitatge (dura dècades i evita pagar lloguer), per a uns estudis que augmenten els teus ingressos futurs o per a una ferramenta de treball que et permet guanyar diners. Són deutes que compren capacitat futura.
- No té sentit endeutar-se per a unes vacances, per a roba, per al sopar del dissabte o per al mòbil de l’any que ve quan el d’enguany funciona. Quan acabes de pagar-los, el viatge ja és un record i la samarreta està vella.
I hi ha una regla numèrica que usen els mateixos bancs quan estudien si et concedixen un préstec: la suma de totes les teues quotes mensuals no hauria de superar el 30-35 % dels teus ingressos nets. Amb un sou de 1.200 € al mes, això són entre 360 i 420 € de quotes com a màxim, comptant hipoteca, cotxe, préstecs i targetes. Per damunt d’ahí, qualsevol imprevist —un mes sense treball, una avaria— et deixa sense marge. El fons d’emergència del qual vam parlar en la Unitat 7 existix justament per a això.
La hipoteca: el deute de la teua vida
De tots els deutes que firmaràs, un és distint per grandària i per duració. Comprar un habitatge costa l’equivalent a diversos anys sencers de sou, així que quasi ningú ho fa amb diners propis.
Termini, quota i tipus d’interés
Tres números definixen una hipoteca. El capital (quant demanes), el termini (en quants anys el tornes; a Espanya la mitjana ronda els 25 anys, segons l’Estadística de Hipotecas de l’INE) i el tipus d’interés. Amb eixes tres dades es calcula la quota mensual, que en el sistema francés —el que s’usa ací— és constant: al principi quasi tot són interessos i molt poc capital, i al final al revés.
Eixe detall explica una cosa que sorprén: després de cinc anys pagant, el deute a penes ha baixat. Per això allargar el termini és una arma de doble tall: abaixa la quota mensual, però augmenta moltíssim el total d’interessos.
Sobre el tipus, hi ha dos famílies:
- Tipus fix. El mateix interés durant tota la vida del préstec. Pagues sempre el mateix, passe el que passe amb l’economia. Es paga un poc més car a canvi d’eixa tranquil·litat.
- Tipus variable. Es calcula com euríbor + un diferencial (per exemple, euríbor + 0,9 %) i es revisa cada sis o dotze mesos. Si l’euríbor baixa, la teua quota baixa; si puja, puja. Com vas vore en la Unitat 4, l’euríbor és el tipus al qual es presten diners els grans bancs europeus i seguix de prop les decisions del BCE.
| Data | Euríbor a 12 mesos | Què va significar per a una hipoteca variable |
|---|---|---|
| Desembre de 2021 | −0,50 % | Mínim històric: l’índex va arribar a ser negatiu |
| Octubre de 2023 | 4,16 % | Màxim del cicle; quotes centenars d’euros més altes |
| Desembre de 2024 | ~2,4 % | El BCE comença a abaixar tipus i l’índex es relaxa |
| Agost de 2025 | ~2,1 % | Les revisions tornen a abaratir les quotes |
Dades: Banco de España, sèries de l’euríbor a dotze mesos. Entre 2021 i 2023 una mateixa família, amb el mateix contracte firmat anys arrere, va vore pujar la seua quota més de 300 € al mes sense haver fet res. Això és el risc del tipus variable, i no és teòric.
L’entrada i les despeses: els diners que cal tindre abans
Ací ve l’obstacle real per a la gent jove. Els bancs rarament financen més del 80 % del valor de taxació, així que necessites tindre estalviat el 20 % restant (l’«entrada») més un 10 % addicional per a impostos i despeses.
La Ley 5/2019 va repartir eixes despeses: el banc paga la notaria, el registre, la gestoria i l’impost d’actes jurídics documentats; tu pagues la taxació, la còpia de l’escriptura i, sobretot, l’impost de la compravenda (l’ITP, entre el 6 % i el 10 % segons la comunitat autònoma, en habitatge usat; o el 10 % d’IVA més AJD, en obra nova). Eixa és la partida gran.
La quota d'una hipoteca i el que es paga en trenta anys
Enunciat
Marta i Iván (cas inventat però versemblant) volen comprar un pis de 200.000 €. El banc els finança el 80 % a tipus fix del 3 %.
a) Quants diners necessiten tindre estalviats, comptant un 10 % del preu per a impostos i despeses?
b) Calcula la quota mensual del préstec a 30 anys amb la fórmula de quota constant.
c) Quant pagaran en total i quants interessos?
d) Què canviaria si el demanaren a 20 anys?
Solució
- Entrada: 200.000 × 0,20 = 40.000 €. Despeses i impostos: 200.000 × 0,10 = 20.000 €. Necessiten 60.000 € estalviats abans de començar. El préstec serà de 200.000 − 40.000 = 160.000 €.
- Fórmula de la quota constant (sistema francés): quota = C × i / (1 − (1 + i)^−n), on C és el capital, i el tipus mensual i n el nombre de mesos.
- Dades mensuals: i = 0,03 / 12 = 0,0025; n = 30 × 12 = 360 mesos.
- Factor de la fórmula: (1,0025)^360 = 2,4568, així que (1 + i)^−n = 1 / 2,4568 = 0,4070. El denominador és 1 − 0,4070 = 0,5930.
- Quota a 30 anys: (160.000 × 0,0025) / 0,5930 = 400 / 0,5930 = 674,6 € al mes.
- Total pagat: 674,6 × 360 = 242.856 €. Interessos: 242.856 − 160.000 = 82.856 €. Per un pis de 200.000 € acabaran desemborsant 242.856 + 60.000 = 302.856 €.
- A 20 anys: n = 240 i (1,0025)^240 = 1,8208, d’on el denominador és 1 − 0,5492 = 0,4508 i la quota puja a 400 / 0,4508 = 887,3 € al mes. Total pagat: 887,3 × 240 = 212.952 €; interessos: 52.952 €.
- Lectura: deu anys menys de termini suposen 213 € més al mes, però quasi 30.000 € menys d’interessos. Allargar el termini no fa la casa més barata: fa la quota més xicoteta i la casa molt més cara.
Quan les hipoteques es trenquen: la crisi de 2008
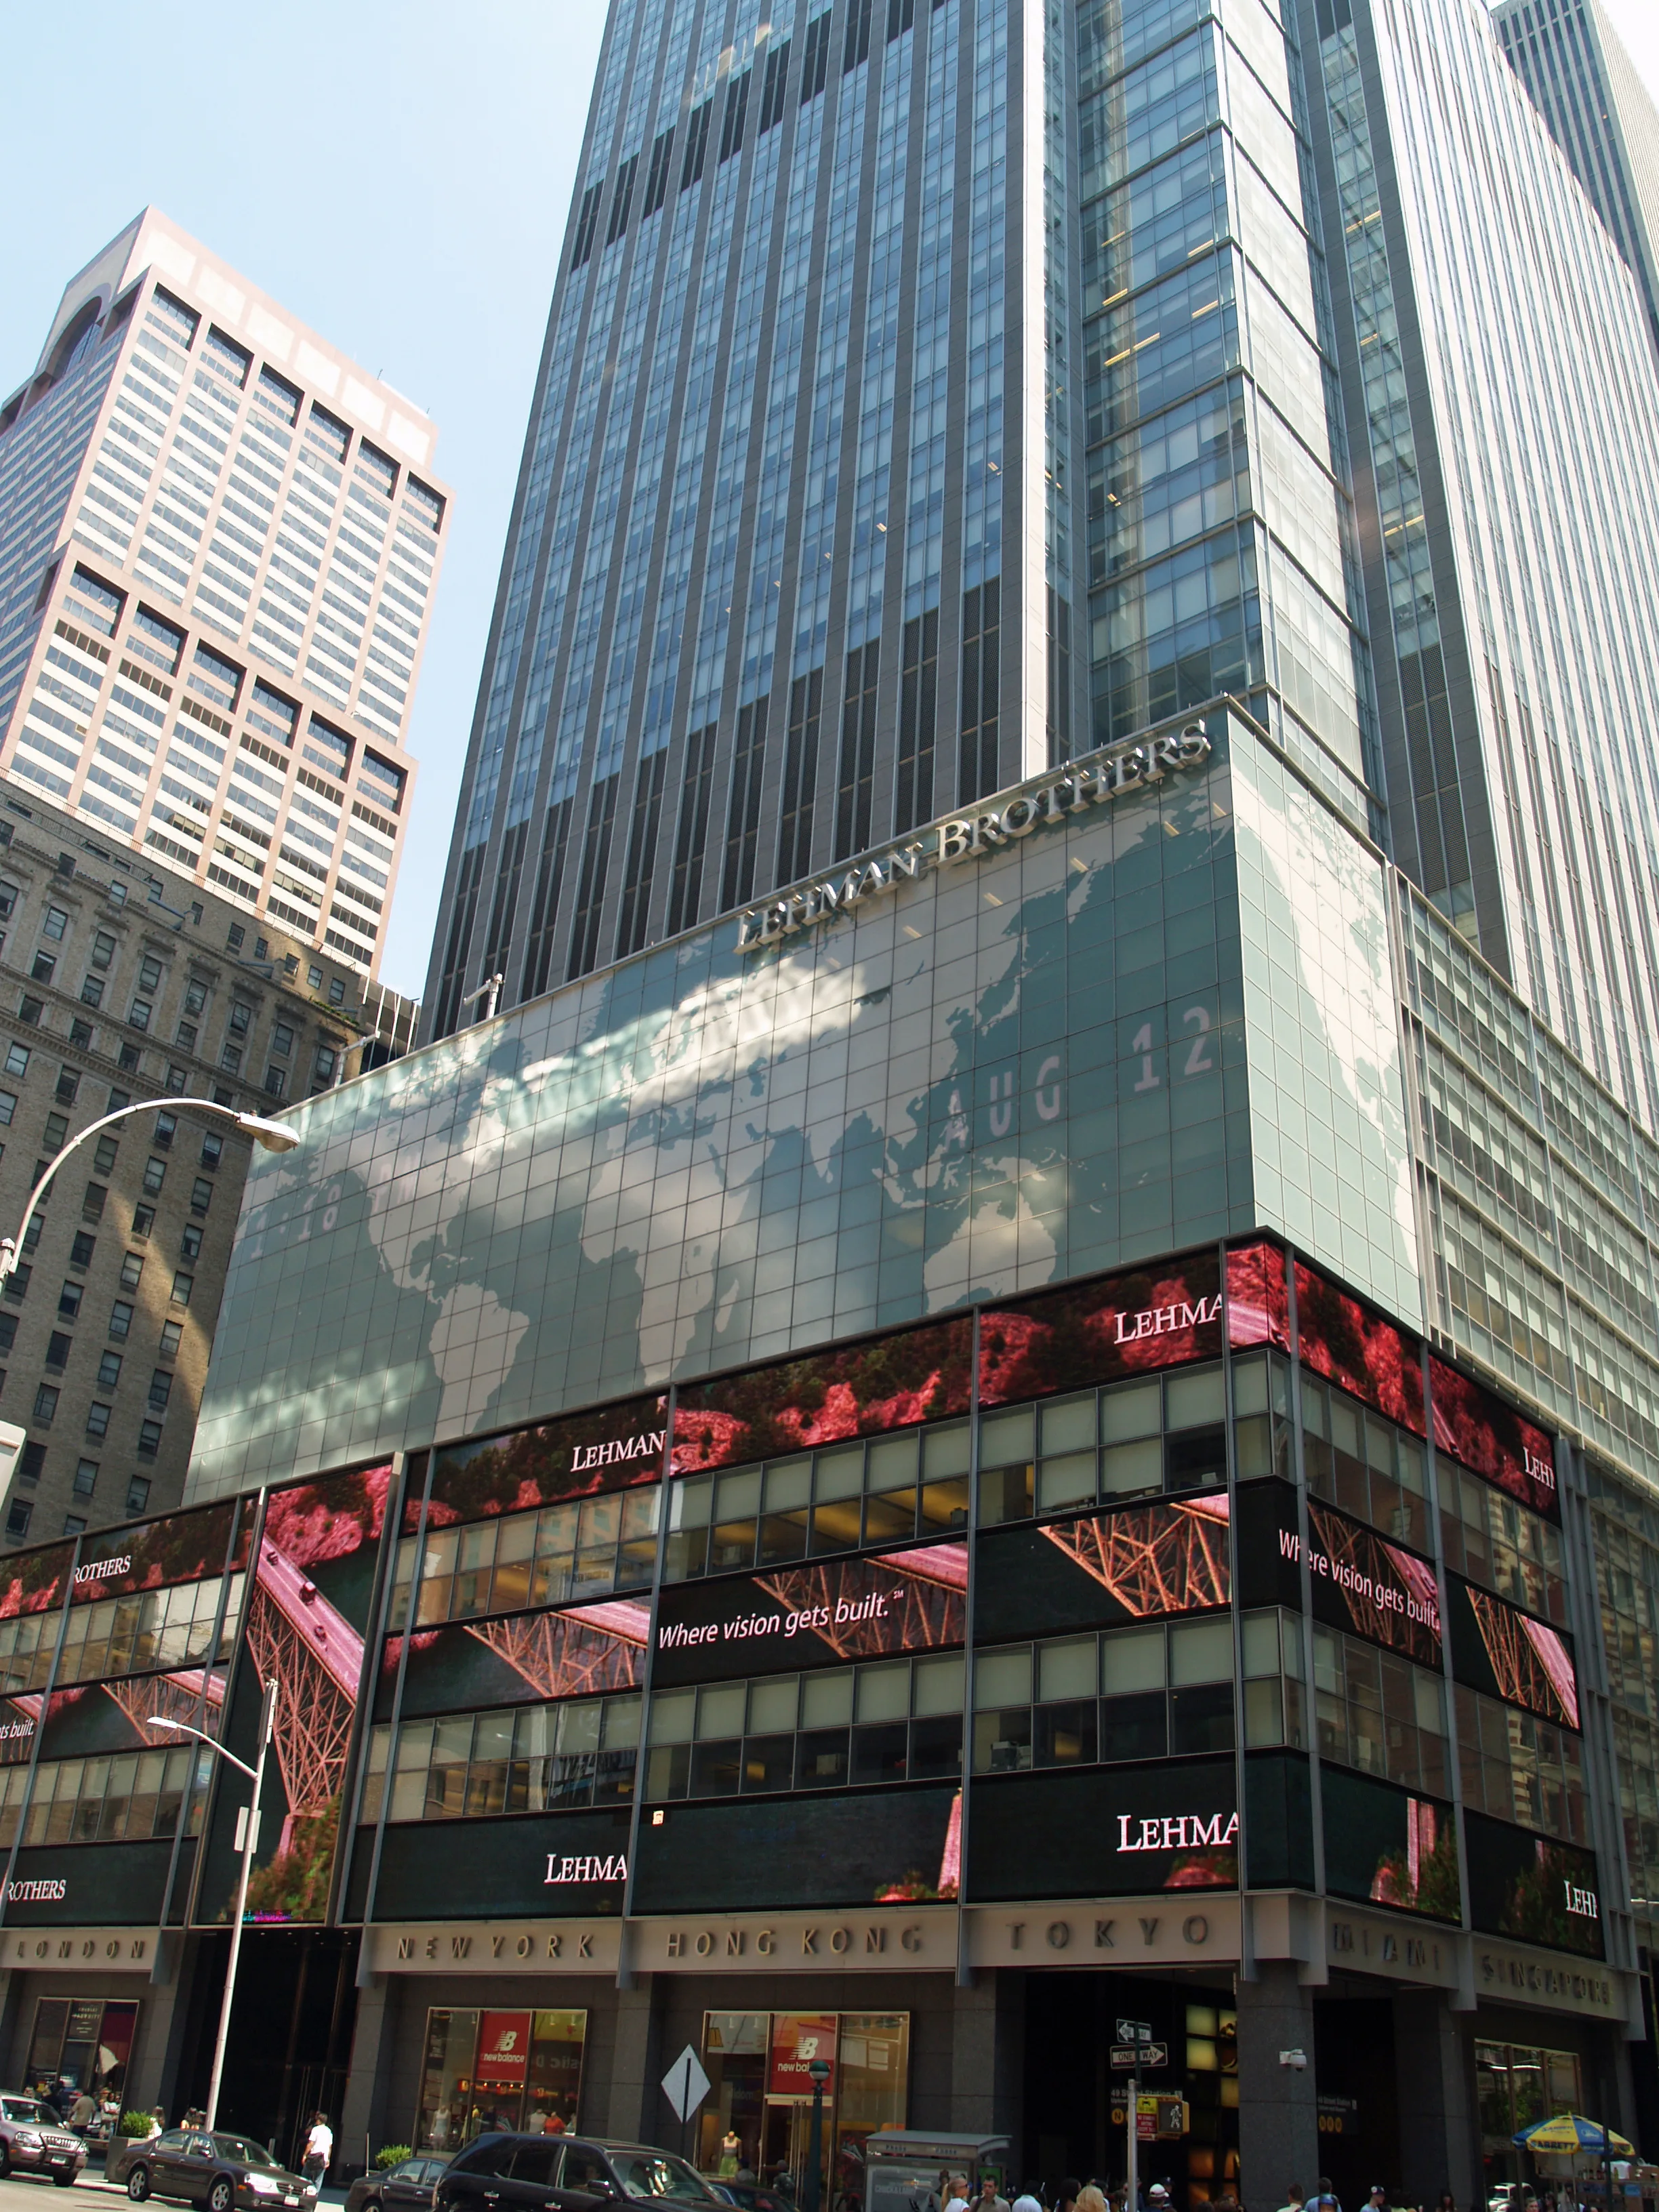
Tot l’anterior sona controlat mentre l’economia funciona. Fa menys de vint anys, un país sencer va descobrir què passa quan es presta a gent que no pot pagar i s’aposta que els pisos pugen sempre.
Invertir: fer créixer l’estalvi
Canviem de costat. Fins ara pagaves interessos; ara vas a cobrar-los. Invertir és posar els teus diners a treballar en una cosa que esperes que valga més en el futur. I com vas vore en la Unitat 4, no fer res tampoc no és neutral: amb una inflació del 2-3 %, els diners parats perden poder de compra tots els anys.
Rendibilitat, risc i liquiditat: el triangle impossible
Tot producte financer es descriu amb tres característiques, i la regla del joc és que cap no és bo en les tres alhora:
- Rendibilitat: el que esperes guanyar, en percentatge anual.
- Risc: la probabilitat de perdre part del que has invertit. El seu invers és la seguretat.
- Liquiditat: la facilitat de convertir-ho en diners disponibles sense perdre valor ni esperar.
Si algú t’oferix una cosa molt rendible, totalment segura i disponible quan vulgues, no ha inventat un producte miraculós: t’està mentint. Eixa frase, tota sola, t’estalviarà més diners a la vida que qualsevol altra d’esta unitat.
El catàleg, de menys a més risc
- Compte corrent. Liquiditat total, risc quasi nul (amb el Fondo de Garantía de Depósitos darrere), rendibilitat zero. És per als diners del mes, no per a estalviar.
- Depòsit a termini fix. Entregues una quantitat durant un temps (6, 12, 24 mesos) a canvi d’un interés pactat. Segur i previsible; a canvi, els diners queden immobilitzats. El 2024 la banca espanyola pagava de mitjana bastant menys que l’europea per estos depòsits, al voltant del 2 % enfront de més del 3 % de la mitjana de la zona euro (Banco de España i BCE).
- Letras del Tesoro i bons de l’Estat. Prestes diners a l’Estat espanyol (letras fins a 12 mesos; bons i obligacions, de 2 a 30 anys) i et torna els diners amb interessos. Risc molt baix, perquè qui deu és l’Estat.
- Fons d’inversió indexats. Amb una sola compra participes en centenars d’empreses alhora: el fons replica un índex (per exemple, el MSCI World) en compte d’intentar superar-lo. El seu gran avantatge són les comissions baixes, i això pesa moltíssim a llarg termini.
- Accions. Compres un trosset d’una empresa concreta i guanyes si puja i repartix dividends. Alta rendibilitat potencial, alt risc: si l’empresa va malament, pots perdre-ho tot.
- Plans de pensions. Estalvi per a la jubilació amb avantatge fiscal (des de 2022 pots aportar i desgravar fins a 1.500 € a l’any en plans individuals), a canvi d’una il·liquiditat quasi total: els diners no es toquen fins a jubilar-te, tret de supòsits excepcionals i les aportacions amb més de deu anys d’antiguitat.
- Criptomonedes. No són una inversió, són una juguesca: com vas vore en la Unitat 4, el seu preu pot caure a la meitat en mesos i no hi ha cap fons de garantia darrere. Si algun dia t’hi acostes, que siga amb diners que pugues perdre sencers.
Diversificar: no ho poses tot en la mateixa cistella
Hi ha una versió particularment perillosa de no diversificar: tindre els diners, la faena i la inversió al mateix lloc. Qui treballava en una caixa d’estalvis el 2008, hi tenia els seus estalvis i a més accions de l’entitat, ho va perdre tot alhora.
Les participacions preferents d’aquells anys són l’exemple de manual del que no ha de passar: productes complexos, perpetus i sense garantia de depòsits, venuts a la finestreta de tota la vida a persones majors que creien estar contractant un termini fix. Quan van voler recuperar els seus diners, no hi havia mercat on vendre-les. Milers de casos van acabar als tribunals i en arbitratges. La regla que va deixar aquell desastre és simple: si no eres capaç d’explicar-li a algú en què has invertit, no has invertit: t’han venut alguna cosa.
L’interés compost: el teu millor aliat (si comences prompte)
Ací està la bona notícia de la unitat. L’interés compost consistix que els interessos que guanyes se sumen al teu capital i l’any següent també generen interessos. És el mateix mecanisme que fa créixer el deute d’una targeta revolving, però jugant a favor teu.
La variable decisiva no és quant aportes, sinó quants anys ho deixes. Per això esta unitat, que estudies als quinze o setze anys, té un avantatge que no tindràs mai més: et sobra l’única matèria primera que no es pot comprar.
Cent euros al mes durant quaranta anys
Enunciat
Imagina que als 25 anys comences a apartar 100 € al mes i els inverteixes fins als 65, és a dir, 40 anys.
a) Quant tindries amb una rendibilitat mitjana del 5 % anual? I amb un 2 %?
b) Quant has aportat tu en cada cas?
c) Què passaria si començares deu anys més tard, als 35?
Usa la fórmula del valor final d’una sèrie d’aportacions: VF = A × ((1 + i)^n − 1) / i, on A és l’aportació mensual, i el tipus mensual i n el nombre de mesos.
Solució
- Dades al 5 %: i = 0,05 / 12 = 0,004167; n = 40 × 12 = 480 mesos. Amb la calculadora, (1,004167)^480 = 7,358.
- Valor final al 5 %: 100 × (7,358 − 1) / 0,004167 = 100 × 1.525,9 = 152.590 €.
- Dades al 2 %: i = 0,02 / 12 = 0,001667; (1,001667)^480 = 2,2241. Valor final: 100 × (2,2241 − 1) / 0,001667 = 73.450 €.
- El que has aportat: 100 × 480 = 48.000 € en els dos casos. Al 5 %, més de 104.000 € són interessos; al 2 %, uns 25.000 €. Tres punts de diferència en la rendibilitat dupliquen el resultat final.
- Començant deu anys tard (30 anys, 360 mesos, al 5 %): (1,004167)^360 = 4,468, i el valor final és 100 × (4,468 − 1) / 0,004167 = 83.220 €, havent aportat 36.000 €.
- Lectura: els 12.000 € que no vas aportar en eixos deu primers anys t’han costat quasi 70.000 € al final. En l’interés compost, el temps pesa més que l’import.
- Avís important: estos càlculs no descompten la inflació ni els impostos, i el 5 % és una hipòtesi, no una promesa. Cap inversió amb rendibilitat esperada alta no pot garantir res: si ho garantira, no pagaria el 5 %.
Prova-ho tu: canvia l’aportació, el termini i la rendibilitat i observa com es mou la corba.
Com es calcula
El saldo s'actualitza cada mes amb el tipus mensual r/12 = 0,4167 % i se suma l'aportació mensual de 100,00 €.
Dels 87.693,61 € finals, has aportat 37.000,00 € i els interessos són 50.693,61 €. Això vol dir que cada euro aportat s'ha convertit en 2,37 €.
↗ Ferramenta interactiva disponible en la versió digital del llibre (profedeeconomia.es).
Projecte interdisciplinari El poder de l'interés compost Un treball conjunt amb Matemàtiques sobre progressions geomètriques, funcions exponencials i el que ocorre quan el temps es posa del teu costat. Obrir el recurs →Que no t’estafen: xiringuitos financers i piràmides
On hi ha diners hi ha estafadors, i la publicitat financera a les xarxes socials ha multiplicat el seu abast. La CNMV (Comisión Nacional del Mercado de Valores) és l’organisme que supervisa qui pot oferir inversions a Espanya, i publica una llista pública de «xiringuitos financers»: entitats que operen sense autorització.
Els senyals d’alarma es repetixen sempre: rendibilitat garantida i molt alta («un 20 % segur»), pressa per a decidir, un amic o un influencer que t’ho recomana, la promesa de comissions si portes gent nova, dificultats per a retirar els diners i una empresa registrada lluny, en un país on ningú anirà a reclamar.
Com comprovar que una inversió no és una estafa
- Busca l’entitat en els registres oficials de la CNMV (cnmv.es) i del Banco de España. Si no hi apareix, no pot oferir inversions a Espanya, per molt professional que siga el seu web.
- Consulta la llista d’advertències sobre xiringuitos financers de la CNMV i les dels supervisors d’altres països, que la mateixa CNMV enllaça.
- Desconfia de qualsevol rendibilitat garantida que supere amb claredat el deute públic. Si l’Estat paga un 2 %, ningú no regala un 20 % sense risc.
- Comprova com se n’ix. Pregunta quant tardaries a recuperar els diners i quines comissions té l’eixida. En les estafes, entrar és facilíssim i eixir, impossible.
- Sospita de la urgència i del boca a boca. «Només queden places», «no ho contes a ningú» o «si portes un amic guanyes més» no són arguments d’inversió: són arguments de piràmide.
Les assegurances: pagar poc per a no perdre-ho tot
Una assegurança és un contracte en què pagues una quantitat xicoteta i segura per a no haver de pagar una quantitat enorme i improbable. No és una inversió ni un estalvi: no esperes recuperar els diners. El que compres és tranquil·litat, i funciona perquè l’asseguradora reunix milions de persones que paguen i només unes poques patixen el sinistre.
Les assegurances que et trobaràs
- De cotxe o moto. La de responsabilitat civil és obligatòria per a qualsevol vehicle a motor (Real Decreto Legislativo 8/2004): cobrix els danys que causes a altres, no els teus. La «de tot risc» afig els teus propis danys i sol portar franquícia.
- De llar. No és obligatòria per llei amb caràcter general, però si compres amb hipoteca el banc pot exigir-te assegurar l’immoble contra incendis. Cobrix continent (parets, instal·lacions), contingut (el de dins) i la responsabilitat civil d’, per exemple, inundar el veí.
- De vida. Paga una quantitat a la teua família si mors. Té sentit quan algú depén econòmicament de tu, no abans.
- De salut. Privada, complementària a la sanitat pública. Es contracta sobretot per rapidesa d’accés a especialistes.
- De viatge, de mòbil, de lloguer, de mascota… El catàleg és infinit, i ací és on convé pensar.
Quan compensa una assegurança
La regla és curta: assegura el que no pots pagar de la teua butxaca, no el que sí que pots. Que se’t trenque la pantalla del mòbil és molest i costa 150 €; és un disgust, no una ruïna. Que un incendi destruïsca la teua casa o que atropelles algú pot costar centenars de milers d’euros: això és el que cal assegurar.
Si és tan evident, per què comprem tantes assegurances xicotetes? Perquè el nostre cap no valora igual les pèrdues i els guanys. Com van estudiar Daniel Kahneman i Amos Tversky, perdre fa mal aproximadament el doble del que agrada guanyar el mateix, i per això paguem de més per a evitar pèrdues xicotetes i molt visibles.
Planificar la vida adulta amb números
Tanquem la unitat amb el compte que de veres t’espera. Tot l’anterior —compte, targeta, crèdit, hipoteca, inversió, assegurança— apareix junt el dia que decidixes viure pel teu compte.
Emancipar-se a Espanya: les dades
Anar-se’n de casa s’ha convertit a Espanya en una operació tardana. L’edat mitjana d’emancipació ronda els 30 anys, enfront d’uns 26 de mitjana a la Unió Europea (Eurostat, dades de 2023), i segons l’Observatorio de Emancipación del Consejo de la Juventud de España només al voltant del 16 % de les persones de 16 a 29 anys vivia fora de la llar familiar el 2024. La causa principal no és cultural sinó aritmètica: el mateix Observatorio calcula que una persona jove assalariada hauria de dedicar entorn del 90 % del seu sou net per a llogar sola un habitatge sencer. Per això la fórmula real és el pis compartit.
Llogar o comprar
Llogar dona flexibilitat i no exigix estalvi previ més enllà de la fiança (un mes de renda en habitatge habitual, segons la Ley de Arrendamientos Urbanos 29/1994) i, de vegades, garanties addicionals. El que pagues no torna, però tampoc no et lliga a una ciutat ni a un deute de trenta anys. La Ley 12/2023 por el derecho a la vivienda va introduir a més límits a l’actualització de les rendes i la possibilitat de declarar «zones tensionades».
Comprar convertix la quota en patrimoni propi i et protegix de les pujades del lloguer, però exigix tindre estalviat el 20 % més despeses (60.000 € en el nostre exercici), t’immobilitza i afig costos que l’inquilí no paga: IBI, comunitat, derrames, reparacions. No hi ha una resposta bona per a tothom: depén de quant de temps vas a quedar-te en eixa ciutat, de l’estabilitat dels teus ingressos i del que coste llogar enfront de comprar a la teua zona.
Quant costa viure: un pressupost real
Este és el pressupost mensual aproximat d’una persona jove que comparteix pis a València, amb preus de 2025 (fonts: informes de preus de lloguer d’habitació dels portals immobiliaris, tarifes de transport públic de la ciutat i Encuesta de Presupuestos Familiares de l’INE per a alimentació):
| Concepte | Import mensual |
|---|---|
| Habitació en pis compartit | 400 € |
| Subministraments (llum, aigua, internet) | 60 € |
| Menjar i supermercat | 220 € |
| Transport públic | 25 € |
| Mòbil | 15 € |
| Oci i roba | 100 € |
| Estalvi i imprevistos | 100 € |
| Total | 920 € |
Compara-ho amb el que es cobra. El Salario Mínimo Interprofesional de 2025 és de 1.184 € al mes en 14 pagues (Real Decreto 87/2025), la qual cosa prorratejada a dotze mesos són uns 1.381 € bruts mensuals; descomptades les cotitzacions socials queden al voltant de 1.290 € nets abans d’IRPF (repassa la nòmina en la Unitat 5). Amb eixe sou, el pressupost de dalt quadra i deixa marge. Però canvia una sola línia —una habitació de 550 € en compte de 400, o un contracte a mitja jornada— i deixa de quadrar. Eixa és tota la matemàtica de l’emancipació a Espanya.
Amb els números davant, l’ordre de prioritats per als primers anys de vida adulta s’ordena tot sol: primer un fons d’emergència de tres a sis mesos de despeses en un compte líquid (uns 3.000 € amb este pressupost), després llevar-te qualsevol deute car (una revolving al 18 % és un 18 % garantit d’estalvi si la canceles), i només llavors començar a invertir a llarg termini el que no vages a necessitar. Eixe ordre no és una opinió: ix directament del triangle d’esta unitat.
Calculadora Quant tardes a estalviar el que necessites? Posa el teu objectiu (la fiança, el fons d'emergència, el carnet de conduir) i calcula quant hauries d'apartar cada mes i durant quant de temps. Obrir el recurs →Què ve després en este curs
Amb esta unitat tanqueu la segona avaluació i també el recorregut per la vostra economia personal. En la Unitat 7 vau aprendre a ordenar els diners que entren i ixen; ací heu vist què fer amb ells quan us relacioneu amb un banc, una financera o una asseguradora. Juntes formen l’equipatge mínim per a la vida adulta: pressupost, estalvi, crèdit, inversió i protecció.
La Unitat 9 amplia el zoom fins al mapa del món: el comerç internacional, la globalització, l’euro i la Unió Europea, que és qui fixa moltes de les regles que heu vist ací, des de la garantia de tres anys fins a la normativa del crèdit al consum. I a partir de la Unitat 10 canvia el bloc: passareu a l’altre costat del mostrador per a estudiar l’empresa (Unitat 10), les persones que les creen (Unitat 11) i el projecte emprenedor complet (Unitat 12). Quan arribeu al finançament d’una empresa, reconeixereu moltes de les paraules de hui: TAE, garantia, termini, risc.
Glossari
- Comissió: preu que cobra un banc per un servici (manteniment, targeta, descobert, transferència urgent). Ha d’estar publicada i notificar-se amb dos mesos d’antelació si canvia.
- Compte de pagament bàsic: compte amb servicis essencials al qual qualsevol resident té dret, amb un cost màxim legal de 3 € al mes i gratuït en casos de vulnerabilitat.
- Targeta de dèbit: mitjà de pagament que descompta l’import del teu compte a l’instant. Si no hi ha saldo, l’operació es rebutja.
- Targeta de crèdit: mitjà de pagament amb diners del banc, que es tornen a fi de mes (sense interessos) o de forma ajornada (amb interessos).
- Revolving: modalitat de crèdit amb quota xicoteta i fixa en què el crèdit es renova a mesura que pagues. Amb tipus alts, el deute pot no acabar mai.
- TIN: tipus d’interés nominal, només l’interés, sense comissions ni despeses.
- TAE: taxa anual equivalent; cost o rendibilitat real en percentatge anual, amb comissions i calendari de pagaments inclosos. És el número amb què es comparen ofertes.
- Hipoteca: préstec a llarg termini per a comprar un immoble que queda com a garantia del pagament. Regulada a Espanya per la Ley 5/2019.
- Euríbor: tipus al qual es presten diners els grans bancs europeus; referència de les hipoteques variables espanyoles.
- Liquiditat: facilitat per a convertir una inversió en diners disponibles sense perdre valor ni esperar.
- Diversificació: repartir els diners entre productes, sectors i països distints per a reduir el risc sense renunciar a la rendibilitat esperada.
- Interés compost: mecanisme pel qual els interessos generats se sumen al capital i al seu torn generen interessos. Multiplica l’estalvi a llarg termini i també el deute.
- Prima: quantitat que es paga per una assegurança. La franquícia és la part del dany que assumix l’assegurat abans que pague la companyia.
- Xiringuito financer: entitat que oferix servicis d’inversió sense autorització. La CNMV publica una llista pública d’advertències.
Per a aprofundir
Tot el que seguix és gratuït, públic i sense res per a vendre’t:
- Portal del Cliente Bancario del Banco de España (clientebancario.bde.es). Per què encaixa: té simuladors de préstecs i hipoteques, explica cada comissió i detalla pas a pas com presentar una reclamació contra el teu banc.
- Finanzas para todos (finanzasparatodos.es), del Banco de España i la CNMV. Per què encaixa: és el pla públic d’educació financera; la seua secció sobre productes d’estalvi i inversió cobrix el triangle d’esta unitat amb exemples.
- Rincón del inversor i cercador d’entitats advertides, a cnmv.es. Per què encaixa: en dos minuts pots comprovar si qui t’oferix una inversió està autoritzat, que és la comprovació més rendible de la teua vida.
- OCU i FACUA (ocu.org, facua.org). Per què encaixa: publiquen comparatives independents d’assegurances, garanties esteses i comissions bancàries, i models de reclamació llestos per a usar.
Preguntes per a reflexionar
Estes preguntes no tenen una resposta única. Servixen per a debatre a classe o pensar a soles en tancar la unitat:
- El Tribunal Supremo va anul·lar un contracte de targeta que el client havia firmat lliurement. Fins on ens ha de protegir la llei de les nostres pròpies decisions financeres, i a partir de quin punt és responsabilitat de cada u llegir el que firma?
- Emancipar-se a Espanya exigix hui quasi el 90 % del sou d’una persona jove per a llogar sola. És un problema de salaris, d’habitatge o de les dos coses? Quina mesura de totes les que has sentit et pareix que atacaria millor la causa?
- Si tingueres 1.000 € que no necessitaràs en deu anys, on els posaries: compte, depòsit, Letras del Tesoro, fons indexat o accions? Justifica la resposta amb els tres vèrtexs del triangle, no amb la rendibilitat a soles.
Bibliografía
- España. Real Decreto 217/2022, de 29 de marzo, por el que se establecen la ordenación y las enseñanzas mínimas de la Educación Secundaria Obligatoria. BOE núm. 76. (Competència específica 6: comprendre aspectes bàsics de l’economia i les finances.)
- Tribunal Supremo, Sala de lo Civil. Sentencia 149/2020, de 4 de marzo (usura en targetes revolving) i sentencia 258/2023, de 15 de febrero (criteri dels 6 punts percentuals sobre el tipus mitjà). CENDOJ.
- Banco de España. Portal del Cliente Bancario i estadístiques de tipus d’interés de noves operacions (crèdit al consum, targetes revolving, euríbor). https://clientebancario.bde.es
- España. Ley 5/2019, de 15 de marzo, reguladora de los contratos de crédito inmobiliario. BOE núm. 65. (Repartiment de despeses, acta notarial prèvia i transparència hipotecària.)
- Banco de España. Informe sobre la crisis financiera y bancaria en España, 2008-2014 (2017). (Suport públic al sistema bancari: 54.353 milions d’euros.)
- Consejo de la Juventud de España. Observatorio de Emancipación, informes 2023-2024; Eurostat, Estimated average age of young people leaving the parental household (2023).
- Consorcio de Compensación de Seguros. Información y datos sobre la DANA de octubre de 2024; i España, Ley 50/1980, de 8 de octubre, de Contrato de Seguro. BOE núm. 250.
Psicología del dinero
Vint capítols curts sobre per què la gent llesta pren males decisions amb els diners. El capítol sobre l'interés compost i la paciència explica en deu pàgines el que a esta unitat li costa un apartat sencer.
Capítols 4 («Interés compuesto alucinante») i 5
Inside Job
El relat més clar de com unes hipoteques concedides a famílies que no podien pagar-les van acabar tombant l'economia mundial el 2008. Va guanyar l'Oscar al millor documental i s'entén sense saber finances.
@CNMV_Spain
El compte oficial del supervisor publica les advertències sobre xiringuitos financers segons es detecten i explica en fils com funcionen les estafes d'inversió que circulen per les xarxes. És la font, no un intermediari.
El pressupost del teu primer pis
Tria una ciutat on t’agradaria viure i busca el preu real d’una habitació en pis compartit i el d’un pis sencer d’un dormitori. Construïx el teu pressupost mensual complet amb les set partides de la taula de la unitat i calcula el total en els dos escenaris. Després busca-ho: quin sou net necessitaries perquè quadre deixant un 10 % d’estalvi? Porta els dos números i una frase sobre quina partida t’ha sorprés més.
Notes d'esta unitat
Apunta el que vulgues recordar de «Economia personal II: bancs, crèdit, inversió i assegurances». Es guarda només en este dispositiu.
Per a l'aula
Jocs
- Assegurats Economía personal II: seguros y protección ante imprevistos.