Tipus d'empreses i la seua organització
El marc de la unitat
- Bloc A: tipus i formes jurídiques d'empresa.
- Bloc A: organització i estructura empresarial.
- Comprendre l'empresa com a agent econòmic i social.
Marina podria estalviar uns 3.000 € a l'any
Marina és il·lustradora freelance i porta cinc anys com a autònoma: factura 60.000 € a l'any, amb pocs gastos, i quasi tot tributa per IRPF. La seua assessora li fa els números el 2025.
- Amb una SLU i un sou de 35.000 €, la resta aniria al 19 % en Societats.
- Com a autònoma, eixe tram tributa al 30-37 % marginal d'IRPF.
- Uns 4.500 € menys d'impostos; uns 3.000 € després de pagar la gestoria.
La preguntaQuines tres decisions està prenent Marina alhora, i quina d'elles és més cara de desfer?
La localització empresarial
Tres famílies de factors de localització
La localització digital són dos preguntes, no una
Una empresa de programari pot tindre treballadors en deu països i clients arreu del món sense obrir cap oficina. Per a ella la localització es partix en dos preguntes: on està el domicili fiscal i on estan els equips. La primera decidix impostos, obligacions i legislació aplicable, i continua sent crítica. La segona, cada vegada menys: hi ha seus a Madrid amb equips a València, Sevilla o Lisboa.
Quatre règims fiscals territorials a Espanya
- Zona Especial Canària (ZEC): 4 % en l'Impost de Societats enfront del 25 % general, amb requisits d'inversió i ocupació.
- Ceuta i Melilla: bonificació del 50 % de la quota de l'Impost de Societats si l'activitat es desenvolupa allí.
- País Basc i Navarra: sistemes forals propis, amb tipus efectius una mica menors i més agilitat administrativa.
- Zones Franques de Barcelona, Vigo, Cadis i Sevilla: importar, transformar i reexportar sense drets aranzelaris.
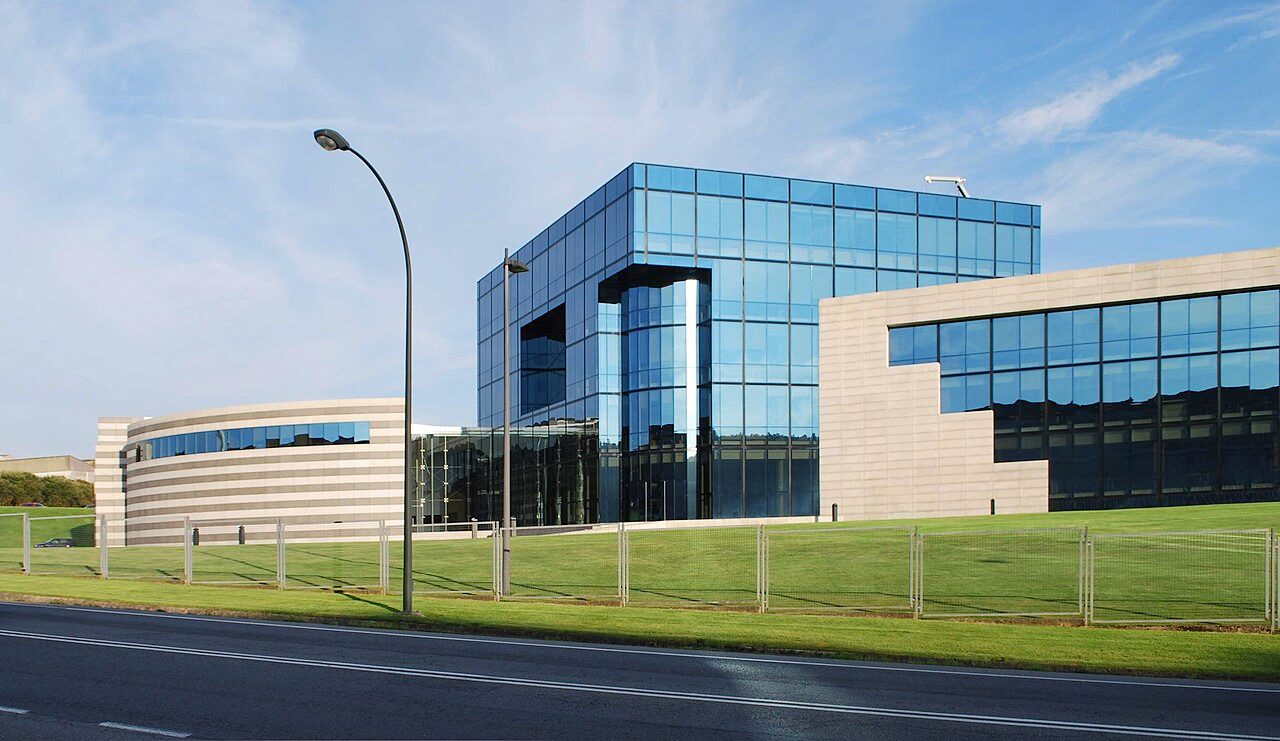
Per què Inditex no s'ha mudat a Madrid
Amb més de 160.000 empleats i presència en 214 mercats, el grup continua en un municipi gallec de 35.000 habitants. Hi ha tres raons: la logística just-in-time depén del port de la Corunya i dels aeroports de Lavacolla i Alvedro, connectats amb les plantes del nord de Portugal; el cost salarial gallec permet mantindre a prop disseny i producció; i la cultura familiar valora la baixa rotació directiva.
La decisió de localització presa el 1975 és de les més rendibles del segle a Espanya.
La dimensió de l'empresa
Els quatre trams europeus
| Tipus | Plantilla | Facturació | Balanç |
|---|---|---|---|
| Microempresa | < 10 persones | ≤ 2 M € | ≤ 2 M € |
| Xicoteta | < 50 persones | ≤ 10 M € | ≤ 10 M € |
| Mitjana | < 250 persones | ≤ 50 M € | ≤ 43 M € |
| Gran | ≥ 250 persones | > 50 M € | > 43 M € |
N'hi ha prou amb complir el criteri de plantilla i, a més, un dels dos financers. Micro, xicoteta i mitjana formen les pimes.
Què canvia en saltar de tram
- Comptabilitat més rigorosa: les micro poden simplificar, les mitjanes no, i les grans auditen comptes amb auditor del ROAC.
- Pèrdua de bonificacions: alguns contractes formatius i reduccions de la quota patronal només arriben a les pimes.
- Terminis de pagament: el màxim de 60 dies regix per a totes, però les grans informen amb més detall de quant tarden a pagar.
- Més obligacions d'informació: sostenibilitat (CSRD), estat no financer, pla d'igualtat a partir de 50 persones.
- Moltes pimes preferixen no créixer: la zona de Goldilocks —de 5 a 20 persones i de 0,5 a 3 M €— és rendible i encara gestionable.
L'empresa espanyola mitjana no té empleats
Dels 3,3 milions d'empreses actives a Espanya (DIRCE, INE 2024), 1,8 milions no tenen cap assalariat i altres 900.000 n'ocupen entre una i nou. El 99,8 % del total són pimes.
El que costa ser un país de microempreses
La dimensió xicoteta té un preu agregat: menys inversió en R+D —el gasto privat espanyol és de l'1,4 % del PIB enfront del 2,3 % de mitjana a la UE—, menor productivitat per hora treballada (un 12 % per davall de la mitjana europea), més vulnerabilitat davant de caigudes de demanda per falta de coixí financer i dificultat per a internacionalitzar-se, que exigix dimensió mínima i equip especialitzat.
No és un argument contra les pimes —ahí està l'ocupació—, sinó la raó que tantes polítiques públiques busquen que cresquen.
La forma jurídica
L'autònom: tres figures i la tarifa plana
De 3.005,06 € a 1 €: la SL hui
La SL és la forma més estesa entre les pimes perquè limita la responsabilitat dels socis al que han aportat. El capital mínim eren 3.005,06 € —500.000 pessetes— des de 1995; la Llei 18/2022 Crea i Creix el va deixar en 1 €, amb reserva reforçada i garantia solidària dels socis mentre el capital no arribe a 3.000 €. Tributa al 25 %, i menys si és xicoteta (19-23 % el 2026) o nova (15 %).
Es constituïx en línia en menys de 24 hores i per menys de 100 € de cost registral.
Les cinc formes més habituals
| Capital mínim | Responsabilitat | Fiscalitat | |
|---|---|---|---|
| Autònom | 0 € | Il·limitada, tot el patrimoni | IRPF, fins al 47 % marginal |
| SL | 1 € (Crea i Creix) | Limitada al que s'aporta | Societats, 25 % (menys si és xicoteta o nova) |
| SA | 60.000 € | Limitada al que s'aporta | Societats, 25 % |
| Cooperativa | 1.000-3.000 € | Limitada al que s'aporta | Societats, 20 % (10 % protegides) |
| SLU | 1 €, soci únic | Limitada al que s'aporta | Societats, com la SL |
La SA afig accions lliurement transmissibles; la cooperativa, la regla d'un soci, un vot.
Mondragón: un soci, un vot a escala d'11.213 M €
- 1956Cinc alumnes obrin la fàbrica UlgorDeixebles del capellà Arizmendiarrieta: els treballadors eren els socis.
- 2013Fa fallida Fagor ElectrodomèsticsEl revers del model: qui perd l'estalvi és el soci.
- 202411.213 M € de vendes i 70.085 personesProp de cent cooperatives; el director general no guanya més de 6,5 vegades el sou més baix.
Triar, transformar i registrar
Els set criteris de la decisió
- Responsabilitat: acceptes respondre amb el teu patrimoni personal?
- Capital: una SL es constituïx amb 1 €; la SA demana 60.000 € i té sentit si entren inversors.
- Nombre de socis: a soles, autònom o SLU; pocs i de confiança, SL; molts, SA o cooperativa.
- Fiscalitat esperada: IRPF progressiu fins al 47 % enfront del tipus fix de Societats (25 %, menys si és xicoteta).
- Imatge: bancs, multinacionals i administracions sovint no contracten amb autònoms.
- Flexibilitat d'eixida: vendre una SL exigix notari i registre; vendre accions de SA és quasi trivial.
- Captació de capital: si d'ací a 3-5 anys entra inversió externa, convé nàixer ja com a SL o SA.
Arbre de decisió per a triar forma jurídica: tres preguntes i quatre eixides. És una orientació, no substituïx una assessoria.
Exercici 2.1 · Autònoma o SLU amb 60.000 € de benefici?
Marta és desenvolupadora freelance donada d'alta com a autònoma. El 2025 va facturar 90.000 € i, després de gastos deduïbles, el seu benefici abans d'impostos és de 60.000 €. Compara la càrrega fiscal anual de seguir com a autònoma amb la de constituir el 2026 una SLU, pagar-se 30.000 € de sou i deixar la resta en la societat.
- Escenari A: IRPF sobre 60.000 € amb l'escala general = 17.901,50 €, més uns 5.100 € de quota RETA. Total, 23.001,50 €.
- Escenari B: IRPF sobre 30.000 € de sou = 7.165,50 €; Societats al 19 % sobre els altres 30.000 € = 5.700 €; RETA, 5.100 €. Total, 17.965,50 €.
- Diferència bruta: 5.036 €/any a favor de la SLU. Restant la gestoria addicional (1.200-1.800 €), l'estalvi net real ronda els 3.200-3.800 €.
- L'estalvi només se sosté si els diners es queden en la societat: repartir-los com a dividend torna a tributar en l'IRPF, entre el 19 % i el 30 %.
- Conclusió: el llindar que citen els assessors, 40.000-50.000 € de benefici, és coherent. Per davall, la complexitat rarament compensa.
La forma jurídica no és per a sempre
- D'autònom a SLU: quan el benefici anual supera els 40.000-50.000 € i Societats guanya a l'IRPF.
- De SL a SA: quan entra el primer fons de capital risc i exigix liquiditat i governança formal.
- SL per davall de 3.000 €: la garantia solidària dura fins que el capital arriba a 3.000 €; n'hi ha prou amb ampliar-lo amb reserves.
- De cooperativa a SL: rara i jurídicament complexa, lligada a un canvi de model de propietat.
- Cost directe de transformar: entre 500 € i 3.000 € en notaria, registre i assessoria.
Donar d'alta el projecte: autònom enfront de SL
- Alta a Hisenda amb el model 036, en el cens d'empresaris.
- Alta al RETA de la Seguretat Social.
- Llicència municipal d'obertura si hi ha local físic i alta d'empleats si n'hi ha.
- Total: de 2 a 5 dies i 0 € de cost directe.
- Certificació negativa de denominació (uns 20 €) i compte bancari amb el capital depositat.
- Escriptura pública de constitució davant de notari, amb estatuts socials: 200-500 €.
- NIF provisional, model 600 (exempt) i inscripció en el Registre Mercantil: 100-300 €.
- NIF definitiu, model 036 i alta d'administradors. Total: 5-15 dies i 500-1.500 €.
Dos socis aporten 40.000 €, volen responsabilitat limitada i no preveuen cotitzar en borsa. Quina forma jurídica encaixa millor i per què?
- ASA, perquè el capital aportat supera el mínim exigit per a constituir-la
- BSL, perquè limita la responsabilitat i no exigix els 60.000 € de la SA
- CSocietat civil, perquè és la més barata i senzilla de constituir
- DCooperativa, perquè són dos socis en igualtat de condicions
Solució: B. Amb 40.000 € no s'arriba al capital mínim de la SA (60.000 €), i la societat civil deixa el patrimoni personal exposat. La SL limita la responsabilitat al que s'aporta i n'hi ha prou amb 1 € de capital.
Una empresa té 120 persones en plantilla, factura 8 M € i el seu balanç suma 12 M €. En quin tram europeu està?
- AMicroempresa
- BXicoteta
- CMitjana
- DGran
Solució: C. La plantilla mana, i amb 120 persones ja no és xicoteta (topall en 50). És mitjana perquè no arriba a 250 i complix a més un dels criteris financers, els 8 M € de facturació.
Revisa la decisió cada dos o tres anys
L'error de Marina no va ser ser autònoma —amb ingressos incerts i pocs gastos, al principi era l'opció correcta—, sinó no replantejar-ho a temps. La forma jurídica no és una decisió moral: és un vestit tècnic que es tria segons el cos del projecte, i el cos canvia. Convé revisar les tres decisions cada dos o tres anys, perquè el cost de quedar-se en l'equivocada s'acumula sense que Hisenda avise.
Tres decisions que cal revisar: on ubicar-la, quina dimensió preveure a un i tres anys i sota quina forma constituir-la.
Abans de tancar la unitat
- Sabries nomenar els factors de localització empresarial i aplicar-los a un cas real.
- Sabries situar una empresa en els trams de dimensió que fixa la Unió Europea.
- Sabries comparar les formes jurídiques espanyoles per responsabilitat, capital i fiscalitat.
- Sabries argumentar quina forma jurídica convé a un projecte concret i quan transformar-la.
Fins ací la teoria
Continua al llibre de la unitat.