La informació comptable en l'empresa
El marc de la unitat
- Bloc B: la informació comptable i el patrimoni.
- Bloc B: balanç i compte de pèrdues i guanys.
- Interpretar la informació comptable per a prendre decisions.
Les obligacions comptables
Tres deures que imposa el Codi de Comerç
- Portar comptabilitat ordenada que seguisca cronològicament totes les operacions. No val reconstruir l'exercici al desembre.
- Confeccionar els llibres obligatoris: Llibre Diari, Llibre d'Inventaris i Comptes Anuals i, en societats, Llibre d'Actes.
- Formular els comptes en 3 mesos des del tancament, aprovar-los en junta en 6 i depositar-los en el Registre Mercantil 1 mes després.
Què passa si no es complixen
- Finançament més car o denegat: sense comptes depositats, el banc considera opaca l'empresa.
- Deduccions fiscals en risc: Hisenda pot rebutjar les que no estiguen suportades en comptabilitat ordenada.
- Inversió de la càrrega de la prova: en un plet mercantil, qui no té comptabilitat ha de demostrar el que afirma.
- Concurs culpable, amb responsabilitat personal dels administradors.
El cicle comptable d'un exercici
Els cinc comptes anuals
El que tota societat formula al tancament
- Balanç: foto fixa del patrimoni en una data concreta.
- Compte de pèrdues i guanys: resultat obtingut durant l'exercici.
- Estat de canvis en el patrimoni net: com ha variat el patrimoni net durant l'any.
- Estat de fluxos d'efectiu: per on ha entrat i eixit el diner líquid.
- Memòria: document explicatiu que detalla i comenta els altres quatre.
El balanç: la foto fixa del patrimoni
Dos columnes que sempre sumen el mateix
El balanç és un quadre de doble entrada que mostra, a una data concreta (normalment el 31 de desembre), què té l'empresa (actiu) i com ho ha finançat (patrimoni net més passiu). Si té 100.000 € d'actiu, eixe actiu s'ha finançat necessàriament amb 100.000 € entre patrimoni net i passiu. L'actiu s'ordena per liquiditat; el patrimoni net i el passiu, per exigibilitat.
Actiu = Patrimoni net + Passiu. Si no quadra, hi ha un error.
L'actiu (el que l'empresa té) enfront del patrimoni net més el passiu (com ho ha finançat)
Les cinc grans masses del balanç
| Massa | Criteri | Exemples |
|---|---|---|
| Actiu no corrent | Roman més d'un any | Local, maquinària, patents |
| Actiu corrent | Es fa líquid en menys d'un any | Existències, clients, banc |
| Patrimoni net | No exigible: és dels socis | Capital, reserves, resultat |
| Passiu no corrent | Exigible a més d'un any | Préstec hipotecari, leasing |
| Passiu corrent | Exigible a menys d'un any | Proveïdors, Hisenda, crèdit |
Amb estes cinc xifres ja es detecten els problemes més greus d'un balanç.
Exercici 10.1 · El balanç d'una papereria
Al tancament, una papereria té local (95.000 €), mobiliari (12.000 €), caixa registradora (1.800 €), existències (24.000 €), banc (6.500 €), clients (4.500 €), capital (60.000 €), reserves (18.000 €), benefici (7.800 €), préstec a 12 anys (45.000 €), proveïdors (9.000 €) i Hisenda (4.000 €). Classifica'ls per masses.
- Actiu no corrent: local 95.000 + mobiliari 12.000 + caixa registradora 1.800 = 108.800 €.
- Actiu corrent: existències 24.000 + banc 6.500 + clients 4.500 = 35.000 €. Total actiu: 143.800 €.
- Patrimoni net: capital 60.000 + reserves 18.000 + benefici 7.800 = 85.800 €.
- Passiu no corrent 45.000 € (el préstec) i passiu corrent 13.000 € (proveïdors 9.000 + Hisenda 4.000).
- Comprovació: 85.800 + 45.000 + 13.000 = 143.800 €. El balanç quadra.
- Lectura: el patrimoni net finança el 60 % de l'actiu i el fons de maniobra és positiu (35.000 front a 13.000).
El préstec hipotecari a 12 anys de la papereria, en quina massa patrimonial es col·loca?
- AActiu no corrent
- BPassiu no corrent
- CPassiu corrent
- DPatrimoni net
Solució: B. És un deute amb venciment a més d'un any, així que va al passiu no corrent. L'actiu arreplega el que l'empresa té, no el que deu.
Tres detalls formals que costen punts
- Els negatius van entre parèntesis, no amb signe menys: (12.500), mai −12.500. És la convenció del PGC.
- L'amortització acumulada no és un passiu: resta de l'actiu no corrent, davall de l'immobilitzat.
- Si una compra o venda està pendent de pagament, va sencera al PiG i l'import pendent al passiu corrent o a clients.
El compte de pèrdues i guanys
Dels ingressos al resultat de l'exercici
- (+) Ingressos d'explotació: vendes, prestacions de servicis i altres ingressos.
- (−) Gastos d'explotació: aprovisionaments, sous, lloguers, subministraments i amortitzacions.
- (=) Resultat d'explotació o EBIT: benefici abans d'interessos i impostos.
- (+/−) Resultat financer: ingressos financers menys gastos financers.
- (=) Resultat abans d'impostos o BAI.
- (−) Impost sobre beneficis, i el que queda és el resultat de l'exercici.
Des dels ingressos es resten els gastos per nivells fins a arribar al benefici net; cada esglaó és un resultat intermedi.
Exercici 10.2 · El compte de resultats d'una acadèmia
Una acadèmia d'anglés cobra 145.000 € en quotes i deixa 8.500 € meritats pendents de cobrament. Gasta 6.200 € en material, 78.000 € en sous, 22.500 € en Seguretat Social, 14.400 € de lloguer, 4.300 € en subministraments i 2.500 € d'amortització. Paga 3.800 € d'interessos i 250 € de comissions. El tipus és del 19 %.
- Ingressos d'explotació per meritació: 145.000 + 8.500 = 153.500 €.
- Despeses d'explotació, amb 250 € de servicis bancaris (compte 626): 6.200 + 78.000 + 22.500 + 14.400 + 4.300 + 2.500 + 250 = 128.150 €.
- Resultat d'explotació (EBIT): 153.500 − 128.150 = 25.350 €.
- Resultat financer: 0 − 3.800 = −3.800 €. BAI: 25.350 − 3.800 = 21.550 €.
- Impost (19 %): 21.550 × 0,19 = 4.094,50 €. Resultat de l'exercici: 17.455,50 €.
- Lectura: marge operatiu del 16,5 % i el personal s'emporta el 65 % dels ingressos, l'habitual en servicis.
En l'acadèmia, els 8.500 € de quotes meritades però encara no cobrades a 31 de desembre, entren en el compte de resultats de l'any?
- ANo, perquè el diner encara no ha entrat en caixa
- BSí, la meritació les imputa a l'exercici en què es va prestar el servici
- CNomés la mitat, per aplicació del principi de prudència
- DNo, es porten directament al patrimoni net
Solució: B. La meritació imputa ingressos i gastos a l'exercici en què ocorre l'operació, no quan es cobra o es paga. Per això els ingressos són 153.500 € i no 145.000 €.
Rendible i sense diners alhora
La pime ha venut a crèdit a 90 dies: la venda ja és ingrés meritat, però el diner no ha entrat. Els sous i el lloguer, en canvi, sí que s'han pagat. Rendibilitat i liquiditat no són el mateix.
Imatge fidel i principis comptables
Principis que ordenen el registre
Els frens contra el maquillatge comptable
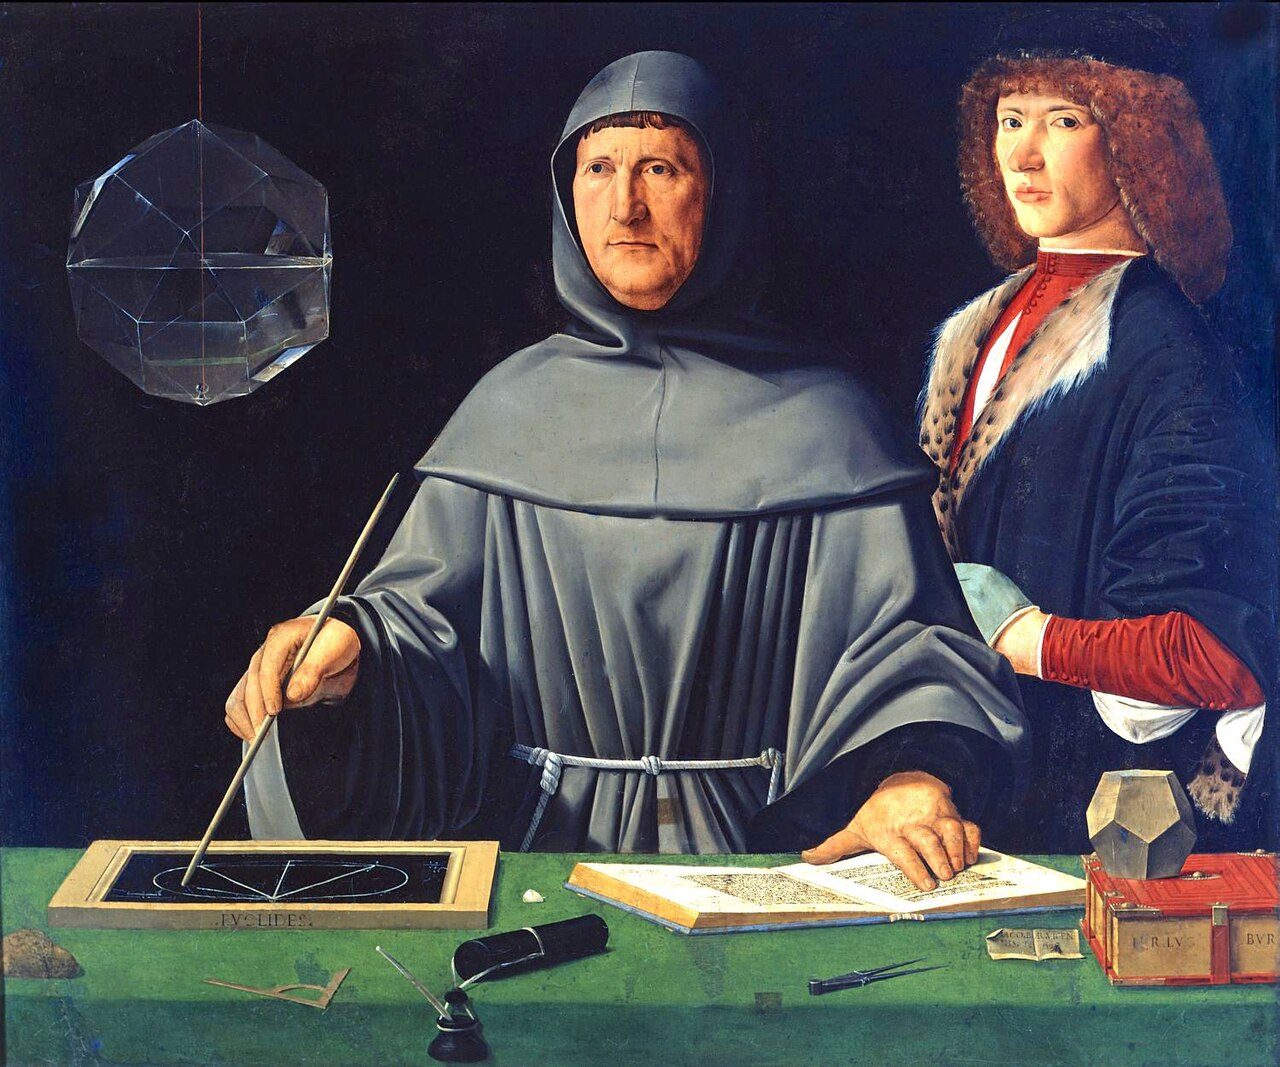
La partida doble es va publicar a Venècia el 1494
Luca Pacioli, frare franciscà i amic de Leonardo da Vinci, va publicar la Summa de arithmetica, una enciclopèdia matemàtica la secció De Computis et Scripturis de la qual descriu pas a pas el mètode que els mercaders venecians ja usaven de manera informal. No el va inventar: el va sistematitzar i el va imprimir, i així el va difondre per Europa. Cada apunt té un deure i un haver, i la suma dels dos sempre quadra.
No se'n va al llit el comerciant fins que els seus llibres quadren.
Més del doble del que declarava Pescanova
Factures falses per a aconseguir crèdit, societats controlades fora dels comptes consolidats i deute amagat en societats pantalla. Informe forense de KPMG, 2013.
Pescanova va unflar vendes amb operacions entre les seues pròpies filials i va ocultar passius. Quins principis comptables va vulnerar de manera més evident?
- AUniformitat i empresa en funcionament
- BImatge fidel, prudència i no compensació
- CNomés el principi de meritació
- DCap, perquè era legal encara que poc ètic
Solució: B. Els comptes no representaven la realitat (imatge fidel), anticipaven beneficis inexistents (prudència) i tapaven unes partides amb altres (no compensació).
Del frau al maquillatge hi ha un continu
El de Pescanova és l'extrem d'una escala. Moltes empreses, sense arribar al frau, maquillen els seus comptes dins del que permet la norma: comptabilitzen de manera agressiva, allarguen la vida útil dels actius o capitalitzen gastos que haurien d'anar al PiG. Per això saber llegir un balanç i detectar quan les xifres no quadren amb el sentit comú és útil molt més enllà de l'aula.
Els principis comptables són els mecanismes de defensa del sistema contra el frau.
Abans de tancar la unitat
- Sabries nomenar les obligacions comptables que el Codi de Comerç imposa a l'empresa.
- Sabries descriure els comptes anuals i, en detall, el balanç i el compte de resultats.
- Sabries identificar l'estructura del balanç: actiu, passiu i patrimoni net.
- Sabries interpretar les grans masses patrimonials i comprovar que el balanç quadra.
- Sabries nomenar els principis comptables que donen validesa als comptes anuals.
Fins ací la teoria
Continua al llibre de la unitat.