El dinero, los bancos y la inflación
El marco de la unidad
- El dinero y sus funciones; tipos de dinero, del efectivo a las criptomonedas.
- Los bancos y la creación de dinero bancario; el Fondo de Garantía de Depósitos.
- El tipo de interés, el euríbor y la transmisión de la política monetaria.
- La inflación y el IPC; el Banco Central Europeo y la estabilidad de precios.
- Comprender aspectos básicos de economía y finanzas: el dinero, los bancos y la inflación.
- Valorar cómo la subida de precios obliga a elegir y afecta de forma desigual.
Verano de 2022: el IPC toca el 10,8 % y la cesta se dispara
En julio de 2022 el INE publicó una inflación del 10,8 %, la mayor desde 1984. Dos semanas antes, el BCE había subido los tipos por primera vez en once años y no paró hasta el 4,5 % en septiembre de 2023.
- Alimentos sin elaborar: +13,4 % interanual (INE, julio 2022).
- Productos energéticos: +41,4 % interanual (INE, julio 2022).
- Aceite de oliva: +35,2 % en 2022 y +54,6 % en 2023 (INE).
- Tipo principal del BCE: del 0 % al 4,5 % en catorce meses.
La pregunta¿Por qué de repente el dinero valía menos y quién decidió subir los tipos de interés?
Del trueque al dinero
La doble coincidencia de necesidades
Cada uno tiene que querer exactamente lo que ofrece el otro, en el mismo momento y en cantidades que encajen. ¿Cuánto vale una vaca en gallinas? ¿Y si solo necesito media? Con millones de personas y miles de productos, el trueque es imposible. Por eso todas las sociedades inventan lo mismo: algo que todo el mundo acepta a cambio de cualquier cosa.
El dinero es un acuerdo social: vale porque creemos que vale.
Medio de pago, unidad de cuenta y depósito de valor. Si falla una función, el dinero deja de servir.
Tipos de dinero
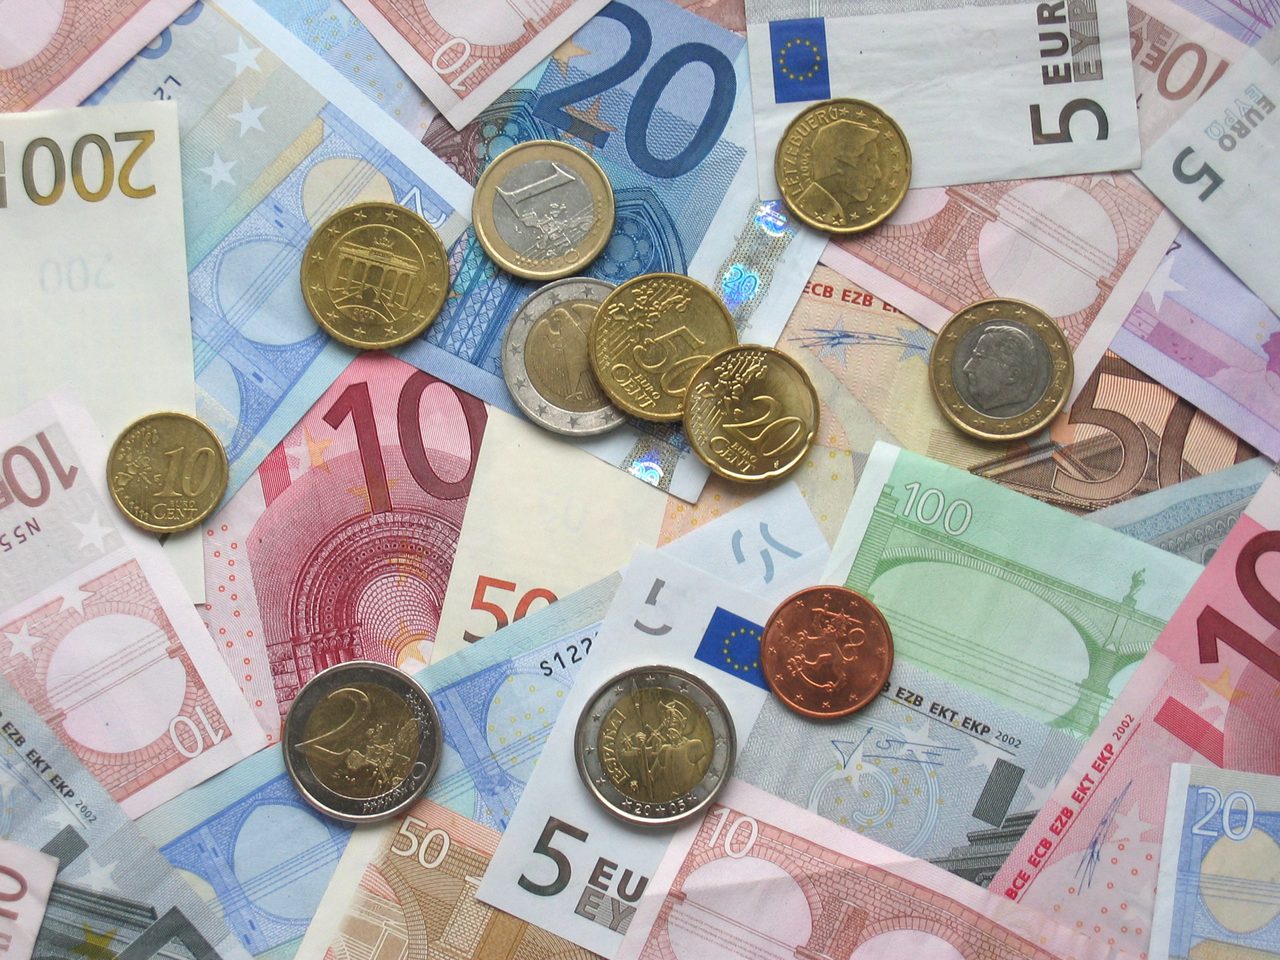
No todo el dinero es igual
El bitcoin, función por función
Casi nadie lo acepta para pagar y en España no es de curso legal. Nadie pone precios en bitcoins. Y como depósito de valor es extremadamente volátil: de 69.000 dólares en noviembre de 2021 a menos de 16.000 un año después, y por encima de 100.000 en diciembre de 2024. El Salvador lo hizo moneda legal en 2021 y dio marcha atrás en 2025.
La escasez sola no convierte algo en dinero: los cromos raros también son escasos.
Cuando dices «tengo 300 € en el banco», ¿qué hay exactamente en el banco?
- A300 € en billetes guardados en una caja con tu nombre.
- BUn apunte: el banco reconoce que te debe 300 € y los presta en parte.
- C300 € en oro equivalente, por ley.
- DNada, porque el dinero electrónico no existe de verdad.
Solución: B.Es dinero bancario: una anotación contable. El banco guarda solo una pequeña reserva y presta el resto; por eso más de nueve de cada diez euros no existen como billetes.
Los bancos
Dos lados y un margen en medio
- Guarda el dinero de familias y empresas en cuentas y depósitos.
- Paga por ello un interés, normalmente pequeño (1 % en el ejemplo).
- Reserva solo una parte: el coeficiente de caja, 1 % en la zona euro.
- Presta a hipotecas, coches, empresas: cobra un interés mayor (5 % en el ejemplo).
- La diferencia es el margen de intermediación, su principal beneficio.
- Conecta el ahorro de unos con la inversión de otros sin que se conozcan.
Con un coeficiente de reservas del 10 %, cada préstamo se convierte en un nuevo depósito: 1.000 € pueden acabar en 10.000 €.
Ejercicio 4.1 — El margen del Banco del Barrio
Caso inventado: el banco tiene 10 millones en depósitos al 1 % y presta 8 millones al 5 %. Ana ingresa 1.000 € con un coeficiente de caja del 10 %. ¿Cuál es el margen del banco? ¿Cuánto dinero hay tras la primera ronda y cuánto podría crearse?
- Paga a los depositantes 10.000.000 × 0,01 = 100.000 € al año.
- Cobra por los préstamos 8.000.000 × 0,05 = 400.000 € al año.
- Margen de intermediación: 400.000 − 100.000 = 300.000 €.
- De los 1.000 € de Ana reserva 100 y presta 900 a Luis: ahora hay 1.000 + 900 = 1.900 €.
- Si la cadena sigue, multiplicador 1 / 0,10 = 10: hasta 10.000 € de dinero bancario.
Lo que cubre el Fondo de Garantía de Depósitos
Si un banco quiebra, el FGD devuelve hasta esa cantidad por cliente (RDL 16/2011). Cubre depósitos, no acciones: cuando Banco Popular se vendió por 1 € en 2017, los accionistas lo perdieron todo y los depositantes, nada.
El tipo de interés: el precio del dinero
Del 0 % al 4,5 % y vuelta al 2 %
- 2016-2022Tipos en mínimos históricosTipo principal del BCE al 0 %; el euríbor a doce meses llegó a ser negativo (−0,50 %).
- 21 jul 2022Primera subida en once añosCon la inflación en el 10 %, el BCE sube medio punto y anuncia que seguirá.
- 14 sep 2023Décima y última subida: 4,5 %El euríbor toca el 4,16 % en octubre; una hipoteca de 150.000 € paga unos 360 € más al mes.
- 6 jun 2024Empiezan las bajadasCon la inflación cerca del 2 %, el BCE inicia el ciclo de recortes.
- jun 2025Facilidad de depósito en el 2 %Octava bajada; el euríbor ronda el 2,1 % en agosto de 2025.
Bajar el tipo abarata el crédito, sube inversión y consumo y empuja la demanda; subirlo enfría la economía.
El BCE sube los tipos de interés. ¿Qué le pasa a una familia con hipoteca variable (euríbor + 1 %) en la siguiente revisión?
- ANada, porque la hipoteca ya está firmada.
- BSu cuota mensual sube, porque el euríbor sigue al BCE.
- CSu cuota baja, porque el banco gana más con otros clientes.
- DSolo cambia si el Gobierno lo aprueba.
Solución: B.Las hipotecas variables se calculan como euríbor más un diferencial y se revisan cada seis o doce meses. Entre 2021 y 2023 la cuota de una hipoteca de 150.000 € a 25 años pasó de unos 530 € a unos 890 €.
La inflación
El IPC y la cesta de la compra del INE
El INE define una cesta de unos 490 productos y servicios en doce grupos, da a cada uno un peso según lo que las familias gastan de verdad, recoge cientos de miles de precios cada mes y compara el coste de la cesta con el del mismo mes del año anterior. En la base 2025 entraron aguacates, arándanos o los juegos de azar en línea, y salieron la corbata y el pañuelo.
Con el IPC se actualizan pensiones, alquileres y salarios: no es solo una estadística.
La inflación media anual, 2021-2025
| Año | IPC medio anual | Qué pasaba |
|---|---|---|
| 2021 | 3,1 % | Reapertura tras la pandemia; la energía empieza a subir |
| 2022 | 8,4 % | Guerra de Ucrania, gas y luz disparados; pico de 10,8 % en julio |
| 2023 | 3,5 % | Subidas de tipos del BCE; el aceite de oliva sube un 54,6 % |
| 2024 | 2,8 % | Los precios se calman; el BCE empieza a bajar tipos |
| 2025 | 2,7 % | Inflación cerca del objetivo del 2 % |
Una familia que gastaba 1.000 € al mes en 2021 necesitaba 1.084 € en 2022 para comprar lo mismo.
Por qué suben los precios y a quién duele
- Demanda: la gente quiere comprar más de lo que se puede producir (ahorro de la pandemia).
- Costes: producir sale más caro (gas y electricidad tras la invasión de Ucrania).
- Expectativas: todos esperan subidas y actúan antes; espiral de precios y salarios.
- Pierden los ahorradores con el dinero parado y quienes tienen ingresos fijos.
- Pierden más los hogares pobres: gastan casi todo en comida y energía.
- Ganan los deudores a tipo fijo: la deuda vale cada vez menos. El Estado incluido.
Ejercicio 4.2 — Tu cesta y el sobre de la abuela
Una cesta de cinco cosas (bocadillo, cine, recarga, camiseta, bono) cuesta 56,00 € un año y 58,00 € el siguiente. Calcula su inflación. Y con la inflación real de 2022 (8,4 %, INE), ¿qué poder adquisitivo le quedó a un sobre con 1.000 € guardado en casa todo el año?
- Inflación de la cesta: (58,00 − 56,00) / 56,00 × 100 = 3,57 %.
- El bocadillo subió un 10 %, pero el bono y la recarga no: los que más pesan frenan el índice.
- Poder adquisitivo del sobre: 1.000 / 1,084 = 922,51 €.
- Pérdida: 77,49 € en un año sin que nadie abriera el sobre.
- Una cuenta al 2 % habría dejado 1.020 €: no evita la pérdida, pero la reduce a la mitad.
Alemania, noviembre de 1923
Para pagar sus deudas el Estado imprimió billetes sin límite. A principios de 1923 un dólar valía 18.000 marcos; en noviembre, 4,2 billones. Los precios se doblaban cada pocos días y el marco dejó de ser dinero.
El BCE y la estabilidad de precios
Subir los tipos duele, y por eso no lo decide un gobierno
Con la inflación al 10 %, el BCE hizo lo único que puede: subir el precio del dinero, diez veces seguidas. Préstamos más caros, menos compras a plazos, menos demanda y precios que dejan de subir. Funciona doliendo. Los Tratados (art. 130 TFUE) prohíben que reciba instrucciones de los gobiernos y dan a sus dirigentes mandatos de ocho años no renovables. Rinde cuentas ante el Parlamento Europeo.
El objetivo, el 2 %, lo fijan los Tratados; la forma de conseguirlo, los técnicos.
La inflación está en el 8 % y el BCE quiere devolverla al 2 %. ¿Qué hace y por qué?
- ABaja los tipos para que la gente gaste más y la economía crezca.
- BSube los tipos: el crédito se encarece, se gasta menos y los precios se frenan.
- CImprime más billetes para que a la gente le llegue el dinero.
- DFija por ley el precio del pan y de la luz.
Solución: B.Subir el tipo de interés enfría la demanda a través del crédito. Tiene efectos secundarios (hipotecas más caras, menos inversión), pero es la palanca del banco central: imprimir más dinero haría lo contrario.
Antes de cerrar la unidad
- Sabrías explicar por qué el trueque no funciona y qué tres funciones cumple el dinero.
- Sabrías distinguir dinero mercancía, fiduciario, bancario y electrónico, y decir si el bitcoin es dinero.
- Sabrías calcular el margen de un banco y una ronda de creación de dinero con el coeficiente de caja.
- Sabrías explicar qué es el tipo de interés, quién lo fija y cómo llega a una hipoteca por el euríbor.
- Sabrías calcular la inflación de una cesta y decir quién gana y quién pierde cuando suben los precios.
- Sabrías razonar por qué el BCE persigue el 2 % y por qué es independiente de los gobiernos.
Hasta aquí la teoría
Continúa en el libro de la unidad.