Tipos de empresas y su organización
El marco de la unidad
- Bloque A: tipos y formas jurídicas de empresa.
- Bloque A: organización y estructura empresarial.
- Comprender la empresa como agente económico y social.
Marina paga 6.000 € de más cada año
Marina es ilustradora freelance y lleva cinco años como autónoma: factura 60.000 € al año, con pocos gastos, y casi todo tributa por IRPF. Su asesora le hace los números en 2025.
- Con una SLU y un sueldo de 35.000 €, parte del beneficio iría al 15 %.
- Como autónoma, ese tramo tributa al 30-37 % marginal de IRPF.
- Diferencia: unos 6.000 € al año, 60.000 € en una década.
La pregunta¿Qué tres decisiones está tomando Marina a la vez, y cuál de ellas es más cara de deshacer?
La localización empresarial
Tres familias de factores de localización
La localización digital son dos preguntas, no una
Una empresa de software puede tener trabajadores en diez países y clientes en todo el mundo sin abrir una oficina. Para ella la localización se parte en dos preguntas: dónde está el domicilio fiscal y dónde están los equipos. Lo primero decide impuestos, obligaciones y legislación aplicable, y sigue siendo crítico. Lo segundo, cada vez menos: hay sedes en Madrid con equipos en Valencia, Sevilla o Lisboa.
Cuatro regímenes fiscales territoriales en España
- Zona Especial Canaria (ZEC): 4 % en el Impuesto de Sociedades frente al 25 % general, con requisitos de inversión y empleo.
- Ceuta y Melilla: bonificación del 50 % de la cuota del Impuesto de Sociedades si la actividad se desarrolla allí.
- País Vasco y Navarra: sistemas forales propios, con tipos efectivos algo menores y más agilidad administrativa.
- Zonas Francas de Barcelona, Vigo, Cádiz y Sevilla: importar, transformar y reexportar sin derechos arancelarios.
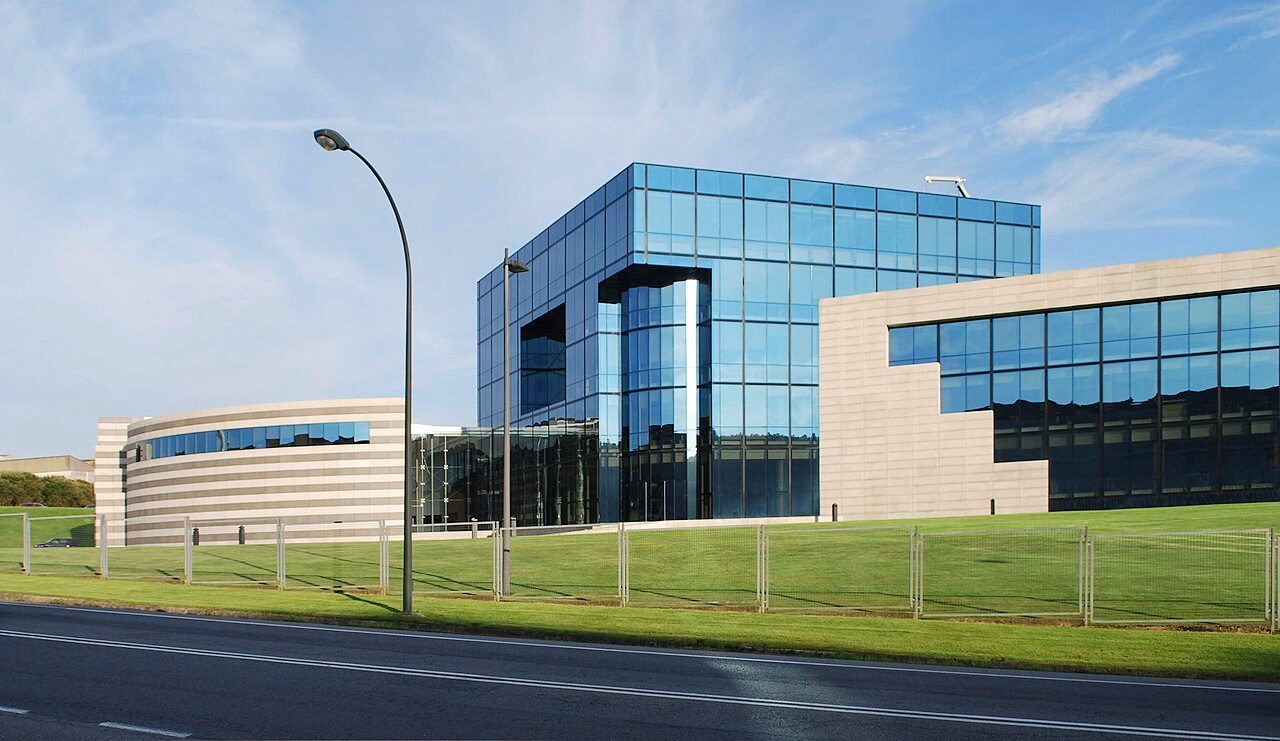
Por qué Inditex no se ha mudado a Madrid
Con más de 160.000 empleados y presencia en 214 mercados, el grupo sigue en un municipio gallego de 35.000 habitantes. Hay tres razones: la logística just-in-time depende del puerto de A Coruña y de los aeropuertos de Lavacolla y Alvedro, conectados con las plantas del norte de Portugal; el coste salarial gallego permite mantener cerca diseño y producción; y la cultura familiar valora la baja rotación directiva.
La decisión de localización tomada en 1975 es de las más rentables del siglo en España.
La dimensión de la empresa
Los cuatro tramos europeos
| Tipo | Plantilla | Facturación | Balance |
|---|---|---|---|
| Microempresa | < 10 personas | ≤ 2 M € | ≤ 2 M € |
| Pequeña | < 50 personas | ≤ 10 M € | ≤ 10 M € |
| Mediana | < 250 personas | ≤ 50 M € | ≤ 43 M € |
| Grande | ≥ 250 personas | > 50 M € | > 43 M € |
Basta cumplir el criterio de plantilla y, además, uno de los dos financieros. Micro, pequeña y mediana forman las pymes.
Qué cambia al saltar de tramo
- Contabilidad más rigurosa: las micro pueden simplificar, las medianas no, y las grandes auditan cuentas con auditor del ROAC.
- Pérdida de bonificaciones: algunos contratos formativos y reducciones de la cuota patronal solo alcanzan a las pymes.
- Plazos de pago a proveedores más cortos por la Ley 15/2010 de Morosidad.
- Más obligaciones de información: sostenibilidad (CSRD), estado no financiero, plan de igualdad a partir de 50 personas.
- Por eso muchas pymes prefieren no crecer: la zona de Goldilocks —de 5 a 20 personas y de 0,5 a 3 M €— es rentable y aún gestionable.
La empresa española mediana no tiene empleados
De los 3,3 millones de empresas activas en España (DIRCE, INE 2024), 1,8 millones no tienen ningún asalariado y otras 900.000 emplean entre una y nueve personas. El 99,8 % del total son pymes.
Lo que cuesta ser un país de microempresas
El tamaño pequeño tiene un precio agregado: menos inversión en I+D —el gasto privado español es del 1,4 % del PIB frente al 2,3 % de media en la UE—, menor productividad por hora trabajada (un 12 % por debajo de la media europea), más vulnerabilidad ante caídas de demanda por falta de colchón financiero y dificultad para internacionalizarse, que exige tamaño mínimo y equipo especializado.
No es un argumento contra las pymes —ahí está el empleo—, sino la razón de que tantas políticas públicas busquen que crezcan.
La forma jurídica
El autónomo: tres figuras y la tarifa plana
De 3.005,06 € a 1 €: la SL hoy
La SL es la forma más extendida entre las pymes porque limita la responsabilidad de los socios a lo aportado. El capital mínimo eran 3.005,06 € —500.000 pesetas— desde 1995; la Ley 18/2022 Crea y Crece lo dejó en 1 €, con reserva reforzada obligatoria hasta alcanzar 3.000 € de patrimonio neto. Tributa al 25 %, con un 23 % para pymes y un 15 % en las nuevas durante el primer ejercicio con beneficios y el siguiente.
Se constituye en línea en menos de 24 horas y por menos de 100 € de coste registral.
Las cinco formas más habituales
| Capital mínimo | Responsabilidad | Fiscalidad | |
|---|---|---|---|
| Autónomo | 0 € | Ilimitada, todo el patrimonio | IRPF, hasta el 47 % marginal |
| SL | 1 € (Crea y Crece) | Limitada a lo aportado | Sociedades, 25 % (15 % nuevas) |
| SA | 60.000 € | Limitada a lo aportado | Sociedades, 25 % |
| Cooperativa | 1.000-3.000 € | Limitada a lo aportado | Sociedades, 20 % (10 % protegidas) |
| SLU | 1 €, socio único | Limitada a lo aportado | Sociedades, 25 % |
La SA añade acciones libremente transmisibles; la cooperativa, la regla de un socio, un voto.
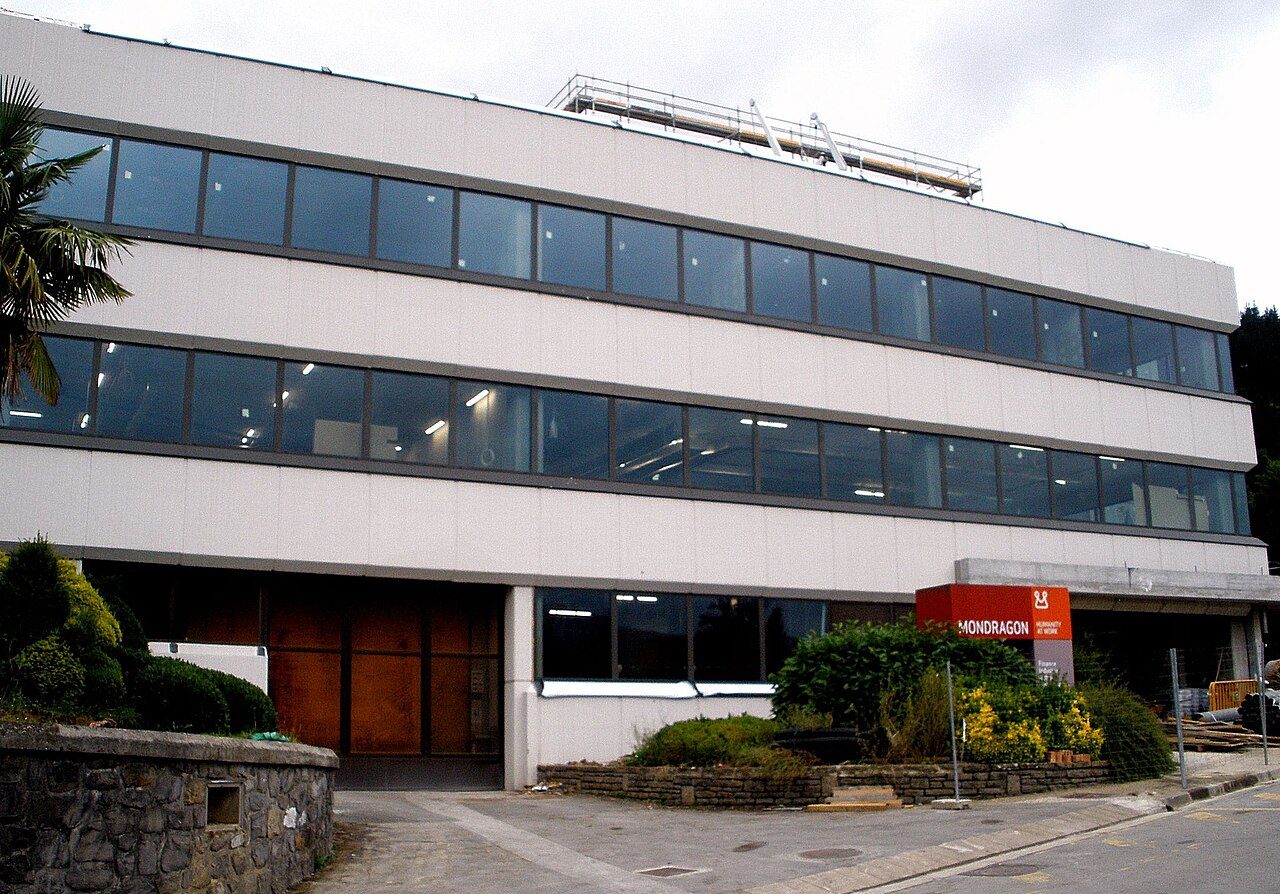
Mondragón: un socio, un voto a escala de 11.213 M €
- 1956Cinco alumnos abren la fábrica UlgorDiscípulos del cura Arizmendiarrieta: los trabajadores eran los socios.
- 2013Quiebra Fagor ElectrodomésticosEl reverso del modelo: quien pierde el ahorro es el socio.
- 202411.213 M € de ventas y 70.085 personasCerca de cien cooperativas; el director general no gana más de 6,5 veces el sueldo más bajo.
Elegir, transformar y registrar
Los siete criterios de la decisión
- Responsabilidad: ¿aceptas responder con tu patrimonio personal?
- Capital disponible: menos de 3.000 €, autónomo; hasta 60.000 €, SL; por encima y con inversores, SA.
- Número de socios: solo, autónomo o SLU; pocos y de confianza, SL; muchos, SA o cooperativa.
- Fiscalidad esperada: IRPF progresivo hasta el 47 % frente a Sociedades plano al 25 %.
- Imagen: bancos, multinacionales y administraciones a menudo no contratan con autónomos.
- Flexibilidad de salida: vender una SL exige notario y registro; vender acciones de SA es casi trivial.
- Captación de capital: si en 3-5 años entra inversión externa, conviene nacer ya como SL o SA.
Árbol de decisión para elegir forma jurídica: cinco preguntas, cinco terminales. Cubre el 95 % de los casos.
Ejercicio 2.1 · ¿Autónoma o SLU con 60.000 € de beneficio?
Marta es desarrolladora freelance dada de alta como autónoma. En 2025 facturó 90.000 € y, tras gastos deducibles, su beneficio neto antes de impuestos es de 60.000 €. Compara la carga fiscal anual de seguir como autónoma con la de constituir una SLU, pagarse 30.000 € de sueldo y dejar el resto en la sociedad.
- Escenario A: IRPF sobre 60.000 € por tramos estatales de 2025 = 17.901,50 €, más unos 5.100 € de cuota RETA. Total, 23.001,50 €.
- Escenario B: IRPF sobre 30.000 € de sueldo = 7.165,50 €; Sociedades al 25 % sobre los otros 30.000 € = 7.500 €; RETA, 5.100 €. Total, 19.765,50 €.
- Diferencia bruta: 3.236 €/año a favor de la SLU. Restando la gestoría adicional (1.200-1.800 €), el ahorro neto real ronda 1.500-2.000 €.
- El ahorro solo se sostiene si el dinero se queda en la sociedad: repartirlo como dividendo vuelve a tributar en el IRPF, entre el 19 % y el 28 %.
- Conclusión: el umbral que citan los asesores, 40.000-50.000 € de beneficio, es coherente. Por debajo, la complejidad rara vez compensa.
La forma jurídica no es para siempre
- De autónomo a SLU: cuando el beneficio anual supera los 40.000-50.000 € y Sociedades gana al IRPF.
- De SL a SA: cuando entra el primer fondo de capital riesgo y exige liquidez y gobernanza formal.
- De SLFS a SL ordinaria: automática al alcanzar los 3.000 € de capital con beneficios sucesivos.
- De cooperativa a SL: rara y jurídicamente compleja, ligada a un cambio de modelo de propiedad.
- Coste directo de transformar: entre 500 € y 3.000 € en notaría, registro y asesoría.
Dar de alta el proyecto: autónomo frente a SL
- Alta en Hacienda con el modelo 036 o 037, en el censo de empresarios.
- Alta en el RETA de la Seguridad Social.
- Licencia municipal de apertura si hay local físico y alta de empleados si los hay.
- Total: de 2 a 5 días y 0 € de coste directo.
- Certificación negativa de denominación (unos 20 €) y cuenta bancaria con el capital depositado.
- Escritura pública de constitución ante notario, con estatutos sociales: 200-500 €.
- CIF provisional, Impuesto de Transmisiones e inscripción en el Registro Mercantil: 100-300 €.
- CIF definitivo, modelo 036 y alta de administradores. Total: 5-15 días y 500-1.500 €.
Dos socios aportan 40.000 €, quieren responsabilidad limitada y no prevén cotizar en bolsa. ¿Qué forma jurídica encaja mejor y por qué?
- ASA, porque el capital aportado supera el mínimo exigido para constituirla
- BSL, porque limita la responsabilidad y no exige los 60.000 € de la SA
- CSociedad civil, porque es la más barata y sencilla de constituir
- DCooperativa, porque son dos socios en igualdad de condiciones
Solución: B.Con 40.000 € no se llega al capital mínimo de la SA (60.000 €), y la sociedad civil deja el patrimonio personal expuesto. La SL limita la responsabilidad a lo aportado y basta con 1 € de capital.
Una empresa tiene 120 personas en plantilla, factura 8 M € y su balance suma 12 M €. ¿En qué tramo europeo está?
- AMicroempresa
- BPequeña
- CMediana
- DGrande
Solución: C.La plantilla manda, y con 120 personas ya no es pequeña (tope en 50). Es mediana porque no llega a 250 y cumple además uno de los criterios financieros, los 8 M € de facturación.
Revisa la decisión cada dos o tres años
El error de Marina no fue ser autónoma —con ingresos inciertos y pocos gastos, al principio era la opción correcta—, sino no replantearlo a tiempo. La forma jurídica no es una decisión moral: es un traje técnico que se elige según el cuerpo del proyecto, y el cuerpo cambia. Conviene revisar las tres decisiones cada dos o tres años, porque el coste de quedarse en la equivocada se acumula sin que Hacienda avise.
Tres decisiones que revisar: dónde ubicarla, qué tamaño prever a uno y tres años y bajo qué forma jurídica constituirla.
Antes de cerrar la unidad
- Sabrías nombrar los factores de localización empresarial y aplicarlos a un caso real.
- Sabrías situar una empresa en los tramos de dimensión que fija la Unión Europea.
- Sabrías comparar las formas jurídicas españolas por responsabilidad, capital y fiscalidad.
- Sabrías argumentar qué forma jurídica conviene a un proyecto concreto y cuándo transformarla.
Hasta aquí la teoría
Continúa en el libro de la unidad.