La información contable en la empresa
El marco de la unidad
- Bloque B: la información contable y el patrimonio.
- Bloque B: balance y cuenta de pérdidas y ganancias.
- Interpretar la información contable para tomar decisiones.
Las obligaciones contables
Tres deberes que impone el Código de Comercio
- Llevar contabilidad ordenada que siga cronológicamente todas las operaciones. No vale reconstruir el ejercicio en diciembre.
- Confeccionar los libros obligatorios: Libro Diario, Libro de Inventarios y Cuentas Anuales y, en sociedades, Libro de Actas.
- Formular las cuentas anuales al cierre del ejercicio (4 meses) y depositarlas en el Registro Mercantil (1 mes más).
Qué pasa si no se cumplen
- Financiación más cara o denegada: sin cuentas depositadas, el banco considera opaca a la empresa.
- Deducciones fiscales en riesgo: Hacienda puede rechazar las que no estén soportadas en contabilidad ordenada.
- Inversión de la carga de la prueba: en un pleito mercantil, quien no tiene contabilidad debe demostrar lo que afirma.
- Insolvencia culpable en caso de quiebra, con responsabilidad personal de los administradores.
El ciclo contable de un ejercicio
Las cinco cuentas anuales
Lo que toda sociedad formula al cierre
- Balance: foto fija del patrimonio en una fecha concreta.
- Cuenta de pérdidas y ganancias: resultado obtenido durante el ejercicio.
- Estado de cambios en el patrimonio neto: cómo ha variado el patrimonio neto durante el año.
- Estado de flujos de efectivo: por dónde ha entrado y salido el dinero líquido.
- Memoria: documento explicativo que detalla y comenta los otros cuatro.
El balance: la foto fija del patrimonio
Dos columnas que siempre suman lo mismo
El balance es un cuadro de doble entrada que muestra, a una fecha concreta (normalmente el 31 de diciembre), qué tiene la empresa (activo) y cómo lo ha financiado (patrimonio neto más pasivo). Si tiene 100.000 € de activo, ese activo se ha financiado necesariamente con 100.000 € entre patrimonio neto y pasivo. El activo se ordena por liquidez; el patrimonio neto y el pasivo, por exigibilidad.
Activo = Patrimonio neto + Pasivo. Si no cuadra, hay un error.
El activo (lo que la empresa tiene) frente al patrimonio neto más el pasivo (cómo lo ha financiado)
Las cinco grandes masas del balance
| Masa | Criterio | Ejemplos |
|---|---|---|
| Activo no corriente | Permanece más de un año | Local, maquinaria, patentes |
| Activo corriente | Se hace líquido en menos de un año | Existencias, clientes, banco |
| Patrimonio neto | No exigible: es de los socios | Capital, reservas, resultado |
| Pasivo no corriente | Exigible a más de un año | Préstamo hipotecario, leasing |
| Pasivo corriente | Exigible a menos de un año | Proveedores, Hacienda, crédito |
Con estas cinco cifras ya se detectan los problemas más graves de un balance.
Ejercicio 10.1 · El balance de una papelería
Al cierre, una papelería tiene local (95.000 €), mobiliario (12.000 €), caja registradora (1.800 €), existencias (24.000 €), banco (6.500 €), clientes (4.500 €), capital (60.000 €), reservas (18.000 €), beneficio (7.800 €), préstamo a 12 años (45.000 €), proveedores (9.000 €) y Hacienda (4.000 €). Clasifícalos por masas.
- Activo no corriente: local 95.000 + mobiliario 12.000 + caja registradora 1.800 = 108.800 €.
- Activo corriente: existencias 24.000 + banco 6.500 + clientes 4.500 = 35.000 €. Total activo: 143.800 €.
- Patrimonio neto: capital 60.000 + reservas 18.000 + beneficio 7.800 = 85.800 €.
- Pasivo no corriente 45.000 € (el préstamo) y pasivo corriente 13.000 € (proveedores 9.000 + Hacienda 4.000).
- Comprobación: 85.800 + 45.000 + 13.000 = 143.800 €. El balance cuadra.
- Lectura: el patrimonio neto financia el 60 % del activo y el fondo de maniobra es positivo (35.000 frente a 13.000).
El préstamo hipotecario a 12 años de la papelería, ¿en qué masa patrimonial se coloca?
- AActivo no corriente
- BPasivo no corriente
- CPasivo corriente
- DPatrimonio neto
Solución: B.Es una deuda con vencimiento a más de un año, así que va al pasivo no corriente. El activo recoge lo que la empresa tiene, no lo que debe.
Tres detalles formales que cuestan puntos
- Los negativos van entre paréntesis, no con signo menos: (12.500), nunca −12.500. Es la convención del PGC.
- La amortización acumulada no es un pasivo: resta del activo no corriente, bajo el inmovilizado.
- Si una compra o venta está pendiente de pago, va entera al PyG y el importe pendiente al pasivo corriente o a clientes.
La cuenta de pérdidas y ganancias
De los ingresos al resultado del ejercicio
- (+) Ingresos de explotación: ventas, prestaciones de servicios y otros ingresos.
- (−) Gastos de explotación: aprovisionamientos, sueldos, alquileres, suministros y amortizaciones.
- (=) Resultado de explotación o EBIT: beneficio antes de intereses e impuestos.
- (+/−) Resultado financiero: ingresos financieros menos gastos financieros.
- (=) Resultado antes de impuestos o BAI.
- (−) Impuesto sobre beneficios, y lo que queda es el resultado del ejercicio.
Desde los ingresos se restan los gastos por niveles hasta llegar al beneficio neto; cada peldaño es un resultado intermedio.
Ejercicio 10.2 · La cuenta de resultados de una academia
Una academia de inglés cobra 145.000 € en cuotas y deja 8.500 € devengados pendientes de cobro. Gasta 6.200 € en material, 78.000 € en sueldos, 22.500 € en Seguridad Social, 14.400 € de alquiler, 4.300 € en suministros y 2.500 € de amortización. Paga 3.800 € de intereses y 250 € de comisiones. El tipo es del 23 %.
- Ingresos de explotación por devengo: 145.000 + 8.500 = 153.500 €.
- Gastos de explotación: 6.200 + 78.000 + 22.500 + 14.400 + 4.300 + 2.500 = 127.900 €.
- Resultado de explotación (EBIT): 153.500 − 127.900 = 25.600 €.
- Resultado financiero: 0 − (3.800 + 250) = −4.050 €. BAI: 25.600 − 4.050 = 21.550 €.
- Impuesto (23 %): 21.550 × 0,23 = 4.957 €. Resultado del ejercicio: 16.593 €.
- Lectura: margen operativo del 16,7 % y el personal se lleva el 65 % de los ingresos, lo habitual en servicios.
En la academia, los 8.500 € de cuotas devengadas pero aún no cobradas a 31 de diciembre, ¿entran en la cuenta de resultados del año?
- ANo, porque el dinero todavía no ha entrado en caja
- BSí, el devengo las imputa al ejercicio en que se prestó el servicio
- CSolo la mitad, por aplicación del principio de prudencia
- DNo, se llevan directamente al patrimonio neto
Solución: B.El devengo imputa ingresos y gastos al ejercicio en que ocurre la operación, no cuando se cobra o se paga. Por eso los ingresos son 153.500 € y no 145.000 €.
Rentable y sin dinero a la vez
La pyme ha vendido a crédito a 90 días: la venta ya es ingreso devengado, pero el dinero no ha entrado. Los sueldos y el alquiler, en cambio, sí se han pagado. Rentabilidad y liquidez no son lo mismo.
Imagen fiel y principios contables
Principios que ordenan el registro
Los frenos contra el maquillaje contable
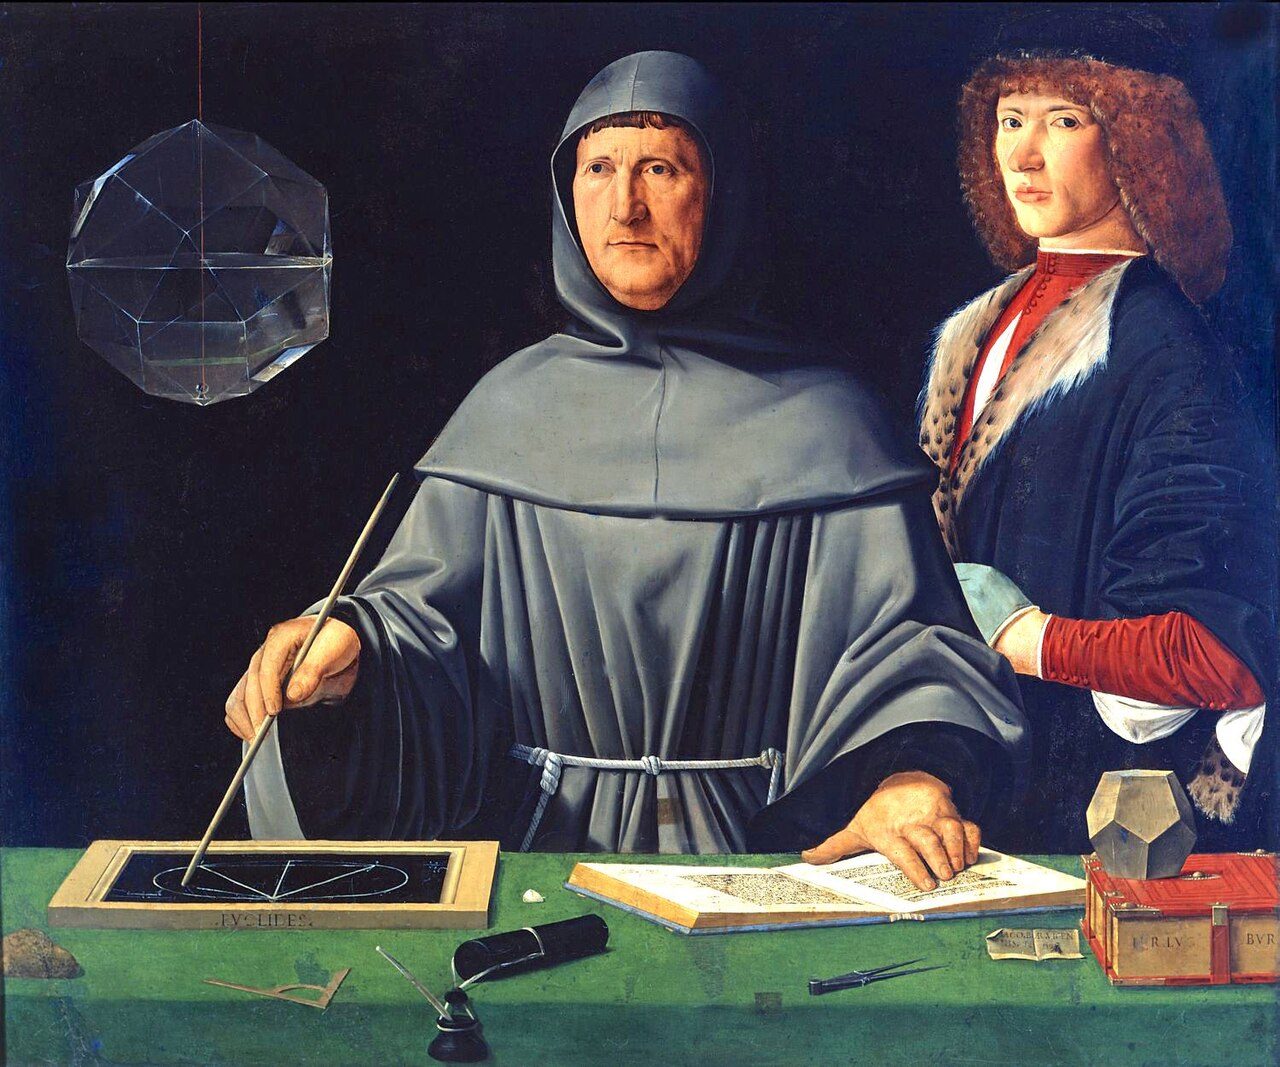
La partida doble se publicó en Venecia en 1494
Luca Pacioli, fraile franciscano y amigo de Leonardo da Vinci, publicó la Summa de arithmetica, una enciclopedia matemática cuya sección De Computis et Scripturis describe paso a paso el método que los mercaderes venecianos ya usaban de forma informal. No lo inventó: lo sistematizó y lo imprimió, y así lo difundió por toda Europa. Cada apunte tiene un debe y un haber, y la suma de ambos siempre cuadra.
No se acuesta el comerciante hasta que sus libros cuadran.
Pescanova declaraba 930 M€
Operaciones cruzadas con filiales propias para inflar ventas, pasivos ocultos en sociedades pantalla e inventario de pescado falseado. El presidente fue condenado a ocho años de cárcel y KPMG, sancionada por no detectarlo.
Pescanova infló ventas con operaciones entre sus propias filiales y ocultó pasivos. ¿Qué principios contables vulneró de forma más evidente?
- AUniformidad y empresa en funcionamiento
- BImagen fiel, prudencia y no compensación
- CSolo el principio de devengo
- DNinguno, porque era legal aunque poco ético
Solución: B.Las cuentas no representaban la realidad (imagen fiel), anticipaban beneficios inexistentes (prudencia) y tapaban unas partidas con otras (no compensación).
Del fraude al maquillaje hay un continuo
Lo de Pescanova es el extremo de una escala. Muchas empresas, sin llegar al fraude, maquillan sus cuentas dentro de lo que permite la norma: contabilizan de forma agresiva, alargan la vida útil de los activos o capitalizan gastos que deberían ir al PyG. Por eso saber leer un balance y detectar cuándo las cifras no cuadran con el sentido común es útil mucho más allá del aula.
Los principios contables son los mecanismos de defensa del sistema contra el fraude.
Antes de cerrar la unidad
- Sabrías nombrar las obligaciones contables que el Código de Comercio impone a la empresa.
- Sabrías describir las cuentas anuales y, en detalle, el balance y la cuenta de resultados.
- Sabrías identificar la estructura del balance: activo, pasivo y patrimonio neto.
- Sabrías interpretar las grandes masas patrimoniales y comprobar que el balance cuadra.
- Sabrías nombrar los principios contables que dan validez a las cuentas anuales.
Hasta aquí la teoría
Continúa en el libro de la unidad.