Tiempo de lectura: ~22 min · Saberes: la empresa y el valor, funciones, clases de empresas, formas jurídicas, organización y equipos, responsabilidad social · Antes de empezar: Unidades 2 (producción y valor añadido), 3 (mercados y precios) y 5 (mercado de trabajo).
Al acabar esta unidad sabrás:
- Explicar qué es una empresa, para qué existe y calcular cuántas unidades tiene que vender para no perder dinero.
- Clasificar cualquier empresa que conozcas por sector, tamaño, propiedad y ámbito, y saber cómo es de verdad el tejido empresarial español.
- Comparar las formas jurídicas básicas (autónomo, SL, SA, cooperativa y asociación) sabiendo quién responde de las deudas y con qué.
- Organizar un equipo de trabajo con roles, sprints y una forma acordada de resolver conflictos.
Llevamos nueve unidades mirando la economía desde fuera: cómo se decide con recursos escasos, cómo funcionan los mercados, qué hace el dinero, cómo se organiza el trabajo, qué papel juega el Estado y cómo se conecta todo con el resto del mundo. En todas ellas ha aparecido una figura que tratábamos como una caja negra: la empresa. Sabemos que produce, que contrata, que paga impuestos y que compite. Lo que no hemos hecho todavía es abrir la caja y mirar dentro. Eso empieza aquí: esta unidad inaugura la segunda parte del curso, dedicada a la empresa y al emprendimiento.
Piensa en las empresas con las que has tratado hoy. La panadería donde compraste el bocadillo, la compañía de tu tarifa de móvil, la plataforma donde viste una serie anoche, la marca de las zapatillas que llevas. Son muy distintas en tamaño, en producto y en quién las dirige, pero todas se enfrentan a las mismas preguntas: qué producir, a qué precio, con cuánta gente, con qué dinero y con qué responsabilidad si algo sale mal. Esta unidad ordena esas preguntas en seis pasos: qué es una empresa y para qué sirve, qué funciones cumple, qué clases hay, qué forma jurídica puede adoptar, cómo organiza a sus personas y qué le debe a la sociedad en la que vive.
¿Qué es una empresa y para qué sirve?
En la Unidad 2 vimos que producir es combinar factores (recursos naturales, trabajo y capital) para obtener bienes y servicios. La empresa es la organización que hace exactamente eso de forma sistemática: consigue los factores, los combina con un método y vende el resultado a un precio. El bar de la esquina combina un local, una cafetera, café molido y el trabajo de dos personas para servirte un cortado; Inditex combina fábricas, diseñadores, tiendas y camiones para venderte una camiseta. La escala es muy distinta; la lógica es la misma.
Lo que diferencia a una empresa de otras organizaciones que también producen cosas (un hospital público, una ONG, el propio instituto) es que vende lo que produce en un mercado y espera que lo que cobra supere lo que gasta. Esa diferencia es el valor añadido que ya conoces: lo que vale el producto al salir menos lo que valían los materiales al entrar. Una empresa que no añade valor durante mucho tiempo desaparece, porque nadie está dispuesto a pagar por lo que hace más de lo que cuesta hacerlo.
Para qué existe: los objetivos
Si preguntas para qué sirve una empresa, la respuesta rápida es «para ganar dinero». Es verdad, pero incompleta. El beneficio es el objetivo más visible porque es el que permite todo lo demás: pagar sueldos, devolver préstamos y seguir el año siguiente. Pero quien dirige una empresa real maneja al menos otros tres:
- Sobrevivir. Sobre todo al principio. Según la estadística de demografía empresarial del INE, en torno a la mitad de las empresas nuevas no llega a cumplir cinco años. Durante los primeros ejercicios, el objetivo realista no es ganar mucho, sino aguantar.
- Crecer. Abrir una segunda tienda, contratar a otra persona, vender en otra ciudad. Crecer da economías de escala (producir más barato por unidad) y más capacidad de negociar con proveedores. Mercadona pasó de 8 a más de 1.600 tiendas; Consum, la cooperativa valenciana, de una sola en Alaquàs a un millar.
- Tener impacto. Muchas empresas se fijan objetivos que no se miden en euros: dar empleo en el pueblo, cuidar el medio ambiente, fabricar aquí y no fuera. En las cooperativas y las empresas sociales este objetivo es el principal, y en las públicas (Renfe, Correos) el servicio pesa más que el beneficio.
Los cuatro objetivos se mezclan y a veces chocan: crecer deprisa puede poner en peligro la supervivencia, y maximizar el beneficio del trimestre puede dañar la reputación durante años. Dirigir una empresa es, en buena parte, decidir cuál de ellos manda en cada momento.
Ingresos, costes y beneficio
Para saber si una empresa cumple su objetivo más básico hay que hacer una cuenta que cabe en una línea. Los ingresos son lo que cobra por vender: el precio de cada unidad multiplicado por las unidades vendidas. Los costes son lo que gasta para producir, y aquí conviene separar dos tipos:
- Costes fijos: los que se pagan vendas mucho o vendas poco. El alquiler del local, el seguro, la cuota de autónomo, el sueldo fijo de quien está en caja, la suscripción del programa de facturación. Si un mes no entra nadie por la puerta, esos costes siguen ahí.
- Costes variables: los que crecen con cada unidad producida. La harina de cada barra, la tela de cada camiseta, el envase, la comisión que cobra la plataforma por cada pedido. Si no vendes nada, no los tienes.
El beneficio es lo que queda: ingresos menos costes fijos menos costes variables. Si el resultado es negativo se llama pérdida. Y hay una cifra intermedia que todo el que monta algo debería conocer antes de empezar: el punto muerto, la cantidad de unidades a partir de la cual dejas de perder dinero. La idea es sencilla si la piensas en dos pasos. Cada unidad que vendes deja un margen: el precio menos su coste variable. Ese margen sirve para ir pagando los costes fijos. Cuando la suma de los márgenes iguala los costes fijos, has llegado al punto muerto; a partir de ahí, cada unidad más es beneficio.
Un puesto de crepes en la feria del pueblo
Enunciado
Tres amigas montan un puesto de crepes durante los tres días de la feria. Alquilar el puesto cuesta 300 € y la plancha, 60 €, se venda lo que se venda. Cada crep les cuesta 1,20 € de ingredientes y envase, y lo venden a 4 €. Calcula: a) el beneficio si venden 300 crepes; b) el resultado si solo venden 100; c) cuántos crepes necesitan vender para no perder dinero.
Solución
- Costes fijos: 300 + 60 = 360 €. Se pagan igual con 0 o con 1.000 crepes.
- Margen por crep: precio menos coste variable, 4 − 1,20 = 2,80 €. Es lo que cada crep aporta para pagar los costes fijos.
- Con 300 crepes: ingresos 300 × 4 = 1.200 €; costes variables 300 × 1,20 = 360 €; costes totales 360 + 360 = 720 €. Beneficio: 1.200 − 720 = 480 €, 160 € para cada una por tres días de trabajo.
- Con 100 crepes: ingresos 400 €; costes variables 120 €; costes totales 480 €. Pérdida de 80 €: el margen de 100 crepes (280 €) no llega a cubrir los 360 € fijos.
- Punto muerto: costes fijos divididos entre el margen por unidad, 360 / 2,80 = 128,6. Hay que vender 129 crepes para no perder. La número 129 es la primera que deja beneficio.
- Lectura: antes de pedirle el puesto al ayuntamiento, la pregunta que decide todo es si es realista vender 129 crepes en tres días. Si la feria del año pasado tuvo 5.000 visitantes, sí; si tuvo 300, mejor no.
Pruébalo con tus cifras. Cambia los costes fijos, el precio y el coste variable de vuestro puesto de crepes o de cualquier negocio que conozcáis y mira cómo se mueve el punto muerto.
Cómo se calcula
Margen de contribución unitario = P − CVu = 1,50 € − 0,50 € = 1,00 €
Punto muerto = CF / (P − CVu) = 3000,00 € / 1,00 € = 3000 unidades
El margen de seguridad indica cuánto puede caer la demanda antes de entrar en pérdidas. En este caso: sobran 1000 unidades para llegar al punto muerto.
↗ Herramienta interactiva disponible en la versión digital del libro (profedeeconomia.es).
Herramienta Calculadora de punto muerto Introduce los costes fijos, el precio y el coste variable unitario y obtén el umbral de rentabilidad, el margen de seguridad y el beneficio previsto para cualquier volumen de ventas. Abrir el recurso →Las funciones de la empresa
Volvamos a la panadería. Para que a las ocho de la mañana haya barras en el mostrador, alguien ha tenido que amasar y hornear, alguien ha decidido qué pan hacer y a qué precio, alguien ha pagado el horno y la harina, y alguien ha contratado y organizado a quien atiende. Son cuatro tareas distintas que en una empresa pequeña hace una misma persona y que en una grande se reparten en departamentos. Las llamamos funciones de la empresa.
- Función de producción. Transformar los factores en el producto o el servicio: amasar, coser, programar, cocinar, transportar. Incluye decidir cómo se produce (a mano o con máquinas), controlar la calidad y gestionar el almacén. En la panadería es el obrador; en una marca de ropa, el diseño, el patronaje y la fábrica (propia o subcontratada).
- Función comercial. Conectar el producto con quien lo compra: estudiar qué quiere la clientela, fijar el precio, elegir dónde se vende (tienda, web, mercadillo) y comunicarlo (escaparate, redes, publicidad). Es lo que en la Unidad 3 llamábamos «el lado de la oferta que busca su demanda». En la marca de ropa, la cuenta de Instagram y la tienda online son función comercial.
- Función financiera. Conseguir el dinero necesario y administrarlo: pedir el préstamo para el horno, decidir si se reinvierte el beneficio o se reparte, vigilar que haya dinero en la cuenta el día que hay que pagar las nóminas (lo que se llama tesorería). Muchas empresas con beneficio cierran por quedarse sin tesorería: vendieron, pero cobraron tarde.
- Función de recursos humanos. Seleccionar, contratar, formar, organizar y motivar a las personas. En la Unidad 5 vimos qué tipos de contrato existen; aquí importa la otra mitad: que cada persona sepa qué hace, con quién y por qué. En una panadería con tres empleados es el cuadrante de turnos; en una empresa con 110.000 personas, un departamento entero.
Las funciones no son compartimentos estancos. Si la función comercial promete entregas en 24 horas, la de producción tiene que poder cumplirlo y la financiera tiene que pagar el transporte. Cuando en una empresa las áreas dejan de hablarse, aparecen los problemas clásicos: se vende lo que no se puede fabricar, se fabrica lo que no se vende o se contrata a gente que luego no se puede pagar. Por eso, en las empresas grandes, la dirección general tiene como tarea principal coordinar áreas que, cada una por su cuenta, tirarían en direcciones distintas.
Clases de empresas
Hay varios millones de empresas en España y ninguna clasificación las describe del todo. Pero cuatro criterios sencillos permiten situar cualquiera en el mapa: qué produce, cuánto mide, de quién es y hasta dónde llega.
Por sector de actividad
- Sector primario: obtiene recursos de la naturaleza. Una explotación de naranjos en la Ribera, una granja de cerdos en Lleida, un barco de pesca en Vigo.
- Sector secundario: transforma materias primas en productos. Una fábrica de azulejos en Castellón, una bodega, una constructora, una empresa que ensambla coches en Martorell.
- Sector terciario: presta servicios. Un supermercado, un banco, una academia, una empresa de reparto, una plataforma de vídeo. En España concentra alrededor de tres cuartas partes del empleo (INE, EPA 2024).
Muchas empresas cruzan la frontera: Mercadona es terciario (distribución) pero tiene proveedores en el primario y fábricas propias de algunos productos; una cooperativa agraria cultiva (primario), envasa (secundario) y vende online (terciario).
Por tamaño
El tamaño se mide por dos cosas a la vez: personas empleadas y dinero que mueve. La Unión Europea fija umbrales comunes desde 2003 para saber qué es una pyme (pequeña y mediana empresa), porque muchas ayudas públicas dependen de ello.
| Categoría | Personas empleadas | Facturación anual |
|---|---|---|
| Microempresa | Menos de 10 | Hasta 2 millones de euros |
| Pequeña empresa | De 10 a 49 | Hasta 10 millones de euros |
| Mediana empresa | De 50 a 249 | Hasta 50 millones de euros |
| Gran empresa | 250 o más | Más de 50 millones de euros |
El criterio del empleo manda: una empresa con 300 trabajadores es grande aunque facture poco. Una pyme es cualquiera de las tres primeras categorías, es decir, cualquier empresa con menos de 250 personas.
Por propiedad del capital
- Privada: el capital es de particulares, sea una persona o miles de accionistas. Mercadona, la panadería de tu calle, Inditex.
- Pública: el capital es del Estado, una comunidad autónoma o un ayuntamiento. Renfe, Correos, Adif, la empresa municipal de aguas de muchas ciudades. Suelen prestar servicios que el mercado por sí solo no cubriría bien.
- Mixta: el capital se reparte entre el sector público y el privado. En 2024, la SEPI (la sociedad estatal que gestiona las participaciones públicas) compró el 10 % de Telefónica; también tiene el 20 % de Redeia, la empresa que opera la red eléctrica.
Por ámbito geográfico
Una empresa puede ser local (la peluquería), regional (una cadena de supermercados que solo está en una comunidad), nacional o multinacional, cuando produce o vende en varios países. Consum vende en cinco comunidades autónomas; Mercadona, en España y Portugal; Inditex, en más de 200 mercados. Ser multinacional no es lo mismo que ser grande: hay microempresas que exportan por internet a veinte países y grandes empresas que solo operan en el suyo.
Clasifica una empresa real. Elige un negocio que conozcas, introduce el sector, la propiedad, el ámbito y, si los sabes, el número de personas y la facturación aproximada. Cuando salgan quince microempresas seguidas, ya sabéis por qué.
Clasificar una empresa no es un ejercicio de etiquetas: el tamaño decide a qué ayudas puede optar, qué obligaciones contables tiene y con qué se la compara. Escribe los tres datos y mira dónde cae.
| Tramo | Personas (menos de) | Facturación (hasta) | Balance (hasta) |
|---|---|---|---|
| Microempresa | 10 | 2.000.000 € | 2.000.000 € |
| Pequeña empresa | 50 | 10.000.000 € | 10.000.000 € |
| Mediana empresa | 250 | 50.000.000 € | 43.000.000 € |
| Gran empresa | — | ||
Umbrales de la Recomendación 2003/361/CE de la Comisión Europea, que es la definición que se usa para ayudas, estadísticas y programas europeos.
↗ Herramienta interactiva disponible en la versión digital del libro (profedeeconomia.es).
El tejido empresarial español: muchas y pequeñas
Cuando se habla de empresas, la imagen mental suele ser un edificio de oficinas acristalado. La realidad estadística es otra. El DIRCE (Directorio Central de Empresas), el registro con el que el INE cuenta cuántas empresas hay en España, recogía alrededor de 3,4 millones de empresas activas a 1 de enero de 2024. De ellas:
- El 99,8 % son pymes (menos de 250 personas).
- El 94,2 % son microempresas (menos de 10 personas).
- Más de la mitad, alrededor del 55 %, no tiene ningún asalariado: es una persona trabajando por su cuenta o una sociedad sin plantilla.
- Solo unas 5.000 empresas en todo el país tienen 250 personas o más: el 0,2 %.
Estas cifras importan por dos razones prácticas. Primera: si algún día montáis algo, lo más probable es que sea pequeño, no por falta de ambición sino porque ese es el tamaño típico. Segunda: las pymes emplean a alrededor de dos tercios de las personas que trabajan en el sector privado (Ministerio de Industria, Cifras PyME 2024), así que también es lo más probable que vuestro primer empleo sea en una empresa pequeña, con jefe a la vista y sin departamento de recursos humanos.
Formas jurídicas: ¿quién responde y con qué?
Toda empresa, desde el puesto de crepes hasta Mercadona, necesita un traje legal con el que presentarse ante Hacienda, la Seguridad Social, el banco y sus clientes. A ese traje lo llamamos forma jurídica, y la elección no es un trámite menor: decide quién responde de las deudas y con qué patrimonio, cuánto capital hace falta para empezar, qué impuestos se pagan y cómo se toman las decisiones. La pregunta clave, la que debería hacerse cualquiera antes de firmar nada, es la del título: si esto sale mal y se deben 40.000 €, ¿quién los paga y con qué?
El empresario individual o autónomo
Es la forma más sencilla y la más usada en España: una persona física que ejerce una actividad económica en su propio nombre. No hay que crear ninguna entidad nueva ni aportar capital mínimo. Basta con darse de alta en Hacienda y en el RETA, el Régimen Especial de Trabajadores Autónomos de la Seguridad Social. A cambio de esa sencillez, la responsabilidad es ilimitada: si el negocio deja deudas, responde el patrimonio de la persona. Existe la figura del emprendedor de responsabilidad limitada, que protege la vivienda habitual hasta cierto valor, pero es poco usada.
El autónomo tributa por el IRPF, el mismo impuesto que un asalariado, sobre el beneficio de su actividad, y paga cada mes una cuota a la Seguridad Social que desde 2023 depende de sus rendimientos netos (lo que gana de verdad). En 2025 la cuota va por tramos desde 200 € al mes para quien gana menos de 670 € hasta 590 € al mes para quien supera los 6.000 € mensuales, según las tablas fijadas por el Real Decreto-ley 13/2022. Para arrancar existe la tarifa plana: 80 € al mes durante los primeros 12 meses, ampliables a otros 12 si los ingresos no llegan al salario mínimo.
La sociedad limitada (SL)
Cuando hay varios socios, cuando se quiere proteger el patrimonio personal o cuando se piensa en crecer, la forma más habitual es la sociedad de responsabilidad limitada. Es una persona jurídica distinta de sus socios: tiene su propio NIF, su propia cuenta y sus propias deudas. Los socios aportan un capital dividido en participaciones y responden solo con lo aportado.
Durante décadas hacía falta un capital mínimo de 3.000 €. La Ley 18/2022, «Crea y Crece», lo rebajó a 1 €, con dos condiciones mientras el capital no llegue a 3.000 €: destinar el 20 % del beneficio a una reserva y, si la sociedad se liquida sin dinero para pagar sus deudas, los socios responden de la diferencia hasta esos 3.000 €. La SL tributa por el Impuesto sobre Sociedades, al 25 % en general y al 15 % durante los dos primeros años con beneficio para las empresas de nueva creación. Constituirla exige una escritura ante notario y la inscripción en el Registro Mercantil, un proceso que gracias al sistema CIRCE puede completarse en pocos días. Si solo hay un socio se llama sociedad limitada unipersonal (SLU).
La sociedad anónima (SA)
Es la forma pensada para empresas grandes que necesitan mucho capital de muchos inversores. El capital se divide en acciones, que se pueden comprar y vender con facilidad, y por eso es la única forma que puede cotizar en Bolsa. Exige un capital mínimo de 60.000 € (con al menos el 25 % desembolsado al constituirse) y una estructura de gobierno más compleja, con una junta general de accionistas y un consejo de administración. Inditex, Telefónica, Iberdrola o el Banco Santander son sociedades anónimas cotizadas. Mercadona también es una SA, pero, como vimos en el caso de apertura, sus acciones no se negocian en Bolsa: la propiedad sigue en la familia fundadora. Ser SA no obliga a cotizar; solo lo permite.
La cooperativa
Una cooperativa es una empresa cuyos dueños son las personas que trabajan en ella (cooperativa de trabajo asociado), que le compran (de consumo) o que le venden su producción (agraria). Su rasgo distintivo es la gobernanza democrática: una persona, un voto, aporte cada socio el capital que aporte. Los beneficios (que la ley llama excedentes) se reparten en proporción al trabajo o a la actividad de cada socio, no al capital, y una parte se destina obligatoriamente a fondos que no se pueden repartir. En la ley estatal (Ley 27/1999) hacen falta como mínimo tres socios, aunque algunas leyes autonómicas permiten dos. La responsabilidad es limitada a la aportación y, si cumplen ciertos requisitos, tributan al 20 % en el Impuesto sobre Sociedades.
Las cooperativas forman el núcleo de la economía social, un conjunto de empresas donde las personas y el fin social pesan más que el capital. En España tienen un peso notable: Mondragón, que ya vimos en la Unidad 1, es el mayor grupo cooperativo del mundo; La Fageda, en la Garrotxa, fabrica yogures para dar empleo estable a personas con enfermedad mental (la veremos en la Unidad 11); y Consum es la mayor cooperativa de la Comunidad Valenciana.
La asociación sin ánimo de lucro
No es una empresa en sentido estricto, pero conviene conocerla porque muchas iniciativas del alumnado (un club de robótica, una asociación juvenil, un grupo que organiza conciertos) encajan mejor aquí que en cualquier otra forma. Se regula por la Ley Orgánica 1/2002, hacen falta al menos tres personas y puede desarrollar actividades económicas (vender entradas, camisetas, cuotas), con una condición: el excedente no se reparte entre los socios, sino que se reinvierte en el fin de la asociación. Muchas ONG, clubes deportivos y AMPAs son asociaciones.
Cómo elegir: cuatro preguntas
| Autónomo | Sociedad limitada | Sociedad anónima | Cooperativa | |
|---|---|---|---|---|
| Quién responde | La persona, con todo su patrimonio | La sociedad; los socios, solo con lo aportado | La sociedad; los accionistas, solo con lo aportado | La cooperativa; los socios, con su aportación |
| Capital mínimo | Ninguno | 1 € (3.000 € para liberarse de condiciones) | 60.000 € | El que fijen los estatutos |
| Impuesto sobre el beneficio | IRPF (progresivo) | Sociedades, 25 % (15 % al empezar) | Sociedades, 25 % | Sociedades, 20 % si está protegida |
| Quién decide | La persona | Los socios, según participaciones | Los accionistas, según acciones | Los socios: una persona, un voto |
| Socios mínimos | 1 | 1 | 1 | 3 (2 en algunas CCAA) |
Una deuda de 40.000 € y dos trajes legales
Enunciado
Marc abre una tienda de bicicletas eléctricas. Aporta 3.000 € de sus ahorros y pide un préstamo de 40.000 € para el género inicial. Al cabo de un año el negocio no funciona y cierra con el préstamo sin devolver y sin género que vender. Marc tiene, además, un coche valorado en 9.000 € y 6.000 € en su cuenta personal. ¿Qué puede reclamarle el banco a) si era autónomo y b) si había constituido una SL con esos 3.000 € de capital y el préstamo lo firmó la sociedad sin aval personal?
Solución
- Como autónomo, no hay separación entre Marc y su negocio: la deuda de 40.000 € es suya. El banco puede reclamar contra todo su patrimonio: los 3.000 € que le quedaran del negocio, los 6.000 € de la cuenta y el coche (9.000 €). Recuperaría hasta 18.000 € y Marc seguiría debiendo 22.000 €, que le irían embargando de futuros sueldos hasta saldarlos.
- Como SL, la deuda es de la sociedad. El banco puede quedarse con lo que tenga la sociedad (los 3.000 € de capital si aún existen), pero no puede tocar el coche ni la cuenta personal de Marc. Marc pierde su aportación de 3.000 € y nada más.
- La letra pequeña: en la práctica, los bancos conocen esta diferencia tan bien como nosotros. Por eso, a una SL recién creada con 3.000 € de capital le suelen exigir que el socio avale personalmente el préstamo. Si Marc hubiera firmado ese aval, respondería con su patrimonio exactamente igual que un autónomo.
- Lectura: la responsabilidad limitada protege frente a proveedores, clientes que reclaman y deudas imprevistas, y por eso conviene en cuanto la actividad puede generar una deuda mayor que lo aportado. Pero no es magia: protege de lo que no has avalado.
Cómo se pone en marcha una empresa en España
- Elige la forma jurídica con la tabla anterior y, si dudas, acude a un Punto de Atención al Emprendedor (PAE): son oficinas públicas y gratuitas (cámaras de comercio, ayuntamientos, gestorías adheridas) que informan y tramitan por internet a través del sistema CIRCE.
- Si vas a ser autónomo, date de alta en Hacienda con la declaración censal (modelo 036 o 037), donde dices qué actividad harás y qué impuestos te corresponden, y en el RETA de la Seguridad Social, siempre antes de empezar la actividad (se puede hacer hasta 60 días antes).
- Si creas una sociedad, pide primero la certificación de que el nombre está libre en el Registro Mercantil Central, abre una cuenta y deposita el capital, firma la escritura de constitución ante notario e inscríbela en el Registro Mercantil. Con el documento único electrónico del CIRCE, todo el circuito puede completarse en pocos días.
- Obtén el NIF de la empresa en Hacienda y date de alta en el Impuesto de Actividades Económicas (las empresas que facturan menos de un millón de euros están exentas de pagarlo, pero deben darse de alta).
- Si vas a contratar, inscribe la empresa en la Seguridad Social para obtener el código de cuenta de cotización y da de alta a cada persona antes de que empiece, como vimos en la Unidad 5.
- Si abres un local, pide en el ayuntamiento la licencia de apertura o de actividad y comprueba las normas de tu sector (sanidad para alimentación, protección de datos si tratas datos de clientes). Empezar sin licencia sale más caro que esperar.
Organizar personas: equipos, roles y liderazgo
Hasta aquí la empresa ha sido una cuenta de resultados y un traje legal. Pero cuando cruzas la puerta de cualquiera de ellas lo que encuentras son personas, y la diferencia entre una empresa que funciona y otra que no suele estar en cómo se organizan. Esta sección sirve para dos cosas: entender cómo se estructura una empresa por dentro y, sobre todo, aprender a trabajar en equipo, que es lo que os van a pedir en el proyecto de la Unidad 12 y en casi cualquier empleo.
El organigrama: quién hace qué y quién responde ante quién
Un organigrama es el dibujo de cómo se reparte el trabajo y la autoridad en una empresa. En una microempresa cabe en una línea: la dueña, que hace de todo. A partir de diez o quince personas empiezan a aparecer áreas (las cuatro funciones de la segunda sección se convierten en departamentos) y niveles: quien decide la estrategia, quien coordina cada área y quien ejecuta. La forma clásica es una pirámide: dirección arriba, mandos intermedios en medio y la mayoría de la plantilla abajo.
Esa pirámide da claridad (todo el mundo sabe a quién preguntar) pero tiene un coste: la información tarda en subir y las decisiones tardan en bajar. Por eso muchas empresas, sobre todo pequeñas y tecnológicas, prueban estructuras más planas, con pocos niveles y equipos que se organizan solos. Volveremos sobre ese debate al final de la sección.
Grupo no es lo mismo que equipo
En clase usamos «grupo» y «equipo» como sinónimos, pero no lo son. Un grupo es un conjunto de personas que comparten un espacio o una etiqueta: la clase, el chat de un cumpleaños, quienes han elegido esta optativa. Un equipo cumple tres condiciones a la vez:
- Objetivo común que todas las personas explican con palabras parecidas.
- Interdependencia: el resultado de cada una depende del trabajo de las demás.
- Sinergia: juntas producen más que la suma de lo que harían por separado.
La razón por la que fracasan tantos trabajos en grupo del instituto no es la vagancia, sino que se organizan como grupo y no como equipo: se reparten los apartados («tú la introducción, yo el desarrollo, ella la conclusión»), cada cual trabaja aislado y la noche antes alguien junta los archivos y reza para que cuadre. Sin interdependencia no hay equipo, hay trabajo individual sumado.
Cinco roles que hay que cubrir
En 1981, el investigador británico Meredith Belbin publicó un estudio basado en años de observación de equipos directivos. Su conclusión sorprendió: los equipos más eficaces no eran los que reunían a las personas más brillantes, sino los que combinaban roles complementarios. Belbin describió nueve; para un equipo de aula bastan cinco.
- Cerebro. Propone ideas nuevas y desatasca al equipo cuando lleva media hora dando vueltas. Su riesgo: enamorarse de ideas inviables y perder interés cuando toca aterrizarlas.
- Coordinador. Ve el conjunto, reparte tareas, marca plazos y se asegura de que cada persona sabe qué hace y para cuándo. Su riesgo: controlarlo todo o decidir por su cuenta.
- Implementador. Convierte las decisiones en trabajo hecho y entrega lo que prometió sin que se lo recuerden. Su riesgo: resistirse a cambiar el plan aunque haya buenas razones.
- Evaluador. Mira las ideas con lupa, pregunta «¿y si nadie quiere comprar esto?» y detecta problemas antes de que estallen. Su riesgo: parecer negativo y frenar al equipo si nunca da nada por bueno.
- Cohesionador. Cuida el clima: nota quién lleva una semana callado, suaviza tensiones y hace que la gente quiera volver a la reunión. Su riesgo: evitar conflictos necesarios por no incomodar.
Cada persona tiene un rol natural y uno o dos secundarios, y los roles no son tipos de persona sino cosas que hay que hacer: en otro equipo, la misma persona puede ocupar otro. Lo que importa no es que cada miembro encaje en una casilla, sino que el conjunto cubra las cinco. Un equipo con tres cerebros y ningún implementador genera muchas ideas y entrega cero proyectos.
Plantilla Cobertura de papeles del equipo Cada miembro se autovalora en los papeles del equipo y sale de un vistazo qué cubre el grupo y qué no cubre nadie. Lo interesante no es tu columna: son los huecos. Abrir el recurso →Trabajar por sprints: Scrum simplificado para el aula
Imaginad un proyecto que ocupa todo un trimestre. Sin estructura pasarán dos cosas: las primeras semanas no hará nada nadie («aún queda mucho») y la última será un caos. Para evitarlo, las empresas de software desarrollaron en los años noventa las metodologías ágiles, y la más extendida se llama Scrum. Su idea central es trabajar en sprints: periodos cortos, de una o dos semanas, al final de los cuales el equipo entrega algo concreto y revisable, en lugar de intentar tener «todo perfecto» al final. Entregar pronto, entregar imperfecto, mejorar rápido.
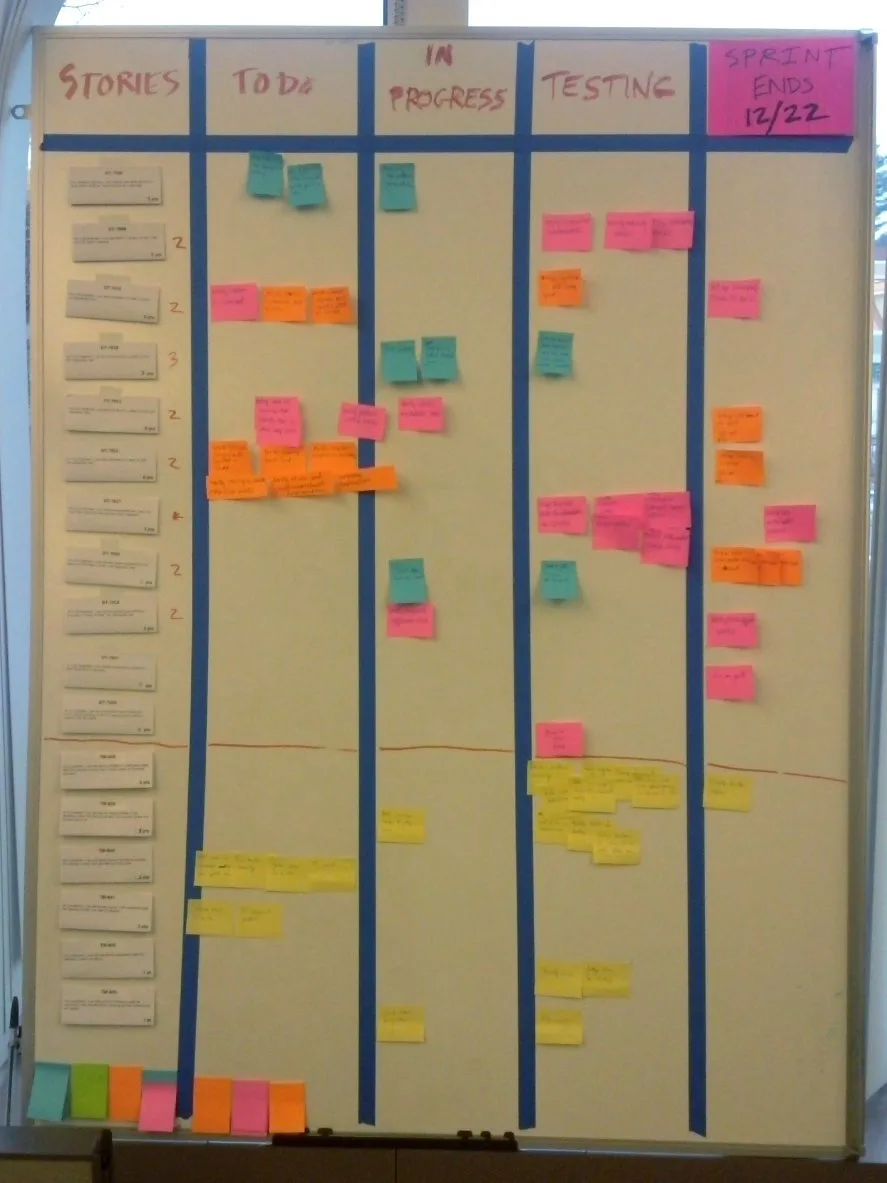
Un sprint de dos semanas en un proyecto de aula tiene cuatro momentos. El arranque (día 1, media hora): el equipo fija qué va a entregar en dos semanas (por ejemplo, «un prototipo en papel y tres entrevistas») y reparte las tareas en un tablero con tres columnas: por hacer, en curso, hecho. El daily (cada sesión, cinco minutos de pie): cada persona dice qué hizo, qué va a hacer y qué la bloquea; el coordinador se encarga de desbloquear. La entrega (día 10): se enseña el resultado a la clase o al profesorado, no como examen sino como demostración, y se recogen comentarios. Y la retrospectiva (día 10, veinte minutos): qué ha funcionado, qué no y qué cambiamos en el siguiente sprint. Es la reunión que más gente se salta y la única que hace que el equipo mejore.
El sprint funciona porque ataca a los dos enemigos del trabajo en grupo: la procrastinación (el compromiso quincenal la hace imposible) y la falta de comunicación (el daily saca los bloqueos antes de que sean crisis).
Qué nos motiva de verdad
La organización tradicional daba por hecho que la gente trabaja por dinero, notas o premios: motivación extrínseca. Es verdad en parte, pero la investigación psicológica de las últimas décadas muestra que, en tareas que exigen pensar (y un proyecto lo exige), pesa más la motivación intrínseca, la que nace de la propia actividad. Daniel Pink la resumió en su libro Drive (2009) en tres palancas:
- Autonomía: sentir que decides cómo haces tu trabajo. El coordinador reparte el qué; cada persona decide el cómo.
- Maestría: sentir que mejoras en algo que te importa. Por eso los sprints cortos motivan más que un plazo a tres meses: ves el progreso cada dos semanas.
- Propósito: sentir que tu trabajo sirve para algo más grande que tú. No hace falta salvar el planeta; basta con tener claro para quién es lo que hacéis.
Los equipos (y las clases) que cuidan estas tres palancas no necesitan amenazar con la nota a cada momento. Los que no las cuidan, sí, y aun así rinden peor.
Los conflictos: inevitables y, a veces, útiles
Todo equipo que trabaja en serio durante semanas discute. Un equipo sin discusiones no es un buen equipo: suele ser uno donde nadie se atreve a decir lo que piensa. La cuestión no es evitar el conflicto, sino distinguir de qué tipo es. El conflicto constructivo gira en torno a ideas y decisiones («yo haría una encuesta antes de elegir producto» frente a «yo empezaría a prototipar ya») y, bien gestionado, mejora el resultado. El conflicto destructivo pasa de las ideas a las personas («tú nunca trabajas», «siempre llegas tarde») y rompe el equipo. El paso de uno a otro suele ser gradual, y por eso conviene intervenir en cuanto la discusión cambia de tema.
Tres técnicas sencillas bastan para un equipo de aula. Escucha activa: antes de responder, reformula lo que has entendido («entonces lo que dices es que…») y espera a que te confirmen; corta la mayoría de malentendidos. Mensajes-yo: «me agobio cuando el material llega el día antes» describe sin atacar; «tú nunca cumples» ataca y provoca defensa. Pausa de 24 horas: si el tono sube y ya no se habla del problema sino de las personas, silencio y se retoma mañana. En caliente se decide mal.
La empresa y la sociedad
Una empresa no vive en el vacío. Usa carreteras que pagan todos, contrata a personas formadas en escuelas públicas, vierte al mismo aire y al mismo río que sus vecinos y decide, con cada compra a un proveedor, qué modelo de producción financia. Por eso, desde hace décadas, a las empresas se les pide algo más que cumplir la ley y ganar dinero. Ese algo más tiene nombre: responsabilidad social corporativa (RSC). La Comisión Europea la definió en 2011 de forma muy simple, como «la responsabilidad de las empresas por su impacto en la sociedad».
La responsabilidad social en tres niveles
Conviene pensar la RSC como una escalera de tres peldaños, porque no todo vale lo mismo.
- Cumplir: pagar los impuestos que tocan, respetar el convenio, cumplir la normativa ambiental, no engañar en la etiqueta. Es el suelo, no un mérito. Una empresa que anuncia como responsabilidad social cosas que la ley ya le obliga a hacer está confundiendo (o intentando confundir).
- Ir más allá con quienes le rodean: pagar por encima del convenio, comprar a proveedores locales, reducir emisiones más de lo exigido, formar a la plantilla, dar a conocer de dónde viene lo que vende. Aquí la empresa elige voluntariamente asumir un coste hoy a cambio de confianza y estabilidad mañana. Muchas grandes empresas publican cada año un informe sobre esto, y desde 2018 las mayores están obligadas por ley a hacerlo (Ley 11/2018, de información no financiera).
- Poner el propósito en el centro del negocio: cuando resolver un problema social o ambiental no es un añadido sino la razón de ser de la empresa. Es el terreno de la economía social y de las empresas con propósito, que vemos a continuación.
Un consejo práctico para leer cualquier campaña de «empresa comprometida»: pregúntate en qué peldaño está. Si solo cumple la ley, no es RSC; si hace algo voluntario y medible, sí; si su modelo de negocio depende de ese impacto, es otra cosa.
Economía social y empresas con propósito
La economía social agrupa las cooperativas, las sociedades laborales, las mutualidades, los centros especiales de empleo, las empresas de inserción y las fundaciones y asociaciones con actividad económica. Comparten unos principios que la Ley 5/2011 recoge: primacía de las personas sobre el capital, reparto de resultados según el trabajo y no según lo invertido, gestión democrática y compromiso con el entorno. Según CEPES, la confederación que las agrupa, en España hay más de 43.000 empresas de economía social que sostienen alrededor de 2,2 millones de empleos directos e indirectos.
Fuera de la economía social existe otra vía para las empresas que quieren comprometerse sin cambiar de forma jurídica: la certificación B Corp. La concede una organización sin ánimo de lucro, B Lab, tras evaluar el impacto de la empresa en su plantilla, su comunidad, sus clientes y el medio ambiente, y exige modificar los estatutos para que los administradores tengan en cuenta a todas esas partes y no solo a los accionistas. En España había, según B Lab Spain, más de 250 empresas certificadas en 2024, entre ellas Ecoalf, la marca madrileña que fabrica ropa con botellas y redes de pesca recicladas, o Triodos Bank. No es un sello mágico (hay que renovarlo cada tres años y las críticas por certificaciones discutibles existen), pero obliga a medir y a publicar, que es más de lo que hace la mayoría.
La reputación como activo
Hay una razón más, muy poco altruista, por la que a las empresas les conviene comportarse bien: la reputación es un activo. No aparece en el balance como lo hace una nave o un camión, pero vale dinero. Una marca en la que la gente confía puede cobrar más, contrata con más facilidad, consigue crédito más barato y aguanta mejor una crisis. Y, como cualquier activo, se puede destruir mucho más rápido de lo que se construye.
La lección para cualquier empresa, grande o pequeña, es la misma: la reputación se construye con miles de decisiones pequeñas y se pierde con una grande. Y en la era de las reseñas y las redes, la panadería de barrio y la multinacional juegan con las mismas reglas.
Qué viene después en este curso
Con esta unidad ya sabéis cómo es una empresa por dentro: qué hace, de qué tamaño y clase puede ser, qué forma jurídica adopta, cómo organiza a sus personas y qué le debe a la sociedad. Las dos unidades que quedan miran hacia adelante. La Unidad 11 se centra en la persona que emprende: qué significa emprender de verdad, qué mitos conviene olvidar, qué habilidades se entrenan y cómo se generan ideas y se detectan oportunidades con método. Y la Unidad 12, la última, pasa a la acción: convertir una oportunidad en un modelo de negocio, construir un prototipo, buscar financiación y presentar el proyecto en un pitch de tres minutos.
Todo lo que habéis visto aquí reaparecerá allí con otro nombre: el punto muerto será una línea del plan financiero, la forma jurídica una decisión que habrá que justificar, y los roles y los sprints, la manera de trabajar en equipo durante esas semanas.
Glosario
- Empresa: organización que combina factores productivos para producir bienes o servicios y venderlos en el mercado, asumiendo el riesgo, con el fin de crear valor y obtener beneficio.
- Valor añadido: diferencia entre lo que vale el producto al salir de la empresa y lo que valían los materiales y servicios comprados fuera para hacerlo.
- Costes fijos: costes que no dependen de cuánto se produce o vende (alquiler, seguros, cuota de autónomo).
- Costes variables: costes que crecen con cada unidad producida (materias primas, envases, comisiones por venta).
- Punto muerto: cantidad de unidades vendidas a partir de la cual los ingresos cubren todos los costes. Se calcula dividiendo los costes fijos entre el margen por unidad (precio menos coste variable).
- Pyme: pequeña y mediana empresa; según la Unión Europea, la que tiene menos de 250 personas empleadas. Incluye las microempresas (menos de 10).
- DIRCE: Directorio Central de Empresas, el registro del INE que cuenta cuántas empresas hay en España y de qué tamaño y sector.
- Forma jurídica: figura legal con la que una empresa se presenta ante Hacienda, la Seguridad Social y terceros; determina la responsabilidad, el capital mínimo y los impuestos.
- Responsabilidad limitada: los socios de una sociedad solo arriesgan lo que aportaron; los acreedores no pueden reclamar sus bienes personales. Lo contrario es la responsabilidad ilimitada del autónomo.
- Autónomo (empresario individual): persona física que ejerce una actividad económica por cuenta propia, cotiza en el RETA y responde de las deudas con todo su patrimonio.
- Sociedad limitada (SL): sociedad con capital dividido en participaciones y responsabilidad limitada de los socios; desde la Ley 18/2022 puede crearse con 1 €.
- Sociedad anónima (SA): sociedad con capital dividido en acciones, mínimo de 60.000 €, pensada para reunir mucho capital; es la única que puede cotizar en Bolsa.
- Cooperativa: empresa propiedad de las personas que trabajan en ella, le compran o le venden, gobernada por el principio de una persona, un voto.
- Organigrama: representación gráfica de cómo se reparten las áreas, los niveles y la autoridad dentro de una empresa.
- Sprint: periodo corto (una o dos semanas) en el que un equipo se compromete a entregar un resultado concreto y revisable; base de la metodología Scrum.
- Responsabilidad social corporativa (RSC): responsabilidad de la empresa por el impacto de su actividad en la sociedad y el medio ambiente, más allá de lo que exige la ley.
Para profundizar
- Memoria anual de Mercadona (info.mercadona.es). Por qué encaja: es un documento público de cuarenta páginas donde una empresa real explica sus ventas, su plantilla, sus proveedores y sus decisiones. Leer las diez primeras enseña más sobre qué es una empresa que muchos capítulos de manual.
- Portal PYME del Ministerio de Industria (ipyme.org). Por qué encaja: la web oficial para crear una empresa en España, con el simulador de trámites, la localización de los Puntos de Atención al Emprendedor y las Cifras PyME actualizadas cada mes.
- Dinámica de aula «Fundar una cooperativa» en esta misma web. Por qué encaja: el grupo crea una cooperativa, reparte cargos y decide cómo se gobiernan los excedentes aplicando el principio de una persona, un voto. Es la sección de formas jurídicas en directo.
- Dinámica de aula «La junta directiva» en esta misma web. Por qué encaja: cada persona asume un área (dirección, finanzas, marketing, recursos humanos) en una empresa en crisis y descubre en una sesión por qué las funciones tiran en direcciones distintas.
Preguntas para reflexionar
Estas preguntas no tienen una respuesta única. Sirven para debatir en clase o pensar a solas al cerrar la unidad:
- Piensa en un negocio de tu barrio que haya cerrado en los últimos años. Con lo que sabes ahora, ¿crees que el problema estaba en los costes fijos, en no llegar al punto muerto, en la función comercial o en otra cosa? ¿Qué le habrías preguntado a su dueño?
- Si montaras un proyecto con dos amigos, ¿elegirías SL o cooperativa? La SL permite que quien más aporta más decida; la cooperativa impone una persona, un voto. ¿Cuál de las dos reglas te parece más justa y cuál más práctica?
- Volkswagen ahorró unos cientos de euros por coche y perdió más de 30.000 millones. ¿Por qué crees que personas inteligentes y bien pagadas toman decisiones así? ¿Qué tendría que haber en la organización de una empresa para que alguien pudiera decir «esto no» a tiempo?
Bibliografía
- España. Real Decreto 217/2022, de 29 de marzo, por el que se establecen la ordenación y las enseñanzas mínimas de la Educación Secundaria Obligatoria. BOE núm. 76. (Marco de la materia Economía y Emprendimiento.)
- Instituto Nacional de Estadística (2024). Directorio Central de Empresas (DIRCE): explotación estadística a 1 de enero de 2024. https://www.ine.es · Ministerio de Industria y Turismo (2024). Cifras PyME. Dirección General de Industria y de la PYME. https://www.ipyme.org
- España. Ley 18/2022, de 28 de septiembre, de creación y crecimiento de empresas (Ley «Crea y Crece»). BOE núm. 234. · Real Decreto Legislativo 1/2010, de 2 de julio, por el que se aprueba el texto refundido de la Ley de Sociedades de Capital. · Ley 27/1999, de 16 de julio, de Cooperativas. · Ley 5/2011, de 29 de marzo, de Economía Social.
- Ministerio de Inclusión, Seguridad Social y Migraciones. Cotización en el Régimen Especial de Trabajadores Autónomos: sistema de cotización por rendimientos netos (Real Decreto-ley 13/2022) y tablas 2025. https://www.seg-social.es
- Comisión Europea (2003). Recomendación 2003/361/CE sobre la definición de microempresas, pequeñas y medianas empresas. Diario Oficial de la Unión Europea, L 124. · Comisión Europea (2011). Estrategia renovada de la UE para 2011-2014 sobre la responsabilidad social de las empresas, COM(2011) 681.
- Belbin, R. M. (1981). Management Teams: Why They Succeed or Fail. Heinemann. · Pink, D. H. (2009). Drive: The Surprising Truth About What Motivates Us. Riverhead. · Schwaber, K. y Sutherland, J. (2020). The Scrum Guide. scrumguides.org.
- Mercadona (2025). Memoria anual 2024. https://info.mercadona.es · Consum (2025). Memoria anual 2024. https://www.consum.es · Grupo Volkswagen. Informes anuales 2015-2020 y EPA, Volkswagen Clean Air Act Civil Settlement. https://www.epa.gov/vw
Cómo hacer que las cosas sucedan
El presidente de Mercadona explica en primera persona el modelo de gestión de la empresa del caso de apertura: el cliente como «jefe», los proveedores como socios y la plantilla como activo. Se lee en una tarde y permite discutir con datos si la jerarquía nítida de Mercadona es una ventaja o un límite.
Capítulos 1 a 4
The puzzle of motivation
El propio Pink explica con experimentos por qué los premios no siempre motivan y de dónde salen la autonomía, la maestría y el propósito. La fuente original de la sección sobre equipos.
@INE_es
Publica cada dato nuevo del DIRCE, de demografía empresarial y de empleo en cuanto sale. Sirve para acostumbrarse a leer la economía real con cifras oficiales en lugar de titulares.
La cuenta del negocio que te gustaría montar
Elige un pequeño negocio que podrías montar de verdad (venta de camisetas del viaje, clases particulares, un puesto en el mercadillo). Haz una lista de sus costes fijos mensuales y estima el coste variable y el precio de una unidad. Calcula el punto muerto y responde con honestidad: ¿es realista vender esa cantidad? Después decide qué forma jurídica elegirías y explica en tres líneas quién respondería si sale mal.
Notas de esta unidad
Anota lo que quieras recordar de «La empresa: tipos, formas jurídicas y organización». Se guarda solo en este dispositivo.
Para el aula
Dinámicas de aula
- Fundar una cooperativa La empresa: formas jurídicas, organización y equipos.